
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Medebeheerder van R-co Valor and R-co Valor Balanced |
Medebeheerder van R-co Valor |
Medebeheerder van R-co Valor Balanced and hoofd obligatiebeheer |
De wereldwijde inperking door de COVID-19 pandemie resulteerde in een van de snelste recessies in de geschiedenis. Tegelijkertijd hebben de buitengewone steunmaatregelen van de regeringen en de centrale banken de wereldeconomie onder een glazen stolp gezet, waardoor het tweede kwartaal van 2020 een periode van marktherstel is geweest.
De MSCI World All Countries, die zowel de ontwikkelde als de ontwikkelingslanden vertegenwoordigt, hebben eind juni 2/3 van de correctie teruggewonnen t.o.v. het laagste punt. De index was tussen midden februari en einde maart met 34% gedaald. Het herstel van de economieën verloopt echter versnipperd. China heeft, vóór Europa en de Verenigde Staten, zijn activiteiten volledig hervat en zou in 2020 een groei van het BBP van ongeveer 2 procent kunnen realiseren. De CSI 300 (de index van de belangrijkste kapitalisaties van de beurzen van Shanghai en Shenzhen) heeft sinds het begin van het jaar een resoluut positieve prestatie neergezet (+16%, rekening houdend met begin juli).
In Europa stond de Composite PMI in juni op 48,5, dicht bij de drempel van 50, het niveau waarboven er een groei van de activiteiten is. Ter herinnering: deze index stond in april op 13,5, het laagste niveau sinds het begin van de bevragingen in 1998. Binnen Europa zelf zijn er verschillen aan het ontstaan. De Duitse aandelenmarkt deed het beduidend beter dan zijn buren met een DAX-index op -7,08% over het jaar eind juni, tegenover -13,65% voor de Euro Stoxx 50. Dit kan worden verklaard door een aantal factoren, waaronder een effectief beheer van de epidemie in Duitsland, geholpen door een grotere ziekenhuiscapaciteit dan in andere landen. Bijkomende positieve factoren zijn een jongere getroffen bevolking, een economie die eerder productiegericht is en die minder impact ondervindt dan de toeristische, hotel- of banksector, gecombineerd met de ongekende steunmaatregelen van de regering.
In de Verenigde Staten is de situatie uiterst instabiel met een ongecontroleerde uitbraak van de epidemie. En dit ondanks de macro-economische gegevens die wijzen op een herstel, met vooral het werkloosheidscijfer dat gedaald is tot 11,1 %, nadat het in mei bijna 15 % had bereikt. In 40 van de 50 staten zijn er op dit moment inderdaad weer nieuwe gevallen.
R-co Valor
Binnen de portefeuille van R-co Valor is de blootstelling aan aandelen sinds eind maart geleidelijk teruggebracht van 89% naar 82% eind juni. Gedurende de gehele heropleving van de indexen werd er winst genomen in de aandelenportefeuille. De Chinese technologieaandelen, die in absolute en relatieve termen positieve prestaties lieten zien, werden afgebouwd, met Vipshop, een e-commerce bedrijf, op kop. In de sector van de gezondheidszorg werd de positie in Gilead Sciences aanzienlijk verminderd na sterke prestaties van het aandeel zelf ten gevolge van de goedkeuring van de COVID-19-behandeling, Remdesivir. De blootstelling van het fonds aan de sector blijft echter stabiel.
Er werd ook winst genomen op de goudmijnbouw, waarbij het thema profiteerde van een hernieuwde belangstelling van de generalistische beleggers. De safe-haven status in combinatie met de negatieve reële rentevoeten maken het weer een aantrekkelijke belegging.
Aan de andere kant zijn sommige aandelen die in het eerste deel van het jaar zwaar werden getroffen, versterkt. Deze beleggingen hebben het mogelijk gemaakt om een stabiele cyclische allocatie te handhaven, op ongeveer 36%, waardoor verwatering door een eenvoudig markteffect wordt voorkomen. Ook in de luxesector werden versterkingen uitgevoerd via LVMH. Bijkomend werden nieuwe lijnen geïnitieerd, met name in de vrijetijds- en reissector met de introductie van Royal Caribbean Cruises en Walt Disney.
De volatiliteit op de markten zal waarschijnlijk aanhouden vanwege het risico op een tweede besmettingsgolf en een mogelijke lockdown, alsmede de nakende Amerikaanse verkiezingen. Als dusdanig staat Joe Biden momenteel meer dan 10 punten voor in de peilingen in vergelijking met zijn rivaal, afscheidnemend president Donald Trump. De Democratische overname van de Senaat naast het Huis van Afgevaardigden zou een echt keerpunt in het Amerikaanse politieke landschap betekenen.
Daarnaast zullen de publicaties van de jaarresultaten van bedrijven vanaf medio juli een trendindicator zijn. Hierbij zullen investeerders voornamelijk het vermogen van bedrijven om voorspellingen te maken naar het einde van het jaar in de gaten houden.
Ondanks deze onzekerheden blijven we ervan overtuigd dat aandelen de voorkeur moeten blijven krijgen. Een aanhoudend lage rentestand in combinatie met het kolossale niveau van de beschikbare liquiditeit (USD 4,7 biljoen wereldwijd) zullen een belangrijke steun zijn voor de activaklasse zodra de risicoaversie van de beleggers is overwonnen.
R-co Valor : Geografische en thematische verdeling van de portefeuille
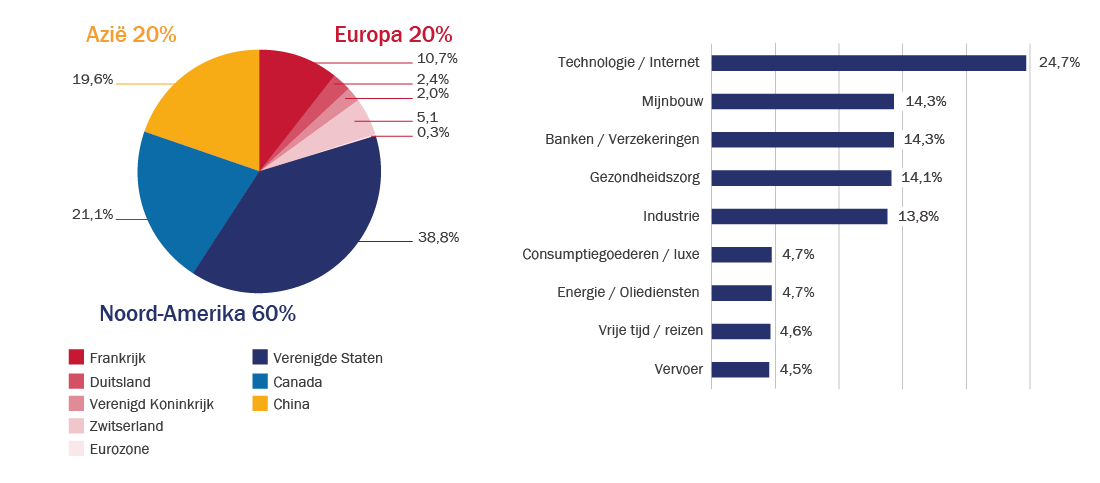
Source : Rothschild & Co Asset Management Europe, 30/06/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
R-co Valor Balanced
Portfolio-allocatie
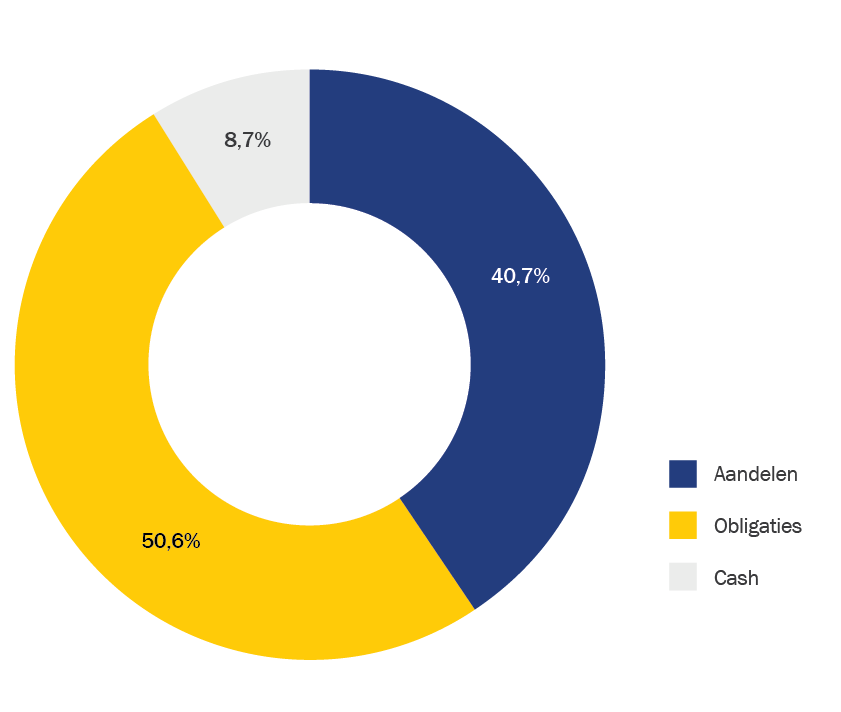
Aan het einde van het eerste kwartaal had het fonds een aandelenblootstelling van bijna 43% en een obligatieportefeuille van 45% van het nettovermogen. In de loop van het tweede kwartaal werd het aandelengedeelte door winstnemingen teruggebracht tot 41%. Het obligatiegedeelte werd verhoogd tot 50%, waarbij geprofiteerd werd van een bijzonder actieve primaire markt.
R-co Valor Balanced: Uitsplitsing per activaklasse
Source : Rothschild & Co Asset Management Europe, 30/06/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Aandelengedeelte
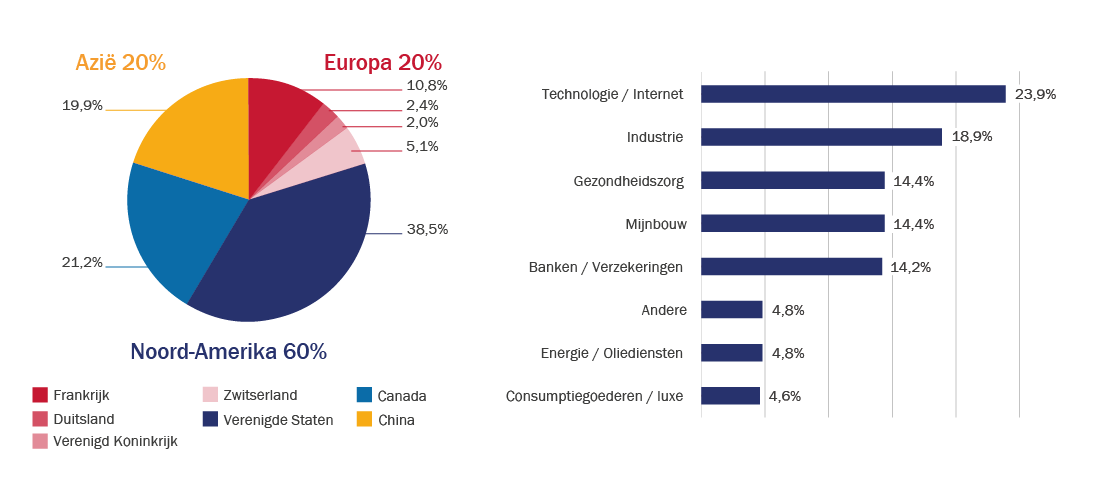
De drie belangrijkste sectoren van de aandelenportefeuille zijn technologie, mijnbouw en bank-/verzekeringsmaatschappijen. Dit zijn ook de drie thema’s die het sterkst hebben bijgedragen aan de prestaties van het fonds in het tweede kwartaal van het jaar.
Zowel in China als de Verenigde Staten heeft de technologiesector zijn daling van februari-maart ongedaan gemaakt, met een rendement van respectievelijk +17,8% voor de NASDAQ Golden Dragon (China) en +12,1% voor de NASDAQ (USA). Ook de bank- en verzekeringsfondsen profiteerden van de hernieuwde belangstelling van beleggers, nadat ze in het eerste kwartaal tot de zwaarst afgestrafte aandelen behoorden. Wat de mijnbouwaandelen betreft, werd de sector gedreven door de goudmijnen, die zullen profiteren van hun winstgroei.
De aandelenportefeuille, die momenteel is afgebouwd tot 41%, positioneert ons voor een herstel met in het bijzonder de opname tijdens het eerste kwartaal van nieuwe aandelen in de reis -en vrije tijd sector in de portefeuille.
R-co Valor Balanced: Geografische en thematische verdeling van de aandelenkorf
Source : Rothschild & Co Asset Management Europe, 30/06/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Obligatieportefeuille
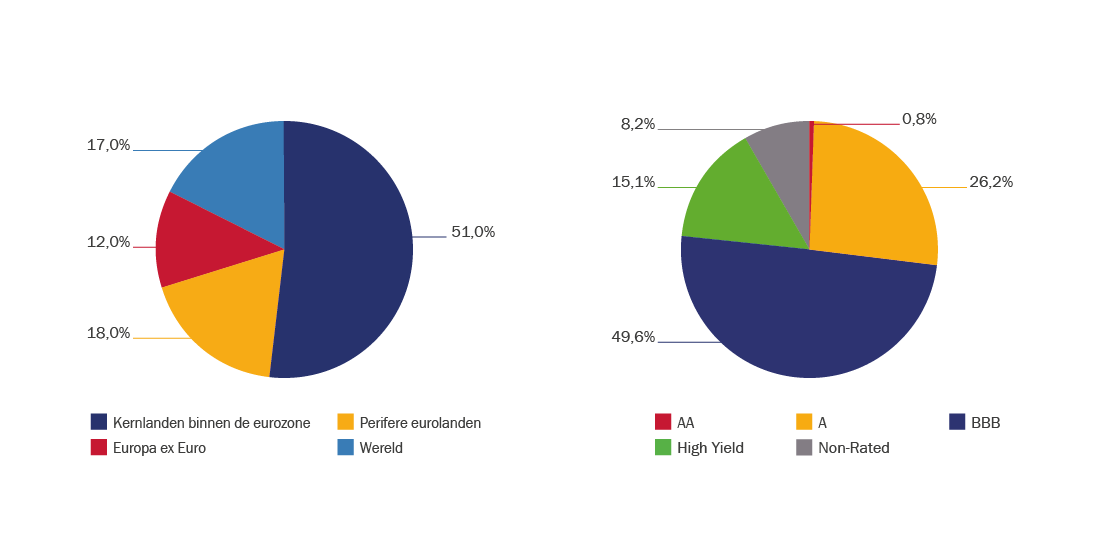
De primaire markt toont zich sinds het begin van het jaar uiterst dynamisch, ondanks een pauze van bijna drie weken in maart. De betrokkenheid van de belangrijkste centrale banken heeft bijgedragen aan de liquiditeit van de geld- en obligatiemarkten. Het bedrag van de “Investment Grade”- uitgiften in Europa bedroeg eind juni € 305 miljard, een stijging van 65% op jaarbasis (met uitzondering van de financiële sector)1 . De High Yield-uitgiften hernemen weer sinds juni, na enkele maanden van stilstand.
We zien een voortzetting van de trend die in mei werd waargenomen, waarbij de emittenten hun liquiditeit proberen te versterken in het licht van de onzekerheid gelinkt aan de epidemie. Het wanbetalingsrisico is toegenomen, maar heeft vooral betrekking op de emittenten met de laagste rating en lijkt al geïntegreerd te zijn in de waarderingen. Bovendien zouden de maatregelen die door verschillende regeringen en centrale banken worden genomen, deze trend moeten matigen.
Sinds eind maart hebben we onze beleggingen geconcentreerd op uitgiftes die aantrekkelijke premies bieden. Wij hebben ons met name gepositioneerd op Investment Grade effecten uitgegeven op de primaire markt. Tegelijkertijd hebben we getracht het risico van de obligatieportefeuille te verminderen door winst te nemen op kredietderivaten en door bepaalde High Yield posities te verkopen of af te bouwen.
R-co Valor Balanced: Geografische en thematische verdeling van de obligatiekorf
Source : Rothschild & Co Asset Management Europe, 30/06/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Vinden alle beschikbare informatie over het fonds : R-co Valor (Belgium)
Vinden alle beschikbare informatie over het fonds : R-co Valor Balanced (Belgium)
1 Source: Bond Radar, S&P LCD, Morgan Stanley Research, Juli 2020.


