
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager
Hoewel de aandelenmarkten aan het eind van het jaar weer aan kracht wonnen, zijn de normalisering van het monetair beleid, het inflatierisico en de venijnige Omikron-variant enkele uitdagingen die we voor 2022 in de gaten moeten houden.
Onder impuls van een geleidelijke heropening van de economieën dankzij de geleidelijke vaccinatie van de bevolking, stond het eerste halfjaar van 2021 in het teken van het herstel. De contouren van een 'normalisering' beginnen zich af te tekenen. Dat is te danken aan de gecoördineerde steunmaatregelen van de centrale banken en de overheden, die hun ondersteunende rol om de economieën weer op het goede spoor te zetten perfect hebben ingevuld. In Europa kondigde Christine Lagarde aan dat de ECB meer activa zou opkopen, en in de Verenigde Staten volgden de stimulusplannen van Joe Biden elkaar in snel tempo op. Toch begonnen er ook vragen te rijzen over de betaalbaarheid ervan. De rente op overheidsobligaties steeg aanzienlijk en de aandelenmarkten bereikten nieuwe recordhoogten, voortgestuwd door de massale instroom van liquiditeiten en het onwankelbare optimisme van beleggers.
In de tweede jaarhelft vond een paradigmaverschuiving plaats. Tegen het einde van het derde kwartaal begon de inhaalbeweging die in de loop van de vorige drie maanden was opgebouwd, te vervagen. Bepaalde centrale banken legden het idee van een monetaire normalisering op tafel toen de inflatie zijn opwachting maakte, waardoor het spookbeeld van een mogelijke renteverhoging weer opdoemde. Aan de andere kant van de Atlantische Oceaan temperen politieke spanningen echter het optimisme van de marktdeelnemers. In China kreeg de dynamiek die in 2020 was ontstaan een forse deuk voor de hardere toon die de Chinese Communistische Partij aansloeg, haar 'zero-covid'-beleid, de tegenslagen van Evergrande en de problemen met de elektriciteitsvoorziening waarmee veel regio's te kampen hebben. Ondanks deze factoren hadden de aandelenmarkten zich tegen eind september herpakt, met name dankzij de toevloed van liquiditeiten en de onwrikbare T.I.N.A.[1].
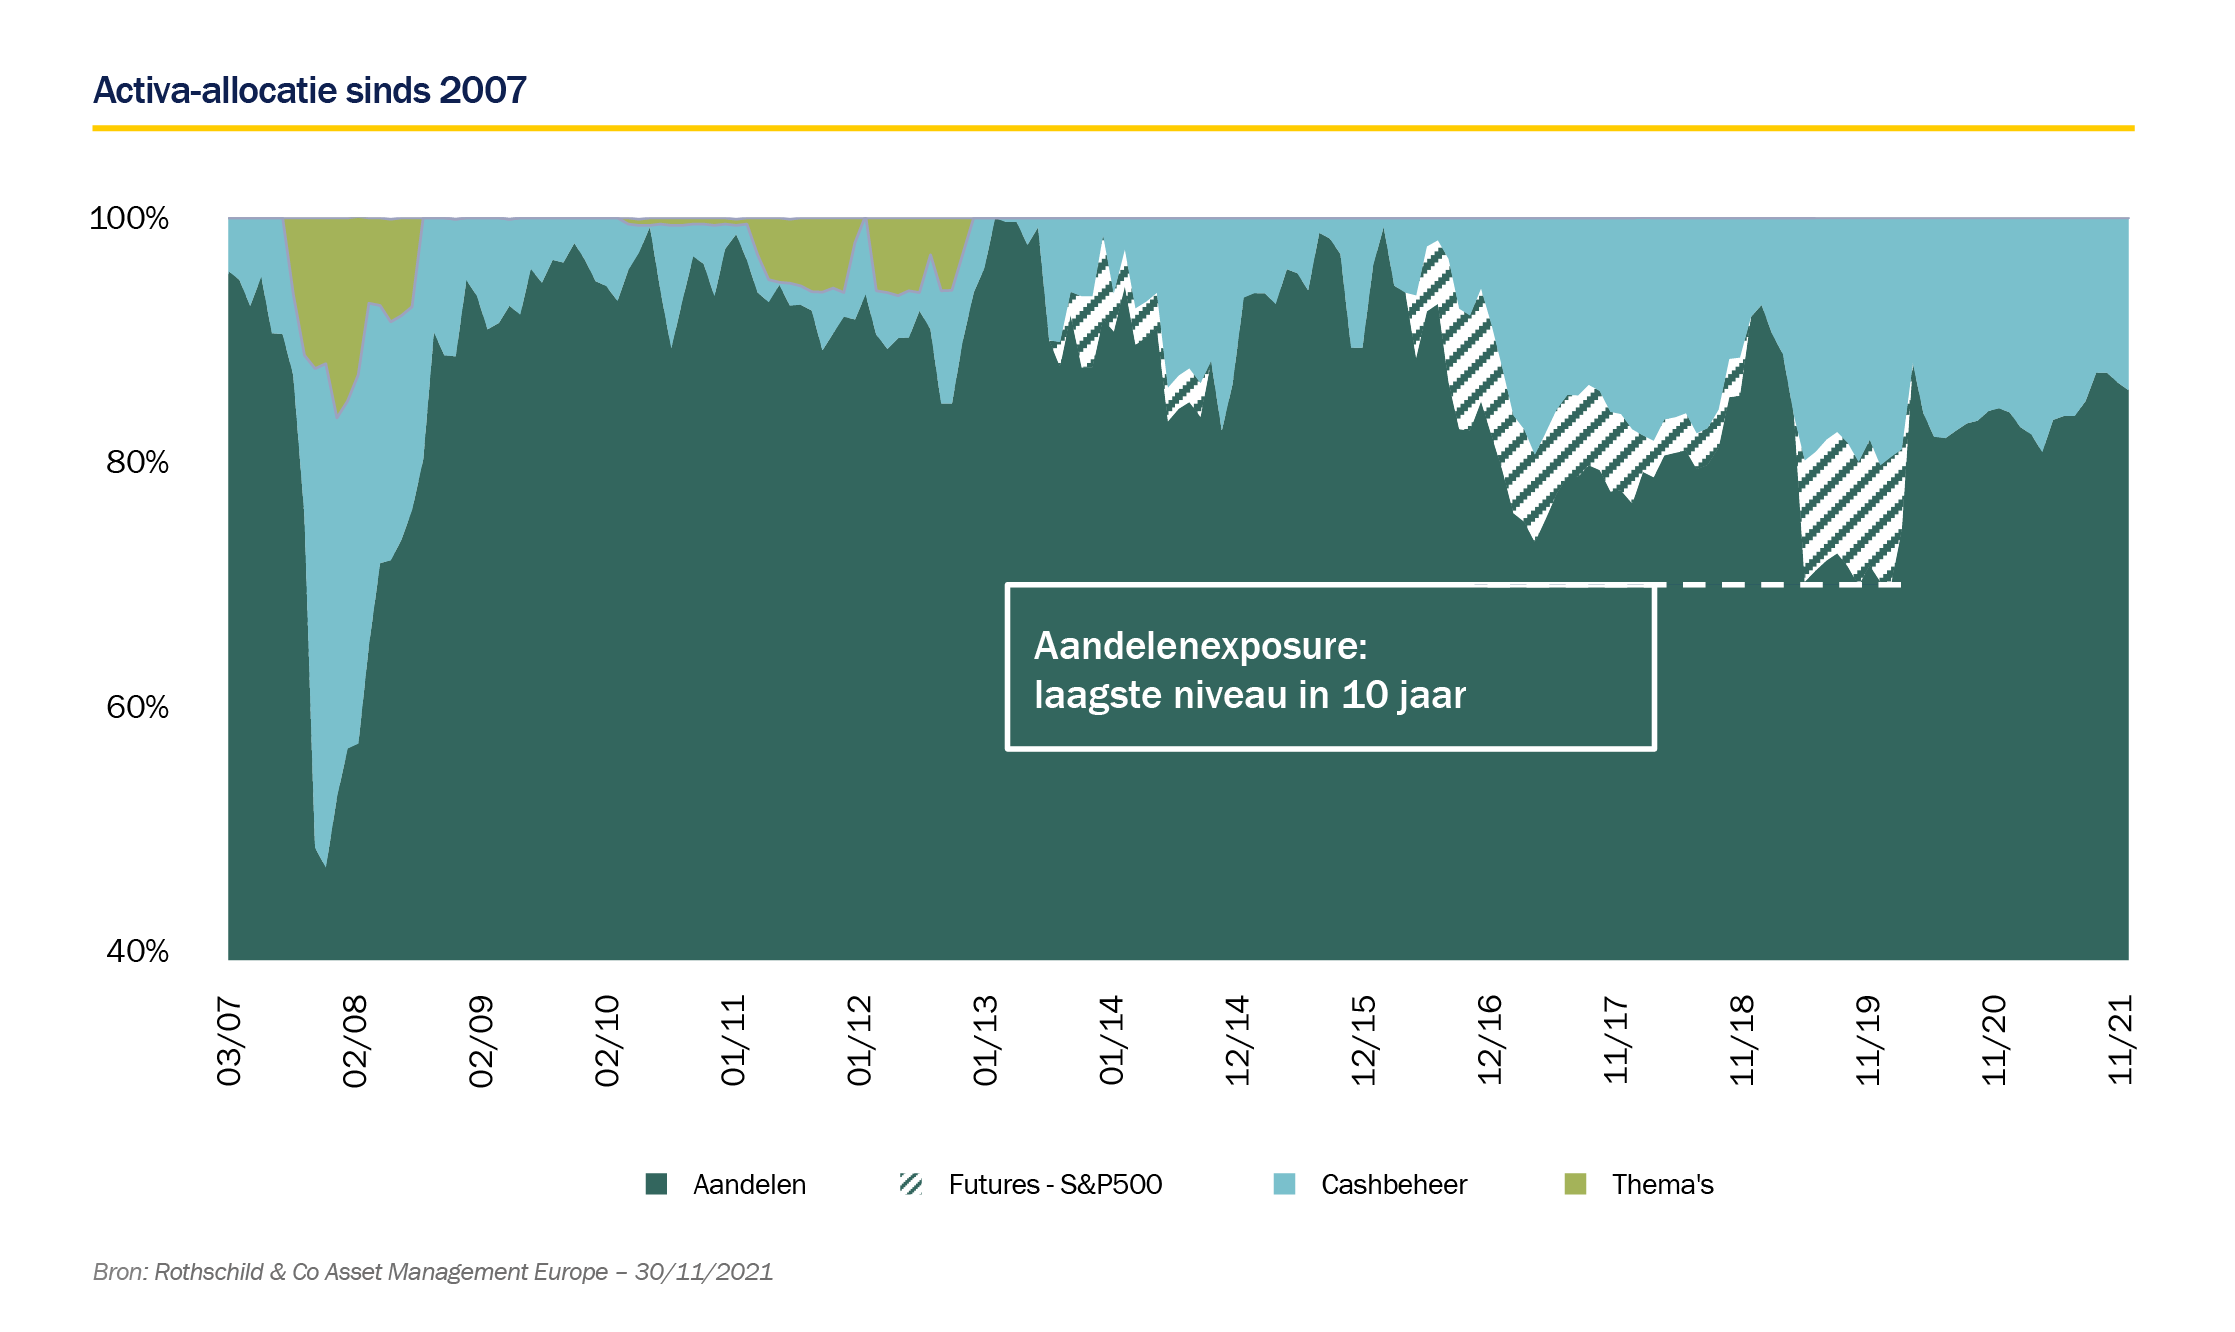
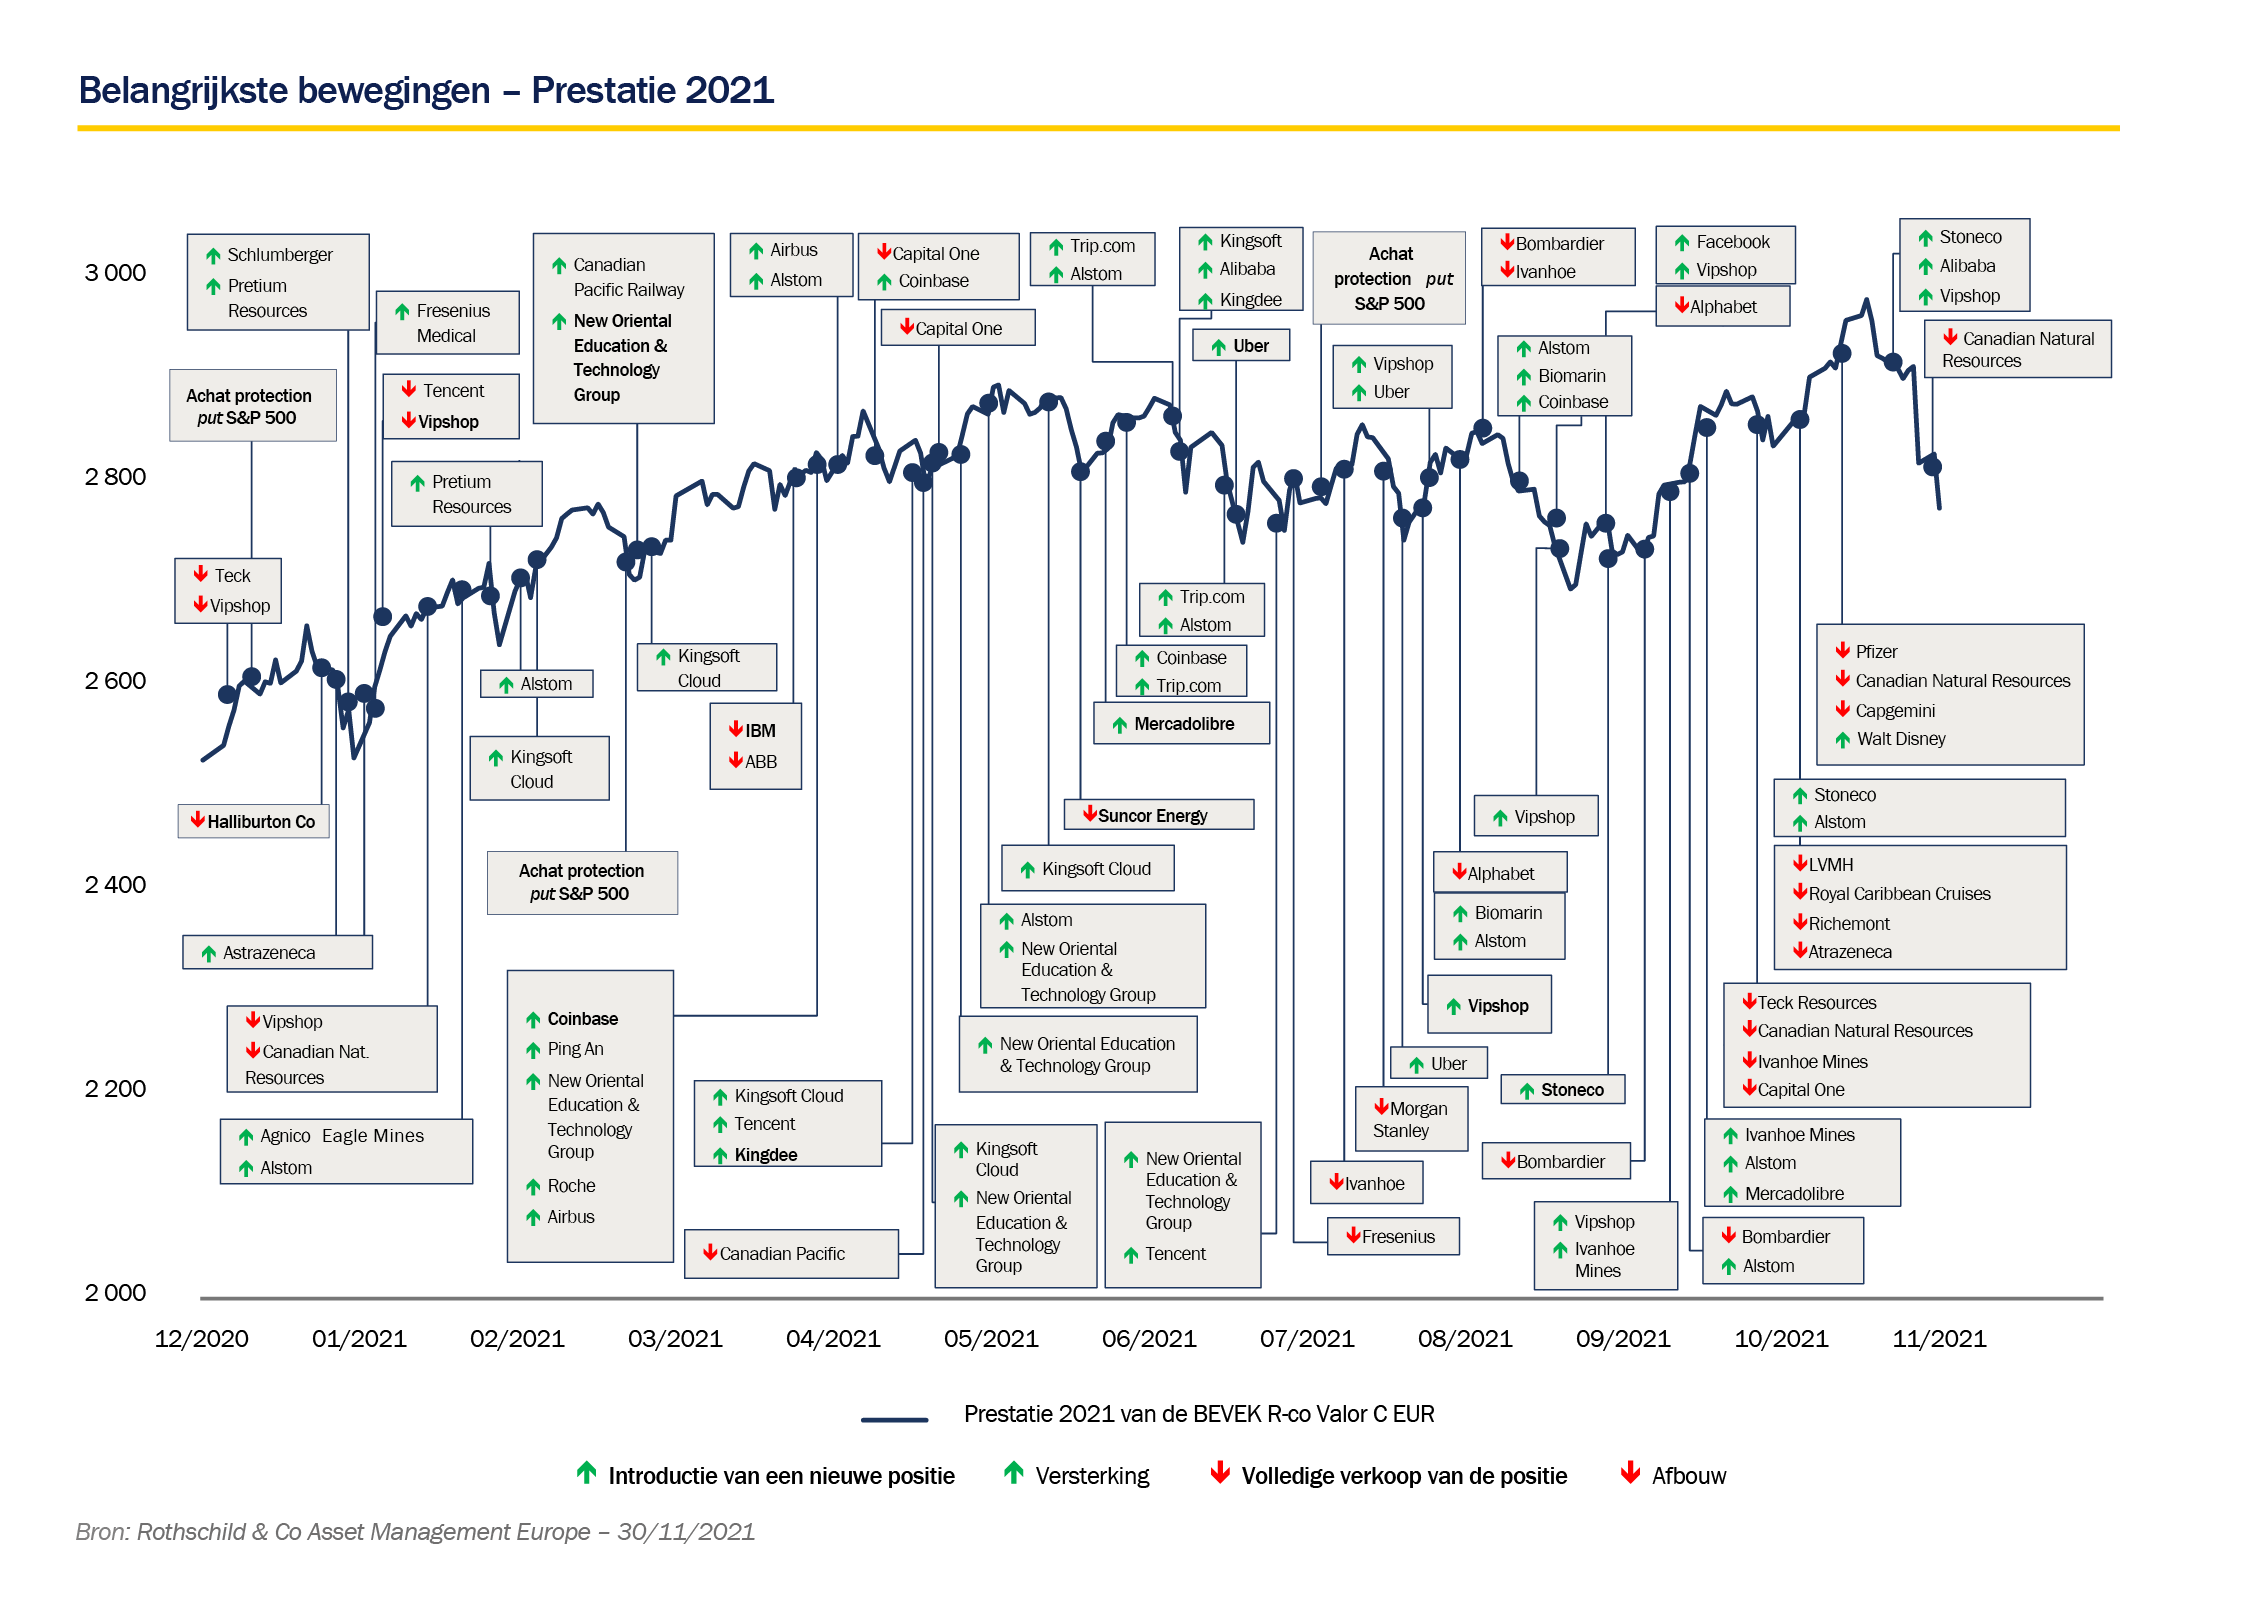
In de loop van het jaar schommelde de aandelenblootstelling van het fonds tussen 81% en 88%. Op de aandelenmarkten zagen we aanzienlijke sectorrotaties, waarbij cyclische aandelen[2] en dan weer groeiaandelen[3] werden afgestraft. In deze context werd er winst genomen op cyclische waarden die fors waren hersteld de afgelopen maanden. Posities in bankaandelen, industriële bedrijven en grondstoffen werden volledig of gedeeltelijk verkocht. Tegelijkertijd werden de posities in groei- en defensieve aandelen opgetrokken via de aankoop van gezondheidswaarden en bepaalde technologiebedrijven. In het begin van het jaar werden er afdekkingen ingenomen via putopties[4] op de S&P 500.
Eind 2021 staat onze blootstelling aan Europa op het hoogste peil in tien jaar. Dat weerspiegelt onze convicties, vooral in industriële en gezondheidswaarden. Die positionering lijkt ons aangewezen vanwege de sterke groei die in de komende jaren wordt verwacht, de bijzonder lage waarderingen van de bedrijven en de positieve flows. Bovendien hebben wij besloten onze blootstelling aan China te behouden door halverwege het jaar enkele bedrijven in portefeuille bij te kopen, om te vermijden dat we te weinig blootgesteld zijn aan de regio. We zijn ervan overtuigd dat de Communistische Partij, die haar macht heeft laten gelden, haar discours zal moeten verzachten. China zal dan weer kunnen aanknopen met groei, waarschijnlijk met de steun van een centrale bank die zich tot dusver eerder passief heeft opgesteld. Noord-Amerika is nog steeds onze belangrijkste geografische blootstelling via de Verenigde Staten en Canada. De enorme stimulusplannen die de Amerikaanse overheid heeft goedgekeurd, zouden het herstel van de regio in de komende jaren sterk moeten ondersteunen.
Binnen het fonds en omwille van de inflatieperikelen beleggen wij in sectoren die in het verleden hun standvastigheid hebben bewezen. Ten eerste heeft de industriële sector een sterk prijszettingsvermogen[5] waardoor deze hun marges kunnen handhaven. Bovendien beleggen we nog steeds in goudmijnen, een traditionele buffer tegen langdurig stijgende consumptieprijzen, die kunnen profiteren van deze trend. Ten slotte zou de inflatie, die de langetermijnrente de hoogte induwt, onze bankaandelen ook een duwtje in de rug kunnen geven. Dankzij het opportunistische en 'carte blanche' karakter van ons fonds kunnen we onze beleggingen aanpassen aan de marktomstandigheden. Toch blijven we een gedisciplineerd beheer voeren, waarbij we winst nemen en aandelen bijkopen met solide fundamentals die onlangs klappen hadden gekregen. Bovendien hebben wij de flexibiliteit om, als wij dat nodig vinden, afdekkingen te nemen via opties[6] of futures[7].
Nu het jaar op zijn laatste benen loopt, lijkt de vergelijking voor 2022 complexer te worden. Terwijl inflatie en de normalisering van het monetaire beleid tot voor kort nog grote risico's waren, steekt de dreiging van de pandemie door de opkomst van de Omikron-variant weer de kop op. Door het huidige gebrek aan informatie over de overdraagbaarheid, besmettelijkheid en het vermogen om de vaccins te verschalken, kunnen we alleen maar speculeren. In een pessimistisch scenario moet worden gevreesd voor nieuwe lockdownmaatregelen, gekoppeld aan een nationalistische reflex en het sluiten van de grenzen. Op de markten moet rekening worden gehouden met een wereldwijd 'risk off [8]' -sentiment en een correctie van conjunctuurgevoelige cyclische aandelen, waarbij beleggers zich koortsachtig storten op zogeheten 'veilige haven'-aandelen. De centrale banken, aangevoerd door de Fed, zouden dan hun retoriek kunnen aanpassen en hun normaliseringsproces tijdelijk uitstellen om de economie te ondersteunen. Omgekeerd zou het optimistische scenario, dat inhoudt dat de nieuwe variant minder gevaarlijk is, de aandelenmarkten aan het eind van het jaar een impuls kunnen geven. Cyclische waarden die nog niet helemaal hersteld zijn naar het niveau van voor de crisis genieten dan de voorkeur. Tegelijkertijd kunnen centrale banken in de verleiding komen om de risico's van een galopperende inflatie te beteugelen door hun monetair beleid in 2022 sneller dan verwacht te normaliseren.
Enkele uitdagingen die zich in 2022 kunnen voordoen, zijn de normalisering van het monetair beleid, het inflatierisico en de venijnige Omikron-variant. Die moeten we in de gaten houden. De 900 miljard dollar die in 2021 naar aandelenfondsen is gevloeid (meer dan in de negentien jaar daarvoor), heeft beleggers weliswaar verleid, maar niet minder nerveus gemaakt. Het minste onrustwekkende nieuws zorgt er dus al snel voor dat beleggers in hun schulp kruipen.
Anderzijds, en om niet in pessimisme te vervallen, zijn er enkele elementen die de aandelenmarkten in 2022 kunnen ondersteunen. In de eerste plaats macro-economische elementen, met een verwachte wereldwijde groei van 4,9%[9] (hoewel het risico bestaat dat deze vooruitzichten de komende weken zullen verslechteren). We mogen ook nog steeds rekenen op de overheden, met de steun van landen die stimuluspakketten uitrollen, maar ook van centrale banken die bereid zijn hun monetaire beleid aan de situatie aan te passen. In de Verenigde Staten zal de vraagreserve er nog steeds zijn, met consumenten die nog steeds 2,3 biljoen dollar[10] aan spaargeld te over hebben. Bovendien blijven de flows stevig op peil, onder meer dankzij de steun van de inkoop van eigen aandelen, die naar verwachting zal aanhouden. In 2021 klokte die af op zowat 1.000 miljard dollar[11]. Tot slot zal vanuit zuiver micro-economisch oogpunt de bedrijfswinstgroei die we in 2021 hebben gezien ervoor zorgen dat de waarderingen opnieuw redelijker worden. ■
[1] There Is No Alternative: een acroniem dat stelt dat er geen alternatief bestaat om de stijging van de aandelenkoersen te rechtvaardigen, omdat de obligatiemarkten onvoldoende aantrekkelijk zijn. Het rendement van obligaties zou bij een rentevoet van zo goed als 0% zo laag zijn dat er geen andere mogelijkheid bestaat dan te beleggen in andere meer risicovolle activaklassen, zoals aandelen, om een hoger potentieel rendement te halen.
[2] Cyclische aandelen zijn sterk conjunctuurgevoelig. Zij profiteren dus voluit van herstel- en groeifasen, maar zij worden ook als eerste getroffen wanneer er een recessie ontstaat.
[3] Beleggers die de voorkeur geven aan de 'groeistijl' richten zich voornamelijk op de mogelijke winstgroei van bedrijven, in de hoop dat de omzet en winst sneller toenemen dan in de sector of het marktgemiddelde.
[4] Putoptie die de houder de mogelijkheid biedt om een onderliggend actief op een bepaalde datum en tegen een vooraf bepaalde prijs te verkopen.
[5] Prijszettingsvermogen: geeft aan in welke mate een bedrijf zijn prijzen kan optrekken zonder dat dit gevolgen heeft voor de vraag.
[6] Een contract dat de koper het recht geeft, maar niet de verplichting, om een onderliggend actief tegen een bepaalde prijs en binnen een bepaalde tijd te kopen of te verkopen.
[7] Financiële instrumenten die gebruikt worden om te anticiperen op toekomstige veranderingen in een onderliggend actief. De onderliggende waarde wordt gekocht of verkocht in een specifieke hoeveelheid, tegen een bekende vervaldatum en prijs.
[8] Een marktsentiment waarin beleggers pessimistisch zijn over de economie of enige onzekerheid verwachten met een negatieve impact op de markt. De veilige havens genieten dan de voorkeur.
[9] Bron : FMI, november 2021.
[10] Bron : BCA research, november 2021.
[11] Consensus schatting, november 2021.


