
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Het laatste kwartaal van het jaar werd gekenmerkt door een opeenvolging van gunstig nieuws voor de markten: het einde van de electorale onzekerheid in de Verenigde Staten, de ontwikkeling van doeltreffende vaccins tegen Covid-19, de beëindiging van de “Brexit”-saga, enz. Sommige aandelenindices bereikten ook hun hoogste niveau ooit, zoals de S&P 500, met een prestatie van bijna 12% in het afgelopen kwartaal [1].
Macro-economisch gezien blijft de situatie gemengd. Het herstel dat in het derde kwartaal begon, werd voortijdig afgeremd door een opflakkering van het aantal besmettingsgevallen, gevolgd door een verscherping van de beperkende maatregelen in Europa en de Verenigde Staten. Symptomatisch voor deze tweedeling zijn een stijgende PMI-index [2] voor de verwerkende industrie tot 55 in Europa, terwijl de PMI voor de dienstensector in Europa aanzienlijk daalt tot 46.
Het dalende werkloosheidscijfer in de Verenigde Staten van 6,7% [3], verhult zowel grote verschillen binnen de bevolking als de uitsluiting uit de statistieken van werknemers die niet meer actief op zoek zijn naar werk. China van zijn kant lijkt de pandemie te boven te komen met een groeicijfer van 6,5% voor het vierde kwartaal en een handelsbalans die een algemeen recordoverschot van 535 miljard dollar toont [4].
De markten lijken hun opwaartse trend voort te zetten, gesteund door vrij gunstige macro-economische cijfers, bijzonder inschikkelijke centrale banken en belangrijke stimuleringsplannen. Drie gebeurtenissen kunnen deze gunstige staat verstoren:
Aan het eind van het jaar klaarde de horizon echter op, waardoor tegen 2021 een terugkeer naar een normale situatie kan worden verwacht. De beheersing van de epidemie in combinatie met de opleving van de consumptie, die bijna een jaar lang onderdrukt is geweest, zou een solide steun kunnen zijn voor een economisch herstel in de komende maanden.
[1] Bron : Bloomberg, 21/12/2021.
[2] Purchasing Managers Index, een indicator die het vertrouwen van de inkoopmanagers in een sector weergeeft. Boven de 50 wijst het op een uitbreiding van de activiteit, onder de 50 op een inkrimping
[3] Bron : Bureau of Labor Statistics, December 2020.
[4] Brèves hebdomadaires du SER de Pékin, 01/02/2021.
Gesteund door een procyclische herallocatie van de aandelenmarkten profiteerde R-co Valor in het vierde kwartaal van de prestaties van zijn industriële, financiële en grondstoffenallocaties. De aandelenblootstelling is licht toegenomen sinds eind september, van 83% tot 84% eind december.
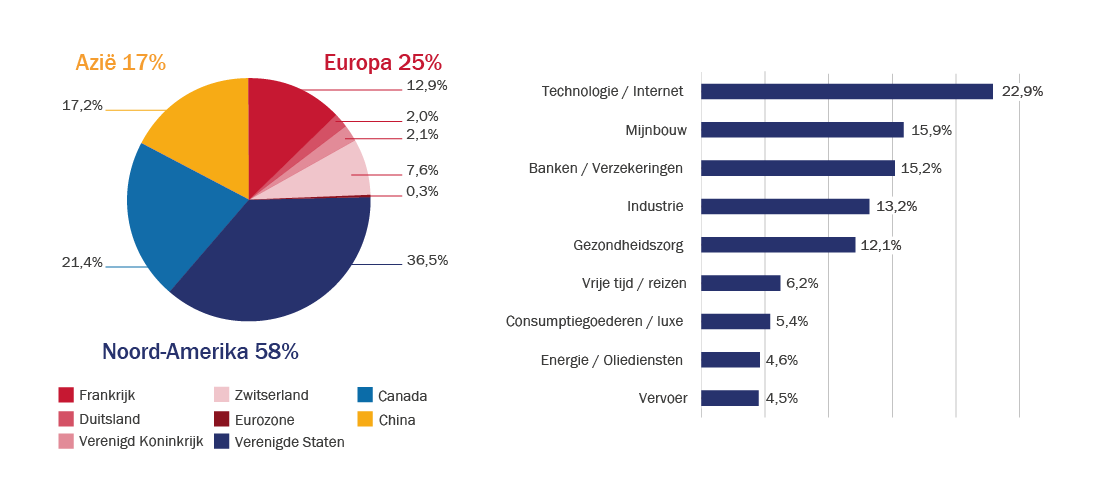
Tijdens de rally van de indexen werd een geleidelijke strategie van winstnemingen toegepast. Sommige cyclische aandelen werden afgebouwd en de allocatie aan de automobielsector werd volledig verkocht met de exit van Magna International (fabrikant van uitrustingsgoederen) en de Chinese fabrikant Great Wall Motor. Tegelijkertijd werden aandelen met een meer defensief profiel, vooral die in de gezondheidszorg en goudwinning, versterkt. Wij hebben ook bepaalde technologie-aandelen licht versterkt na een correctie aan het einde van het jaar en dit tegen aantrekkelijke instapniveaus. In deze periode zijn we in een nieuwe industriële positie ingestapt, de Franse spoorweggroep Alstom, een belangrijke speler op het gebied van duurzame mobiliteit. De geografische blootstelling verschoof lichtjes ten voordele van Europa, dat eind december 25% van de aandelenportefeuille uitmaakte, terwijl Noord-Amerika en China goed waren voor respectievelijk 58% en 17%.
Bron : Rothschild & Co Asset Management Europe, 31/12/2020.
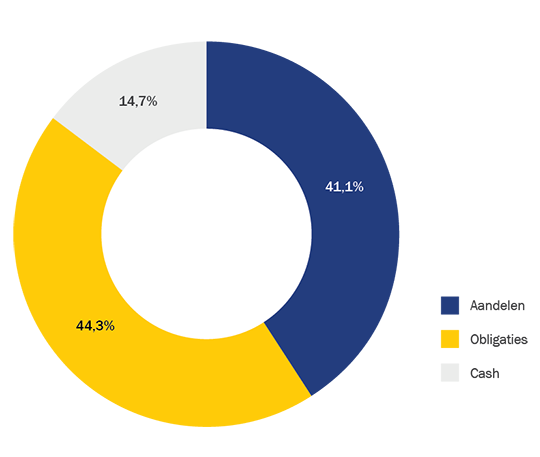
In het vierde kwartaal is de blootstelling aan aandelen licht gestegen tot 41%. De obligatiepocket daalde tussen eind september en eind december sterk van 50% tot 44%.
Bron : Rothschild & Co Asset Management Europe, 31/12/2020.
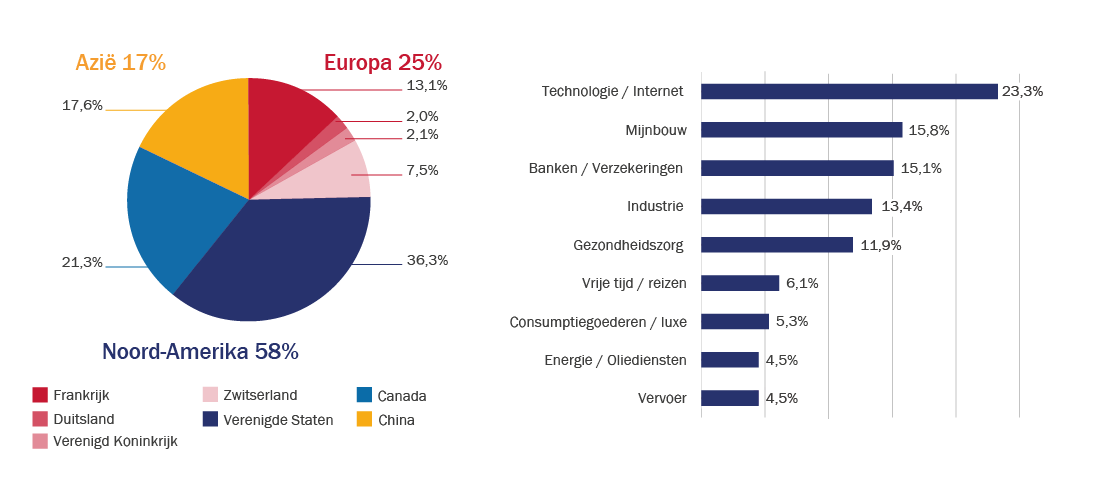
De aandelenportefeuille binnen R-co Valor Balanced is een afspiegeling van die van R-co Valor. De uitgevoerde bewegingen en de positionering zijn dus identiek. Op sectorniveau staat technologie op de eerste plaats, net als vorig kwartaal, mijnbouw op de tweede plaats, terwijl banken en verzekeringsmaatschappijen naar de derde plaats opschuiven.
Bron : Rothschild & Co Asset Management Europe, 31/12/2020.
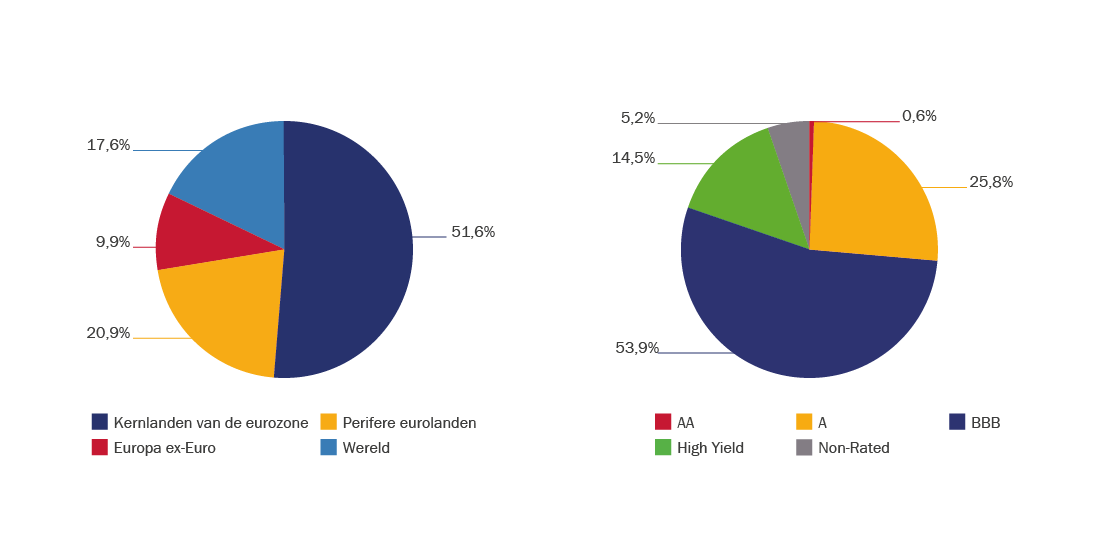
Het wegnemen van onzekerheden over de “Brexit”, de aankondigingen van de ECB en de hoop op een Amerikaans stimuleringspakket ondersteunden de markt, waarbij beleggers steeds meer blootgesteld werden aan het risicovolle segment van de activaklasse. De primaire markt toonde zich in de loop van het jaar bijzonder dynamisch in Europa, met voor 382 miljard EUR [5] aan Investment Grade uitgiftes. Uiteraard wordt verwacht dat de volumes in de komende maanden zullen dalen, na een recordjaar 2020. Emittenten profiteren momenteel van uiterst gunstige financieringsvoorwaarden. Investment Grade [6] heeft zijn rendement dicht bij 0% zien komen, terwijl High Yield [7] zijn niveau van het begin van het jaar heeft benaderd. In deze context was het van essentieel belang geworden weer enige manoeuvreerruimte te krijgen door de blootstelling te verminderen. In de obligatieportefeuille van het fonds werden effecten verkocht die sterk afhankelijk zijn van de conjunctuurcyclus of van de ontwikkeling van de gezondheidstoestand en die het vooral de laatste weken van het jaar goed hebben gedaan (Carnival 2029, Novafives 2025, Sarens 2027, enz.), titels met korte looptijd en een laag rendement en bepaalde High Yield posities. Anderzijds werden, hoofdzakelijk op de primaire markt, beleggingen gedaan in effecten met een veerkrachtig profiel. Deze herpositionering is bedoeld om ons de ruimte te geven snel te kunnen handelen in geval van een paradigmaverschuiving. Bovendien werd een deel van de High Yieldblootstelling afgedekt.
[5] Bron : Morgan Stanley, December 2020
[6] Schuldbewijzen uitgegeven door bedrijven of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor’s.
[7] High Yield of Hoogrentende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Hun financiële rating is lager dan BBB- op de schaal van Standard & Poor’s.
Bron : Rothschild & Co Asset Management Europe, 31/12/2020.
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.


