
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Het tweede kwartaal van het jaar stond in het teken van nieuwe records op de aandelenmarkten. Zo stond de S&P 500 (uitgedrukt in dollar) eind juni 14,4% hoger, terwijl de Euro Stoxx 50 en de Nasdaq respectievelijk 14,4% en 12,5% gestegen waren[1]. China daarentegen nam een adempauze door een verstrakking van het monetaire beleid en de Partij die een hardere toon aansloeg. Ze wil immers haar macht laten zien ter gelegenheid van haar honderdste verjaardag.
Wat de pandemie betreft, komt de vaccinatie stilaan op kruissnelheid. Tot dusver heeft 24% van de wereldbevolking ten minste één dosis van een Covid-19 vaccin gekregen. Dat cijfer is tamelijk veelbelovend, maar het moet worden genuanceerd, aangezien slechts 1% van de bevolking in lage-inkomstenlanden ten minste één dosis heeft gekregen[2]. Bovenop de uitdaging om de armste landen te vaccineren, duiken er meerdere varianten op, waardoor het aantal nieuwe besmettingen toeneemt, zelfs in landen met een hoge vaccinatiegraad zoals Israël of het Verenigd Koninkrijk.
Tegelijkertijd blijven de diverse stimulusplannen van de regeringen het herstel kracht bijzetten. In de Verenigde Staten lijkt Joe Biden na wekenlange onderhandelingen tussen de twee partijen eindelijk een akkoord uit de brand te hebben gesleept over zijn infrastructuurplan van meer dan 1000 miljard dollar. Opmerkelijk is dat het plan niet zal worden gefinancierd met een belastingverhoging, wat bij de Republikeinen op een njet stuitte, maar door een scherpere controle op de inning ervan. In Europa zullen de middelen die voorzien zijn in het herstelplan van 750 miljard euro vanaf juli worden uitgekeerd aan de verschillende economieën van de lidstaten die ervan gebruik kunnen maken. Hoewel het een jaar heeft geduurd voor het proces op gang kwam (de overeenkomst tussen de aangesloten landen dateert van juli jongstleden), is het nu effectief en zou dit het economisch herstel in de eurozone duidelijk ten goede moeten komen.
De centrale banken, die nog steeds tussenbeide komen, lijken niettemin geleidelijk te kiezen voor een normalisering. In China, dat vooruitloopt in de cyclus, begint de People’s Bank of China haar monetair beleid nu al te verstrakken. De Fed van zijn kant blijft een evenwichtsoefening doen en moet een versoepelend discours zien te verzoenen met de inflatievrees van de markt. De FOMC[3] sloeg tijdens haar jongste comité een hardere ‘hawkish’ toon aan[4] en mikt nu op twee renteverhogingen in 2023, volgens de dot plot projecties. De inflatieverwachtingen werden trouwens opwaarts bijgesteld, en zouden tegen eind 2021 moeten uitkomen op 3,4%.
In Europa blijft de ECB de meest versoepelende centrale bank, omdat deze regio achterloopt op de andere twee voornoemde landen. Christine Lagarde heeft onlangs gezegd dat een verstrakking van het monetaire beleid voorbarig zou zijn en een risico zou vormen voor de inflatievooruitzichten en het economisch herstel dat we nu zien.
[1] Bron: Bloomberg, 30/06/2021.
[2] ourworldindata, 30/06/2021.
[3] Federal Open Market Committee, een orgaan van de Amerikaanse centrale bank.
[4] Een positie die wijst op een minder versoepelend monetair beleid om de inflatie te bestrijden.
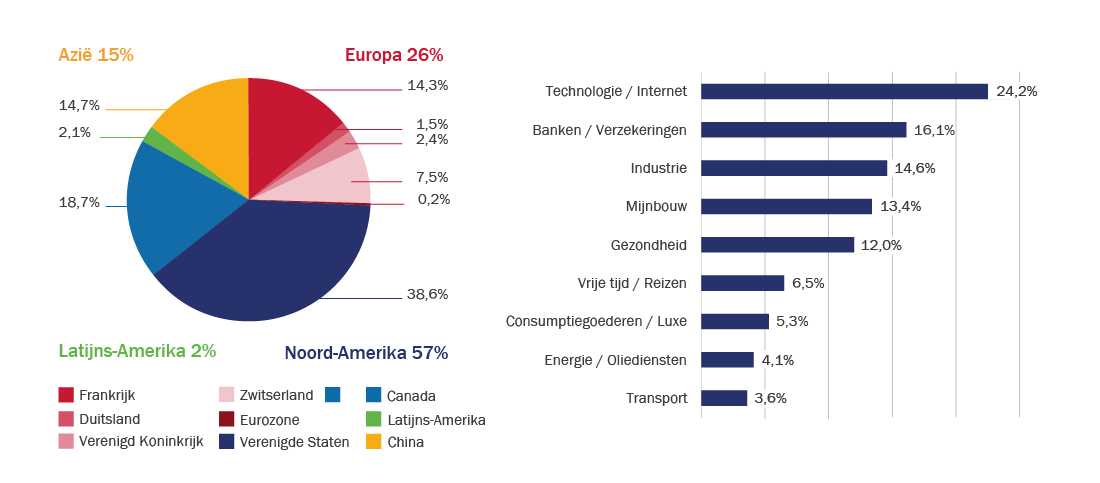
In dit kader had R-co Valor eind juni een netto-aandelenblootstelling van 84%. In het tweede kwartaal leverden de mijnbouw- en de technologiesector de sterkste bijdrage tot het resultaat. Die eerste sector spon garen bij de explosieve stijging van de grondstoffenprijzen en vooral bij de sterke belangstelling van beleggers voor koper. Dankzij de terugval van de Amerikaanse rentevoeten kon de tweede sector tijdens deze periode herleven. De vrijetijds- en de dienstensector leverde daarentegen de zwakste bijdrage, omdat deze sector te lijden heeft onder de opkomst van virusvarianten en mogelijke nieuwe grenssluitingen. Voor wat de bewegingen in het fonds betreft, werd er winst genomen op cyclische waarden[1] die in de loop van het kwartaal en sinds het begin van het jaar sterk opveerden. De posities in mijnbouwaandelen die profiteerden van de aantrekkende vraag in het licht van soms instabiele productie werden gedeeltelijk verkocht. Dat gold ook voor de energieaandelen, met een afbouw van de positie in Canadian Natural Resources en de verkoop van Suncor. De OPEC+[2] laat momenteel, ondanks een stapsgewijze verhoging van de productie, een deel van haar reserves onbenut. Ook de positie van in IBM werd na de opleving van het aandeel volledig verkocht en in mindere mate werd er winst genomen op ABB, na de publicatie van beter dan verwachte cijfers. Wat de aankopen betreft, hebben de voorzichtige houding van de Chinese overheid en de verstrakking van de regelgeving ons de gelegenheid gegeven om bepaalde posities met solide fundamentals (Ping An, New Oriental Education, Kingsoft, enz.) tactisch op te trekken. We hebben ook onze posities in de vliegtuigbouwer Airbus verhoogd, omdat het aandeel bijzonder goed geplaatst lijkt om te profiteren van het herstel. Verder werden er nog twee nieuwe lijnen opgenomen in de portefeuille: (1) MercadoLibre, een e-commerceplatform dat vooral in Latijns-Amerika actief is en ook betalings- en kredietdiensten aanbiedt die bijzonder interessant zijn in een regio die tot dusver weinig bankdiensten had. (2) Coinbase, een platform om cryptovaluta te verhandelen. Dankzij deze belegging kunnen we inspelen op het toenemende handelsvolume in deze ‘nieuwe’ activa en op de kansen die ontstaan door de opkomst van decentrale financiële oplossingen. Het platform, dat 56 miljoen gebruikers telt, biedt diensten aan die zijn toegespitst op zowel particulieren als bedrijven en financiële instellingen.
Voorlopig blijven we belegd in cyclische aandelen. We bouwen echter wel posities in bepaalde aandelen af wanneer ons dat aangewezen lijkt. Het fonds is momenteel goed geplaatst voor een terugkeer van de inflatie, met name via zijn blootstelling aan grondstoffen. Onze blootstelling aan financiële waarden lijkt ook goed gekozen in een bijzonder gunstige omgeving volgend op de stresstests. Dat valt samen met aanzienlijke inkopen van eigen aandelen die worden bekendgemaakt en forse dividendverhogingen. Tot slot leek onze blootstelling aan Europa, die op het hoogste peil in tien jaar staat, ons aangewezen omdat de regio de komende maanden haar achterstand zou moeten inlopen.
Wat heeft de rest van het jaar nog in petto? De macro-economische cijfers blijven over het algemeen positief verrassen. Er wordt liquiditeit geïnjecteerd via de verschillende herstelplannen, die naar de beoogde economieën zou moeten stromen, maar ook meer algemeen naar hun handelspartners. Vanuit micro-economisch oogpunt worden de winstverwachtingen nog steeds opwaarts bijgesteld, met naar verwachting +50% in Europa en +35% in de Verenigde Staten[3]. Er is echter een schaduwzijde. Als de inflatie zo hoog blijft, zou de Fed wel eens gedwongen kunnen worden om sneller dan de markten verwachten haar beleid te verstrakken. Meer nog dan de evolutie van de grondstoffenprijzen, zullen de arbeidsmarkt en de stijgende huurprijzen de komende maanden de cijfers zijn die wein de Verenigde Staten in de gaten moeten houden.
[1] Cyclische aandelen zijn sterk conjunctuurgevoelig. Zij profiteren dus voluit van herstel- en groeifasen, maar zij worden ook als eerste getroffen wanneer er een recessie ontstaat.
[2] Organisatie van olie-exporterende landen plus haar partnerlanden. De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.
[3] Bron: JP Morgan, 30/06/2021.
Bron : Rothschild & Co Asset Management Europe, 30/06/2021.
In het eerste kwartaal is de aandelenblootstelling van het fonds licht gestegen, tot 42%. Het obligatiegedeelte is eind juni stabiel gebleven op 50%.

Bron : Rothschild & Co Asset Management Europe, 30/06/2021.
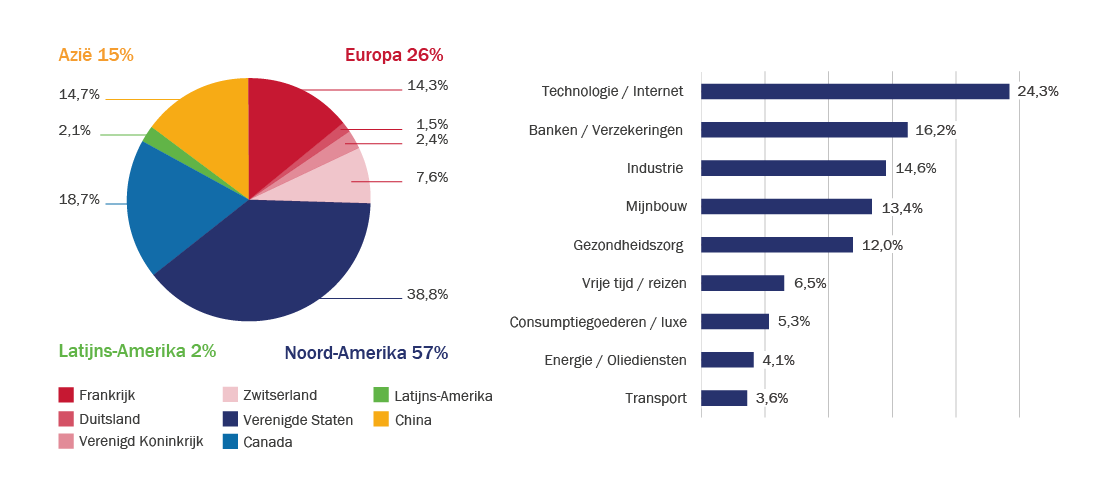
De aandelenportefeuille binnen R-co Valor Balanced is een afspiegeling van die van R-co Valor. De uitgevoerde bewegingen en de positionering zijn dus identiek. Op sectorniveau staat technologie op de eerste plaats, net als vorig kwartaal, mijnbouw op de tweede plaats, terwijl banken en verzekeringsmaatschappijen naar de derde plaats opschuiven.
Bron : Rothschild & Co Asset Management Europe, 30/06/2021.
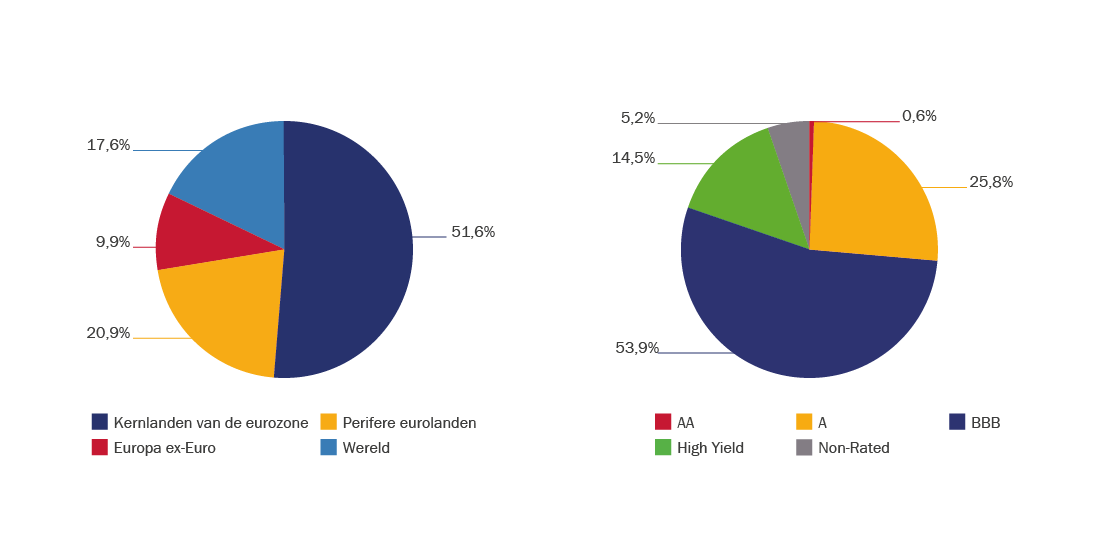
In het tweede kwartaal zagen we dat de rentes op Amerikaanse overheidsobligaties op een keerpunt zaten. Ze daalden met 27 basispunten tot 1,46% eind juni[1]. In Europa evolueerden ze in de tegenovergestelde richting, als gevolg van de verwachtingen van beleggers omtrent een herstel van de groei en de inflatie. De ECB had toegezegd om fors meer activa op te kopen als reactie op de steiler wordende rentecurve[2], hoewel één derde van de beleggers van mening is dat het PEPP[3] niet ten volle zal worden benut. Ondanks de recente stijging mogen we niet vergeten dat de rentevoeten desondanks historisch laag blijven. We kijken eerder naar het tempo waarin ze evolueren in plaats van naar hun absolute niveau. Een te snelle stijging zou de centrale banken ertoe kunnen aanzetten om hun monetair beleid vroeger dan verwacht bij te stellen, wat tot grote instabiliteit op de markten zou kunnen leiden. Op de primaire markt droogt de geldstroom naar Investment Grade[4] obligaties geleidelijk op, met nihil uitgiftepremies. Het High Yield segment[5] is bijzonder dynamisch en beleeft momenteel een recordjaar wat emissies betreft. Terwijl de ‘Fallen Angels[6]‘ het thema van 2020 waren, wordt 2021 het thema van de ‘Rising Stars[7]‘. In het obligatiegedeelte van het fonds is de blootstelling relatief stabiel gebleven, hoewel er bewegingen werden doorgevoerd in de onderliggende activa. Er werd kortlopend papier verkocht dat weinig rendement biedt en er werden vooral beleggingen gedaan op de primaire markt. Het aandeel van bedrijfsobligaties is de afgelopen maanden iets toegenomen. De markt in dit segment was bijzonder levendig, vooral in de vastgoedsector. Er werden aankopen gedaan in het High Yield segment, waarbij de blootstelling echter stabiel bleef op ongeveer 13%. Aangezien er de laatste tijd bijzonder veel emissies in deze ratingcategorie zijn geweest, zijn we bijzonder selectief en letten we op parameters zoals de omvang van het bedrijf, zijn trackrecord, schuldenlast en ook zijn positionering in de cyclus.
[1] Bron: Bloomberg, 31/06/2021.
[2] Een fenomeen dat optreedt wanneer schuldeisers hogere risicopremies vragen voor om hun geld over langere periodes uit te lenen.
[3] Pandemic emergency purchase programme (PEPP), een tijdelijk opkoopprogramma voor activa dat tijdens de gezondheidscrisis van 2020 werd opgestart.
[4] Schuldinstrumenten die worden uitgegeven door ondernemingen of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor’s.
[5] ‘High Yield’ of hoogrentende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Zij hebben op de ratingschaal van Standard & Poor’s een kredietrating van lager dan BBB-. [6] Gevallen engelen, voorheen Investment Grade obligaties, die nu als speculatief worden beschouwd.
[7] Rijzende sterren: obligaties die als speculatief worden beschouwd met een hoog reratingpotentieel naar de Investment Grade categorie. De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.
Bron : Rothschild & Co Asset Management Europe, 30/06/2021.
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.


