
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
De uitzonderlijke steunmaatregelen die de regeringen en centrale banken sinds maart hebben genomen, hebben ervoor gezorgd dat het derde kwartaal gekenmerkt werd door een herstel. De resoluut euforische zomerperiode werd getemperd door een sombere maand september. De aanpak van de Amerikaanse presidentsverkiezingen, gekoppeld aan het schrikbeeld van een tweede besmettingsgolf, woog op de markten. De sterke macro-economische publicaties en de vaccinvooruitzichten op de korte termijn, die beide de drijvende krachten waren in het eerste deel van het kwartaal, waren niet voldoende om de politieke en gezondheidsonzekerheden aan het begin van het schooljaar te compenseren.
Het economisch herstel vordert in een gefragmenteerd tempo, waarbij China het voortouw neemt. Naast het feit dat China sinds midden augustus bijna geen nieuwe Covid-19 gevallen meer heeft, is het de enige grote economie die in staat is om een positieve groei voor het jaar te voorspellen (+1,9% volgens het IMF). Hoewel de consumptie van huishoudens zich heeft hernomen, blijft ze bleekjes uitvallen (+0,5% in augustus over een jaar) en als een donkere schaduw boven de situatie hangen. In de Verenigde Staten wegen de politieke risico’s op het sentiment van de beleggers, ondanks de tamelijk bemoedigende macro-economische cijfers (de werkloosheid is sterk gedaald tot 7,9%, de PMI composite-index(1) staat op 55,4) en een uiterst ondersteunende centrale bank. De Amerikaanse verkiezingen staan nu centraal in het debat. Naast de keuze van de nieuwe president vormt ook de meerderheid in de Senaat, die nu in handen is van de Republikeinen, een echte uitdaging. Een zogenaamde “Blue Wave(2)” zou Joe Biden in staat stellen om de belastingen te verhogen in overeenstemming met zijn programma, maar ook om een substantieel plan door te voeren om de Amerikaanse economie te ondersteunen. In Europa is de angst gericht op het risico op een tweede besmettingsgolf, waardoor sommige landen gedwongen zijn hun grondgebied gedeeltelijk te sluiten. De macro-economische cijfers zijn gemengd, met enerzijds een vertraging van de PMI’s (50,4 in september tegenover 51,9 in augustus) en anderzijds een index van het beleggersvertrouwen (ZEW) die in september op het hoogste niveau stond sinds de jaren 2000.
(1) Inkoopmanagersindex, een indicator die het vertrouwen van inkoopmanagers in een sector weergeeft. Boven de 50 duidt het op een uitbreiding van de activiteit, minder dan 50, een inkrimping. De samengestelde index groepeert de industrie en de dienstensector.
(2) Een situatie waarin de Democraten het Witte Huis en de Senaat zouden winnen.
Binnen de portefeuille van R-co Valor is de blootstelling aan aandelen sinds eind juni lichtjes gestegen van 82% tot 83% eind september. Tactische versterkingen werden doorgevoerd, voornamelijk op cyclische waarden en aandelen in de gezondheidssector. Deze laatste heeft de afgelopen weken, onder druk, ondermaats gepresteerd in de aanloop naar de Amerikaanse verkiezingen. Er zijn aankoopmogelijkheden ontstaan op aandelen als Biomarine en AstraZeneca. Ook cyclische aandelen(3) zoals The Walt Disney Company werden versterkt. De groep werpt zich geleidelijk aan op als speler in de video-on-demand sector en heeft nu wereldwijd meer dan 100 miljoen klanten op hun streaming platformen. Tegelijkertijd is binnen de portefeuille een strategie van winstneming geïmplementeerd gedurende de gehele rally van de indexen tijdens de zomerperiode. De technologieaandelen in portefeuille werden, na de wonderbaarlijke prestatie van de Nasdaq (+ 31% YTD per einde augustus), gedeeltelijk verkocht op posities als Alphabet en Tencent. De mijnaandelen (Ivanhoe Mines en Agnico Eagle Mines) werden ook afgetopt om hun gewicht in het fonds te beperken na hun sterke stijging.
(3) Cyclische aandelen zijn sterk gecorreleerd met economische cycli. Ze profiteren dus enorm van perioden van herstel en expansie, maar worden ook als eersten getroffen door een economische vertraging.
In de aanloop naar de Amerikaanse verkiezingen zal de volatiliteit op de markten hoog blijven. Het risico dat de resultaten door Donald Trump worden aangevochten, onder het mom van mogelijke fraude in verband met het stemmen per post, mag niet over het hoofd worden gezien. Deze laatste heeft namelijk geweigerd zijn macht over te dragen ingeval hij na de verkiezingen tot verliezer wordt uitgeroepen. Het niveau van de VIX(4) lijkt er echter op te wijzen dat beleggers al rekening hebben gehouden met deze mogelijkheid, althans gedeeltelijk. In het geval van een “Blue Wave” geloven we dat de kans beperkt is dat Joe Biden onmiddellijk een aanzienlijke belastingverhoging doorvoert, omdat het risico op een vertraging van het economisch herstel van het land te groot is. Bovendien zal een vaccin tegen Covid-19, dat begin 2021 wordt verwacht, een ondersteuning zijn voor de markten, en meer in het bijzonder voor de cyclische aandelen, die in het tweede kwartaal het belangrijkste aandachtspunt vormden van de beleggingen in R-co Valor.
(4) Volatiliteitsindicator voor de Amerikaanse financiële markt.
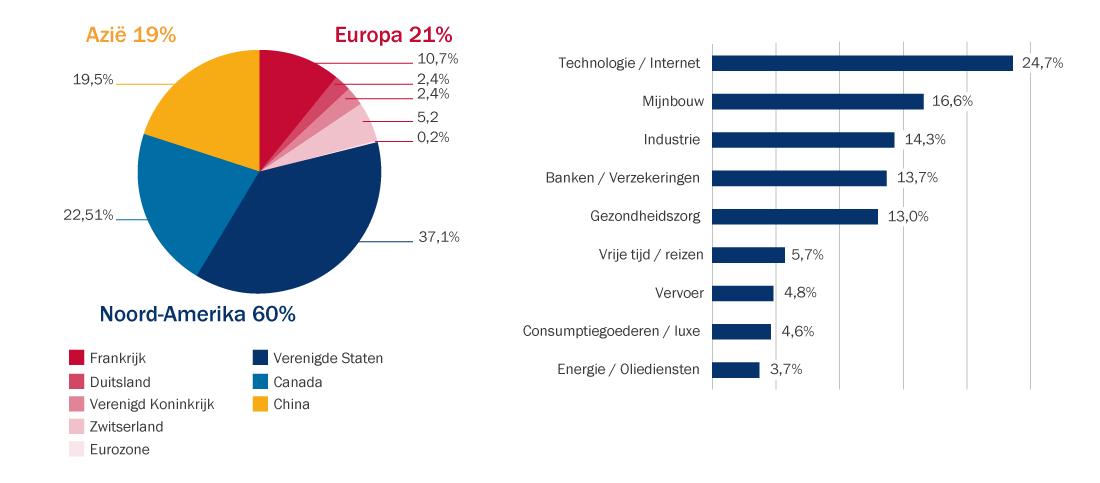
Bron : Rothschild & Co Asset Management Europe, 30/09/2020. De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
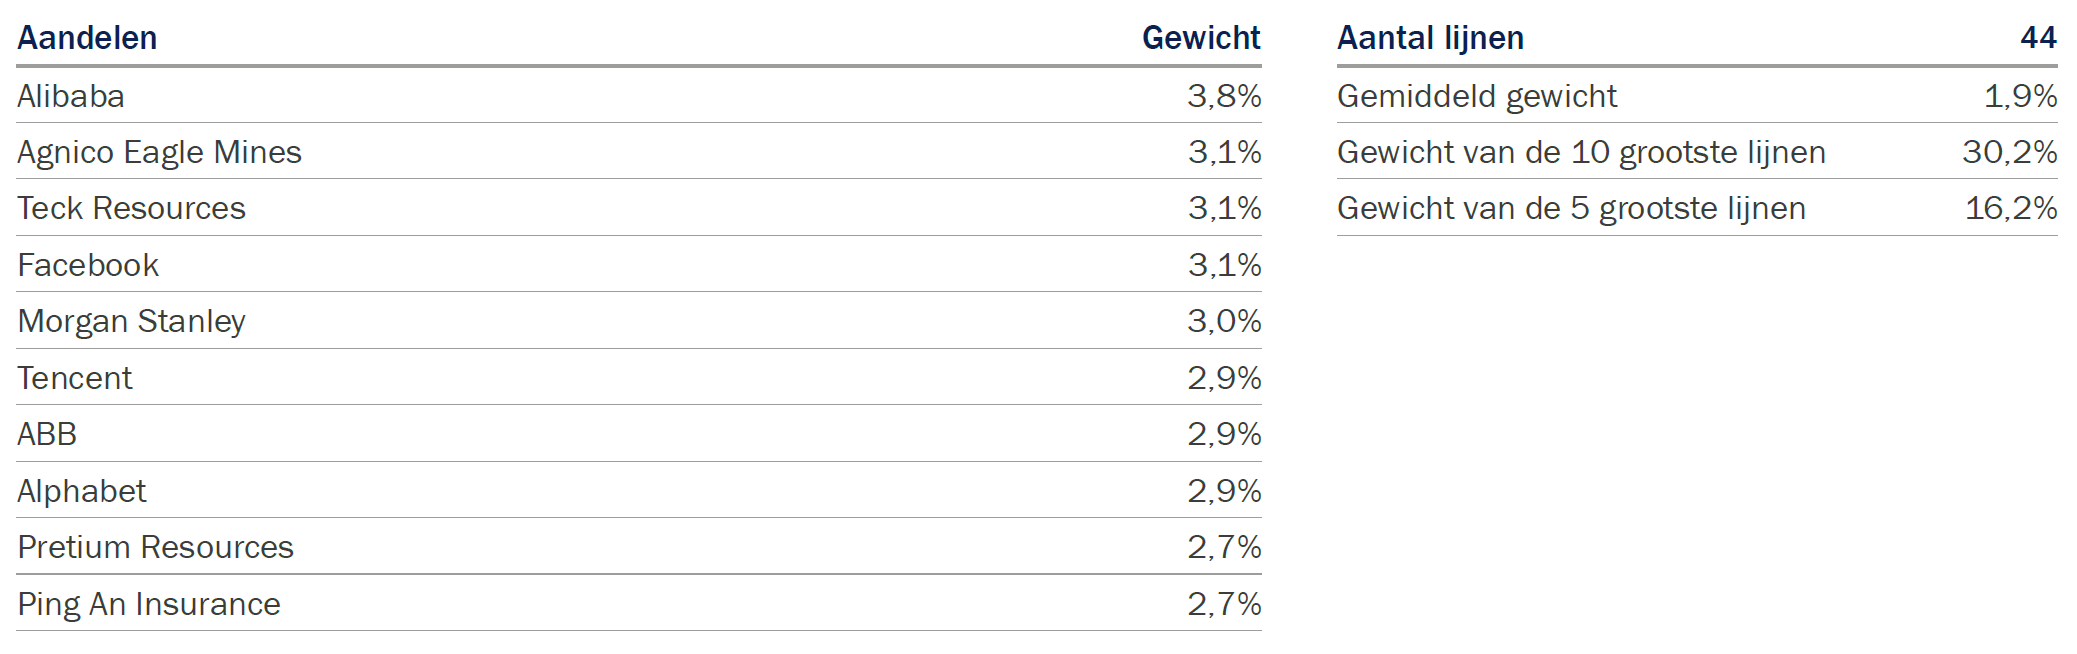
Bron: Rothschild & Co Asset Management Europe, 30/09/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Portfolio-allocatie
In de loop van het derde kwartaal is de blootstelling aan aandelen marginaal gestegen tot 41%. In vergelijking met eind juni is de obligatieportefeuille stabiel gebleven op ongeveer 50%.
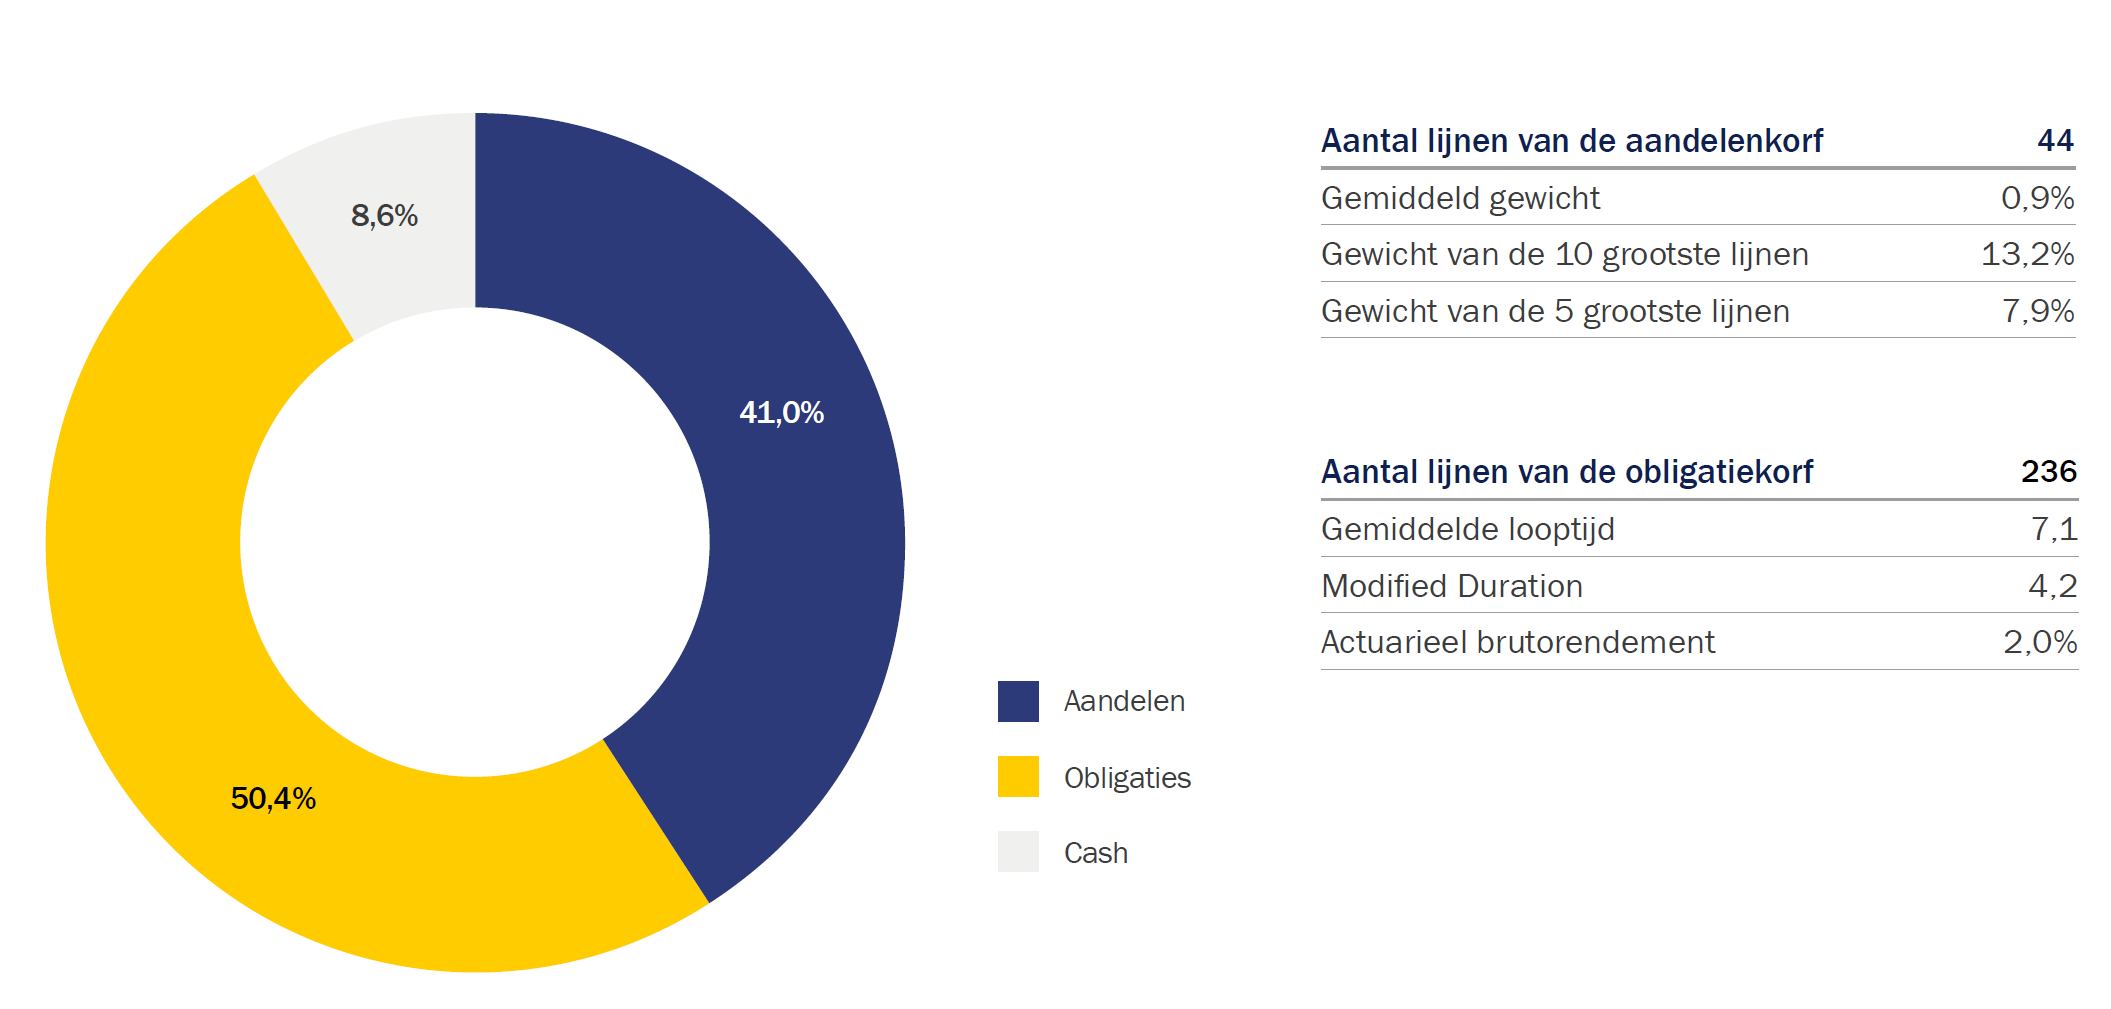
Bron: Rothschild & Co Asset Management Europe, 30/09/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Ter herinnering, het aandelengedeelte van R-co Valor Balanced repliceert de R-co Valor allocatie. De uitgevoerde bewegingen en de positionering zijn identiek en de aandelenallocatie bedraagt zoals hierboven aangegeven 41%.
Aan het einde van dit kwartaal blijft de technologie- en internetsector de grootste positie binnen het aandelengedeelte. De mijnbouw won twee plaatsen en steeg naar de tweede plaats, terwijl de industrie een stap terugdeed en de top drie vervolledigt. De gezondheidssector, die voorheen op de derde plaats stond, is nu de 5e positie in de portefeuille.
Geografisch gezien blijft de blootstelling relatief stabiel met een zeer lichte herweging van Noord-Amerika ten gunste van Europa. Er werd echter geen significante verschuiving doorgevoerd.
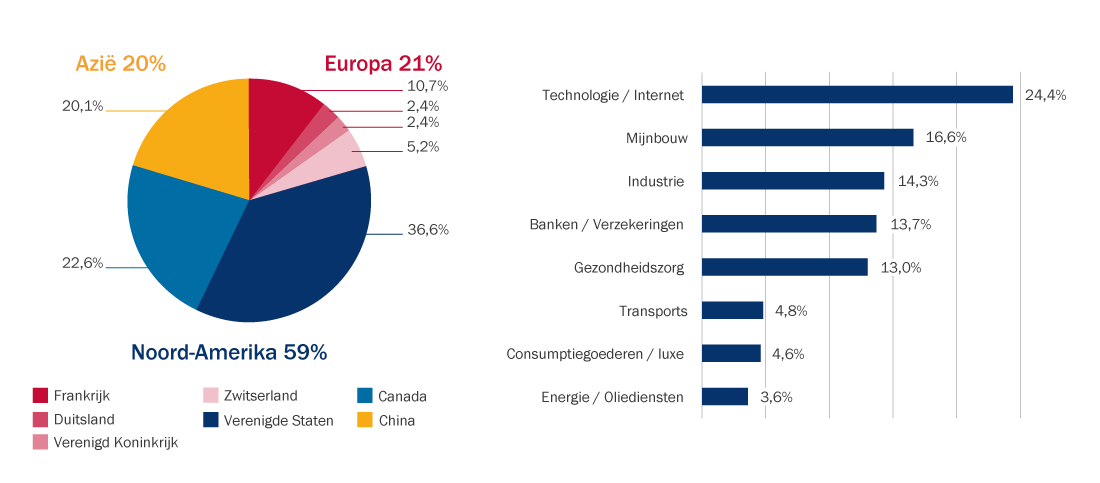
Bron: Rothschild & Co Asset Management Europe, 30/09/2020.
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Net als de aandelenmarkten kenden de obligatiemarkten in het derde kwartaal een wals in twee tijden. Na een spannende zomer (in euro genoteerde Investment Grade obligaties presteerde 2% in deze periode, High Yield 2,6%), bleek september meer gematigd. In Europa wogen de toename van het aantal gevallen van Covid-19, de aankondiging van nieuwe beperkingen en de onzekerheid over het economisch herstel op de kredietmarkt. Wat betreft de emissies sinds het begin van het jaar blijven de cijfers consistent: 346 miljard euro voor Investment Grade (niet-financiële), een stijging van 25% ten opzichte van een jaar. Tegelijkertijd profiteren de perifere landen, met name Italië, van het nog steeds zeer accommoderende beleid van de ECB en het lage renteklimaat. De stabiliteit van de regering na de regionale verkiezingen leidde tot een daling van het Italiaanse tienjaarsrente met 29 basispunten tot 0,87%.
Binnen de obligatieportefeuille werd het risico tijdens het derde kwartaal afgebouwd. De blootstelling aan High Yield en Non-Rated obligaties werd teruggebracht van 23% eind juni tot 19% eind september. Als gevolg daarvan werden bepaalde lijnen met onbeduidende bijdragen verkocht en werden effecten met een aanzienlijke weging afgetopt. De terugkeer van de volatiliteit in september heeft ervoor gezorgd dat het obligatiegedeelte opnieuw kon profiteren van uitgiftepremies.
Profiterend van deze trend werd voornamelijk op de primaire markt belegd, met een voorkeur voor in euro’s uitgegeven Investment Grade-obligaties met een veerkrachtig profiel. Als gevolg daarvan is de obligatieblootstelling teruggebracht tot 50% van het fonds.
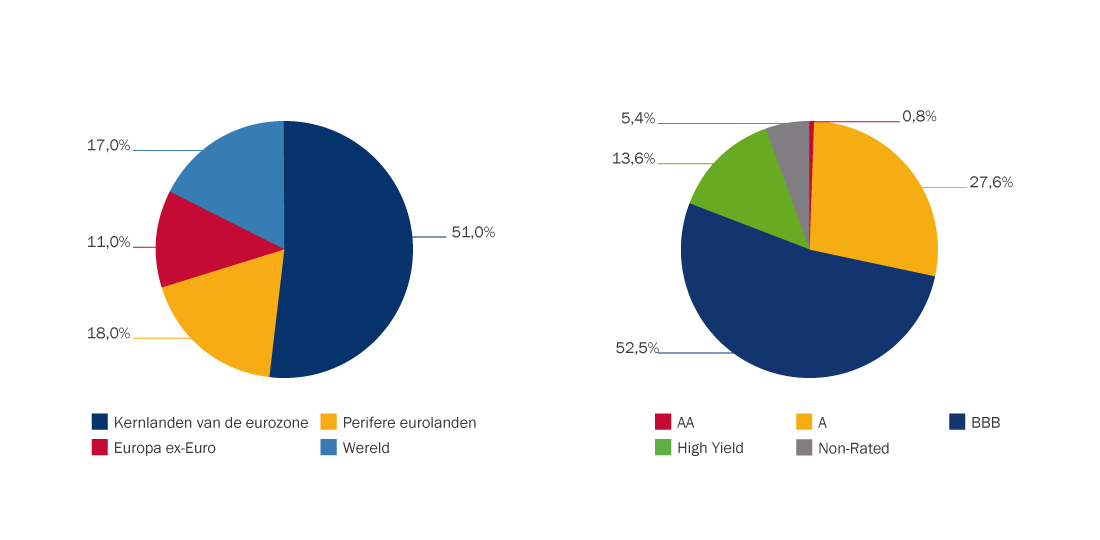
Bron: Rothschild & Co Asset Management Europe, 30/09/2020.
(5) Schuldbewijzen uitgegeven door bedrijven of overheden met een rating tussen AAA en BBB- op de Standard & Poor’s schaal. (6) High Yield of hoogrenderende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Hun financiële rating is lager dan BBB- op de Standard & Poor’s schaal. De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.


