
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

General Partner, Head of Fixed Income

Global Equities Portfolio Manager
De aandelenmarkten sloten het jaar op een positieve noot af, ondanks het nieuws over de Omikronvariant. Aan het eind van het boekjaar tekende de MSCI All Country World Index een positief resultaat op van +16,80%, vooral dankzij de Verenigde Staten (S&P 500 steeg +26,9% in dollar) en Europa (Euro Stoxx 50 steeg +21% in euro). De opkomende landen kregen echter klappen (MSCI Emerging verloor -4,6%)(1) als gevolg van de sterke inflatiedruk en de steunmaatregelen van de overheden die vaak werden afgebouwd.
De aandelenmarkten sloten het jaar op een positieve noot af, ondanks het nieuws over de Omikronvariant. Aan het eind van het boekjaar tekende de MSCI All Country World Index een positief resultaat op van +16,80%, vooral dankzij de Verenigde Staten (S&P 500 steeg +26,9% in dollar) en Europa (Euro Stoxx 50 steeg +21% in euro). De opkomende landen kregen echter klappen (MSCI Emerging verloor -4,6%)[1] als gevolg van de sterke inflatiedruk en de steunmaatregelen van de overheden die vaak werden afgebouwd. Beleggers pikten al snel het nieuws over de Omikronvariant op. Het lijkt nu zeker dat deze nieuwe variant erg besmettelijk is, zelfs bij mensen die dubbel gevaccineerd werden. Dit wordt echter getemperd door twee factoren: 1) de meerderheid van de besmette personen heeft milde symptomen, 2) het vaccin blijkt bescherming te bieden tegen de ernstigste gevolgen van de ziekte. Eerder dan een reële bedreiging voor de gezondheidstoestand beschouwen veel beleggers Omikron nu als een factor die de inflatie kan aanwakkeren, omdat het virus de knelpunten in de aanvoerketen alleen maar verergert.
De centrale banken gaan stilaan hun versoepelend beleid afbouwen en kiezen geleidelijk voor de normalisering. Zo kondigde de FED in december aan dat ze sneller zou gaan taperen[2], zorgde de BoE[3] voor een verrassing door haar beleidsrente tot 0,25% te verhogen, en gaf de ECB[4] ten slotte aan dat ze haar PEPP-noodopkoopprogramma vanaf maart 2022 zou stopzetten. Hoewel de marktdeelnemers nerveus zijn vóór elke bijeenkomst, lijken ze zich op dit moment weinig zorgen te maken over de afbouw van de liquiditeit. Ze hebben echter meer aandacht voor de stijgende beleidsrentevoeten, vooral in de Verenigde Staten, waar een eerdere maar vooral agressiever dan verwachte renteverhoging een van de belangrijkste marktrisico's voor 2022 kan worden.
In China werd tijdens de bijeenkomst van het Politburo vastgesteld dat de autoriteiten hun houding drastisch hebben aangepast. De Chinese Communistische Partij heeft haar bezorgdheid geuit over de zwakke binnenlandse vraag. Ze besloot om de reserveverplichting voor de banken te verlagen, waardoor 188 miljard dollar aan liquiditeit vrijkwam. Bovendien wil men vooral de groei en de binnenlandse consumptie aanzwengelen, waardoor het regelgevingsrisico relatief is afgenomen.
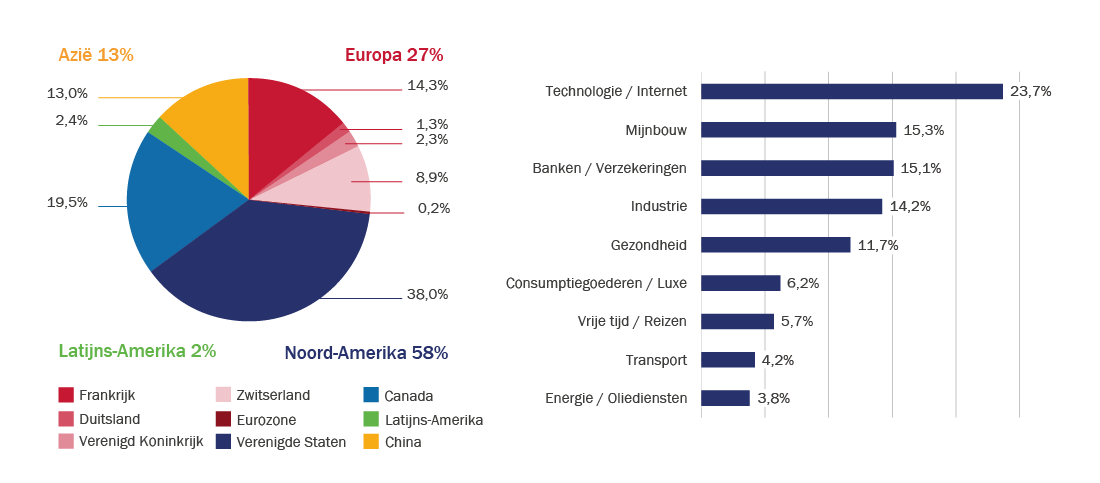
Aan het einde van dit bewogen kwartaal heeft R-co Valor een netto-aandelenblootstelling van 86%. In het vierde kwartaal leverden de luxe- en de mijnbouwsector de beste bijdrage tot het resultaat. In die laatste sector steken vooral de goudmijnaandelen er bovenuit, voornamelijk dankzij de overname van Pretium door Newcrest, maar doet ook de gediversifieerde mijnbouwcomponent het goed. Ivanhoe Mines en Teck Resources, die respectievelijk koper en gediversifieerde grondstoffen produceren, zorgen voor de vijf beste bijdragen tot het resultaat, dankzij de hoge mineralenprijzen. De beperkende maatregelen en het Chinese 'zero Covid' beleid hebben consequenties gehad voor de sector vrijetijdsbesteding/diensten, die samen met de technologiesector de zwakste bijdrage levert tot de prestaties.
Wat de bewegingen binnen het fonds betreft, werden er opportunistisch posities verhoogd, en werd tegelijkertijd het meest cyclische gedeelte afgebouwd. Er werd winst genomen op sommige aandelen, met name uit de grondstoffensector (Canadian Natural Resources), de industrie (Bombardier) en de financiële sector (Capital One). Ook de luxesector kreeg klappen na zijn prestaties in de loop van het kwartaal. Er werd in beperkte mate bijgekocht in aandelen uit de technologiesector (Alibaba, Uber) en ook in de Europese industriële sector met Alstom[5].
Wanneer we kijken naar de uitdagingen voor 2022, staan inflatie en het beleid van de centrale banken bovenaan de lijst. Afgezien van de eenvoudige normalisering van het monetaire beleid, beginnen beleggers zich steeds meer zorgen te maken over het tempo waarin de beleidsrente wordt opgetrokken. Hoewel Jerome Powell tot dusver een vrij vlotte evenwichtsoefening maakt, zou een hoger dan verwachte renteverhoging het conjunctuurherstel in belangrijke mate kunnen aantasten. Er zijn echter factoren die de aandelenmarkten in de komende maanden lijken te ondersteunen, in de eerste plaats de macro-economische cijfers, die opnieuw verrassend sterk zijn. De overheden laten zich niet onbetuigd en de herstelplannen blijven geld kanaliseren naar de verschillende regio's. Bovendien hebben de Amerikaanse huishoudens veel cash opgebouwd en willen de bedrijven hun voorraden opnieuw opbouwen. Dat zijn twee krachtige drijfveren die het herstel in stand kunnen houden. Ook de bedrijfsresultaten in het laatste kwartaal van 2021 zullen we opvolgen, aangezien deze positief kunnen verrassen en de markt sterk kunnen ondersteunen.
Redactie afgerond op 7 januari 2022
[1] Prestaties in lokale valuta.
[2] Tapering verwijst naar de geleidelijke afbouw van de monetaire versoepeling door de centrale banken. [3] Bank of England (Britse centrale bank)
[4] Europese Centrale Bank De vermelde cijfers hebben betrekking op de afgelopen maanden. Prestaties uit het verleden zijn geen betrouwbare leidraad voor toekomstige prestaties en kunnen mettertijd evolueren. Het beheerteam kan mogelijk veranderen.
[5] Houdt geen beleggingsadvies, fiscaal advies, beleggingsaanbeveling of -advies in uit hoofde van Rothschild & Co Asset Management Europe. De hierboven vermelde kenmerken/doelstellingen/strategieën zijn indicatief en kunnen zonder voorafgaande kennisgeving worden gewijzigd. Deze analyse is alleen geldig op het moment van schrijven.
Bron : Rothschild & Co Asset Management Europe, 31/12/2021
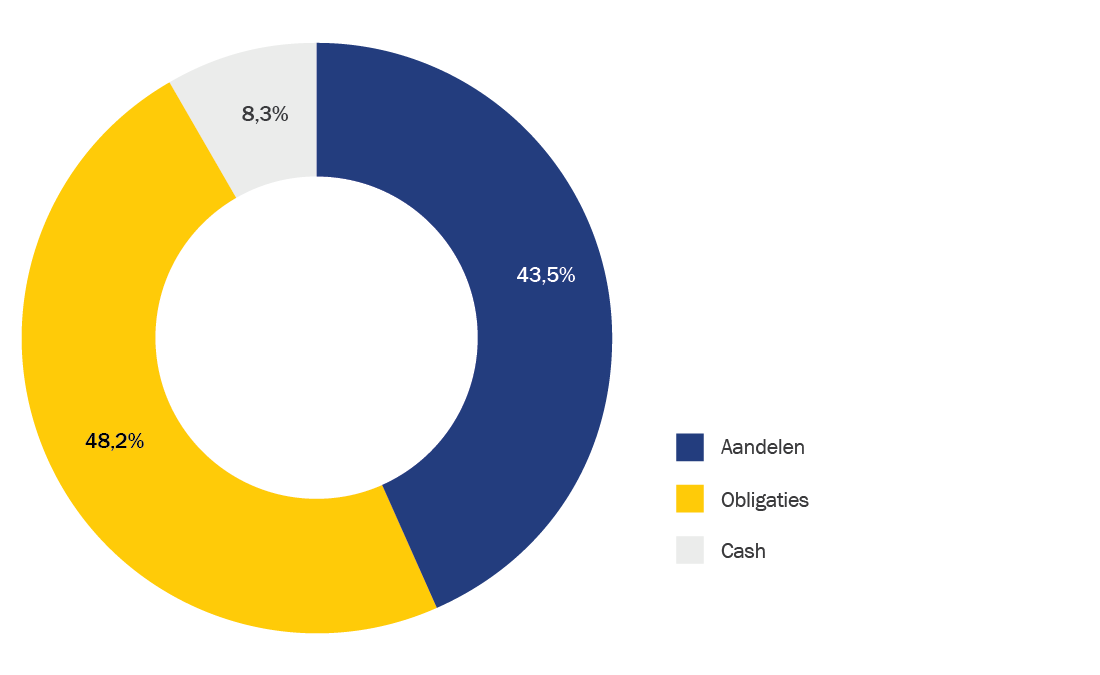
In het afgelopen kwartaal is de aandelenblootstelling van het fonds stabiel gebleven op 43%. Het obligatiegedeelte was eind december goed voor 48%.
Bron : Rothschild & Co Asset Management Europe, 31/12/2021.
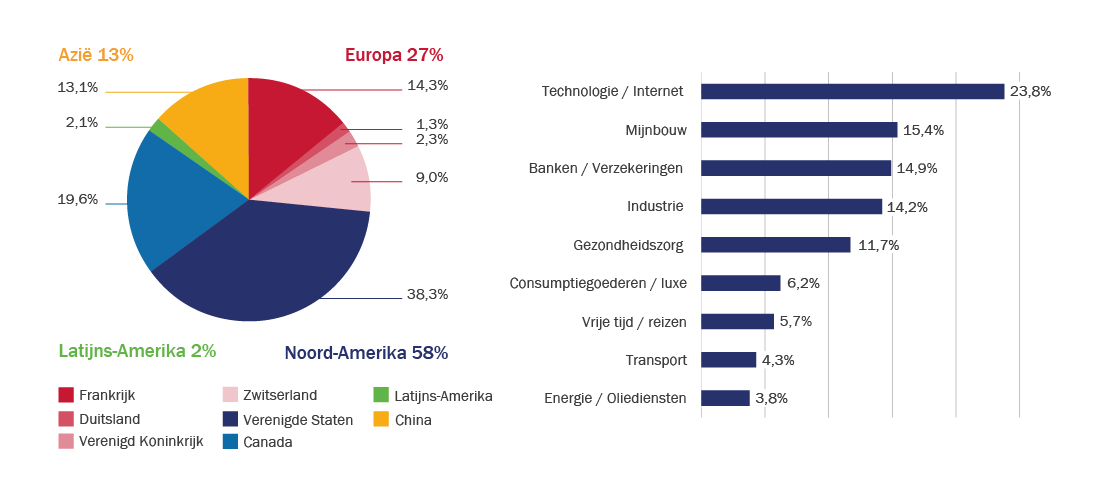
Het aandelengedeelte van R-co Valor Balanced kopieert dat van R-co Valor. De uitgevoerde transacties en de positionering zijn bijgevolg identiek.
Bron : Rothschild & Co Asset Management Europe, 31/12/2021
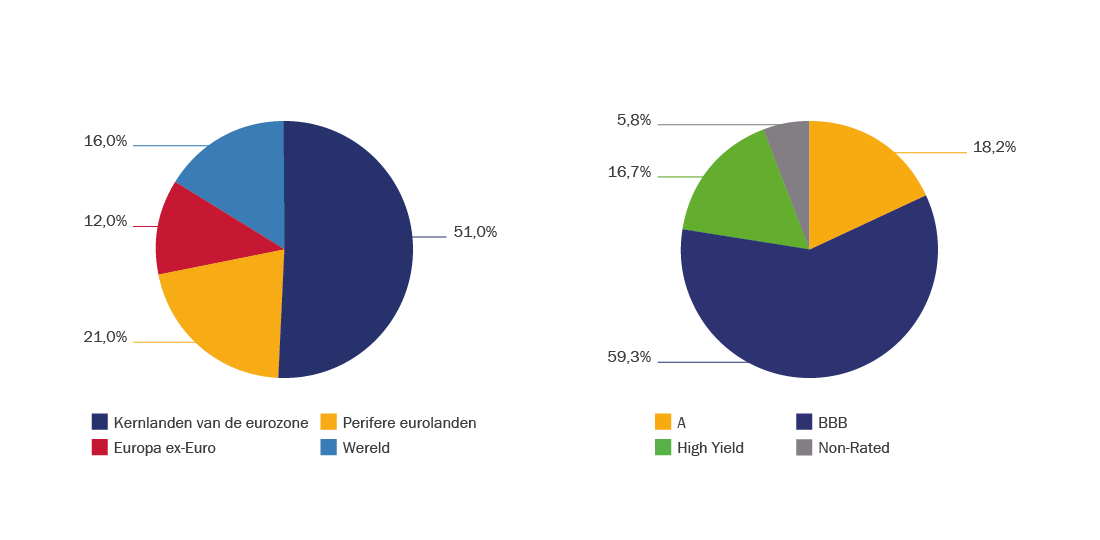
Het vierde kwartaal stond in het teken van erg volatiele rentes op overheidsobligaties, onder invloed van zowel de inflatievrees als de verslechterende gezondheidssituatie. Deze bezorgdheid, in combinatie met hoge waarderingen, heeft ertoe geleid dat de kredietspreads(1) zijn verruimd. Door deze paradigmaverschuiving zijn beleggers de afgelopen maanden voorzichtiger geworden. Zo zijn de uitgiftepremies, die het grootste deel van het jaar dicht bij nul lagen, de laatste weken weer wat gestegen. Op de primaire markt in euro viel de High Yield(2) -markt op door een nieuw record: er werd bijna 135 miljard euro aan emissies opgetekend. Op de investment grade-markt(3) verliep 2021 minder spectaculair dan 2020, maar zagen we nog steeds 300 miljard euro aan emissies(4).
Binnen het obligatiegedeelte van het fonds hebben we de blootstelling in december licht afgebouwd tot 48%. In de loop van het kwartaal hebben we kortlopend papier met weinig rendement verkocht, alsook risicovollere obligaties. Deze liquiditeit geeft ons de bewegingsruimte om in te spelen op beleggingskansen aan het begin van het jaar, dat historisch gezien interessant is wat emissies betreft. Bovendien hebben we onlangs posities genomen in waarden waarmee we kunnen inspelen op de economische heropening, met name door te beleggen in Easyjet, een luchtvaartmaatschappij met een gezonde financiële situatie en weinig schulden. Het jaar 2022 gaat van start onder een nieuwe constellatie en de centrale banken maken zich op voor renteverhogingen. De fundamenten van de bedrijfsobligatiemarkten blijven echter sterk met een extreem lage wanbetalingsgraad, zowel in Europa als in de VS. Een stijging van de rente op overheidsobligaties in de Verenigde Staten moeten we niettemin nauwlettend opvolgen, want een al te grote beweging zou het optimisme van de beleggers kunnen temperen.
Redactie afgerond op 7 januari 2022
Bron : Rothschild & Co Asset Management Europe, 31/12/2021
(1) De spread is het rendementsverschil tussen een obligatie en een lening met dezelfde looptijd die als “risicovrij” wordt beschouwd.
(2) ‘High Yield’ of hoogrentende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Zij hebben op de ratingschaal van Standard & Poor’s een kredietrating van lager dan BBB-. (3) Schuldinstrumenten die worden uitgegeven door ondernemingen of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor’s.
(4) Bron: Société Générale, CIB – 2022


