
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
De maand september deed haar reputatie alle eer aan en vaagde de winst die was opgebouwd in juli en
augustus volledig weg. Zo daalde de Euro Stoxx 50 in het derde kwartaal licht met -0,40% uitgedrukt in euro, terwijl de S&P 500 en de Nasdaq het boekjaar afsloten met een winst van respectievelijk +0,23% en -0,38% uitgedrukt in dollar. In dezelfde periode corrigeerde de Chinese markt fors (-14,75% voor de Hang Seng-index in Hongkong dollar) als gevolg van een opeenvolging van verontrustende gebeurtenissen voor de beleggers: de verscherping van de regelgeving door de Chinese Communistische Partij, de implosie van Evergrande, de sterk stijgende energieprijzen, enz.
Tegen deze achtergrond zetten de centrale banken hun evenwichtsoefening verder en gaan ze hun monetair beleid verder normaliseren. Terwijl de Verenigde Staten voorlopen op Europa, lijkt de Fed zich op te maken om met de tapering van start te gaan(1) tegen het einde van het jaar, met een aankondiging die in november wordt verwacht. Mogelijke renteverhogingen, die de markten de stuipen op het lijf jagen, lijken voorlopig van deze eerste fase te zijn losgekoppeld. De leden van de Amerikaanse centrale bank rekenen niettemin op een termijn die dichterbij ligt dan enkele maanden geleden, met een verwachte renteverhoging tegen eind 2022(2). In Europa bevestigde Christine Lagarde de steun van de ECB. Ze herhaalde haar standpunt dat de inflatie “tijdelijk” is als gevolg van structurele factoren die verband houden met bottlenecks in de toeleveringsketens en stijgende energieprijzen.
Europa lijkt zich te onderscheiden door een krachtig herstel. In september was het ondernemersvertrouwen in de regio sterk, terwijl de OESO haar groeiprognose voor 2022 naar boven bijstelde tot 4,6%(3). In Duitsland worden na de verkiezingen echter lang aanslepende onderhandelingen verwacht om een stabiele coalitie te vormen. Als de FDP aan de macht komt, kan dat de Europese begrotingsbesprekingen bemoeilijken.
Aan de andere kant van de Atlantische Oceaan temperen politieke spanningen het optimisme van de marktdeelnemers. Hoewel er blijkbaar een akkoord werd gevonden om een shutdown te vermijden, blijft de verhoging van het schuldenplafond, die voor 18 oktober is gepland, de volgende deadline. De krachtmeting in het Congres over de verschillende investeringsplannen die de Amerikaanse regering op tafel had gelegd,
gaat ondertussen onverminderd verder. Er blijven immers meningsverschillen, zowel tussen Democraten en Republikeinen, maar ook binnen de meerderheidspartij zelf.
In China wordt de toestand almaar complexer. De vrees voor de mogelijke ineenstorting van Evergrande, een enorm bedrijf dat bekend staat om zijn vastgoedactiviteiten, is nog toegenomen door landelijke stroomonderbrekingen. De fors gestegen prijs van steenkool, dat momenteel voorziet in 60% van de elektriciteitsproductie van het land, in combinatie met de doelstelling van president Xi Jinping om tegen 2060 koolstofneutraal te worden, treft zonder onderscheid particulieren en bedrijven, waardoor het productieapparaat in China gedeeltelijk wordt lamgelegd.
Wat de bewegingen binnen het fonds betreft, werden de posities in groei- en defensieve segmenten opgetrokken, parallel met een afbouw van het meest cyclische gedeelte van de portefeuille. Er werd winst genomen op sommige aandelen, met name in de grondstoffensector (Ivanhoe Mines), de industrie (Bombardier) en de financiële sector (Morgan Stanley)(5). Aandelen met een defensiever profiel werden bijgekocht, met name in de gezondheidssector (Biomarin), maar ook bepaalde technologiebedrijven die momenteel te lijden hebben onder een sectorrotatie maar nog uitstekende groeivooruitzichten hebben (Facebook na een afbouw van Google, Vipshop).
Wat hebben de komende maanden in petto? Een heikel punt is de situatie in de opkomende landen, aangezien sommige daarvan slechts beperkte bewegingsruimte hebben om hun economieën te ondersteunen. Zo heeft de inflatie verschillende centrale banken al gedwongen om hun beleidsrente op te trekken om de inflatieverwachtingen te stabiliseren. Dat was het geval voor onder andere Brazilië, Rusland en Mexico. Bovendien is het voor veel van deze landen geen meevaller dat ze afhankelijk zijn van China. In de VS wegen de politieke situatie, de vrees voor inflatie en het verkrappende monetaire beleid van de Fedop het beleggerssentiment. Ondanks al deze factoren blijven wij het vertrouwen behouden en blijft onze aandelenblootstelling relatief stabiel op 86%. Onze blootstelling aan Europa, die zijn hoogste peil in tien jaar heeft bereikt, lijkt ons aangewezen wegens de sterke groei die in de komende jaren wordt verwacht, de bijzonder lage waarderingen van de bedrijven en de positieve flows. Aan de andere kant van de Atlantische Oceaan lijkt Jerome Powell de timing voor de normalisering van het beleid goed in de hand te hebben. De verstrakking van het monetaire beleid in de Verenigde Staten zal erg voorzichtig verlopen. Hoewel de investeringsplannen in hun huidige hoedanigheid waarschijnlijk niet goedgekeurd zullen worden, zullen ze uiteindelijk wel de economie in belangrijke mate ondersteunen, zelfs indien de bedragen neerwaarts worden herzien. In China lijkt de situatie zich nog niet te hebben gestabiliseerd, maar dankzij de razendsnelle marktcorrectie hebben we bepaalde posities tegen bijzonder aantrekkelijke koersen kunnen oppikken. De koerswijziging die de Partij heeft aangekondigd, leidt weliswaar tot hoge volatiliteit op korte termijn, maar doet volgens ons geen afbreuk aan de structurele trend en het feit dat China zich op de kaart zet als een onmisbare drijvende kracht van de wereldeconomie.
Geschreven op 7 oktober 2021
[1] Tapering verwijst naar de geleidelijke afbouw van de monetaire versoepeling door de centrale banken.
[2] Bron: Fed “dot plots”, september 2021. “Dot plots” zijn grafieken die ramingen van de ontwikkeling van de rentevoeten weergeven.
[3] Bron : Organisatie voor Economische Samenwerking en Ontwikkeling (OESO), september 2021.
[4] Organisatie van olie-exporterende landen plus haar partnerlanden.
[5] Vormt geen plaatsingsadvies, belastingadvies, aanbeveling of beleggingsadvies van Rothschild & Co Asset Management Europe.
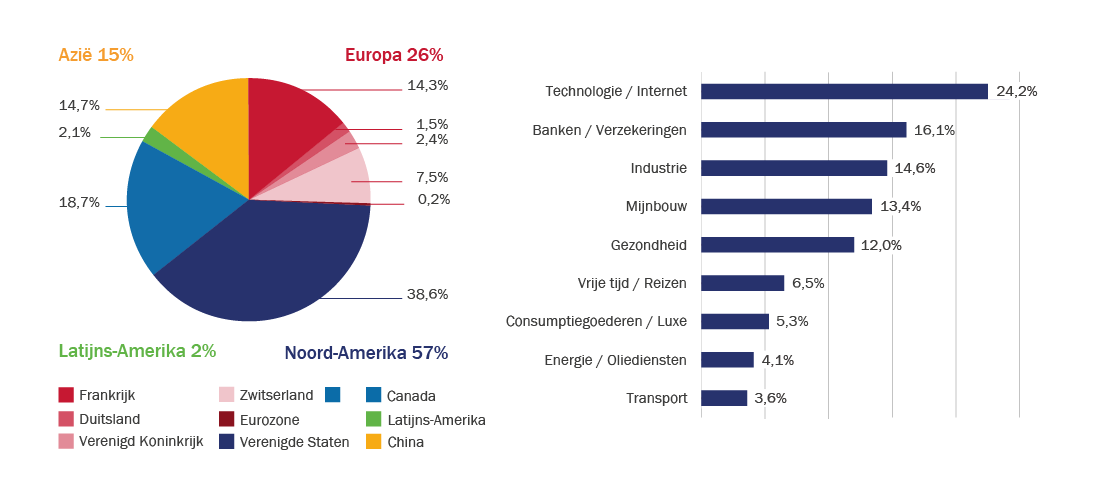
Bron : Rothschild & Co Asset Management Europe, 30/09/2021
De geografische en sectorale toewijzingen en verdelingen liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds. Bovenstaande informatie vormt geen beleggingsadvies, noch een aanbeveling om te beleggen. De informatie veronderstelt niet dat het voorgestelde fonds geschikt is voor het profiel en de ervaring van elke individuele belegger.De genoemde cijfers hebben betrekking op de afgelopen maanden. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten en zijn niet constant in de tijd.
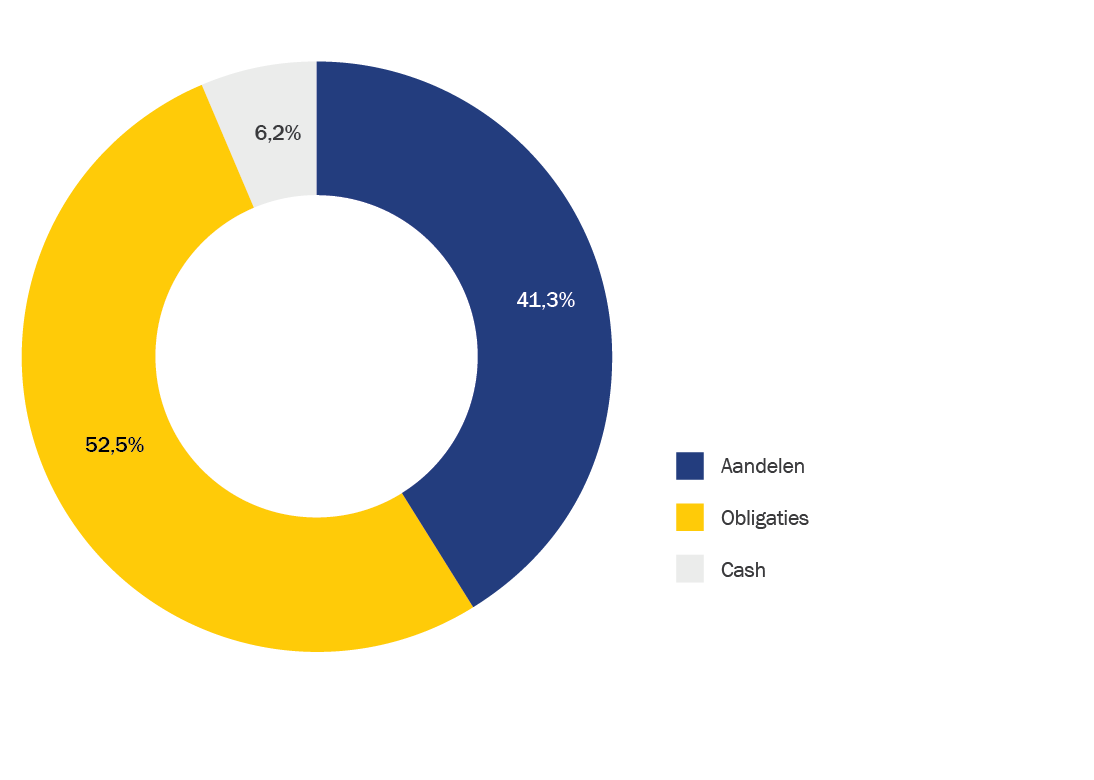
In het eerste kwartaal is de aandelenblootstelling van het fonds stabiel gebleven op 41%.
Het obligatiegedeelte was eind september goed voor 52%.
Bron : Rothschild & Co Asset Management Europe, 30/09/2021.
Het aandelengedeelte van R-co Valor Balanced kopieert dat van R-co Valor.
De uitgevoerde transacties en de positionering zijn bijgevolg identiek.
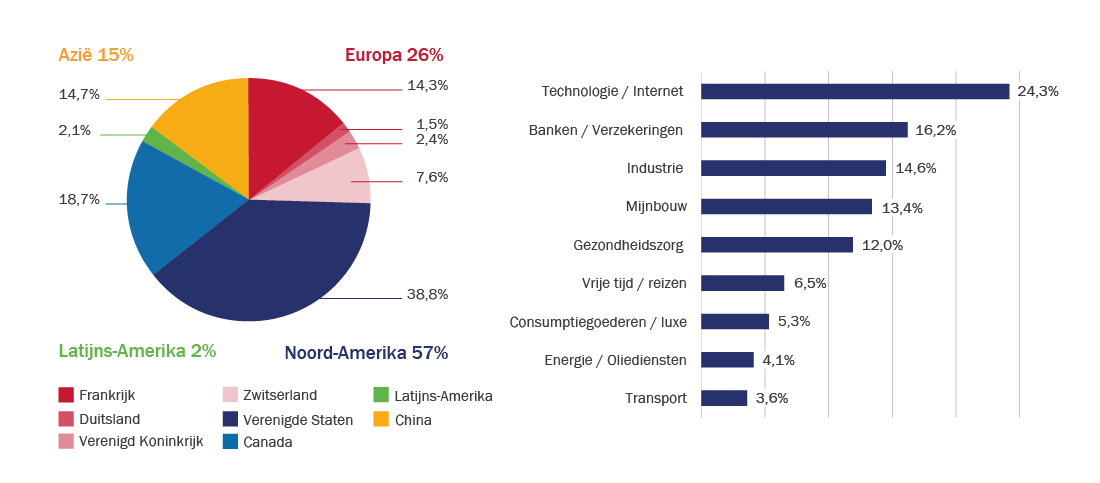
Bron : Rothschild & Co Asset Management Europe, 30/09/2021
De geografische en sectorale toewijzingen en verdelingen liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds.
Het derde kwartaal stond in het teken van bijzonder volatiele rentevoeten, opflakkerende inflatievrees en zwakkere macro-economische cijfers. In Europa steeg de rente op de Duitse Bund eind september naar het hoogste peil sinds twee maanden, tot -0,20%(1), na de meer ‘hawkish’ opmerkingen(2) van sommige ECB-leden. Bedrijfsobligaties daarentegen bleven superieur presteren, en profiteerden vooral van aanzienlijke inflows de afgelopen weken. Hoewel 2021 naar verwachting een recordjaar wordt voor hoogrentende bedrijfsobligaties (High Yield) op de primaire markt in euro(3), begint voor een aantal emittenten de ‘black-out’ periode(4) waardoor de emissievolumes uiteraard zullen afnemen.
Binnen het obligatiegedeelte van het fonds bouwen we het kredietrisico van de portefeuille geleidelijk af omdat dit relatief minder aantrekkelijk is dan de markt en er weinig potentieel is voor een verdere inname van de kredietpremies. De helft van de blootstelling aan High Yield en niet-genoteerd papier wordt afgedekt door de aankoop van Xover CDS(5). We halen enkele lijnen uit dit deel, bij voorkeur langlopende obligaties met een hoge(6) bèta. We bouwen ook enkele investment grade posities af(7) op het lange eind, want die zijn vrij rentegevoelig. De bedoeling is om de globale rentegevoeligheid van de portefeuille te verminderen.
Geschreven op 7 oktober 2021
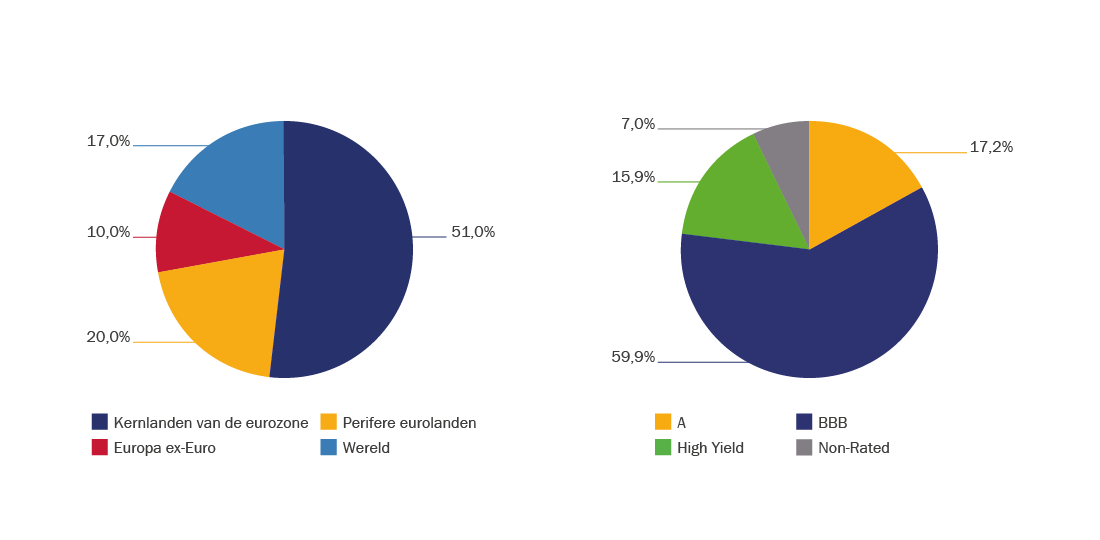
Bron : Rothschild & Co Asset Management Europe, 30/09/2021
[1] Bron: Bloomberg, 30/09/2021.
[2] Positie die pleit voor een minder versoepelend monetair beleid om de stijgende inflatie in te dammen.
[3] ‘High Yield’ of hoogrentende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Zij hebben op de ratingschaal van Standard & Poor’s een kredietrating van lager dan BBB-.
[4] Periode van verplichte discretie vóór de bekendmaking van de kwartaalresultaten.
[5] De Credit Default Swap (CDS) is een afgeleid product waarmee men zich kan verzekeren tegen het risico van wanbetaling van een schuld die is uitgegeven door een staat of een onderneming. Die afdekking wordt toegepast op het crossover gedeelte van de portefeuille, d.w.z. effecten met een rating tussen BB en BBB op de schaal van Standard & Poor’s.
[6] Een maatstaf voor het volatiliteitsrisico van een aandeel ten opzichte van de brede markt. De bèta van de markt bedraagt 1,00. Elk effect met een bèta van meer dan 1 wordt geacht volatieler te zijn dan de markt, en dus risicovoller.
[7] Schuldinstrumenten die worden uitgegeven door ondernemingen of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor’s.
De geografische en sectorale toewijzingen en verdelingen liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds.


