
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Eén jaar nadat de wereldeconomie ontspoorde als gevolg van een pandemie waarvan niemand de draagwijdte kon inschatten, lijkt de situatie stilaan te normaliseren. Het voluntarisme van de centrale banken, die de overheden onder druk hebben gezet om de economie te ondersteunen, lijkt eindelijk zijn vruchten af te werpen.
Hoewel de crash op de aandelenbeurzen toen bijzonder bruusk was, is het herstel dat daarop volgde al even spectaculair geweest. Zo heeft de S&P 500 index per eind maart een stijging van +75%1 opgetekend ten opzichte van het dieptepunt dat vorig jaar werd bereikt. De index staat nu op een historisch hoogtepunt. Europa moet genoegen nemen met een meer bescheiden stijging van ongeveer 65%1, en in Frankrijk heeft de CAC 40 zijn vorige hoogtepunt van 2007 overtroffen. De sectorrotatie die van start ging na de ‘Pfizer Day’ gaat op zijn elan door. Beleggers geven de voorkeur aan cyclische aandelen2 en laten de aandelen die op het hoogtepunt van de crisis bijzonder goed stand hadden gehouden, links liggen.
De ‘normalisering’ verloopt geleidelijk, en met twee snelheden. Zo begint China, dat als eerste werd geraakt door de pandemie, stilaan zijn monetair beleid te verstrakken, terwijl de Verenigde Staten en Europa nog steeds sterk afhankelijk lijken van de ondersteuning van hun overheden en centrale banken. In Europa heeft Christine Lagarde, de voorzitster van de ECB, aangekondigd dat de ECB het komende kwartaal meer activa zal gaan opkopen. Ze wil hiermee vermijden dat de kredietvoorwaarden minder soepel worden. Er gaan veel stemmen op die pleiten voor een krachtdadiger ingrijpen van de centrale bank en van de Europese overheden. In de Verenigde Staten worden er aan de lopende band steunplannen gelanceerd: ‘Relief Package’, ‘Rescue Plan’, ‘Build Back Better Plan’. Men begint zich ook vagen te stellen over de financiering. Het geld dat in de Amerikaanse economie wordt gepompt, zou niet alleen de groei in de regio moeten aanzwengelen, maar ook de Amerikaanse handelspartners ten goede moeten komen. Door het verwachte economische herstel zijn de rentevoeten op Amerikaanse overheidsobligaties verbluffend snel gestegen. Zo noteert de 10-jarige rente in de VS nu al op 1,74%1 om zich vervolgens eind april te stabiliseren op 1,62%.
De wereldbevolking wordt ondertussen verder gevaccineerd, maar dat verloopt soms met horten en stoten. Men is immers afhankelijk van de bevoorrading door de farmabedrijven en van de goedkeuring van de toezichthouders. Terwijl koploper Israël al 62%3 van zijn bevolking met ten minste één dosis heeft gevaccineerd, lijkt de Europese Unie achter te blijven met slechts 24%3 van de bevolking die gedeeltelijk is gevaccineerd. De volgende uitdaging is het vaccineren van mensen in de armste landen. Die hebben tot op heden immers absoluut geen eerlijk deel van de beschikbare vaccins gekregen. Zo heeft Afrika slechts 1,64% van de beschikbare vaccins gekregen, terwijl het continent wel goed is voor 17% van de wereldbevolking3.
[1] Bron: Bloomberg, 30/04/2021.
[2] Cyclische aandelen zijn sterk conjunctuurgevoelig. Zij profiteren dus voluit van herstel- en groeifasen, maar zij worden ook als eerste getroffen wanneer er een recessie ontstaat.
[3] Bron: https://ourworldindata.org, 2021.
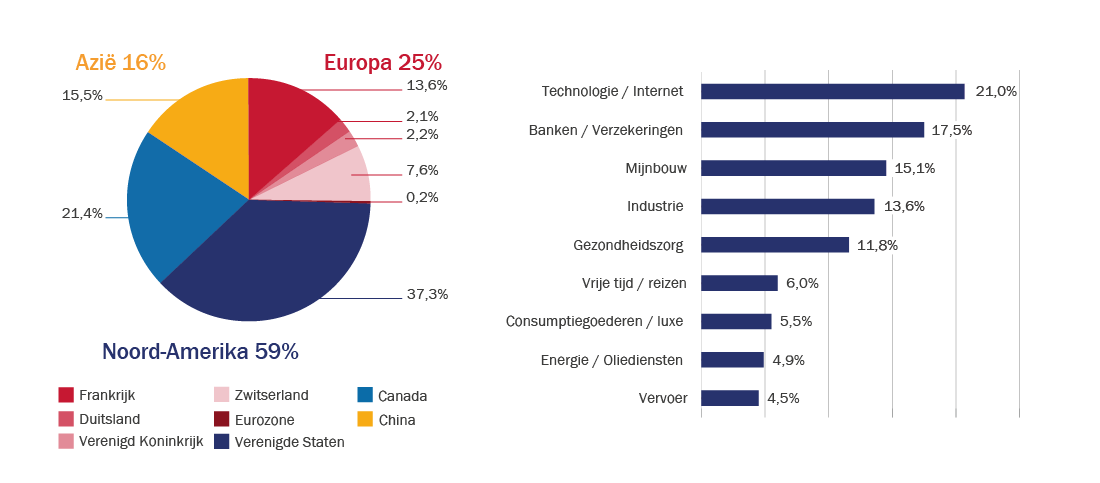
R-co Valor had eind april een netto aandelenblootstelling van 83,7%. Er werd tijdens het hele eerste kwartaal winst genomen, waardoor die blootstelling per eind maart was gedaald tot 81%. De sectorrotatie die in november na “Pfizer Day” begon, zette zich in de eerste maanden van dit jaar door. De sectoren die op het hoogtepunt van de crisis de zwaarste klappen hadden gekregen, zijn sinds het begin van het jaar de lievelingen van beleggers. Vorig jaar werden er in de portefeuille cyclische aandelen bijgekocht. Dat heeft de prestaties van het fonds tijdens de eerste maanden van 2021 geen windeieren gelegd. Zo heeft de financiële sector, die profiteert van steilere rentecurves, bijzonder4 goed gepresteerd. Grondstoffen- en vooral energiebedrijven hebben het eveneens erg goed gedaan, omdat ze profiteren van een sterk aantrekkende vraag. Minder voor de hand liggend is dat de technologiesector het afgelopen kwartaal ook in belangrijke mate heeft bijgedragen tot de prestaties. Sommige van de GAFAM-aandelen5 hebben niets aan aantrekkelijkheid ingeboet, in tegenstelling tot de verlieslatende bedrijven in de sector. Chinese aandelen zoals VipShop of Tencent hebben ook bijzonder sterk gepresteerd, ondanks de strengere regelgeving. In het eerste kwartaal werd er winst genomen op dit thema via gedeeltelijke of volledige verkopen. Na de sterke opleving van de cyclische aandelen en in het kader van een strategie van winstnemingen, werden er ook in de grondstoffensector gedeeltelijke verkopen doorgevoerd. Dankzij deze sectorrotatie hebben we tactisch aandelen kunnen bijkopen met een meer defensief profiel, onder andere in de sectoren gezondheidszorg en goudmijnen. Bepaalde Chinese aandelen, die te lijden hadden onder de hardere toon van de overheid, werden eveneens bijgekocht.
Wat heeft de rest van het jaar nog in petto? Voorlopig blijven we belegd in cyclische aandelen. We bouwen echter wel posities in bepaalde aandelen af wanneer ons dat aangewezen lijkt. Zolang de centrale banken een versoepelend beleid blijven voeren en de arbeidsmarkt nog niet genormaliseerd is, lijkt een blootstelling aan deze aandelen een goede zaak. Wij hebben er alle vertrouwen in dat de economieën geleidelijk zullen herstellen, maar denken dat de markt het goede nieuws al gedeeltelijk heeft ingeprijsd. Het spookbeeld van galopperende inflatie, dat de centrale banken ertoe zou kunnen dwingen hun beleid sneller dan verwacht te wijzigen, zou voor de nodige zenuwachtigheid kunnen zorgen. Bovendien kan de ongerustheid omtrent de financiering van de verschillende stimuluspakketten, die belastingverhogingen met zich meebrengen, werkelijkheid worden en de risicobereidheid van beleggers een knauw geven. Daarom hebben we putopties6 gekocht op de S&P 500 om een deel van de portefeuille te beschermen indien de markten fors zouden corrigeren.
[4] Grafische voorstelling van de rendementen van obligaties in functie van hun verschillende looptijden. In een stabiele economische omgeving, zonder inflatoire druk en buitensporige schulden, stijgen de rentevoeten naarmate de vervaldatum van obligaties verstrijkt.
[5] Google, Apple, Facebook, Amazon, Microsoft.
[6] De mogelijkheid om een onderliggend actief te verkopen op een bepaalde datum en tegen een overeengekomen prijs. .
Bron: Rothschild & Co Asset Management Europe, 30/04/2021.
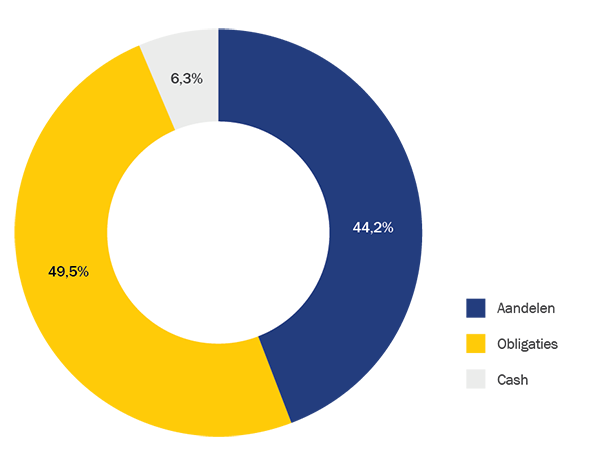
In het eerste kwartaal werd de aandelenblootstelling van het fonds verhoogd tot ongeveer 44%. De obligatieportefeuille werd tussen eind december en eind april opgetrokken van 44% tot 49%.
Bron: Rothschild & Co Asset Management Europe, 30/04/2021.
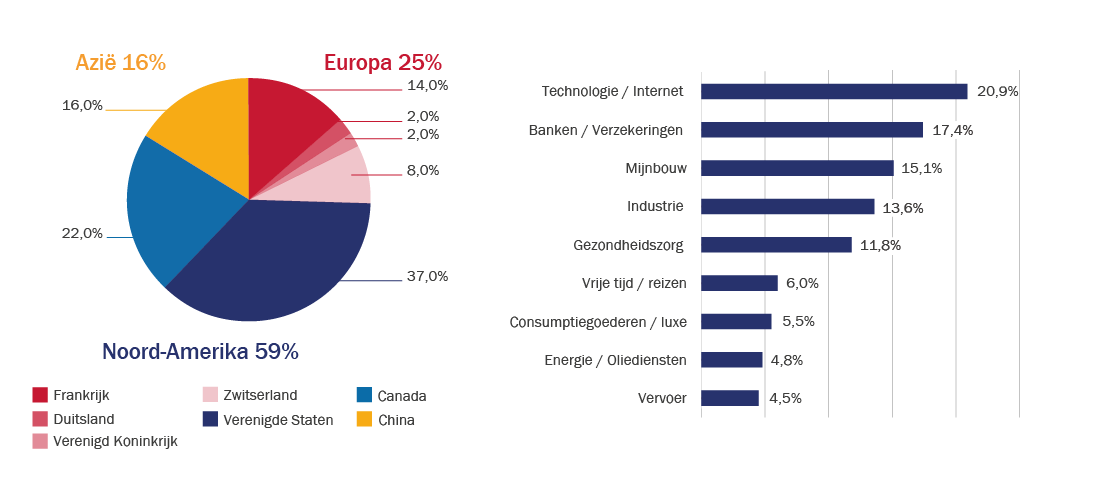
Het aandelengedeelte van R-co Valor Balanced kopieert dat van R-co Valor. De uitgevoerde transacties en de positionering zijn bijgevolg identiek.
Bron: Rothschild & Co Asset Management Europe, 30/04/2021.
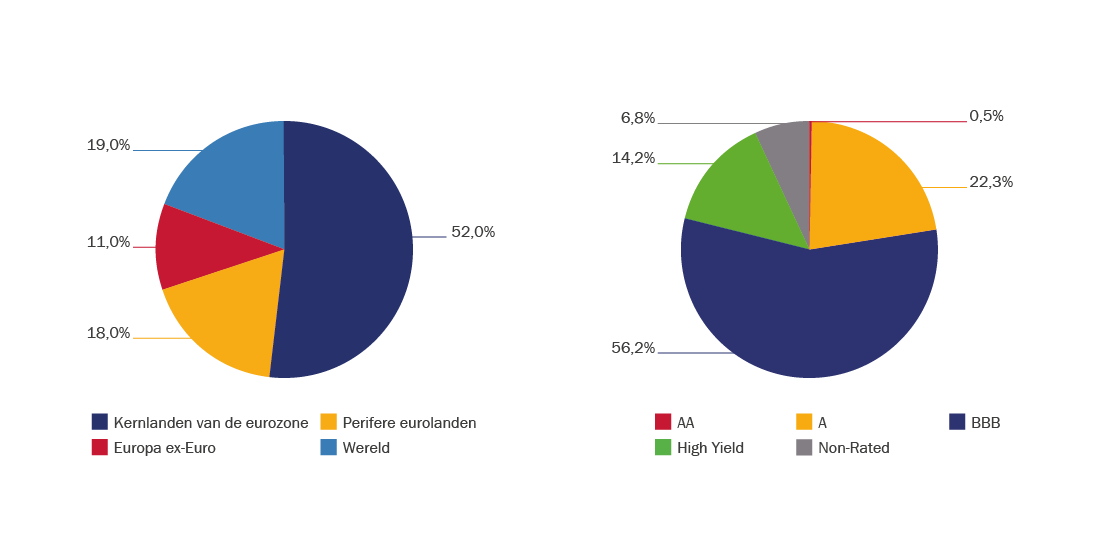
De forse stijging van de Amerikaanse 10-jarige rente bleek het belangrijkste feit van het eerste kwartaal te zijn. In de aanloop naar het economisch herstel steeg de rente op overheidsobligaties in het VS naar het hoogste niveau sinds de uitbraak van de pandemie, met name 1,74%(1) om terug te dalen tot 1,62% eind april. De stijging die eind 2020 werd ingezet, werd dus bevestigd onder impuls van de goedkeuring van het stimuluspakket van 1,9 biljoen dollar en door de betere toestand op de arbeidsmarkt. De Fed-leden blijven voorzichtig, maar maken zich geen al te grote zorgen over stijgende langetermijnrente. De zorgwekkender gezondheidssituatie in Europa heeft de ECB aangespoord om meer activa te gaan opkopen, waardoor de spreads(2) in de perifere landen zijn ingenomen.
In Europa was de primaire markt bijzonder actief aan het begin van het jaar. Zo bedroeg het uitgiftevolume van financiële en bedrijfsobligaties maar liefst 23 miljard euro. Het was zo de sterkste ‘openingsweek’ in tien jaar. Vooral de bedrijvigheid in het High Yield3 segment was opmerkelijk, met een uitgiftevolume dat dubbel zo hoog lag als eind maart 2020. Aan het eind van het kwartaal ebde de belangstelling van beleggers voor de primaire markt echter weg. De lage of zelfs onbestaande uitgiftepremies ontmoedigden immers soms de kopers, die liever hun orders introkken wanneer de definitieve prijs bekend werd gemaakt.
In Europa was de primaire markt bijzonder actief aan het begin van het jaar. Zo bedroeg het uitgiftevolume van financiële en bedrijfsobligaties maar liefst 23 miljard euro. Het was zo de sterkste ‘openingsweek’ in tien jaar. Vooral de bedrijvigheid in het High Yield3 segment was opmerkelijk, met een uitgiftevolume dat dubbel zo hoog lag als eind maart 2020. Aan het eind van het kwartaal ebde de belangstelling van beleggers voor de primaire markt echter weg. De lage of zelfs onbestaande uitgiftepremies ontmoedigden immers soms de kopers, die liever hun orders introkken wanneer de definitieve prijs bekend werd gemaakt.
[1] Source: Bloomberg, 30/04/2021.
[2] De spread is het rendementsverschil tussen een obligatie en een lening met dezelfde looptijd die als “risicovrij” wordt beschouwd.
[3] ‘High Yield’ of hoogrentende obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Zij hebben op de ratingschaal van Standard & Poor’s een kredietrating van lager dan BBB-.
[4] Schuldinstrumenten die worden uitgegeven door ondernemingen of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor’s.
Bron: Rothschild & Co Asset Management Europe, 30/04/2021.
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.


