
Yoann Ignatiew en Charles-Edouard Bilbault
Co-Beheerder van de fonds R-co Valor
Het tweede kwartaal van 2019 werd voornamelijk gekenmerkt door winstnemingen en de wens om de risicoblootstelling van de portefeuille te verlagen, waardoor de aandelenallocatie nu op het laagste niveau in tien jaar staat.
Gedurende dit kwartaal werd de spoorwegsector het sterkst afgebouwd. Zo hebben wij onze blootstelling aan Canadian Pacific Railway geleidelijk aan verminderd en de positie in Canadian National Railway volledig verkocht. Wegens de spoorverkeer dynamiek in de afgelopen twee maanden zijn we van mening dat de waarderingen binnen de sector niet langer gerechtvaardigd zijn.
Verder hebben we ook andere posities afgebouwd, waarvan onder andere LVMH in de luxesector en Capgemini in de technologie-/internetsector, na de bekendmaking van een overnamebod op Altran. In mindere mate hebben we ook winst genomen op Honeywell en Apple, vanwege de blootstelling aan de handelsoorlog tussen China en de VS. Ten slotte, hebben we van de rebound in Facebook geprofiteerd om onze positie af te bouwen, omwille van de negatieve sfeer rond het bedrijf.
De belangrijkste verandering, die plaats vond tussen eind april en begin mei, richt zich op de afdekking positie die we hebben opgebouwd in de portefeuille via futures op de S&P 500, voor ongeveer 10% van onze aandelenwegingen. Deze transacties werden in twee fases doorgevoerd binnen een relatief korte termijn en worden rechtvaardigt door de wens om een defensievere en reactievere houding aan te nemen tegenover de aandelenmarkten.
Bij de versterkte posities vinden we Agnico-Eagle in de goudmijnsector, die we begin mei hebben opgetrokken. Hiermee hebben we overigens kunnen profiteren van de daaropvolgende stijging van de goudkoers. De laatste significante beweging binnen de portefeuille in eind juni was direct gekoppeld aan de liquidatie van Canadian National Railway, waarvan we de opbrengst kort voor de stresstests hebben herbelegd in Citigroup, Capital One en Morgan Stanley. Tot slotte hebben we Canadian National Ressources in de energiesector marginaal versterkt. Al deze bewegingen resulteerden in een uitbreiding van de financiële posities en een reductie van onze blootstelling aan de meest cyclische aandelen.
Op dit moment, gezien de niveaus van de aandelenindexen, is de situatie moeilijk te begrijpen. De indexen blijven namelijk maar stijgen, ondersteund door het beleid van de centrale banken en ondanks de vele tekens van een economische vertraging en de vrij negatieve winstverwachtingen voor het tweede kwartaal, met bovenop nog eens de heel defensieve positionering van de beleggers.
Eind juni hadden wij een blootstelling van 71,5% aan aandelen, inclusief de futures. De rest van het vermogen was belegd in geldmarktinstrumenten. In de huidige omstandigheden en nadat we de aandelenallocatie eind 2018 fors hadden opgetrokken, geeft het gebrek aan voorspelbaarheid wegens de hogere waarderingen van de afgelopen zes maanden ons een reden om onze risicoblootstelling te beperken. Dat verklaart dan ook waarom onze positie in deze vermogenscategorie op het laagste niveau in tien jaar staat.
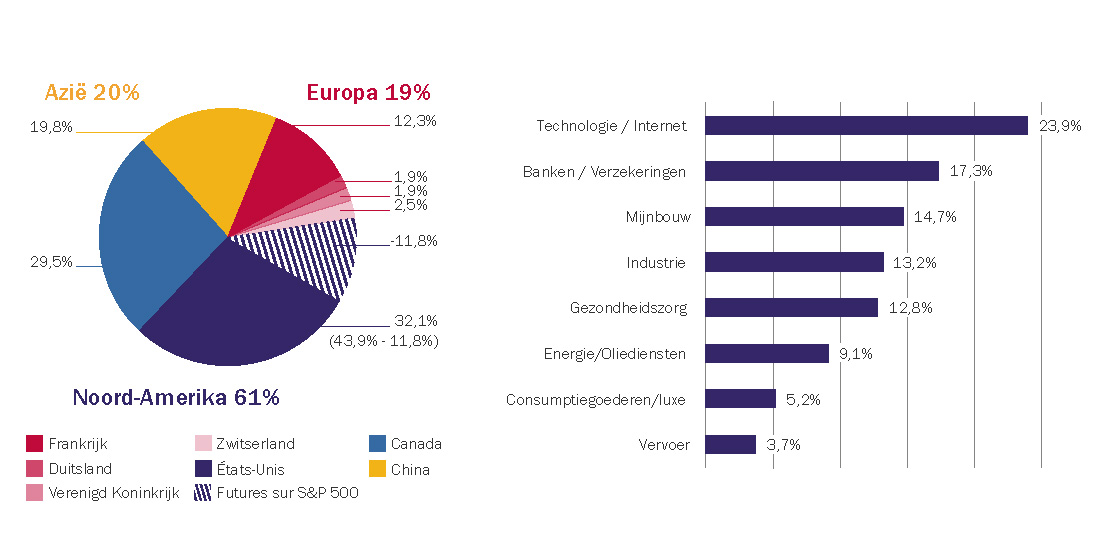
R-co Valor : Geografische en thematische verdeling van de portefeuille per eind juni 2019
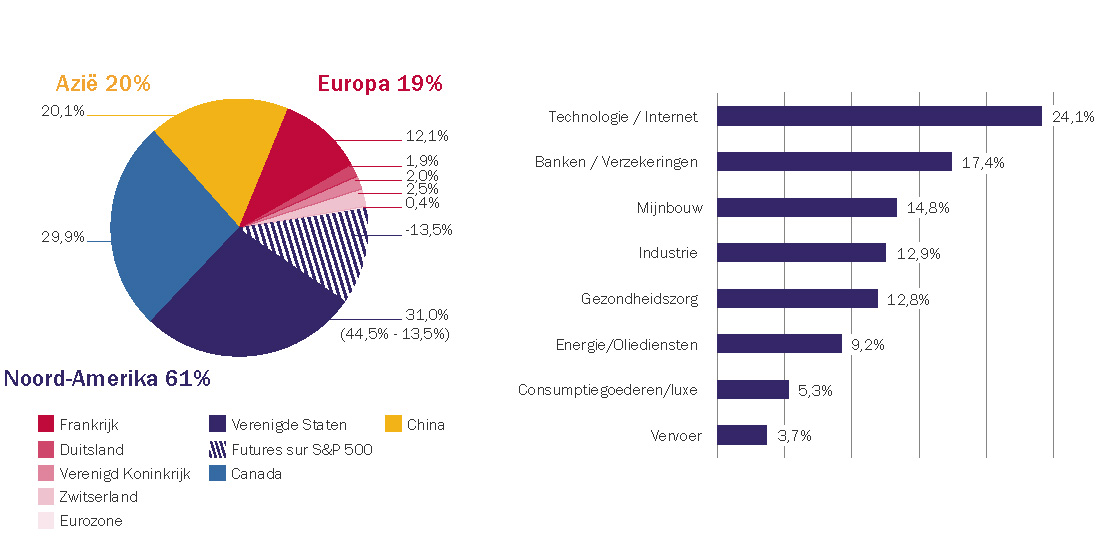
Bron : Rothschild & Co Asset Management Europe, 28/06/2019µ
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
R-co Valor Balanced
Yoann Ignatiew en Emmanuel Petit
Co-Beheerders en Co-Beheerders; hoofd obligatiebeheer
Portefeuilleallocatie
Momenteel vertegenwoordigd de aandelenkorf iets meer dan 35% van de allocatie en de obligatiekorf zo’n 44%. Het saldo komt overeen met de beschikbare liquide middelen.
De aandelenkorf komt ongeveer overeen met die van R-co Valor, met dus een voorkeur voor Noord-Amerika, China en vervolgens Europa. Sectoraal gezien wordt de portefeuille voornamelijk belegd in groeiaandelen uit de technologie-, de financiële en de grondstoffensector, evenals uit de industrie, de gezondheidszorg en de energiesector.
R-co Valor Balanced : Geografische en thematische verdeling van de aandelenkorf per eind juni 2019
Bron : Rothschild & Co Asset Management Europe, 28/06/2019
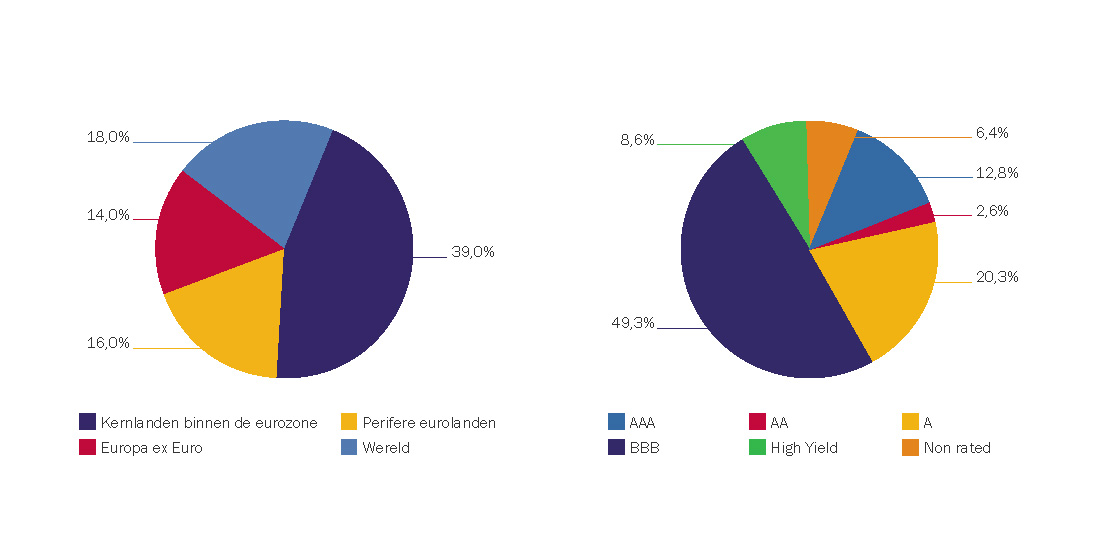
De obligatiekorf bestaat voornamelijk uit effecten met middellange looptijden die uitsluitend zijn uitgedrukt in euro. Bijna de helft van de allocatie heeft betrekking op obligaties uit het Investment Grade segment met een “BBB”-rating. Om het rendement te optimaliseren, wordt de vastrentende waardenkorf voor zo’n 9% belegd in High Yield en voor 6% in effecten zonder rating. Momenteel telt de portefeuille 136 obligaties. De obligatiekorf is dus bijzonder goed gediversifieerd.
R-co Valor Balanced : Geografische en thematische verdeling van de obligatiekorf per eind juni 2019
 Bron : Rothschild & Co Asset Management Europe, 28/06/2019
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Vinden alle beschikbare informatie over het fonds : R-co Valor
Vinden alle beschikbare informatie over het fonds : R-co Valor Balanced


