
Emmanuel Petit
General Partner, Head of Fixed Income

General Partner, Head of Fixed Income

Fixed Income Portfolio Manager Specialisation: Govies & Inflation
Het in augustus 2019 gelanceerde R-co Valor Bond Opportunities is een obligatiefonds dat een flexibel en opportunistisch beheer op de internationale rentemarkten biedt. Het bestaat uit een kernkredietportefeuille, gecombineerd met “satellietstrategieën”, met name op het gebied van rente en inflatie. Het beheerteam, dat bestaat uit Emmanuel Petit, hoofd obligatiebeheer, en Julien Boy, obligatiebeheerder, beschikt over een aanzienlijke speelruimte op het gebied van allocatie (kredietrisico, rentegevoeligheid, geografische zones) en beheerinstrumenten (futures, swaps en CDS)(1).
Met een "carte blanche"-strategie die specifiek is voor ons Valor-gamma, heeft R-co Valor Bond Opportunities de afgelopen drie jaar bewezen dat het in staat is turbulente perioden met een bevredigend rendement door te komen, zonder zijn doelstelling van gecontroleerde volatiliteit uit het oog te verliezen.
De kredietportefeuille, bestaande uit bedrijfs -en financiële obligaties(2), heeft het meeste bijgedragen aan het resultaat van het fonds, mede dankzij de effectenselectie. Ondanks de Covid-19-crisis bleken de tijdige opbouw van posities en het tactische gebruik van CDS gunstig voor het resultaat.
Bovendien heeft de implementatie van richtinggevende visies op de nominale en reële rente en de inflatieverwachtingen, maar ook van relatieve waardestrategieën tussen de rentevoeten van de ontwikkelde landen, bijgedragen tot een beperking van de volatiliteit van het fonds in een zeer turbulent 2020.
In 2021 bleven de kredietobligaties het voortouw nemen met een positieve bijdrage ondanks een voorzichtigere algemene positionering. Een gedeeltelijke afdekking van de portefeuille, via CDS, werd gedurende het hele jaar gehandhaafd.
De verschillende satellietstrategieën van de portefeuille, zoals de stijgende inflatieverwachtingen, de waardestijging van de dollar ten opzichte van de euro en de relatieve waardeposities, hebben stuk voor stuk prestaties geleverd.
Het potentieel van dit fonds werd al snel erkend toen het werd bekroond met de "Globes de la Gestion 2021" in de categorie "Best Bond Prospects". Deze prijs bekroonde de expertise van het obligatieteam, waarvan de opportunistische beleggingsfilosofie is gebaseerd op fundamentele reflectie in combinatie met een grote flexibiliteit.
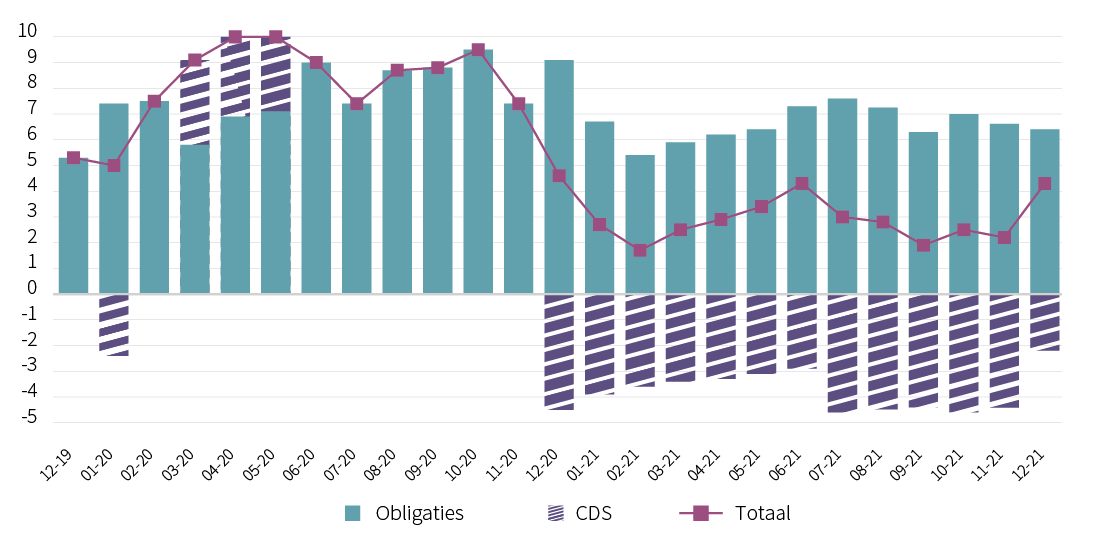
Bron: Rothschild & Co Asset Management Europe, 31/12/2021.
Sinds het begin van het jaar zorgt de stijging van de rente in combinatie met de inflatiepiek voor een lastige omgeving voor de obligatiemarkten, vooral voor kredieteffecten, maar biedt daarentegen interessante kansen. In de categorie Investment Grade(4) zijn de rendementen weer aantrekkelijk na jarenlang extreem laag te zijn geweest In de categorie High Yield(5) is het dan weer mogelijk om enkele gevallen te vinden met een positief, of op zijn minst veerkrachtig, krediettraject.
Vanaf de zomer van 2021 hebben wij, vooruitlopend op deze renteverhoging, gekozen voor een negatieve gevoeligheid op de reële rente, eerst in de VS en vervolgens in Europa, waardoor wij de daling van de kredietmarkt konden opvangen. De verschillende positionering in de economische cyclus creëert aanzienlijke koersverschillen tussen landen en biedt dus kansen voor relatieve waarde.
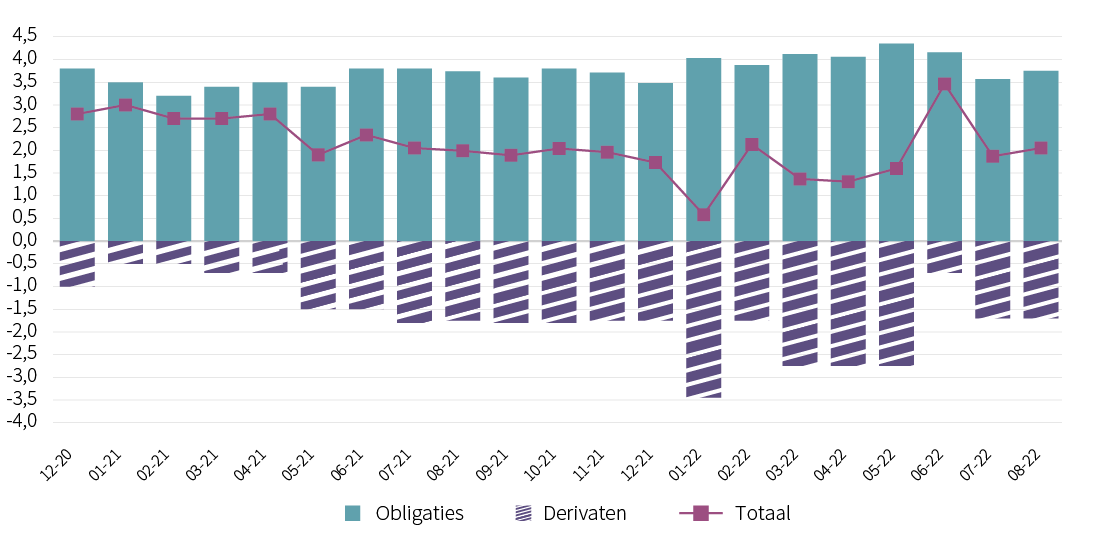 Bron: Rothschild & Co Asset Management Europe, 31/08/2022.
in %
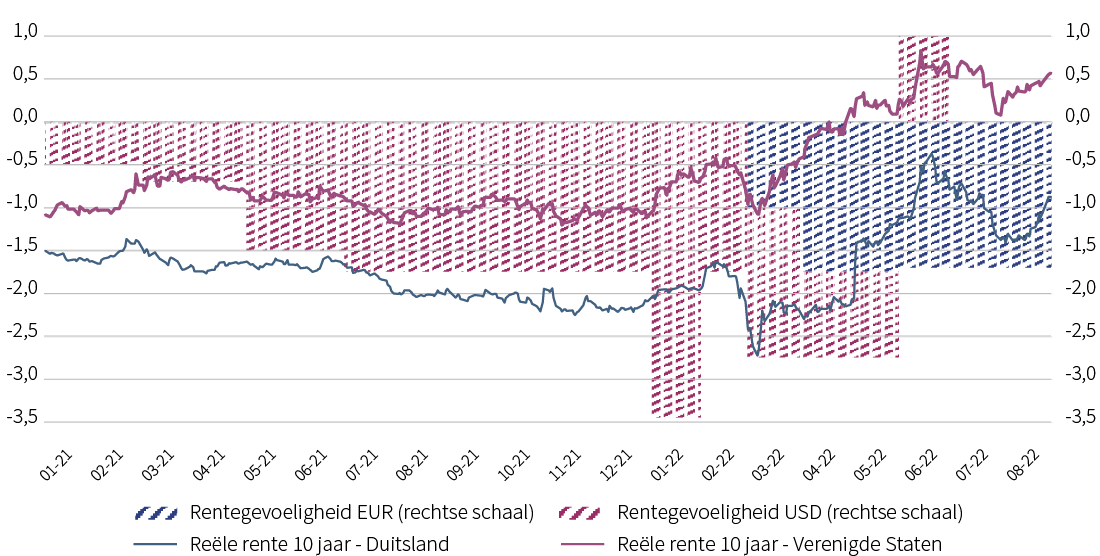
Bron: Rothschild & Co Asset Management Europe, 31/08/2022.
In zijn amper driejarig bestaan heeft R-co Valor Bond Opportunities te maken gehad met een bijzonder chaotische macro-economische omgeving, tussen de Covid-19-crisis, de plotselinge terugkeer van de inflatie en de verstrakking van het monetaire beleid van de centrale banken. Het beheerteam was zeer alert in zijn allocatiekeuzes en wist de flexibiliteit van het fonds met striktheid en discipline optimaal te benutten, terwijl tegelijkertijd kansen op de obligatiemarkt werden benut.
(1) Futures zijn vaste verplichtingen om een overeengekomen hoeveelheid van een actief te kopen of te verkopen tegen een overeengekomen prijs op een overeengekomen datum in de toekomst. Een swap is een contract waarbij tegenpartijen (gewoonlijk banken of financiële instellingen) overeenkomen een bepaalde cashflow te ruilen tegen een andere, volgens vooraf vastgestelde voorwaarden. CDS (Credit Default Swaps) zijn derivaten die als verzekering fungeren. Zij worden gebruikt als bescherming tegen de niet-betaling van een schuld.
(2) Bedrijfsobligaties
Bron: Bloomberg, Rothschild & Co Asset Management Europe, augustus 2022.
Beheerteams zijn aan verandering onderhevig.
Verwijzingen naar rankings en awards uit het verleden vormen geen leidraad voor toekomstige rankings of awards.
Bovenstaande informatie vormt geen beleggingsadvies, noch een aanbeveling om te beleggen.
De genoemde cijfers hebben betrekking op de afgelopen jaren. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten en zijn niet constant in de tijd. Het rendement wordt berekend in €, na aftrek van beheerkosten en herbelegde dividenden. De belegger is blootgesteld aan een risico van kapitaalverlies. Voor meer details over de risico's kan de belegger het prospectus raadplegen, deel "Risicoprofiel" van het prospectus van deze ICB.
(3) Kredietrisico (of aangepaste DV01): Een maatstaf voor het risico van een obligatie, waarbij de prijsverandering in euro wordt geschat voor een verandering van één basispunt in het rendement. Het wordt berekend op het niveau van de totale portefeuille en kan worden uitgedrukt in basispunten. Aangepast betekent dat wij ervan uitgaan dat een verandering van één basispunt voor Investment Grade historisch gezien gelijk staat met 3,5 basispunten voor High Yield.
Bron: Bloomberg, Rothschild & Co Asset Management Europe, augustus 2022.
Bovenstaande informatie vormt geen beleggingsadvies, noch een aanbeveling om te beleggen.
De genoemde cijfers hebben betrekking op de afgelopen jaren. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten, noch zijn zij consistent in de tijd. Het rendement wordt berekend in €, na aftrek van beheerkosten en herbelegde dividenden. De belegger is blootgesteld aan een risico van kapitaalverlies. Voor meer details over de risico's kan de belegger het prospectus raadplegen, deel "Risicoprofiel" van het prospectus van deze ICB.
(4) Schuldbewijzen uitgegeven door ondernemingen of overheden met een rating tussen AAA en BBB- van Standard & Poor's.
(5) High-yield obligaties worden uitgegeven door bedrijven of overheden met een hoog kredietrisico. Hun financiële rating is lager dan BBB- op de schaal van Standard & Poor's.
Bron: Bloomberg, Rothschild & Co Asset Management Europe, augustus 2022.
Bovenstaande informatie vormt geen beleggingsadvies, noch een aanbeveling om te beleggen.
De genoemde cijfers hebben betrekking op de afgelopen jaren. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten, noch zijn zij consistent in de tijd. Het rendement wordt berekend in €, na aftrek van beheerkosten en herbelegde dividenden. De belegger is blootgesteld aan een risico van kapitaalverlies. Voor meer details over de risico's kan de belegger het prospectus raadplegen, deel "Risicoprofiel" van het prospectus van deze ICB.


