
Yoann Ignatiew en Charles-Edouard Bilbault
Co-Beheerder van R-co Valor
De laatste ontwikkelingen in de Chinees-Amerikaanse handelsoorlog hebben de kans op een recessie waar men eind 2018 voor vreesde, gedeeltelijk laten verdwijnen en de groeivertraging lijkt vooral in China een omslagpunt te hebben bereikt.
Aan het begin van dit jaar profiteert China, de aanjager van de wereldwijde groei, van de goede staat van zijn economie en de eerste effecten van de stimuleringsmaatregelen die de autoriteiten begin 2019 namen. Hoewel dat nog bevestigd moet worden, wijzen de macro-economische indicatoren op een situatie die beter is dan verwacht, vooral ten opzichte van de rest van de wereld. In de Verenigde Staten zijn de democratische voorverkiezingen van start gegaan en de opiniepeilingen worden door de marktpartijen al nauwlettend gevolgd. Tot slot houdt de wereldwijde tweedeling tussen de vertrouwensindexen van de dienstensector en de productiesector aan.
In de loop van het laatste kwartaal van 2019 leverde de technologiesector de grootste bijdrage aan het fonds, vooral dankzij waarden als Vipshop en Alibaba. In het algemeen lieten in de Verenigde Staten genoteerde Chinese interneteffecten opmerkelijke prestaties zien, vooral nadat de onzekerheid over de Chinees-Amerikaanse handelsoorlog deels wegviel. In China blijft de omvang van e-commerce groeien en tijdens de laatste koopjesperiode braken de verkopen alle records.
In de Verenigde Staten bleek de recente populariteitsdaling van Elizabeth Warren, de democratische presidentskandidaat die uitermate kritisch tegenover de grote Amerikaanse techbedrijven staat, gunstig uit te pakken voor Facebook en Alphabet. Deze twee aandelen zetten de positieve koers voort waarmee ze het jaar zijn begonnen. In dat opzicht waren onze belangrijkste transacties de verkoop van Apple en een geleidelijke afbouw van onze positie in Vipshop. Hiermee wilden we de risico’s verlagen die met deze posities gepaard gaan en winst nemen op effecten die een aanzienlijke koersstijging noteerden.
Ook Amerikaanse financiële instellingen noteerden dit kwartaal uitstekende resultaten. De afnemende populariteit van presidentskandidaat Warren, maar vooral de lichte stijging van de rentecurve bleek voor deze effecten bijzonder gunstig uit te pakken. Na drie opeenvolgende renteverlagingen, zou de Fed nu de status-quo moeten handhaven. De verkiezingsperiode biedt bovendien meer helderheid omdat de Fed door de omstandigheden tot een neutraal standpunt wordt gedwongen. Een gunstige situatie voor de sector.
Bovendien ondersteunt de huishoudelijke consumptie de economie. De commerciële eindejaarsevenementen (Black Friday, Thanksgiving) zorgden in vergelijking met vorig jaar voor 7% meer verkopen. En ook de activiteiten rond creditcards blijven stabiel, net als de wereldwijde wanbetalingspercentages. Binnen deze context droegen Citigroup, Capital One en Morgan Stanley aanzienlijk bij aan de prestaties van het fonds, en wij profiteerden van deze trend door op laatstgenoemde positie wat winst te nemen.
De gezondheidssector profiteerde ook van het verdwijnen van bepaalde politieke risico’s en liet over de periode een opmerkelijke prestatie zien. We hebben onze positie in BioMarin verder geconsolideerd. Een keuze die zijn vruchten afwierp door de prestaties van het effect, vooral in de laatste twee weken van december. Andere subsectoren zoals farmaceutische laboratoria (AstraZeneca, Pfizer) en MedTech (Medtronic) profiteerden van een vergelijkbare dynamiek.
Doordat de vrees voor een recessie verdween, kon de industriële sector dit kwartaal een aanzienlijke bijdrage aan de prestaties van de BEVEK leveren. De enige transactie die plaats vond was de geringe versterking van Bombardier, door te profiteren van verschillende marktkansen. Voor dit zeer volatiele effect, dat momenteel geherstructureerd wordt, zal 2020 een keerpunt worden, vooral voor wat betreft het genereren van beschikbare cashflow.
Uiteindelijk waren we in de loop van het kwartaal het meest actief in de transportsector. We hebben onze posities in Canadian Pacific Railway en Union Pacific Railway versterkt zodat elke positie nu een weging van ongeveer 2% van de aandelen-allocatie inneemt. Deze twee waarden noteerden prestaties die wereldwijd hoger lagen dan in de rest van de sector doordat ze wisten te profiteren van een gestegen transportvolume, de verbeterde vooruitzichten in de handelsoorlog en de ommekeer in het handelsverkeer die voor 2020 wordt verwacht.
Door de koersstijging van de goudmijnaandelen in de portefeuille besloten we tijdens de zomermaanden om hierop winst te nemen, vooral op Barrick Gold en Pretium Resources. In de laatste belegden we aan het einde van het jaar opnieuw. We willen een relatief stabiele blootstelling aan deze sector behouden en de uitgevoerde transacties waren dan ook zeer marginaal. We blijven positief gestemd over de fundamentals van de goudmarkt. Voor wat betreft de niet-goudhoudende mijnbouw, had Teck Resources te lijden onder de aanzienlijke daling van de prijs van steenkool voor de staalindustrie in 2019, ondanks het herstel van de koperprijs. Daarnaast wist Ivanhoe Mines te profiteren van de prijsstijgingen van palladium en platina. Binnen dit segment voerden we geen enkele transactie uit.
Gedurende dit eerste kwartaal van 2020 zullen we de onderhandelingen over de handelsoorlog tussen China en de Verenigde Staten nauwlettend blijven volgen. Fase 1 van een algemeen akkoord werd onlangs getekend, en we zullen de onderhandelingen over fase 2 scherp in de gaten blijven houden. De markten anticipeerden de afgelopen weken echter al sterk op deze eerste stap en de huidige waarderingsniveaus blijken bijzonder hoog in vergelijking met het verleden. In een omgeving met rentes die lager waren dan tijdens eerdere economische cycli, heeft deze situatie het effect dat de risicopremie op aandelen bijzonder hoog wordt, wat ons ertoe brengt op deze markt gepositioneerd te blijven.
Ook zullen we het verloop van de Amerikaanse verkiezingen, en vooral de voorverkiezing van de Democratische kandidaat, nauwlettend blijven volgen. Na deze eerste fase kan de wedloop om het Witte Huis het evenwicht binnen een aantal sectoren verstoren, en wij zullen erop toezien onze risicoblootstelling onder dergelijke omstandigheden te beperken. Tot slot bestuderen we momenteel, in het begin van het jaar, aandachtig de bedrijfsresultaten over het vierde kwartaal van 2019 en de managementkoers die de bedrijven voor 2020 hebben uitgezet. Met een aandelenblootstelling die in de loop van het kwartaal nog iets werd teruggebracht en die momenteel ongeveer 70% van de netto activa in de portefeuille bedraagt, lijkt onze positionering ons alleszins redelijk, gezien de omgeving waarbinnen wij ons ontwikkelen, en hebben we alle ruimte om op het juiste moment te reageren.
R-co Valor : Geografische en thematische verdeling van de portefeuille
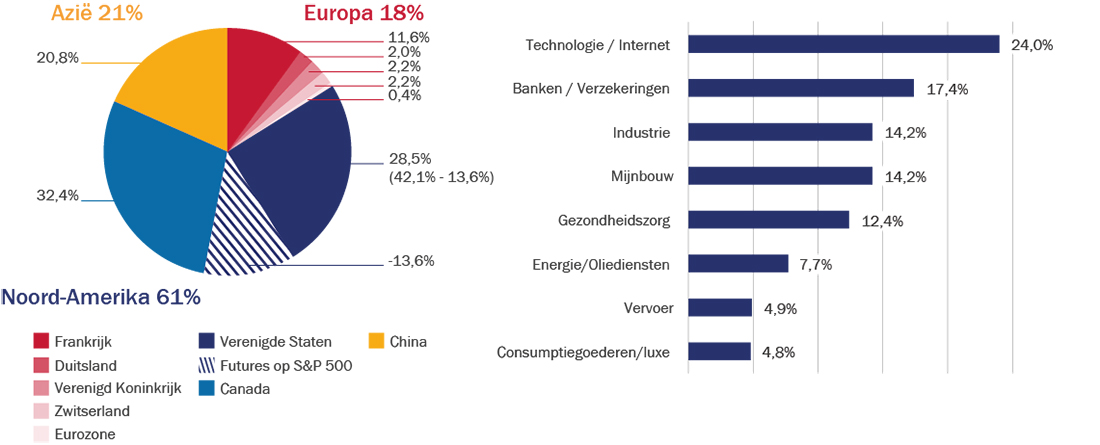
Bron : Rothschild & Co Asset Management Europe, 31/12/2019
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
R-co Valor Balanced
Yoann Ignatiew en Emmanuel Petit
Co-Beheerders en Co-Beheerders; hoofd obligatiebeheer
Portefeuilleallocatie
De aandelenblootstelling van R-co Valor Balanced bleef vrijwel ongewijzigd ten opzichte van het voorgaande kwartaal, en ligt rond 35%. Het obligatiegedeelte werd uitgebouwd en stelt nu bijna 50% van de netto activa van de BEVEK voor. Het saldo komt overeen met de beschikbare liquide middelen.
Aandelengedeelte
De sectorallocatie in het aandelengedeelte van R-co Valor Balanced bleef in de loop van het kwartaal relatief stabiel. De sectoren technologie, finance en industrie vormen de kopgroep. Op geografisch niveau werd de blootstelling aan Noord-Amerika licht teruggebracht ten gunste van Azië (21%), maar de regio vertegenwoordigt nog steeds meer dan 60% van het compartiment. Europa is met 18% de hekkensluiter. De portefeuille telt momenteel 41 posities.
R-co Valor Balanced : Geografische en thematische verdeling van de aandelenkorf
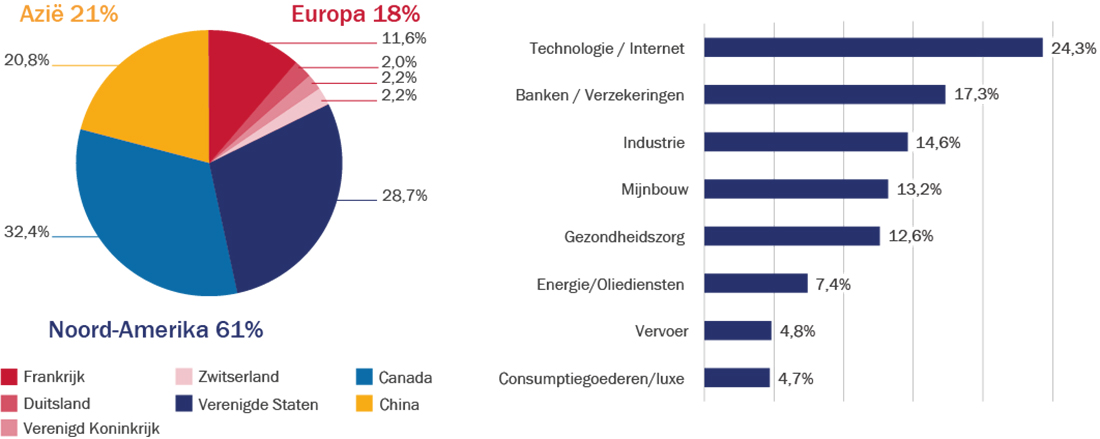
Bron : Rothschild & Co Asset Management Europe, 31/12/2019
Obligatiegedeelte
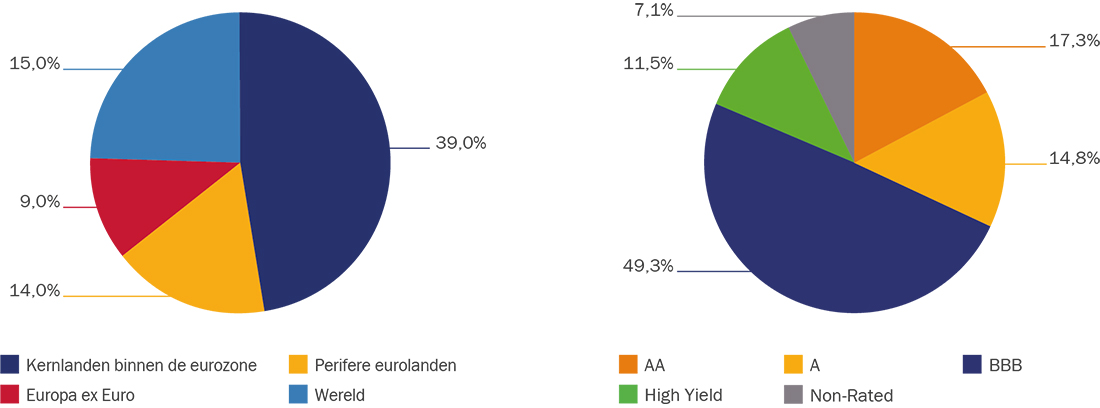
Nu dat spanningen over het handelsconflict afnemen en de onzekerheid over een aantal aspecten van de Brexit is opgelost, vermindert de bezorgdheid om de groei van de wereldeconomie. Dat heeft weer gezorgd voor een stijging van de inflatieverwachtingen en een verhoging van de nominale rente. Zo eindigde de Duitse Bund het jaar op -0,18%. Voor de kredietmarkt was 2019, ondanks de macro-economische en politieke onzekerheden, een uitzonderlijk jaar. Dankzij de kleiner wordende kredietspreads en de sterke daling van de rentes konden de obligatiemarkten een zeer mooie prestatie neerzetten. Wij blijven de voorkeur geven aan BBB en BB-ratings zodat we van rendement kunnen profiteren zonder blootstelling aan een al te hoog risiconiveau. Over het algemeen geven we de voorkeur aan financiële obligaties en achtergestelde leningen. In aanvulling daarop selecteren we een aantal high yield-obligaties waarvan we sterk overtuigd zijn en profiteren we van aantrekkelijke waarderingsniveaus.
R-co Valor Balanced : Geografische en thematische verdeling van de obligatiekorf
Bron : Rothschild & Co Asset Management Europe, 31/12/2019
De kenmerken van de portefeuille liggen niet vast en zullen waarschijnlijk in de loop der tijd veranderen.
Vinden alle beschikbare informatie over het fonds : R-co Valor
Vinden alle beschikbare informatie over het fonds : R-co Valor Balanced


