
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Medebeheerder van R-co Valor & R-co Valor Balanced |
Medebeheerder van R-co Valor |
Medebeheerder van R-co Valor Balanced en hoofd obligatierbeheer |
Het eerste kwartaal van 2020 werd ontegensprekelijk gekenmerkt door een ongeziene externe schok: de COVID-19-crisis. Deze gezondheidscrisis, die heel anders is dan de financiële crisis van 2008, heeft geleid tot een ineenstorting van de aandelenmarkten en dat met een buitengewone hevigheid in een uiterst beperkte periode. Deze correctie heeft geen enkel regio gespaard: de S&P500 daalde met 34% in iets meer dan een maand, terwijl de Eurostoxx 50 in een nog kortere periode met 38% ineenzakte.
Dankzij hun ervaring van 2008 konden de verschillende centrale banken en overheden snel en massaal reageren. Ondanks een zeker gebrek aan coördinatie werd een reeks maatregelen genomen met een gemeenschappelijke wil om de gevolgen van deze crisis voor hun economieën op korte termijn te beperken, "Whatever it takes".
De reactie van de centrale banken was bijzonder snel: op 3 maart verlaagde de Fed de tarieven met 50 basispunten. Alle belangrijke centrale banken hebben vervolgens dit voorbeeld gevolgd en hun rente aangepast tot ongeveer 0%. Tegelijkertijd werden onconventionele interventies ingezet, die soms verder gingen dan wat er in 2008 werd gedaan. De Fed heeft bepaalde High Yield effecten toegevoegd aan de lijst van activa die in aanmerking komen voor haar aankoopprogramma; op 8 april bedroeg de omvang van haar balans 6.044 miljard USD, oftewel ongeveer 28% van het BBP. In Europa werd medio maart een noodplan gelanceerd, het PEPP (Pandemic Emergency Purchase Program), van 750 miljard euro. Sindsdien is een principeakkoord bereikt over de oprichting van een noodfonds van 1.000 miljard euro ter ondersteuning van het herstel in het post-corona tijdperk. De Bank of Japan (BoJ) heeft zich er deze week toe verbonden om, naast haar interventie de laatste jaren op de aandelenmarkt, staatsobligaties terug te kopen zonder hierbij een limiet te stellen. De maatregelen van de verschillende centrale banken hebben ervoor gezorgd dat de geld- en obligatiemarkten terug liquide zijn geworden.
Tegelijkertijd maakt de overheid gebruik van een breed scala aan hulpmiddelen om zowel bedrijven als particulieren te ondersteunen. De maatregelen verschillen van land tot land. In Frankrijk bijvoorbeeld wordt er gebruik gemaakt van gedeeltelijke werkloosheid en belastinguitstel voor bedrijven. In de Verenigde Staten vertegenwoordigt het tot nu toe uitgevoerde herstelplan 11% van het BBP en is het bedoeld om een cascade van bedrijfsfaillissementen te voorkomen. Wat betreft de Amerikaanse bevolking worden cheques rechtstreeks op de rekeningen van individuen gestort. In China wist de regering in het verleden haar economie te ondersteunen tijdens de periode van de trade war, zodat we redelijkerwijze kunnen hopen op een herstelplan in de infrastructuursector.
Binnen de portefeuille van R-co Valor werd in de loop van 2019 een risicovermindering in gang gezet. Als gevolg daarvan bevond het fonds zich begin 2020 in een voorzichtigere positie met een netto-aandelenblootstelling van 70%, het laagste niveau in 12 jaar. Dankzij deze positionering konden we gedurende de hele correctie het risico geleidelijk aan weer opvoeren om eind maart een exposure van 89% te bereiken. Dit gebeurde op verschillende manieren: een terugkoop in drie fasen van onze afdekkingsposities van S&P 500 futures, het introduceren van nieuwe lijnen en het versterken van bepaalde effecten in de portefeuille.
Het algemene beleid van verlaging van de belangrijkste rentevoeten en de vervorming van de balansen van de centrale banken door monetaire creatie lijken ons een solide basis te bieden voor een opleving van de goudprijs. Goudmijnbouw is éen van de posities die we tijdens de correctie hebben versterkt. De sector zal waarschijnlijk een van de enige zijn die aanspraak kan maken op winstgroei en groei van de free cash flows. De blootstelling aan "structurele groeiaandelen" is ook toegenomen: de technologiesector, voornamelijk gelinkt met het Aziatische consumentisme, maar ook de gezondheidszorg, een van de winnaars in het eerste kwartaal van 2020.
Wat de introductie van nieuwe lijnen betreft, werden cyclische waarden bevoordeeld vooral met de aankoop van effecten zoals Airbus en ABB. Het doel van deze beleggingen is om het fonds te positioneren voor een herstel. Historisch gezien laten cyclische waarden immers een duidelijke outperformance zien na een marktcorrectie.
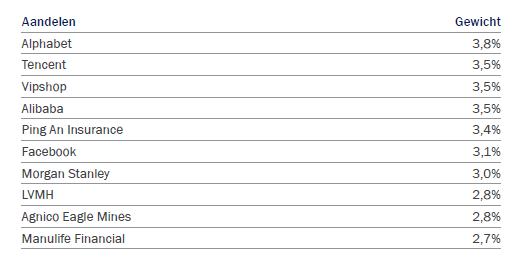
Wat kunnen we de rest van het jaar verwachten? Het economisch herstel zal waarschijnlijk geen “V”-vorm aannemen. China, dat een voorsprong heeft op Europa en de Verenigde Staten, heeft zijn activiteiten geleidelijk aan weer hervat, maar het herstel verloopt in een versnipperde orde, waarbij het ritme minder intens is dan voor de crisis. Sinds eind maart, en na de heropleving, (+28% in minder dan een maand op de S&P 500) hebben we winst genomen op bepaalde aandelen die sterk hebben gepresteerd. Voorbeelden hiervan zijn Gilead Sciences in de gezondheidszorg of Vipshop in de Chinese technologiesector. Bijgevolg daalde de aandelenblootstelling van het fonds tot 84%. Het gebrek aan visibiliteit op de korte termijn en de sterke rally op sommige waarden hebben ons ertoe aangezet om wat winst te nemen.
Ondanks deze onzekerheden blijven we ervan overtuigd dat aandelen de meest aantrekkelijke beleggingsklasse blijft. Het economisch herstel zal geleidelijk verlopen en zal waarschijnlijk onvoorwaardelijk worden gesteund door regeringen en centrale banken. De blootstelling en de allocatie van het fonds zullen worden aangepast aan de opportuniteiten, met discipline, en met behoud van de reactiviteit die kenmerkend is voor het fonds.
R-co Valor: De strategische allocatie is gebaseerd op drie verschillerte pijlers
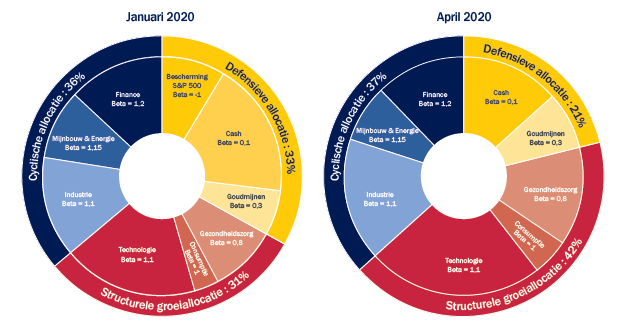
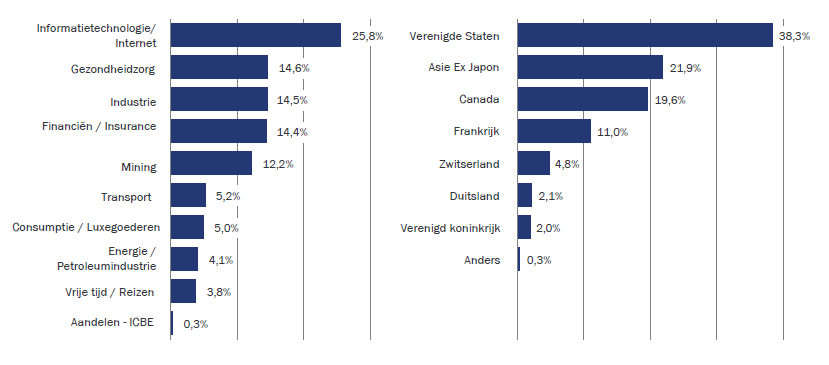
R-co Valor: Aandelenverdeling aan het einde van de maand
Bron: Rothschild & Co Asset Management Europe, 31/03/2020
R-co Valor: Portfolio's top 10 holdings
Bron: Rothschild & Co Asset Management Europe, 31/03/2020
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen.
R-co Valor Balanced
Allocatie van de portefeuille
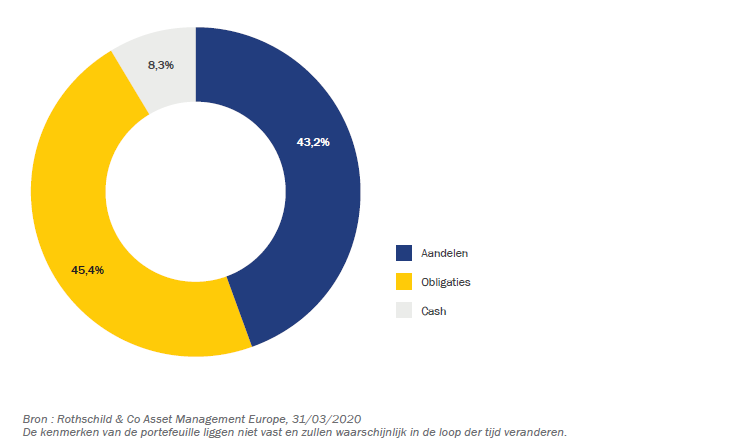
In het begin van het jaar was het fonds voorzichtig gepositioneerd met een netto-aandelenblootstelling van bijna 35% en een obligatieblootstelling van 46%. De blootstelling van deze twee delen nam in het eerste kwartaal geleidelijk toe. Deze verhoging werd onder meer gerealiseerd door de geleidelijke terugkoop van onze afdekkingen in maart, maar ook door het versterken van bepaalde posities en de introductie van nieuwe lijnen.
R-co Valor Balanced: Breakdown by asset class
Bron: Rothschild & Co Asset Management Europe, 31/03/2020
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen.
Aandelengedeelte
De drie belangrijkste sectoren van de aandelenportefeuille zijn technologie, gezondheidszorg en industriële waarden.
Voor het technologiegedeelte hebben we een voorkeur voor Chinese bedrijven, gezien hun grotere weerstand tijdens de correctie en hun betere positionering ten opzichte van een herstel.
Bovendien lijkt het groeipotentieel in de regio ons aantrekkelijker. De gezondheidszorgsector, die van nature defensief is, heeft sinds het begin van het jaar beter gepresteerd dan de markt.
De vergrijzing van de bevolking is een groeibron. De toename van het aantal nieuwe goedkeuringen van geneesmiddelen door de FDA, die het innovatieve karakter van de farmaceutische en biotechnologische waarden weerspiegelt, is een onmiskenbare steun voor de sector. Bijkomend hebben we de industriële waarden versterkt, met name in Europa.
Hiermee willen we het aandelengedeelte klaarzetten voor een herneming van de activiteit wereldwijd.
Obligatiegedeelte
Binnen enkele weken veroorzaakte de COVID-19 epidemie een schok van ongekende hevigheid op de obligatiemarkten. De risicopremies, met name in het High Yield segment, bereikten in recordtijd een niveau dat sinds 2008 niet meer werd waargenomen.
Vertrekkende van een vooral defensieve obligatiepositionering in januari, was het idee om beleggingsopportuniteiten te benutten om de portefeuille opnieuw aan de markt bloot te stellen. In eerste instantie hebben we afdekkingen afgebouwd. We hebben in de secundaire markt in zowel High Yield als Investment Grade belegd. Eind maart, na een pauze van bijna drie weken, was de primaire markt weer actief in investment grade emittenten. In een tweede fase is vervolgens belegd in tal van emissies die genoten van een aanzienlijke premie ten opzichte van de secundaire markt. De situatie is sindsdien enigszins genormaliseerd, maar de markt blijft aantrekkelijk met rendementen van ongeveer 5,5% op High Yield en 2% op Investment Grade.
De financiële instellingen, die een belangrijk onderdeel vormen van het obligatiegedeelte, gingen de crisis in met sterke balansen. De situatie is ontegensprekelijk anders dan in 2008; de sector in zijn geheel is veel veerkrachtiger, voornamelijk als gevolg van de verschillende wettelijke beperkingen die de solvabiliteit van de spelers aanzienlijk hebben verbeterd.
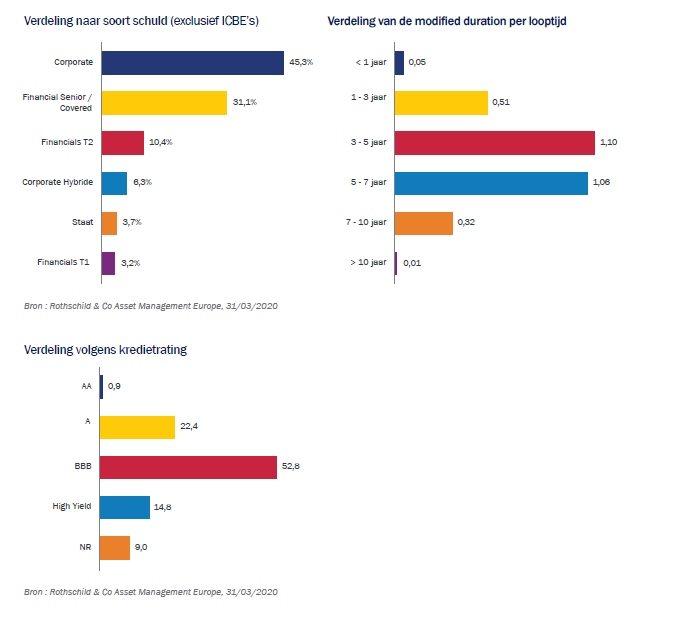
In deze context vertegenwoordigt het obligatiegedeelte van R-co Valor Balanced nu 49% van het fonds. Daarnaast houden we een liquiditeitsbuffer om ons te kunnen positioneren in geval van opportuniteiten.
R-co Valor Balanced: Obligatiegedeelte en cash (Modified duration: 3,05 - YTD: 3,27%)
Bron: Rothschild & Co Asset Management Europe, 31/03/2020
De kenmerken van de portefeuille liggen niet vast en kunnen in de loop van de tijd veranderen.
Vinden alle beschikbare informatie over het fonds : R-co Valor (Belgium)
Vinden alle beschikbare informatie over het fonds : R-co Valor Balanced (Belgium)


