
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Het Eerste kwartaal van het jaar werd gekenmerkt door een opeenvolging van nieuwsberichten die de markten op de proef stelden. Wat is de impact van het Russisch-Oekraïense conflict, de monetaire verstrakking en de opstoot van Covid-19 in China en welke zijn de vooruitzichten voor de fondsen R-co Valor en R-co Valor Balanced?
De aandelenmarkten eindigden het eerste kwartaal van het jaar negatief, onder invloed van het Russisch-Oekraïense conflict, de monetaire verstrakking van de centrale banken en de opleving van Covid-19 in China. Aan het eind van het kwartaal liet de MSCI All Country World Index
een negatieve prestatie zien van -5,53%, beïnvloed door de Verenigde Staten (S&P 500 met -4,95% in dollar), maar vooral Europa woog sterk door met de onmiddellijke nabijheid van het conflict (Euro Stoxx 50 met -9,21% in euro). Ook de opkomende landen hadden te lijden (MSCI Emerging -7,32%)(1), en meer in het bijzonder China, waar de heropleving van de Covid-19-gevallen de groeidoelstellingen voor het jaar ondermijnt.
R-co Valor heeft sinds het begin van het jaar een prestatie van -1,03%(2) neergezet. Aan het eind van het eerste kwartaal is de relatieve veerkracht van het fonds vooral te verklaren door de positieve bijdrage van de grondstoffensector die in de portefeuille wordt aangehouden. Grondstoffen, die al verscheidene maanden in de lift zaten, kenden een nieuwe stijging die werd aangewakkerd door het conflict tussen Rusland en Oekraïne, twee belangrijke exportlanden voor olie, gas, mineralen en granen. Eind maart vertegenwoordigden de mijnbouw -en energieaandelen respectievelijk 15,3% en 2,4% van de aandelenblootstelling. Omgekeerd hebben technologieaandelen aanzienlijk gewogen op het resultaat van het fonds. De twee belangrijkste subcategorieën van de sector, Amerikaanse technologieaandelen en Chinese technologieaandelen, hadden respectievelijk te lijden onder een stijging van de rente in de regio en onzekerheid over de regelgeving inzake ADR’s(3). De nettoaandelenblootstelling van het fonds werd in het eerste kwartaal van het jaar afgebouwd als gevolg van een strategie van winstnemingen en risicovermindering. Eind maart bedroeg de blootstelling 82%, tegen 86% begin januari. Er werden gedeeltelijke en volledige verkopen gerealiseerd, hoofdzakelijk in onze gediversifieerde mijnbouwaandelen en de energiesector. Anderzijds werden posities licht versterkt op aandelen die te sterk corrigeerden, vooral in de sectoren technologie, industrie en vrijetijdsbesteding/diensten.
Onze belangrijkste geografische positie blijft Noord-Amerika, met 55%. Sinds het begin van het jaar heeft de regio geprofiteerd van een flight to quality(4) en zijn de Amerikaanse indexen teruggekeerd naar hun niveau van vóór de Russische invasie. Europa, dat 27% van onze aandelenblootstelling vertegenwoordigt, heeft momenteel te lijden onder zijn directe geografische nabijheid tot het conflict. Indien een overeenkomst tussen beide partijen zou worden bereikt, zou dit een aanzienlijk heroplevingspotentieel kunnen bieden. Tot slot bedraagt onze blootstelling aan China 14% van het aandelengedeelte van het fonds. Het land ondervindt momenteel de invloed van de beperkende maatregelen om de uitbraak van Covid-19 onder controle te houden, hoewel het wordt gesteund door een regering die zich bijzonder inspant om haar groeidoelstelling van 5,5%(5) te halen en een centrale bank die de rentevoeten verlaagt.
De omkering van de rentecurve in de Verenigde Staten, een voorbode van een mogelijke recessie, houdt beleggers nerveus. De evenwichtsoefening van de centrale bankiers lijkt steeds hachelijker in een context waarin de inflatie, aangewakkerd door het Russisch-Oekraïense conflict, een permanenter karakter zou kunnen krijgen. De arbeidsmarkt blijft verkrappen, vooral in de VS, waar de werkloosheid 3,6%(6) bedraagt, wat de hypothese voedt van een inflatiespiraal als gevolg van stijgende lonen. China, dat duidelijk uit de pas loopt in vergelijking met de rest van de wereld, lijdt momenteel onder zijn Covid-19-situatie, en zijn groeidoelstelling zou kunnen worden ondermijnd als de situatie aanhoudt. De betrokkenheid van de regering bij het herstel van haar economie doet ons niettemin geloven dat in de loop van het jaar steunmaatregelen kunnen worden verwacht.
Wat de bewegingen binnen het fonds betreft, blijven wij gedisciplineerd door winst te nemen op aandelen die zich de afgelopen maanden bijzonder hebben onderscheiden en door op opportunistische wijze aandelen te versterken die door de markt buitensporig werden afgestraft.
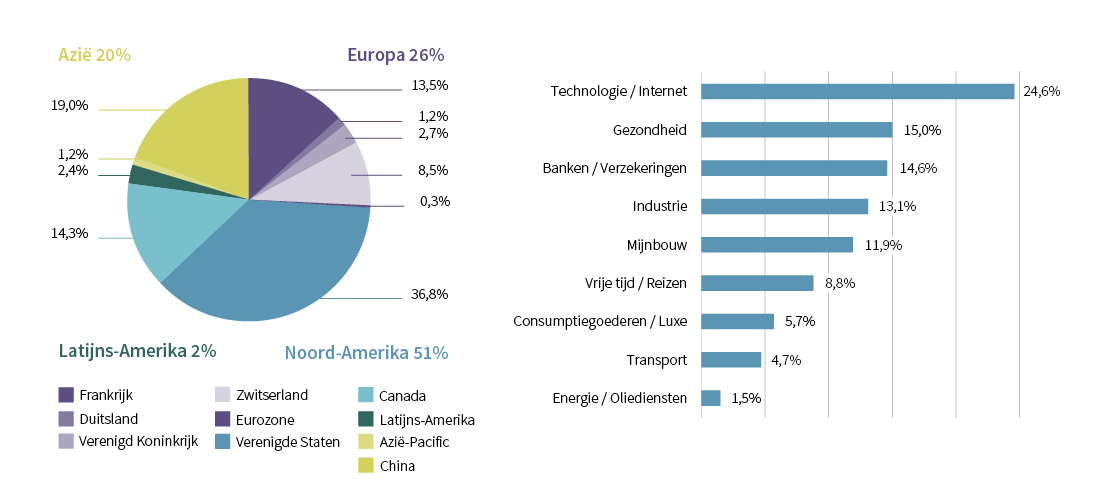
Bron : Rothschild & Co Asset Management Europe, 31/03/2022.
In het eerste kwartaal van het jaar is de aandelenblootstelling van het fonds gedaald tot 43%. De obligatieportefeuille bedroeg eind maart 48%

De aandelenportefeuille van R-co Valor Balanced is een afspiegeling van die van R-co Valor.
Zowel de uitgevoerde bewegingen en de positionering zijn identiek.

Bron : Rothschild & Co Asset Management Europe, 31/03/2022.
In Europa heeft de kredietmarkt sinds het begin van het jaar te lijden onder zowel de stijgende rentetarieven als de toenemende spreads(1). Investment Grade(2) obligaties daalden met 5,36% en High Yield(3) obligaties met 4,66% tijdens het kwartaal, wat voor beide segmenten de grootste daling is sinds maart 2020. De opwaartse beweging van de rentevoeten, die al aan het begin van het jaar was begonnen, versnelde in maart aan beide zijden van de Atlantische Oceaan. De oorlog in Oekraïne en de sancties tegen Rusland versterkten de inflatieverwachtingen, vooral in Europa, waar de rente met 50 basispunten (bp) steeg tot 2,74% op 10 jaar(4). De Duitse 10-jaarsrente kwam daarmee 41 bp hoger uit op 0,55%(4). In de Verenigde Staten verhoogde de Federal Reserve voor het eerst haar belangrijkste rentetarieven met 25 basispunten en besprak zij ook hoe zij haar balans zou afbouwen. Bovendien heeft de verwachting van een duidelijke monetaire verstrakking de afvlakking van de rentecurve geaccentueerd: in de VS steeg de 10-jaarsrente met 51 basispunten, de 2-jaarsrente met 86 basispunten, waardoor beide tarieven afsloten op hetzelfde niveau van 2,34%(4). De euro kredietmarkt heeft het sinds het begin van het jaar zwaar te verduren en in de afgelopen vier weken werden aanzienlijke uitstromen opgemerkt. Het aantal emissies op de primaire markt ligt
ver onder het gemiddelde en er is weinig liquiditeit op de secundaire markt, waar beleggers over het algemeen wegblijven. Het fonds heeft in de loop van het kwartaal te lijden gehad, net als de euro kredietmarkt, met name onder de repricing(5) door beleggers en centrale banken die nog minder inschikkelijk waren dan verwacht. Wat de beleggingen betreft, hebben wij kansen aangegrepen door op de primaire en secundaire markten te kopen. De heersende koortsachtigheid biedt kansen, vooral in Investment Grade obligaties die een aantrekkelijk rendement bieden. Wij hebben bijvoorbeeld belegd in een emissie van Mercialys met een BBB-rating en een rendement van 2,5%. High-yield emissies van Investment Grade emittenten vielen ook op, zoals de AT1 emissie van Intesa Sanpaolo, met een rendement van 6,37%(4). Tegelijkertijd zijn wij begonnen met de verkoop van kortlopende obligaties met een laag rendement. Net als bij de aandelenportefeuille blijven wij voorzichtig bij het inzetten van liquide middelen, terwijl wij opportunistisch beleggen in obligaties met solide fundamentals en aantrekkelijke rendementen.
Voltooid op 5 april 2022

Bron : Rothschild & Co Asset Management Europe, 31/03/2022.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds.


