
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
In de Verenigde Staten is het consumentenvertrouwen drastisch gedaald, hoewel de werkloosheidscijfers opmerkelijk laag blijven(2). De woningmarkt is ook gespannen geworden en de stijging van de gemiddelde hypotheekrente op 30 jaar tot ongeveer 6%(3) zet de huishoudens die voor leningen met variabele rente hebben gekozen, nog meer onder druk. Tenslotte, het standpunt van de Fed, vastbesloten om de inflatie kost wat kost te bestrijden, doet vrezen voor een beleid van snelle renteverhogingen ten nadele van groei en werkgelegenheid.
EIn Europa is het consumentenvertrouwen ook gedaald. Naast de inflatiedruk vertroebelt ook de vrees voor een mogelijke stopzetting van de gasleveringen uit Rusland de vooruitzichten. De ECB heeft, ondanks een meer toegeeflijk beleid dan in de VS, ook haar toon gewijzigd, en er worden verschillende renteverhogingen verwacht voor het einde van het jaar. Christine Lagarde heeft niettemin haar bereidheid getoond om te strijden tegen financiële fragmentatie, in reactie op de spectaculaire toename van de spreads (4) op staatsobligaties uit de perifere eurozone.
Het tweede kwartaal was positief voor de aandelenmarkten in China(5) nadat de start van het jaar gebukt ging onder Covid-19. De regio lijkt geleidelijk uit zijn isolement te komen en zijn grondgebied weer open te stellen, waarbij de quarantaineperiode bij aankomst wordt teruggebracht van 21 dagen tot 7 dagen. Het land, dat voor het ogenblik gevrijwaard is van inflatie, laat de Chinese centrale bank kostbare manoeuvreerruimte om zijn economie te ondersteunen. De Chinese Communistische Partij lijkt bijzonder veel belang te hechten aan het bereiken van haar groeidoelstelling van 5,5%. Dat blijkt uit de laatste geruchten waarbij het Chinese Ministerie van Financiën overweegt om lokale overheden toe te staan tot 1.500 miljard yuan (220 miljard dollar) aan speciale obligaties te verkopen in de tweede helft van het jaar, om de financiering van infrastructuur te versnellen (6).
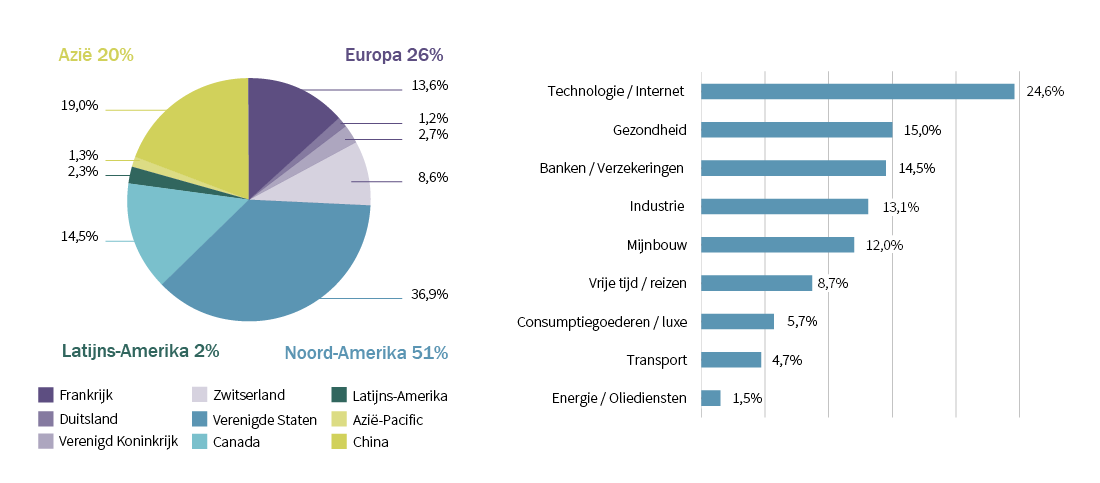
R-co Valor heeft sinds het begin van het jaar een performance van -10,4%(7) neergezet. De relatieve veerkracht van het fonds over de eerste drie maanden van het jaar kan voornamelijk worden verklaard door de positieve bijdrage van de grondstoffensector in de portefeuille. Desondanks leverden mijnbouwaandelen de slechtste bijdrage in het tweede kwartaal ondanks onze aanzienlijke afbouw van deze sector in het fonds in de afgelopen maanden. De vrees voor een wereldwijde recessie heeft de grondstoffenprijzen, die tot dusver werden beschermd door spanningen aan de aanbodzijde, afgestraft. Daarentegen heeft de gezondheidssector, in lijn met de eerste drie maanden van het jaar, een positieve bijdrage geleverd aan de prestaties van het fonds tijdens dit kwartaal. Onze Chinese aandelen deden het in deze periode ook goed, gesteund door het herstel in de regio. In het tweede kwartaal evolueerde de aandelenblootstelling van het fonds van 82% eind maart tot 83,4% eind juni. Deze risicoherneming werd op twee manieren bereikt. Ten eerste hebben wij 2% van de liquide middelen over de portefeuille herverdeeld, en tegelijkertijd hebben wij opportunistische aankopen gedaan, voornamelijk op groeiaandelen, omdat de waarderingen van bepaalde effecten bijzonder aantrekkelijk waren. Versterkingen vonden plaats in de sectoren technologie, vrije tijd & reizen en industrie. Bijkomend werd in de Amerikaanse banksector een nieuwe lijn ingevoerd. Qua afbouw, hebben wij onze strategie van winstnemingen voortgezet, met de totale verkoop van aandelen in de energiesector en onze blootstelling aan gediversifieerde mijnbouwaandelen hebben we aanzienlijk verminderd.
De "harde" houding van centrale bankiers om de stijgende prijzen tegen te gaan, woog op het vertrouwen van de marktdeelnemers in het tweede kwartaal. Gezien de verslechtering van de economische situatie mag evenwel worden verwacht dat het tempo van de renteverhogingen tegen het einde van het jaar zal afnemen. Wat de inflatie betreft, zijn wij van mening dat wij niet meer ver van het hoogtepunt verwijderd zijn, als het al niet achter ons ligt. Maar meer dan het absolute niveau moet het tempo van de daling worden gevolgd, omdat dit bepalend zal zijn voor de intensiteit van de reactie van de centrale bankiers. De marges van de ondernemingen, die bij het volgende resultatenseizoen worden meegedeeld, evenals hun richtlijnen(8), zullen de toon zetten voor de komende weken. De consumptiebereidheid van de bevolking, met name in de Verenigde Staten, zou eveneens een steun moeten zijn voor de groei, ondanks een tamelijk traag klimaat. Hoewel ons basisscenario niet uitgaat van een diepe recessie tegen het einde van het jaar, hebben wij, net als de markt, te lijden onder overdreven en soms veralgemeende bewegingen in één sector en dit, ongeacht de kwaliteit van de bedrijven. Wij zijn ervan overtuigd dat stock picking (9) nog steeds zijn plaats heeft, zoals in het geval van Seagen, een Amerikaanse biotech die de laatste weken goed presteerde na geruchten over een overname door Merck.
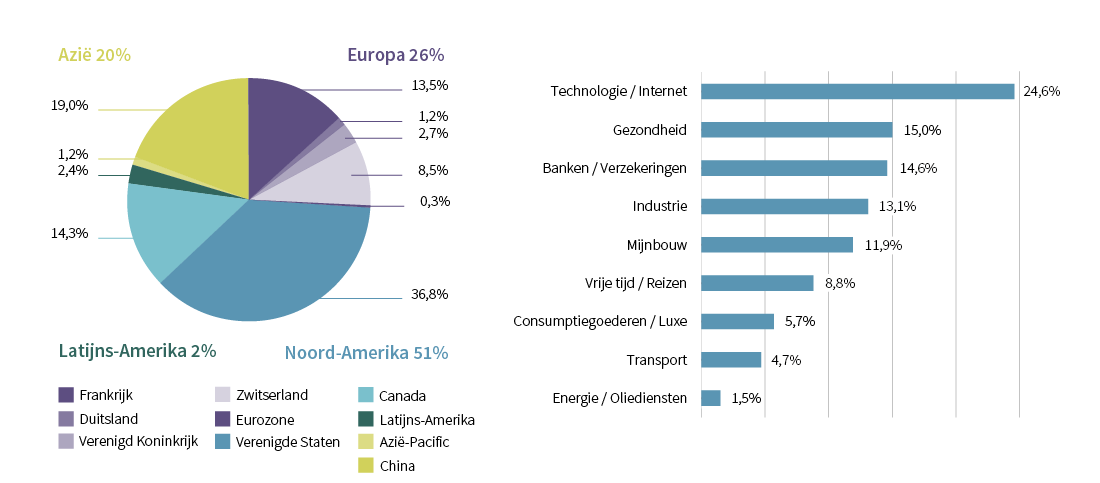
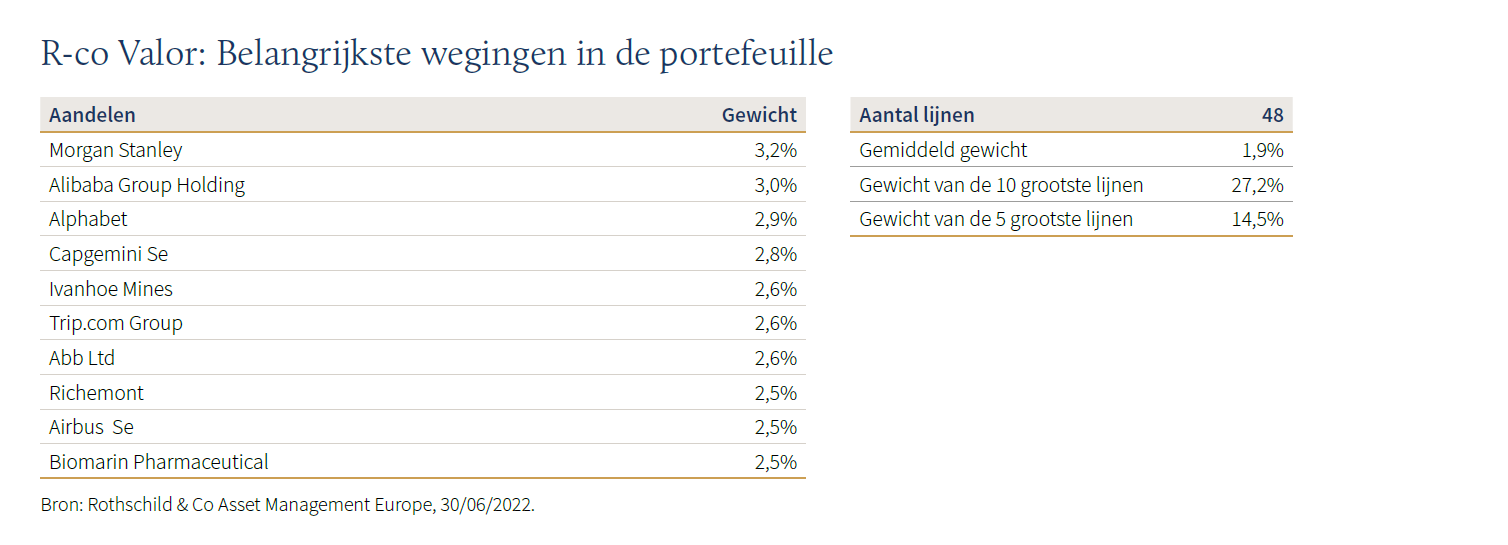
Eind juni bedroeg de aandelenblootstelling van het fonds 43%. De obligatieportefeuille werd verhoogd tot 50%.
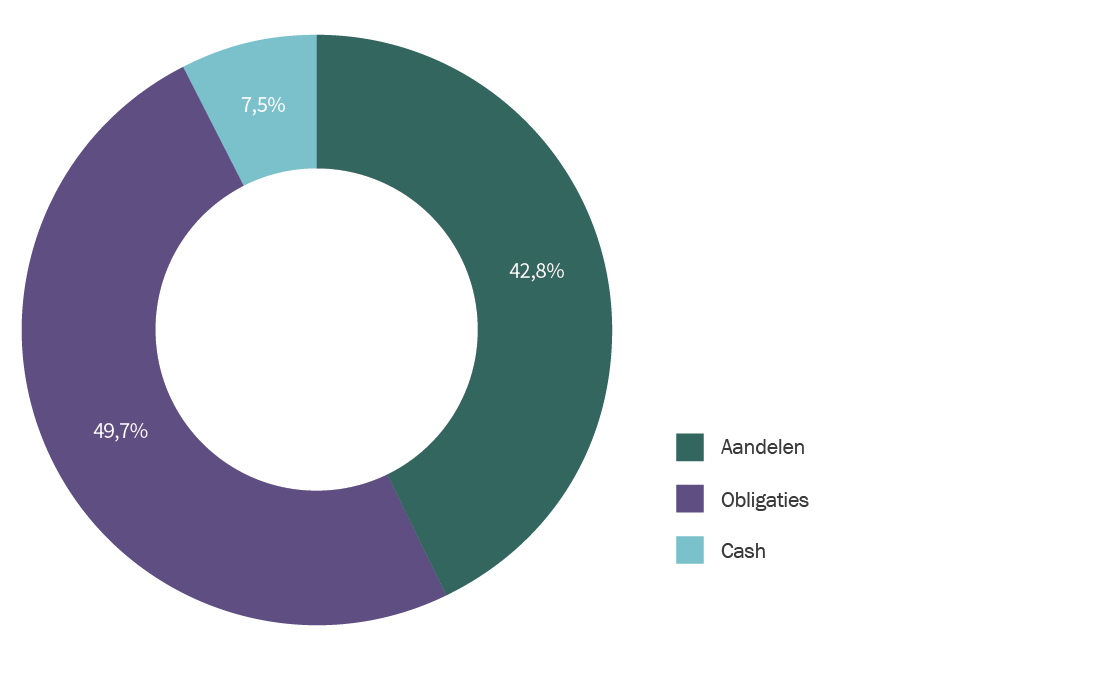
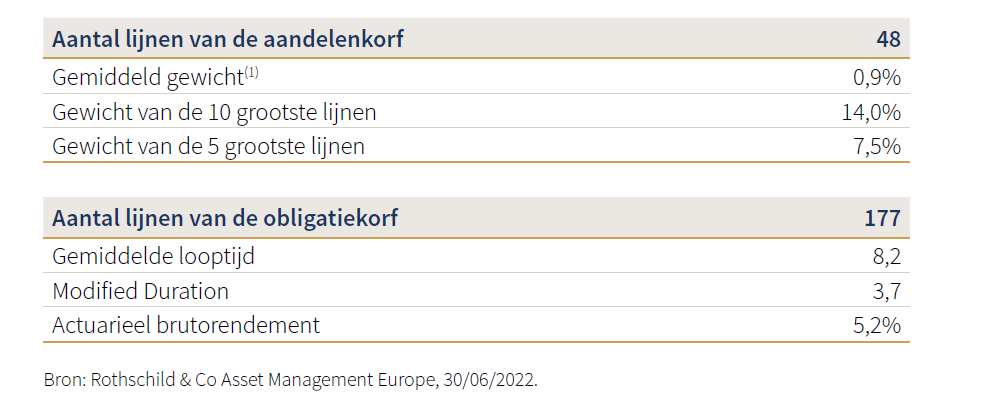
De aandelenportefeuille van R-co Valor Balanced is identiek aan die van R-co Valor. De gemaakte bewegingen en de positionering zijn identiek.
De opwaartse beweging van de tarieven, die in het begin van het jaar begon, heeft zich aan beide zijden van de Atlantische Oceaan voortgezet. De Duitse 10-jaars rente eindigde dit kwartaal 79 basispunten (bps) hoger, op 1,33%(10). Ook de Amerikaanse 10-jaarsrente steeg aanzienlijk met 67 basispunten tot 3,08%(10). De centrale banken in beide zones hebben hun retoriek aangescherpt in reactie op de versnelling van de inflatie, die meer dan 8% bedroeg(11). In de Verenigde Staten heeft de Fed in juni haar belangrijkste rentetarieven met 75 basispunten verhoogd, de grootste verhoging sinds 1994. In Europa stemde de ECB in met een verhoging van 25 basispunten voor juli, een stap die al meer dan 10 jaar niet meer is voorgekomen(10).
Sinds het begin van het jaar heeft de kredietverlening in Europa te lijden onder zowel de stijging van de rentetarieven als de toename van de spreads. Investment Grade(12) daalde met 7,5%, en High Yield(13) corrigeerde met -10,6% over het kwartaal. In juni versnelde de toename van de kredietspreads sterk, waarbij het Investment Grade-segment een spanning van meer dan 50 basispunten onderging(10).
Hoewel High Yield tot nu toe veerkrachtig is geweest, lijkt het nu risico van een recessie in te prijzen en ziet zijn risicopremies met 200 basispunten aanscherpen. Qua dynamiek , zien we nog steeds een aanzienlijke uitstroom in de activaklasse en zijn de primaire volumes gering, of onbestaande voor de meest risicovolle schuld.
De portefeuille heeft in de loop van het kwartaal geleden, net als de kredietmarkt in euro, met name onder de repricing (14) door beleggers en centrale banken die nog minder inschikkelijk waren dan verwacht. Wij hebben het risico in de obligatieportefeuille verminderd door onze blootstelling aan High Yield in het afgelopen kwartaal terug te brengen van 19% naar 14%. Wij kopen vooral Investment Grade-emissies die een steeds aantrekkelijker rendement bieden. Wij blijven de voorkeur geven aan beleggingen in het Investment Grade-universum, wat een goede zichtbaarheid biedt in dit moeilijke klimaat.
Voltooid op 11 juli 2022
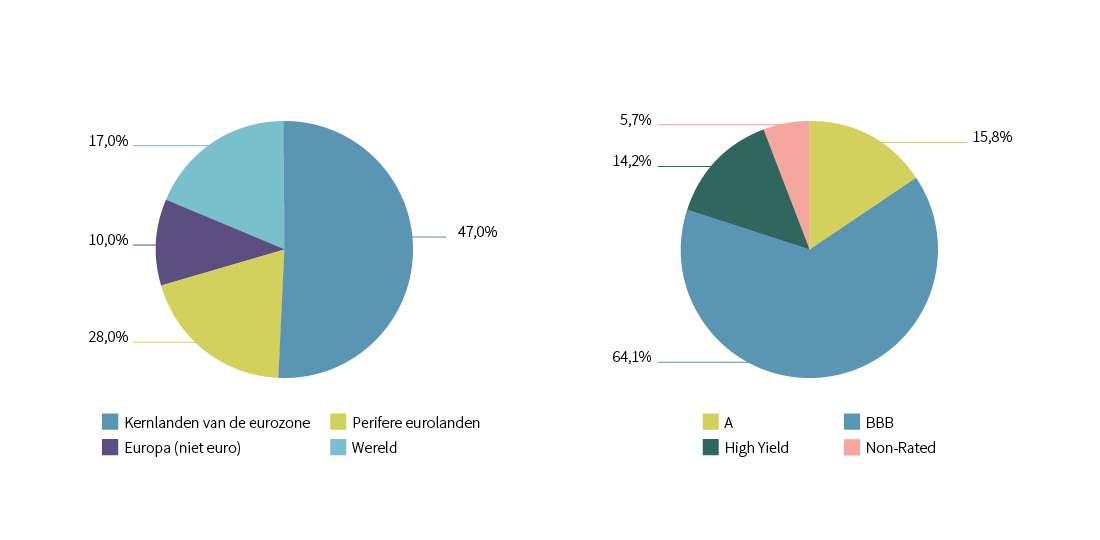
(1) Bron: Bloomberg, 30/06/2022.
(2) Bron: University of Michigan Consumer Sentiment Index – Juni 2022.
(3) Bron: Bloomberg – Juli 2022.
(4) De spread is het verschil in rendement tussen een obligatie en een lening met een gelijkwaardige looptijd die als “risicovrij” wordt beschouwd. De genoemde cijfers hebben betrekking
op de afgelopen maanden. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten en zijn niet constant in de tijd. Het beheerteam is aan
(5) Bron: Shanghai Shenzhen in lokale munt – Juni 2022.
(6) Bron: Chinese Communistische Partij – Juni 2022.
(7) Bron: Rothschild & Co Asset Management Europe, 30/06/2022.
(8) Publieke ramingen van de huidige en toekomstige winstvooruitzichten van een onderneming.
(9) Aandelenselectie.
(10) Bron: Bloomberg – Juni 2022.
(11) Bron: Bloomberg, U.S. Bureau of Labor Statistics – Juni 2022.
(12) Schuldpapier uitgegeven door bedrijven of staten met een rating tussen AAA en BBB- volgens de Standard & Poor’s-schaal.
(13) High Yield(of hoogrentende) obligaties worden uitgegeven door bedrijven of staten met een hoog kredietrisico. Hun financiële rating is lager dan BBB- volgens
de Standard & Poor’s-schaal.
(14) De verandering in de prijs van obligaties wanneer ze beschikbaar zijn voor verkoop.
Allocaties en verdelingen, zowel geografisch als sectoraal, liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds.
De genoemde cijfers hebben betrekking op de afgelopen maanden. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten en zijn niet constant in de tijd. Rendement berekend in euro en na aftrek van herbelegde dividenden.


