
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
De inflatie, die nog steeds centraal staat, verhoogt de druk op de centrale bankiers en dwingt hen tot een steeds restrictiever discours. In september bereikte de inflatie (op jaarbasis) in Europa een nieuwe recordhoogte van 10%, voornamelijk onder invloed van de energieprijzen, die nu 41% hoger liggen dan in dezelfde maand vorig jaar(2); Dit terwijl de prijzen van levensmiddelen, alcohol en tabak naar schatting met 11,8% op jaarbasis zijn gestegen(3). Niet alle landen in de eurozone vertonen een gelijkaardig beeld: het laagste inflatiecijfer wordt waargenomen in Frankrijk met 6,2%, terwijl de Baltische landen het meest getroffen zijn met percentages van meer dan 20% voor Estland, Litouwen en Letland. Begin september heeft de ECB haar beleidsrente opnieuw verhoogd, ditmaal met 75 basispunten (bps), de grootste verhoging sinds de oprichting van de instelling. In de Verenigde Staten daalde de algemene inflatie tot 8,2% op jaarbasis, maar de kerninflatie(4) bleef stijgen tot 6,6% in september(3). Deze laatste wordt, exclusief de energie- en voedselprijzen, aangezwengeld door stijgende prijzen van auto’s, gezondheidszorg, diensten en huurgelden. In september verhoogde de Fed dan ook haar beleidsrente met 75 basispunten en in november wordt een verdere verhoging van dezelfde omvang verwacht.
China kreunt nog altijd onder zijn zero Covidbeleid, dat de koopkracht van de bevolking onder druk zet, ondanks de steunmaatregelen van de overheid. Het toeristische seizoen van de Golden Week(5), dat een duidelijke indicatie geeft voor deze trend, was minder actief dan vorig jaar als gevolg
van Covid-19 beperkingen. De komende dagen zullen alle ogen gericht zijn op het partijcongres van 16 oktober, waar de herverkiezing van president Xi Jinping voor een derde termijn het begin van een versoepeling zou kunnen inluiden.
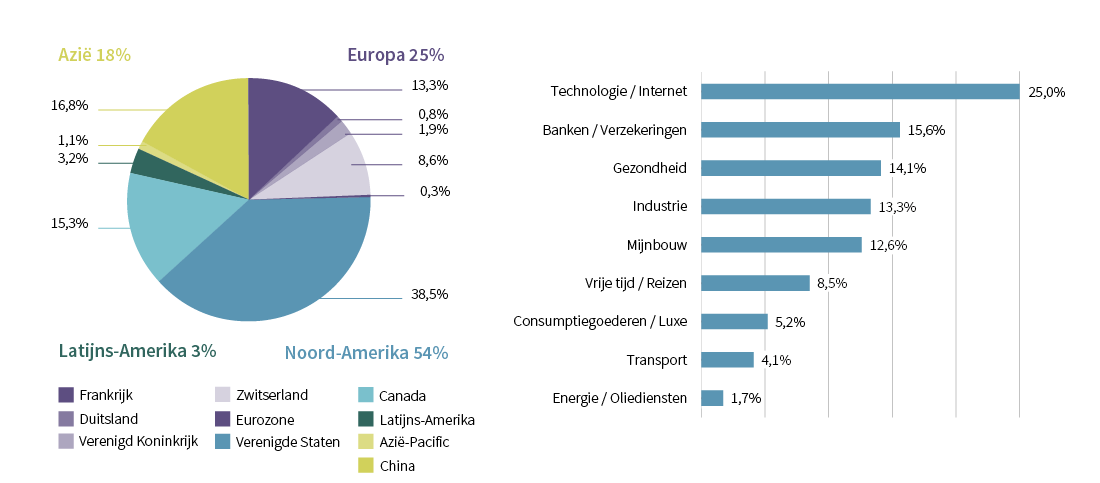
Het rendement van R-co Valor sinds het begin van het jaar is -12,9%(6). Wat de bijdrage aan het resultaat van het kwartaal betreft, viel de luxesector op, met name dankzij LVMH, evenals de energiesector, waar onze blootstelling, na een afbouw van de positie, is geconcentreerd op de producent van olie-uitrusting Schlumberger. De technologiesector daarentegen leverde de zwakste bijdrage tot het rendement, die zowel lijdt onder de situatie in China als de VS.
De markten richten zich nu op macro-economische cijfers. Deze gegevens, die het tempo van het beleid van de centrale banken bepalen, worden geanalyseerd om er een trend uit te halen. In de Verenigde Staten zien we nu al twee maanden dat de algemene inflatie een keerpunt bereikt heeft, maar dat de kerninflatie in de lift zit. Verwacht wordt echter dat de vastgoedcomponent van dit laatste cijfer de komende maanden zal dalen. In Europa, dat later in de cyclus zit, verwachten we dat de piek daarna zal vallen, waarschijnlijk niet voor begin 2023. Tussen nu en het einde van het jaar zullen de markten meedeinen op de grillen van de verklaringen van de centrale bankiers die worden gedicteerd door de inflatiecijfers. Wij geloven echter dat er mooie opportuniteiten zijn in bepaalde aandelen en wij zijn reactief, in overeenstemming met het DNA van het fonds. Door het voorzichtige gedrag van beleggers hebben ze hun cashreserves opgebouwd, en als er binnenkort goed nieuws komt, kunnen ze een deel van die cash inzetten.
Redactie voltooid op 14 oktober 2022
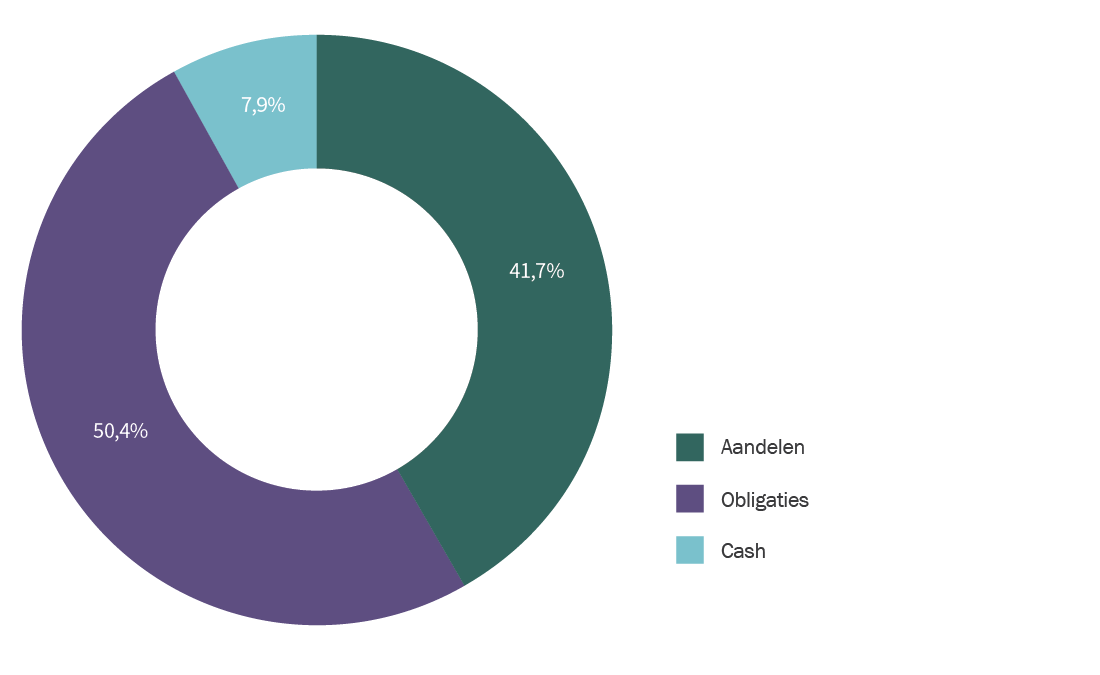
Eind september bedroeg de aandelenblootstelling van het fonds 42%.
De obligatieportefeuille bleef stabiel op 50%.
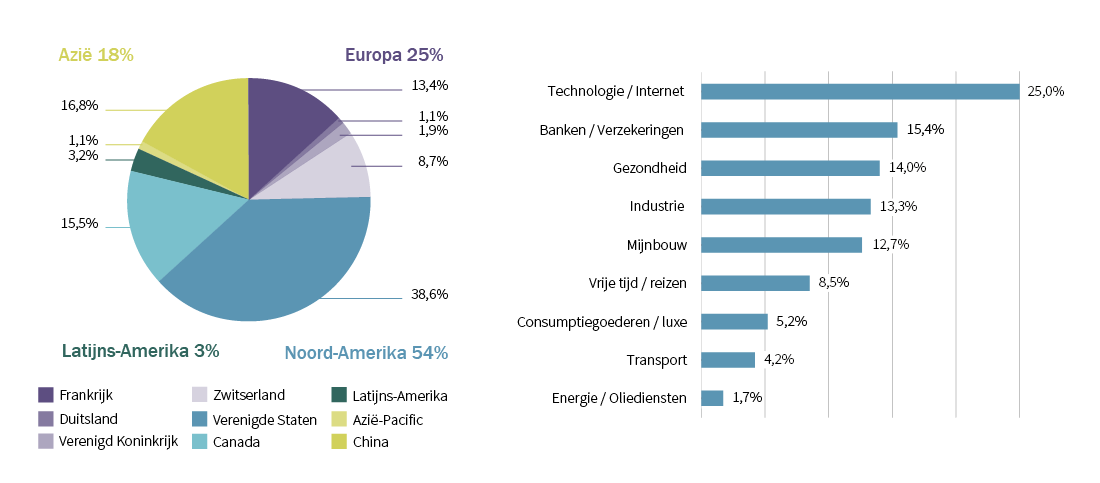
De aandelenportefeuille van R-co Valor Balanced komt overeen met die van R-co Valor.
De bewegingen in de portefeuille en de positionering zijn identiek.
De rente bleef afgelopen kwartaal fors stijgen. Zo klokte de Duitse 10-jarige rente (Bund) af op 2,11% (tegen -0,22% aan het begin van het jaar) en de Amerikaanse 10-jarige rente op 3,83% (tegen 1,5% aan het begin van het jaar)(7). Terwijl de inflatieverwachtingen licht daalden tot 2,09% in Duitsland en 2,16% in de VS(7), bewoog de reële rente heel sterk. Daardoor werd de Duitse reële 10-jarige rente weer positief met 0,02%, na een stijging met 80 basispunten. In de VS eindigde de reële 10-jarige rente op 1,68% (+96 basispunten) en de 2-10-jarige rentecurve werd nog iets meer invers met -45 basispunten(7).
Door de monetaire verkrapping aan beide kanten van de Atlantische Oceaan ontstond er veel stress op de bedrijfsobligatiemarkten. Investment Grade(8) en High Yield(9) indices tekenen beide een performance op van -15% sinds het begin van het jaar . Vanuit sectoroogpunt hebben de financiële sector en vooral de achtergestelde obligaties het moeilijk.
Wat de obligatieportefeuille betreft, zijn er dankzij de zeer aantrekkelijke rendementen van Investment Grade opportuniteiten op de primaire en secundaire markten, op middellange looptijden en met een beperkt kredietrisico. In die periode hebben wij dus enkele arbitrages uitgevoerd, voornamelijk op het Investment Grade gedeelte.
Wij hebben relatief dure obligaties verkocht om te profiteren van de opportuniteiten op de primaire markt, zoals Crelan, een Belgische coöperatieve bank, senior BBB-, met een looptijd tot 2025 en een rendement van 5,4%(7). Onze blootstelling aan High Yield en obligaties zonder rating is het voorbije kwartaal wat afgebouwd en vertegenwoordigt nu minder dan 20% van de obligatieportefeuille.
Redactie voltooid op 14 oktober 2022
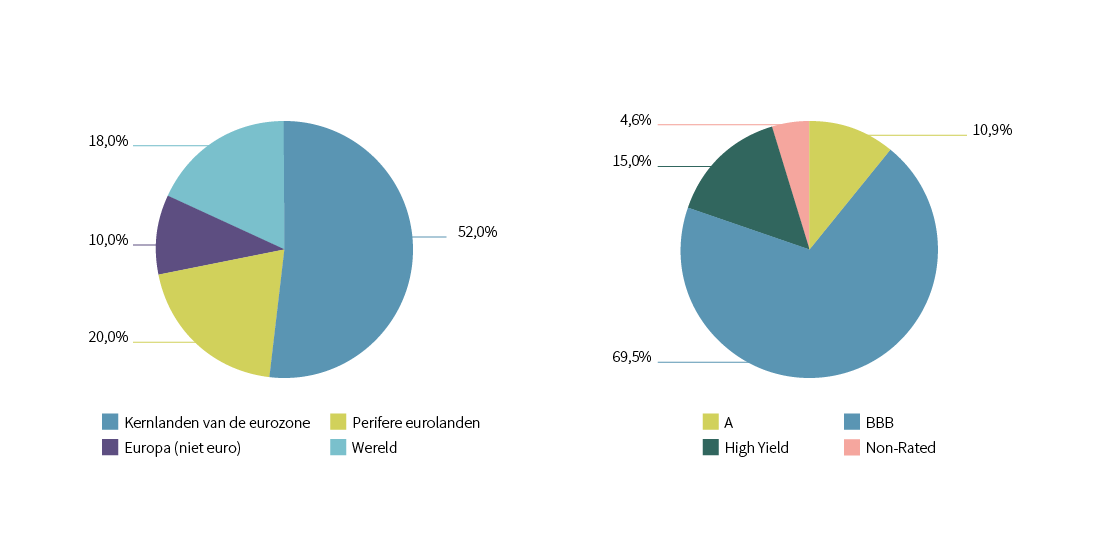
(1) Bron: Bloomberg, 30/09/2022. Prestaties uitgedrukt in lokale valuta.
(2) Bron: Eurostat - oktober 2022.
(3) Bron: Bloomberg, oktober 2022.
(4) De kerninflatie is de inflatie waaruit bepaalde sterk schommelende elementen zijn verwijderd, zoals landbouw- of energiegrondstoffen. De bedoeling is om bepaalde factoren weg te laten die de prijzen kunnen beïnvloeden zonder dat deze evolutie de basisinflatie weergeeft.
(5) Een reeks van vier feestdagen in Japan, geconcentreerd over zeven dagen.
(6) Bron: Rothschild & Co Asset Management Europe, 30/09/2022. Deelbewijs C EUR.
(7) Bron: Bloomberg – oktober 2022.
(8) Schuldpapier uitgegeven door bedrijven of staten met een rating tussen AAA en BBB- volgens de Standard & Poor’s-schaal.
(9) High Yield(of hoogrentende) obligaties worden uitgegeven door bedrijven of staten met een hoog kredietrisico. Hun financiële rating is lager dan BBB- volgens
Allocaties en verdelingen, zowel geografisch als sectoraal, liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds.
De hierboven vermelde kenmerken/doelstellingen/strategieën zijn indicatief en kunnen zonder voorafgaande kennisgeving worden gewijzigd. Deze analyse is alleen geldig op het moment van schrijven. De geografische en sectorale toewijzingen en verdelingen liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het fonds. Bovenstaande informatie vormt geen beleggingsadvies, noch een aanbeveling voor een belegging.


