
Emmanuel Petit
General Partner, Head of Fixed Income

General Partner, Head of Fixed Income
Het antwoord op deze vraag is uiteraard van essentieel belang om te kunnen anticiperen op het marktgedrag van risicovolle activa. De inflatiecijfers doen vermoeden dat de Fed de financiële voorwaarden zal aanscherpen tot een restrictief niveau, d.w.z. een beleidsrente van meer dan 3%. De ambitie van Jérôme Powell is, en de toestand van de Amerikaanse economie zou hem weleens gelijk kunnen geven, om dit te doen zonder een recessie te veroorzaken. Maar zekerheid hierover is er uiteraard niet… En als de inflatiepiek niet wordt bereikt, lijkt de recessie als gevolg van een strakker monetair beleid onvermijdelijk. Momenteel begint de markt te betwijfelen of een renteverhoging van deze omvang nodig zal zijn om de langetermijnrente te stabiliseren. Als de inflatiepiek nabij is en de verwachtingen inzake monetaire verstrakking zich stabiliseren, lijkt het van essentieel belang de vraag te stellen naar het tijdstip van herbelegging in kredietobligaties.
Er kan een parallel worden getrokken met de Europese situatie. De groei is ook beïnvloed door de oorlog in Oekraïne, die de inflatoire druk op de grondstoffenprijzen en bijgevolg op het consumentenvertrouwen en de groei heeft versterkt. Deze groeikloof beperkt het vermogen van de Europese Centrale Bank om in te grijpen en komt tot uiting in de sterkere stijging van de Europese investment grade(1) spreads dan in de VS.
Sinds midden vorig jaar hebben wij te maken met een aanzienlijke correctie op de rentemarkten, met name in het meest solide deel, bij de overheidsschuld en de "Investment Grade"-kredieten(1), hetgeen de stijging van de rente op overheidsobligaties heeft versterkt. De correctie bedraagt 10,9% voor Europese Investment Grade obligaties sinds het dieptepunt van de rentevoeten in augustus vorig jaar. Ter vergelijking, deze correctie bedroeg in maart 2020 8,3% en 7,6% tijdens de financiële crisis van 2008(2). Voorts presteerde het segment ongewoon slechter dan de high yield-markt(3) (gecorrigeerd voor risico), die in de betreffende periode gelijkaardig daalde.
Investment Grade biedt dus een aantrekkelijk rendement voor het genomen risico. De ondernemingen in dit segment beschikken immers over de nodige veerkracht om het hoofd te bieden aan de turbulenties die zich zouden kunnen voordoen, vooral na een periode waari zij hun solvabiliteit en liquiditeit hebben kunnen verbeteren. Waar wij in het verleden in deze correctiefasen eerder geneigd waren in High Yield te herbeleggen, zijn wij deze keer van mening dat de waardering van deze beleggingsklasse het recessierisico onvoldoende weerspiegelt. Daarom geven wij de voorkeur aan koopopportuniteiten op uitgiften met een hoge rating (tussen AAA en BBB-).
Een Investment Grade portefeuille met een looptijd van 5 jaar levert nu een rendement op van ongeveer 3%, terwijl dat eind vorig jaar nog iets meer dan 0% was(4). Boven dit gemiddelde marktrendement is de spreiding van de kansen zodanig dat het gebruikelijk is te beleggen in uitgiften die veel hogere rendementen bieden.
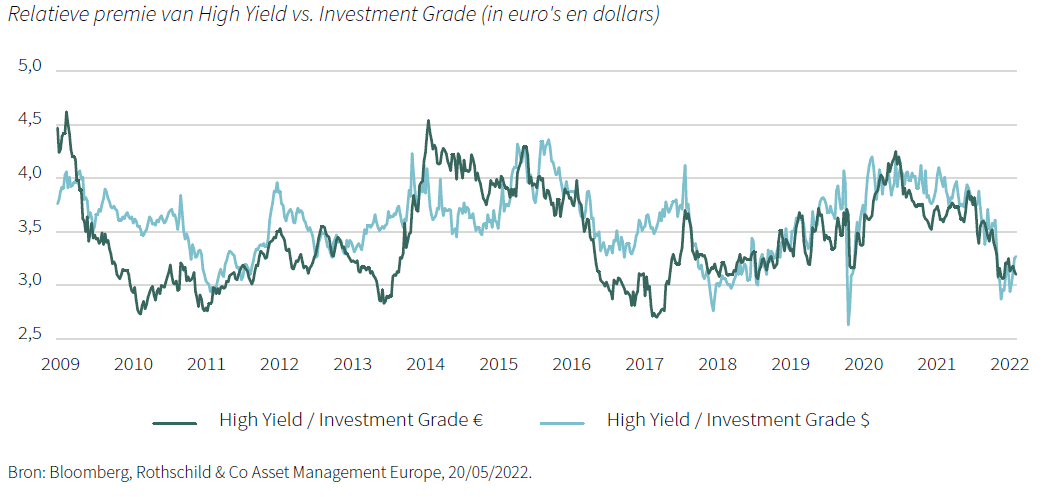
Bovendien is de primaire markt minder inschikkelijk, met uitgiftepremies op een hoog niveau die extra rendement bieden ten opzichte van de markt. Zo hebben wij onlangs belegd in een nieuwe emittent, TDC Net, een Deens bedrijf in de sector van vaste en mobiele telefonie, met een BBB-rating, tegen een rendement van 5,06% met een looptijd van 6 jaar(5).
De gespannen marktsituatie is ook te wijten aan negatieve technische elementen, met name de outflow uit fondsen. Deze laatste bedragen alleen al dit jaar meer dan 4% van de activa (of 12 miljard euro) van de Euro Investment Grade-fondsen(5). Wij weten echter dat wanneer de kopers terugkeren, de liquiditeit aan de koopzijde even gering is als in de dalende markt aan de verkoopzijde. We moeten ons dus vóór anderen kunnen herpositioneren, herbeleggen wanneer de markt terugvalt, want na de opleving zijn de koopvoorwaarden veel minder gunstig.
Een portefeuille zoals R-co Conviction Credit Euro, met zijn DNA voor actief beheer, grotendeels belegd in Investment Grade gericht op de BBB-rating, heeft een rendement van 4,4% bij een gemiddelde looptijd van 4(6). De markt stelt ons dus in staat een niveau te bereiken dat wij vele jaren niet hebben gehad, zonder dat de gevoeligheid voor rentewijzigingen aanzienlijk toeneemt.
Onze taak als obligatiebeheerder is het optimaliseren van de risico/rendementsverhouding. Wij zijn er vandaag van overtuigd dat het niet nodig is om nog meer kredietrisico op te nemen voor het behalen van een bevredigend rendement. Wij behouden High-Yield emissies met een positief, of op zijn minst veerkrachtig, krediettraject, maar onze nieuwe beleggingen zijn gericht op Investment Grade. Mochten wij in een recessie terechtkomen, dan zou de portefeuille daar beter tegen beschermd zijn, omdat cyclusherstel zich eerst laat voelen door een betere presentatie in Investment Grade.
(1) Investment Grade: Schuldbewijzen uitgegeven door bedrijven of overheden met een rating tussen AAA en BBB- op de schaal van Standard & Poor's.
(2) Bron: Bloomberg, mei 2022.
(3) High Yield: De “High Yield” obligaties (of hoogrendement) worden uitgegeven door bedrijven of landen met een hoog kredietrisico. Hun financiële rating is lager dan BBBop de schaal van Standard & Poor's.
(4) Bron: Bloomberg, mei 2022.
(5) Bron: Bloomberg, mei 2022.
(6) Bron: Rothschild & Co Asset Management Europe, 25/05/2022.
In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Bovenstaande informatie vormt geen beleggingsadvies of aanbeveling. De geografische en sectorale toewijzingen en verdelingen liggen niet vast en kunnen in de loop van de tijd veranderen, binnen de grenzen van het prospectus van het Fonds.


