
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Negli Stati Uniti, sebbene i dati sulla disoccupazione rimangano notevolmente bassi, la fiducia dei consumatori è calata drasticamente[2]. Anche il mercato immobiliare si è irrigidito e l'aumento del tasso medio dei mutui trentennali a circa il 6%[3] sta aumentando la pressione sulle famiglie con mutui a tasso variabile. Infine, la determinazione della Fed a combattere l'inflazione a tutti i costi solleva lo spettro di una vigorosa politica di rialzi dei tassi, a scapito della crescita e dell'occupazione. Anche in Europa la fiducia dei consumatori è in calo. Oltre alle pressioni inflazionistiche, i timori di un possibile taglio delle forniture di gas dalla Russia offuscano le prospettive.
Anche la BCE, nonostante una politica più permissiva, ha cambiato tono e si prevedono diversi rialzi dei tassi da qui alla fine dell'anno. Christine Lagarde ha comunque dimostrato la volontà di lottare contro la frammentazione finanziaria in risposta al forte allargamento degli spread[4] sui titoli di Stato periferici dell'Eurozona.
La Cina, dopo un inizio d'anno marcato dal Covid-19, riporta il mercato azionario in positivo nel secondo trimestre[5]. La regione sembra uscire gradualmente dal suo confino e riaprire il territorio, abbassando il periodo di quarantena all'arrivo da 21 giorni a 7 giorni. Il Paese, per il momento al riparo dall'inflazione, lascia alla banca centrale cinese preziosi margini di manovra per sostenere l'economia. Il Partito sembra inoltre particolarmente impegnato a raggiungere l'obiettivo di crescita del 5,5%, come dimostrano le ultime indiscrezioni secondo cui il Ministero delle Finanze cinese starebbe valutando la possibilità di consentire ai governi locali di vendere fino a 1.500 miliardi di yuan (220 miliardi di dollari) di obbligazioni straordinarie nella seconda metà dell'anno al fine di accelerare il finanziamento delle infrastrutture[6].
La performance di R-co Valor da inizio anno è pari a -10,4%[7]. Mentre la relativa tenuta del fondo nei primi tre mesi dell'anno è stata spiegata principalmente dal contributo positivo del settore delle materie prime in portafoglio, i titoli minerari sono stati i peggiori contributori nel secondo trimestre, nonostante il nostro significativo alleggerimento negli ultimi mesi. I timori di una recessione globale hanno penalizzato i prezzi delle materie prime, finora protetti dalle tensioni sull'offerta. Al contrario, il settore sanitario, in linea con i primi tre mesi dell'anno, ha contribuito positivamente alla performance del fondo nel trimestre. Anche i nostri titoli cinesi, sostenuti dalla ripresa della regione, hanno registrato una buona performance nel periodo in esame.
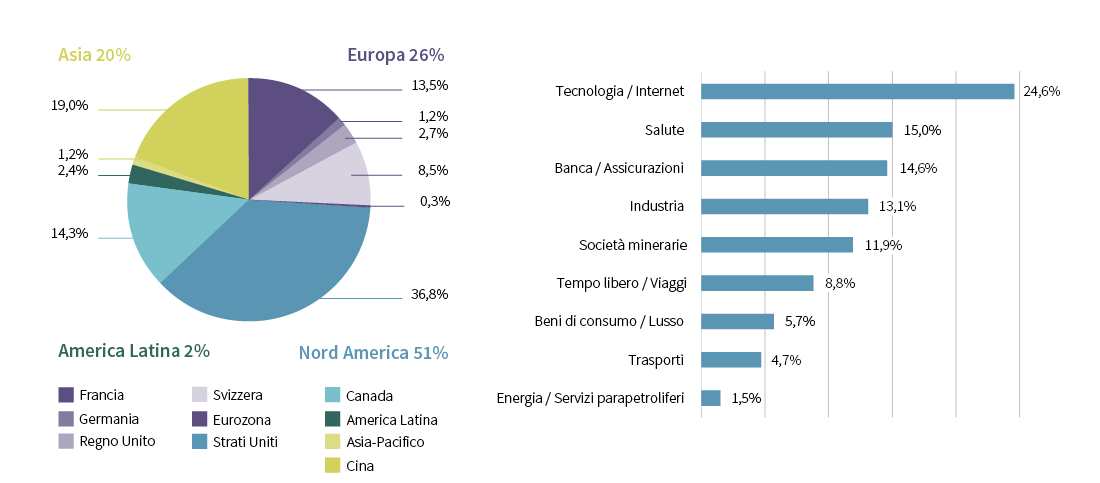
L'esposizione azionaria del fondo è aumentata marginalmente nel secondo trimestre, passando dall'82% di fine marzo all'83,4% di fine giugno. L’aumento del rischio è stato ottenuto in due modi. In primo luogo, abbiamo riallocato il 2% di liquidità in tutto il portafoglio e, allo stesso tempo, abbiamo effettuato acquisti opportunistici su titoli, soprattutto growth, con valutazioni particolarmente interessanti. I rinforzi sono stati effettuati nei settori della tecnologia, dei viaggi e del tempo libero e dell'industria. Una nuova linea è stata introdotta anche nel settore bancario statunitense. Per quanto riguarda le vendite, abbiamo proseguito la nostra strategia di presa di profitto, vendendo tutti i titoli energetici e riducendo significativamente la nostra esposizione ai titoli minerari diversificati.
La dialettica hawkish dei banchieri centrali nel contrastare l'aumento dei prezzi ha pesato sulla fiducia degli operatori di mercato nel secondo trimestre. Tuttavia, a seguito del deterioramento della situazione economica, si potrebbe prevedere un'attenuazione del ritmo dei rialzi dei tassi entro la fine dell'anno. Per quanto riguarda l'inflazione, riteniamo che, se non è già stato superato, non siamo lontani dal picco. Ma più che il livello assoluto, è da seguire il ritmo del calo che determinerà l'intensità della risposta dei banchieri centrali. I risultati aziendali comunicati in occasione della prossima stagione degli utili e la loro guidance[9] segneranno il tono per le prossime settimane. Anche la propensione al consumo della popolazione, in particolare negli Stati Uniti, dovrebbe sostenere la crescita, nonostante un contesto piuttosto fiacco. Sebbene il nostro scenario centrale non preveda una profonda recessione entro la fine dell'anno, soffriamo, come il mercato, di movimenti eccessivi e talvolta generalizzati in un settore, indipendentemente dalla qualità delle aziende. Rimaniamo tuttavia convinti che lo stock picking[10] abbia ancora un suo ruolo, come nel caso di Seagen, una società di biotecnologia statunitense che ha registrato un'ottima performance nelle ultime settimane in seguito alle voci di un acquisto da parte di Merck.
Ultimato l'11 luglio 2022
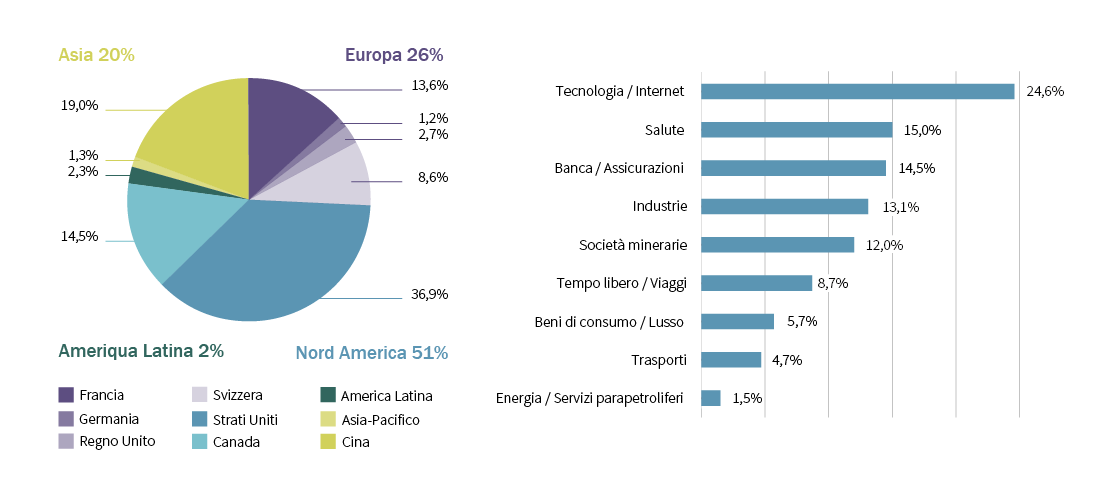
R-co Valor: ripartizione geografica e tematica del portofolglio
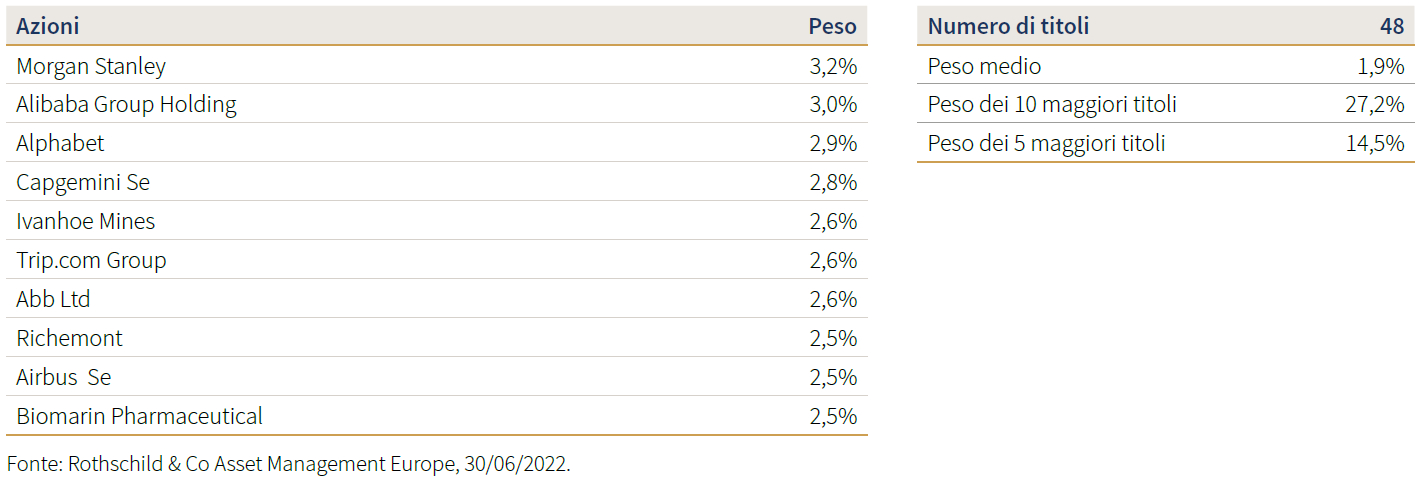
R-co Valor: principali titoli del portofoglio
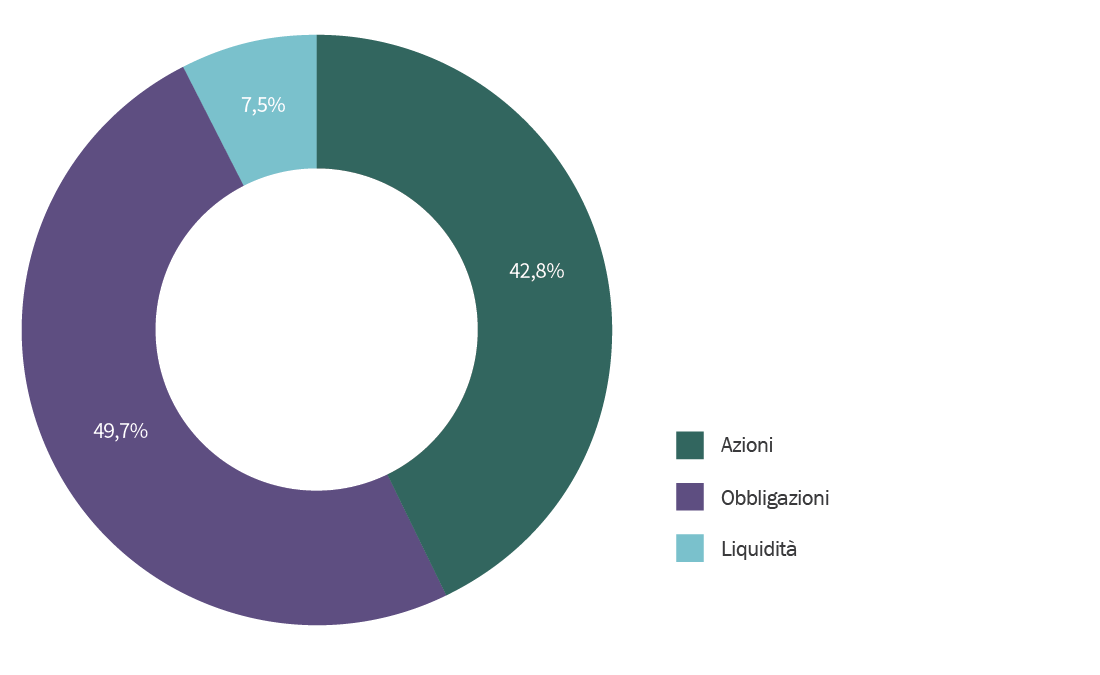
R-co Valor Balanced: allocazione del portafoglio
A fine giugno, l’esposizione azionaria del fondo era pari al 43%. L’esposizione obbligazionaria è in aumento al 50%.
R-co Valor Balanced: ripartizione per clase di attività
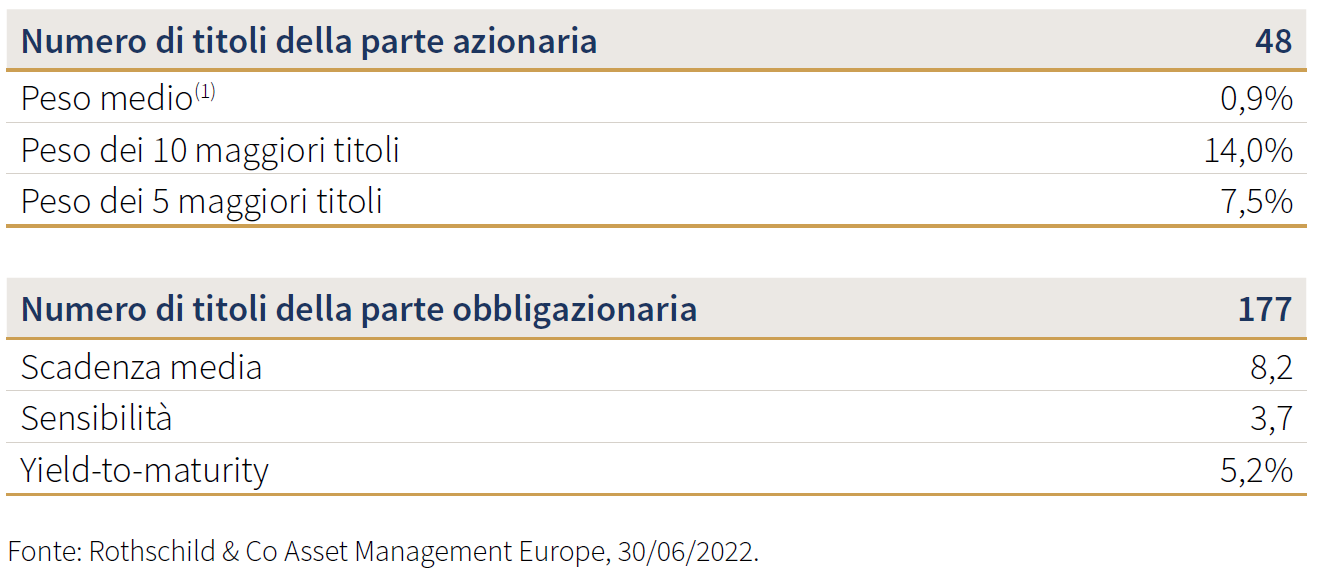
Componente azionaria
La componente azionaria di R-co Valor Balanced replica R-co Valor. I movimenti effettuati e il posizionamento sono i medesimi.
R-co Valor Balanced: ripartizione geografica e tematica della parte azionaria
Componente obbligazionaria
Il movimento di rialzo dei tassi di interesse, iniziato all'inizio dell'anno, è proseguito su entrambe le sponde dell'Atlantico. Il tasso decennale tedesco ha chiuso il trimestre con un aumento di 79 punti base all'1,33%[10]. Anche il decennale americano è aumentato significativamente di 67 punti base, raggiungendo il 3,08%[10]. Le banche centrali di entrambe le zone hanno inasprito la loro retorica in risposta all'accelerazione dell'inflazione che ha superato l'8%[11]. Negli Stati Uniti, la Fed ha aumentato i tassi di interesse di riferimento di 75 punti base a giugno, il maggiore incremento dal 1994. In Europa, la BCE ha deciso un aumento di 25 punti base per luglio, il primo aumento in oltre dieci anni[10].
Il credito ha sofferto in Europa dall'inizio dell'anno, colpito sia dall'aumento dei tassi d'interesse, sia dall'ampliamento degli spread: l'Investment Grade[12] è sceso del -7,5% e l'High Yield[13] ha subito una correzione del -10,6% nel trimestre. A giugno si è registrata una forte accelerazione dell’allargamento degli spread creditizi, con il segmento Investment Grade che ha subito una tensione di oltre 50 punti base. Sebbene l'High Yield abbia resistito piuttosto bene fino ad ora, sembra aver integrato un rischio più forte di recessione e ha visto i suoi premi al rischio restringersi di 200 punti base. In termini di dinamiche, si registrano ancora deflussi significativi nell'asset class e i volumi primari sono scarsi o inesistenti per il debito più rischioso. Il portafoglio ha sofferto nel corso del trimestre, così come il mercato del credito in euro, colpito in particolare dal repricing[14] degli investitori per banche centrali meno accomodanti del previsto. Nel corso del trimestre, abbiamo ridotto il rischio nel portafoglio obbligazionario, abbassando l'esposizione High Yield dal 19% al 14% e acquistando principalmente emissioni Investment Grade che offrono rendimenti sempre più interessanti. In questo contesto complesso, continuiamo a privilegiare gli investimenti nell'universo Investment Grade che offre una buona visibilità.
Ultimato l'11 luglio 2022
R-co Valor Balanced: ripartizione geografica e per rating della parte obbligazionaria
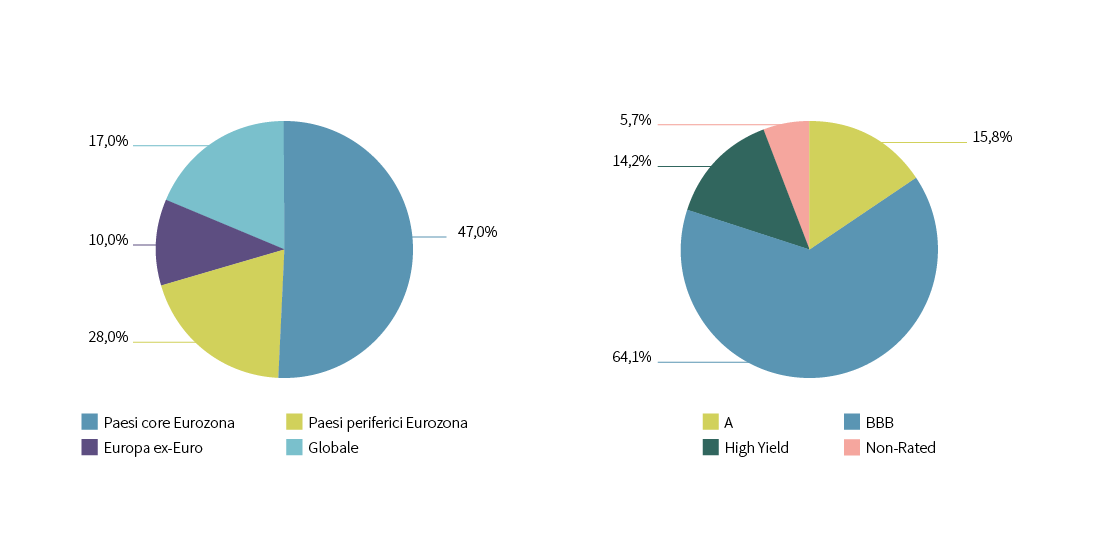
[1] Bloomberg, 30/06/2022.
[2] Università del Michigan Consumer Sentiment Index, giugno 2022.
[3] Bloomberg, luglio 2022.
[4] Differenziale di rendimento fra obbligazioni con scadenza analoga, ma meriti di credito diversi (uno è considerato risk-free).
[5] Shanghai Shenzhen in valuta locale, giugno 2022.
[6] Partito Comunista Cinese, giugno 2022.
[7] Rothschild & Co Asset Management Europe, 30/06/2022.
[8] Insieme di comunicazioni e previsioni che l'azienda fa al mercato in merito ai suoi risultati presenti e obiettivi futuri.
[9] Selezione dei titoli.
[10] Bloomberg, giugno 2022.
[11] Bloomberg, U.S. Bureau of Labor Statistics, giugno 2022.
[12] Titolo obbligazionario con rating finanziario superiore o uguale a BBB- sulla scala Standard & Poor’s.
[13] Titolo obbligazionario con rating finanziario inferiore a BBB- sulla scala Standard & Poor’s.
[14] Variazione del prezzo delle obbligazioni sul mercato secondario.


