
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
L’inflazione, ancora al centro del dibattito, aumenta la tensione sui banchieri centrali, spingendoli ad adottare politiche monetarie sempre più restrittive. In Europa, l’inflazione annua ha raggiunto un nuovo record del 10% a settembre, alimentata principalmente dai prezzi dell’energia, che ora sono più alti del 41%(2) rispetto allo stesso mese dell’anno scorso, mentre i prezzi di cibo, sono aumentati dell’11,8%(3). Si nota una certa disparità tra i diversi Paesi della zona, il tasso più basso si osserva in Francia con un aumento del 6,2%. All’inizio di settembre, la BCE ha aumentato i tassi di riferimento di 75 punti base: l’aumento più consistente dalla creazione dell’istituzione. Negli Stati Uniti, l’inflazione complessiva è scesa all’8,2% su base annua, ma l’inflazione core(4) ha continuato a salire, raggiungendo il 6,6% a settembre(5). L’inflazione core, che esclude i prezzi dell’energia e degli alimenti, è alimentata dagli aumenti dei prezzi delle automobili, delle cure mediche, dei servizi e degli affitti. La Fed ha aumentato i tassi di riferimento di 75 punti base a settembre e si prevede un ulteriore aumento della stessa entità a novembre.
La Cina risente ancora fortemente della sua politica zero-Covid che sta mettendo a dura prova la propensione al consumo della popolazione nonostante le misure di sostegno del governo. La stagione turistica della Golden Week(6), abbastanza indicativa di questa tendenza, si è rivelata meno attiva dell’anno scorso a causa delle restrizioni. Nei prossimi giorni, tutti gli occhi saranno puntati sul Congresso del Partito previsto per il 16 ottobre, dove la rielezione del Presidente Xi Jinping per un terzo mandato potrebbe annunciare l’inizio di una distensione.
Da inizio anno, la performance di R-co Valor è del -12,9%(7). In termini di contributo alla performance del trimestre, si sono distinti il settore dei beni di lusso, guidato in particolare da LVMH, e il settore dell’energia, dove la nostra esposizione, dopo la riduzione, si concentra su Schlumberger, società di servizi petroliferi. Il settore tecnologico, invece, è quello che ha dato il contributo peggiore, riflettendo l’impatto delle componenti cinesi e americane del settore.
I mercati si concentrano adesso sui dati macroeconomici. Negli Stati Uniti, da due mesi si osserva un’inflessione in termini di inflazione complessiva, ma con un aumento dell’inflazione core. Tuttavia, la componente immobiliare di quest’ultimo dato dovrebbe, a nostro avviso, ridursi nei prossimi mesi. In Europa, che è in ritardo rispetto al ciclo, ci aspettiamo un picco più tardivo, probabilmente non prima dell’inizio del 2023. Da qui alla fine dell’anno, i mercati continueranno a dipendere dalle dichiarazioni dei banchieri centrali, dettate, a loro volta, dai dati sull’inflazione. Riteniamo che ci siano buone opportunità da cogliere su alcuni titoli e rimaniamo reattivi sulle opportunità eventualmente offerte dai mercati, in linea con la filosofia del fondo. Il comportamento particolarmente cauto degli investitori li ha spinti a creare riserve di liquidità e un miglioramento delle prospettive potrebbe indurli a investire rapidamente.
Completato il 14 ottobre 2022
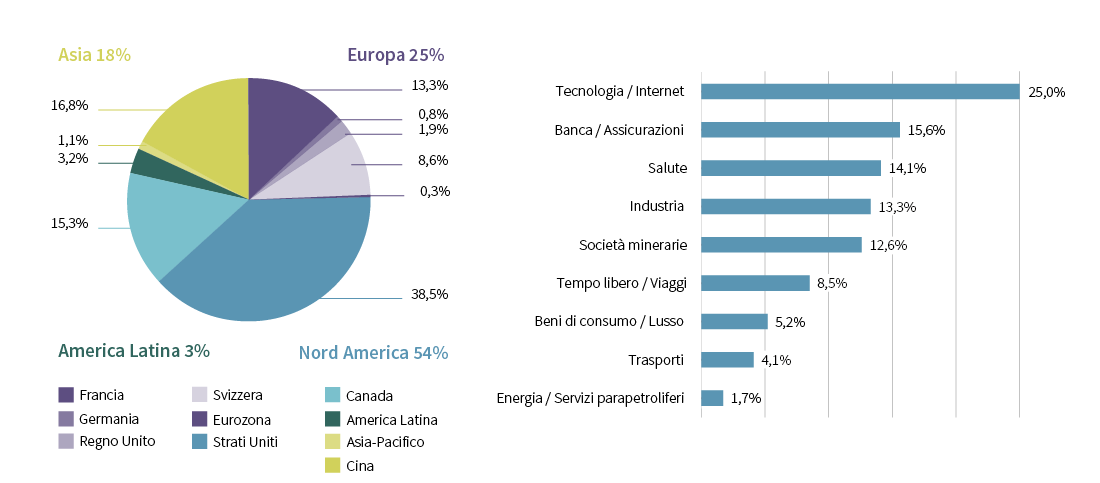
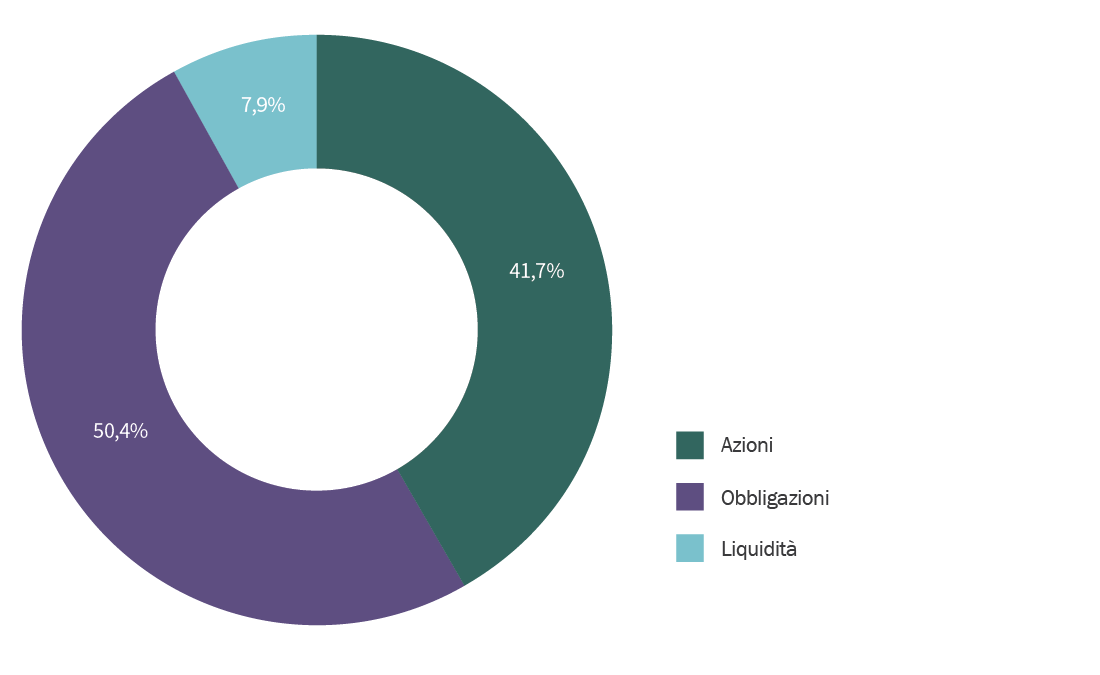
A fine settembre, l’esposizione azionaria del fondo era pari al 42%.
L’esposizione obbligazionaria è rimasta stabile al 50%.
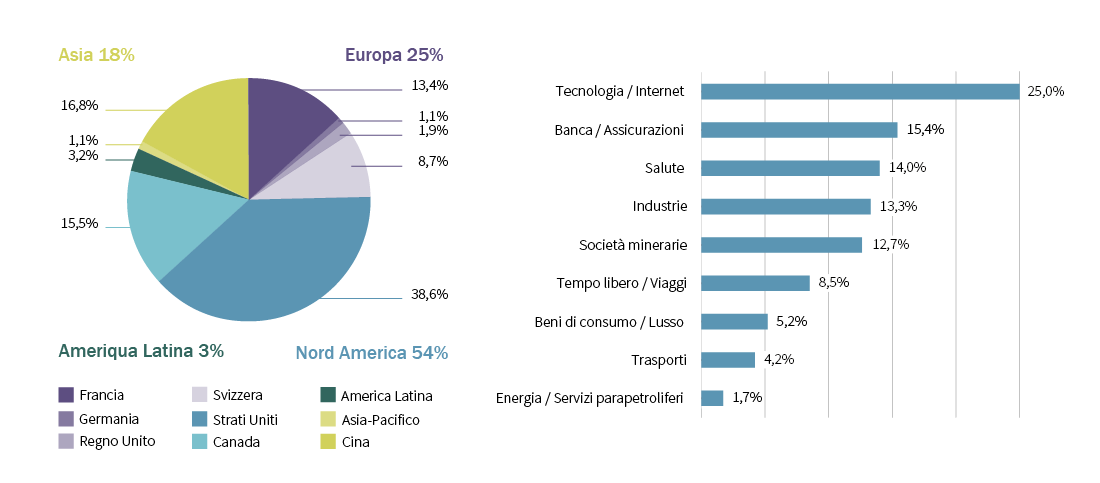
La componente azionaria di R-co Valor Balanced replica quella di R-co Valor.
I movimenti effettuati e il posizionamento sono i medesimi.
Il forte aumento dei tassi d’interesse è proseguito nel corso del trimestre: il decennale tedesco ha chiuso al 2,11% (contro il -0,22% di inizio anno) e il decennale statunitense al 3,83% (contro l’1,5% di inizio anno)(8). Mentre le aspettative di inflazione sono scese leggermente, al 2,09% in Germania e al 2,16% negli Stati Uniti(8), il movimento dei tassi reali è stato molto marcato. Di conseguenza, il tasso reale tedesco a 10 anni è tornato in territorio positivo allo 0,02%, dopo un aumento di 80 punti base. Negli Stati Uniti, il tasso reale a 10 anni ha chiuso all’1,68% (+96 punti base) e la curva a 2-10 anni si è invertita a -45 punti base(8).
L’inasprimento monetario realizzato su entrambe le sponde dell’Atlantico ha portato a forti tensioni sul mercato del credito. Sul fronte degli indici, sia Investment Grade(9), sia High Yield(10) hanno registrato una performance del -15% da inizio anno(8). Dal punto di vista settoriale, i titoli finanziari e in particolare il debito subordinato sono in difficoltà.
Per quanto riguarda il portafoglio obbligazionario, i rendimenti molto interessanti dell’Investment Grade ci permettono di cogliere opportunità sui mercati primari e secondari, su scadenze intermedie e con un rischio di credito limitato. Nel corso del trimestre, abbiamo venduto obbligazioni relativamente costose per cogliere opportunità sul mercato primario, come Crelan, una banca mutualistica belga, senior BBB-, con scadenza 2025 e un rendimento del 5,4%(8). La nostra esposizione High Yield e Not-Rated si è ridotta marginalmente nel corso del periodo, e ora rappresenta meno del 20% del portafoglio obbligazionario.
Completato il 14 ottobre 2022
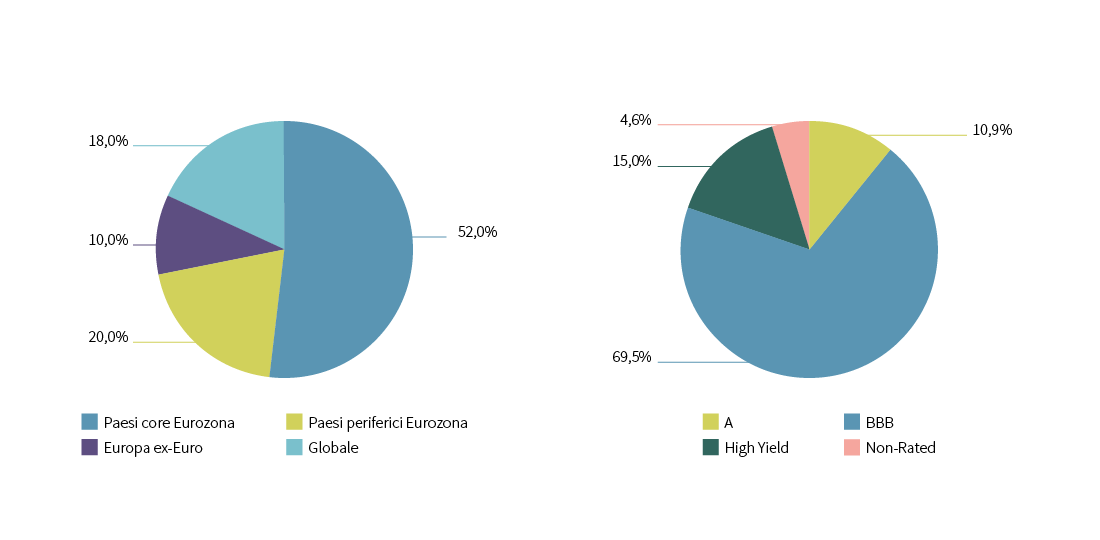
(1) Fonte: Bloomberg, 30/09/2022. Performance espressa in valuta locale.
(2) Fonte: Eurostat, ottobre 2022.
(3) Fonte: Bloomberg, ottobre 2022.
(4) Misura dell’andamento medio dei prezzi che non tiene conto dei beni relativi all’energia ed agli alimentari.
(5) Fonte: Bloomberg, ottobre 2022.
(6) Golden Week, o settimana d’oro, è una settimana festiva nazionale in Cina.
(7) Fonte: Rothschild & Co Asset Management Europe, 30/09/2022. Quota C EUR.
(8) Fonte: Bloomberg, Ottobre 2022.
(9) Titolo di debito emesso da società o Stati il cui rating è compreso tra AAA e BBB- secondo la scala Standard & Poor’s.
(10) Le obbligazioni High Yield (o ad alto rendimento) sono emesse da società, o Stati, che presentano un rischio di credito elevato. Il loro rating finanziario è inferiore a BBB secondo la scala Standard & Poor’s.
Le allocazioni e le ripartizioni geografiche e settoriali non sono fisse e possono cambiare nel tempo nei limiti del prospetto del Fondo.
Le informazioni qui riportate non costituiscono un consiglio o una raccomandazione d’investimento e non presumono l’idoneità del fondo al profilo di rischio e all’esperienza del singolo investitore.


