
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Co-gestore di R-co Valor e R-co Valor Balanced |
Co-gestore di R-co Valor |
Co-gestore di R-co Valor Balanced & Head of Fixed Income |
Il lockdown globale provocato dalla pandemia di Covid-19 ha causato una delle recessioni più rapide della storia. Contestualmente, le eccezionali misure di sostegno attuate da governi e Banche Centrali hanno messo al riparo l’economia mondiale, permettendo così un avvio di secondo trimestre 2020 sotto il segno della ripresa dei mercati.
A fine giugno l’MSCI World All Countries, che include sia i paesi sviluppati sia quelli in via di sviluppo, aveva recuperato i due terzi delle sue perdite dai minimi registrati durante la correzione. Tra fine febbraio e inizio marzo l’indice aveva segnato un calo del 34%. La ripartenza delle economie, tuttavia, si è fatta in ordine sparso. La Cina, in anticipo rispetto Europa e Stati Uniti, ha ripreso totalmente le sue attività e potrebbe addirittura registrare una crescita del PIL intorno al 2% per il 2020. L’indice CSI 300 delle maggiori capitalizzazioni delle Borse di Shanghai e Shenzhen evidenzia una performance decisamente positiva da inizio anno (+16%, tenendo conto di inizio luglio).
In Europa, il PMI Composite si attesta a 48,5 a giugno, vicino alla soglia dei 50 punti, oltre la quale indicherebbe un’espansione dell’attività. Ricordiamo che ad aprile era pari a 13,5, il minimo dalla nascita dei sondaggi PMI nel 1998. La situazione, tuttavia, è disomogenea fra i diversi paesi europei. Il mercato azionario tedesco batte nettamente i suoi vicini con un indice DAX che si attesta a fine giugno a -7,08% da inizio anno, contro -13,65% per l’Euro Stoxx 50. Questo risultato trova spiegazione in diversi elementi, come la gestione efficace dell’epidemia in Germania resa possibile dal maggior numero di posti letto negli ospedali, una popolazione più giovane, un’economia che si basa su una struttura piuttosto manifatturiera e che ha quindi subito un impatto minore rispetto ai settori turistico, alberghiero e bancario e, per finire, le misure di sostegno senza precedenti messe in atto dal governo.
Negli Stati Uniti, malgrado dati macroeconomici indicanti una ripresa, come il tasso di disoccupazione che è sceso all’11,1% dopo aver raggiunto quasi il 15% a maggio, la situazione è estremamente instabile, con una crescita fuori controllo dell’epidemia: attualmente 40 Stati su 50 evidenziano una recrudescenza dei casi di contagio.
R-co Valor
Nel portafoglio di R-co Valor l’esposizione azionaria è stata gradualmente alleggerita da fine marzo, passando dall’89% all’82% di fine giugno. Durante tutta la fase di risalita degli indici è stata attuata una strategia di prese di profitto. Fra gli altri, abbiamo ridotto le posizioni sui titoli tecnologici cinesi che evidenziavano performance positive sia in termini assoluti sia relativi, primo fra tutti Vipshop, una società di e-commerce. Nel settore della salute, la posizione su Gilead Sciences è stata fortemente alleggerita in seguito agli ottimi guadagni registrati dal titolo dopo l’autorizzazione del suo farmaco contro il Covid-19, il Remdesivir. L’esposizione del fondo al settore resta comunque stabile.
Sono state realizzate prese di profitto anche sulle miniere d’oro, sulla scia del rinnovato interesse da parte degli investitori generalisti per questo tema. Lo status di asset rifugio e il contesto di tassi di interesse reali negativi rendono nuovamente interessante questa tematica d’investimento.
Al contrario, abbiamo rafforzato alcuni titoli che erano stati fortemente colpiti nella prima parte dell’anno. Questi investimenti hanno permesso di conservare un’allocazione ciclica stabile, all’incirca al 36%, evitando così una diluizione per il semplice effetto di mercato. Abbiamo inoltre rafforzato il settore del lusso attraverso LVMH. Abbiamo aperto nuove posizioni, in particolare nel settore del tempo libero e dei viaggi con l’ingresso, ad esempio, di Royal Caribbean Cruises e Walt Disney.
La volatilità persisterà probabilmente sui mercati a causa del rischio di una seconda ondata di contagi e di un possibile nuovo lockdown, nonché dell’avvicinarsi delle elezioni statunitensi. Joe Biden si trova attualmente in vantaggio di 10 punti nei sondaggi rispetto al suo rivale, il Presidente uscente Donald Trump. La conquista del Senato, oltre alla Camera dei rappresentanti, da parte dei Democratici potrebbe innescare una vera e propria svolta nel panorama politico statunitense.
Inoltre, la stagione degli utili che ha preso il via a metà luglio costituirà un indicatore di tendenza: gli investitori valuteranno la capacità delle imprese ad affrontare la seconda parte dell’anno.
Malgrado queste incertezze, siamo convinti che l’azionario rimanga un’asset class da privilegiare. Il contesto di tassi bassi a lungo termine, associato all’ingente livello di liquidità disponibile (4.700 miliardi di dollari globalmente), fornirà un notevole sostegno a questa asset class una volta superata l’avversione al rischio degli investitori.
R-co Valor : Ripartizioni geografica e tematica del portafoglio
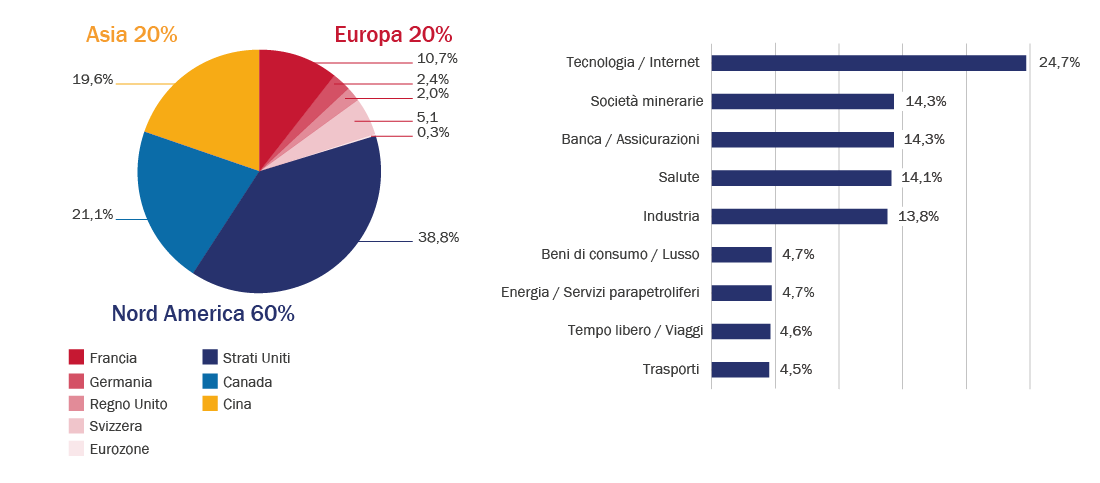
Fonte : Rothschild & Co Asset Management Europe, 30/06/2020.
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
R-co Valor Balanced
Allocazione del portafoglio
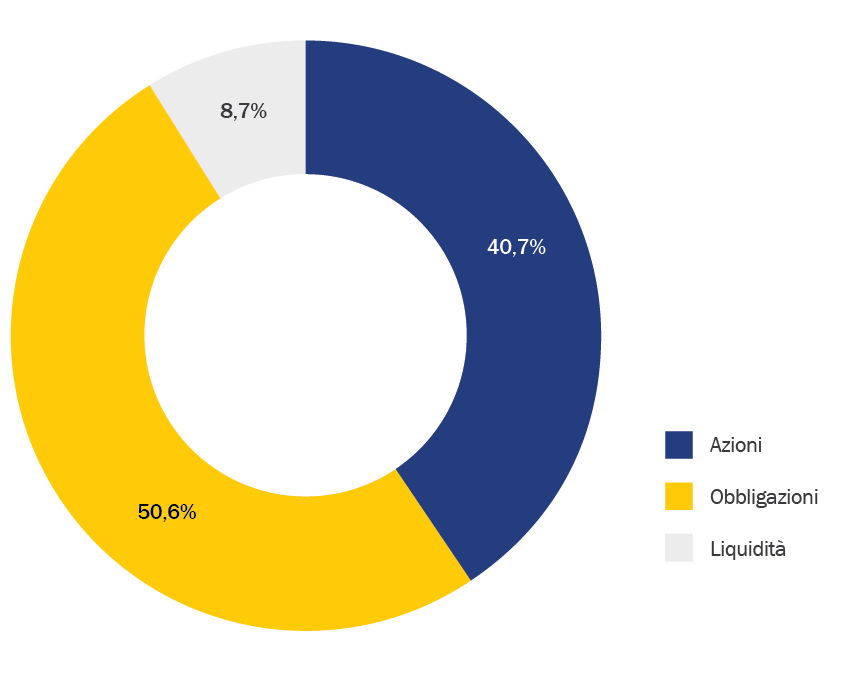
Alla fine del primo trimestre il fondo evidenziava un posizionamento piuttosto prudente, caratterizzato da un’esposizione azionaria prossima al 43% e da una componente obbligazionaria al 45% del patrimonio netto. Nel secondo trimestre l’allocazione azionaria è stata ridotta al 41% sulla scia di prese di profitto, mentre la componente obbligazionaria è stata rafforzata al 50%, approfittando di un mercato particolarmente attivo.
R-co Valor Balanced: Ripartizioni per classe di attività
Fonte : Rothschild & Co Asset Management Europe, 30/06/2020.
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
Componente azionaria
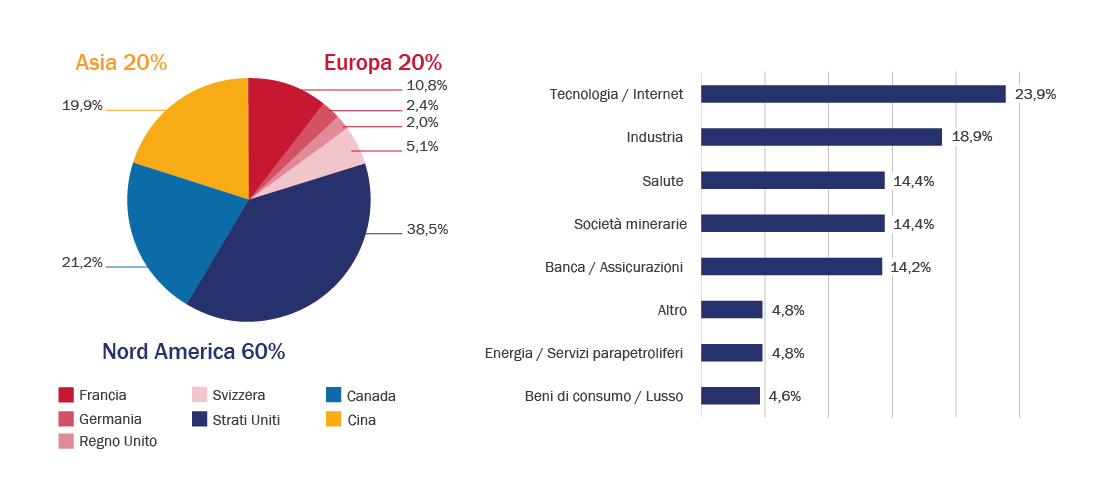
Nell’azionario i tre settori principali sono tecnologia, settore minerario e servizi finanziari. Questi settori rappresentano anche le tre tematiche che hanno maggiormente contribuito alla performance del fondo nel secondo trimestre dell’anno.
Il settore della tecnologia sembra aver completamente cancellato il crollo di febbraio-marzo, sia in Cina che negli Stati Uniti, con performance da inizio anno di rispettivamente +17,8% per il Nasdaq Golden Dragon e +12,1% per il Nasdaq. I titoli del settore bancario e assicurativo hanno anch’essi beneficiato di un rinnovato interesse da parte degli investitori, dopo aver fatto parte dei titoli maggiormente penalizzati nel primo trimestre. Il settore estrattivo è stato invece trainato dalle miniere d’oro che traggono vantaggio dalla crescita dei loro utili.
Nella componente azionaria, attualmente ridotta al 41%, siamo posizionati per la ripresa con, in particolare, l’ingresso in portafoglio nel primo trimestre di nuovi titoli del settore dei consumi.
R-co Valor Balanced: Ripartizioni geografica e tematica della parte azionaria
Fonte : Rothschild & Co Asset Management Europe, 30/06/2020.
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
Componente obbligazionaria
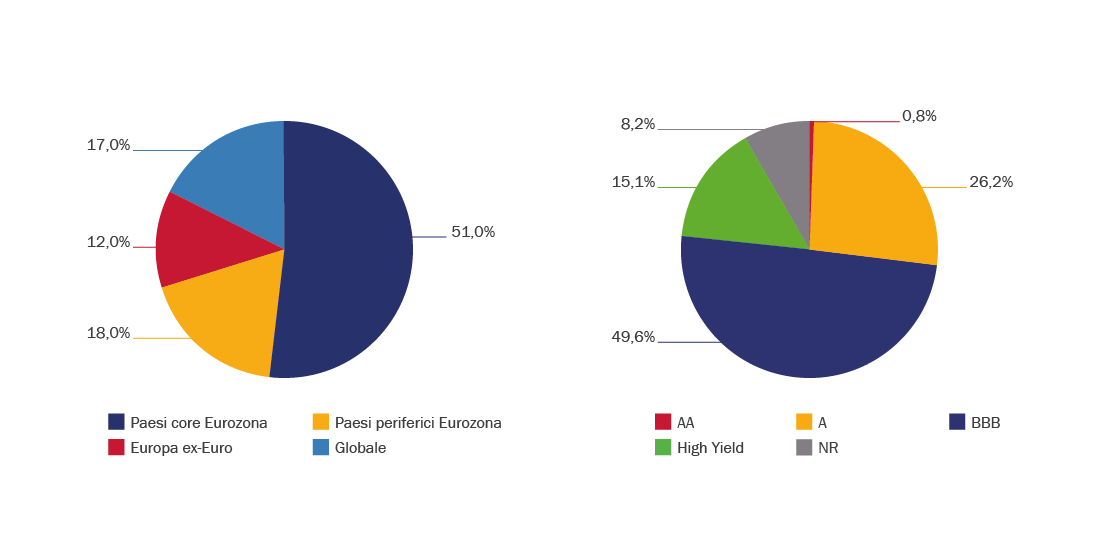
L’attività sul mercato primario si è rivelata estremamente dinamica da inizio anno, malgrado una pausa di quasi tre settimane a marzo. Gli interventi delle principali Banche Centrali hanno permesso di riportare la liquidità sui mercati monetari ed obbligazionari. A fine giugno, il totale delle emissioni Investment Grade in Europa era pari a 350 miliardi, in rialzo del 65% rispetto all’anno precedente (escluso il settore finanziario) 1, mentre sul segmento High Yield, dopo qualche mese di stallo, le emissioni sono ripartite progressivamente.
Notiamo un proseguimento della tendenza osservata a maggio, con emittenti desiderosi di rafforzare la propria liquidità a fronte delle incertezze legate all’epidemia. Il rischio di default è aumentato, ma riguarda principalmente emittenti con rating più bassi e, tra l’altro, appare essere già scontato nelle valutazioni. Inoltre, le misure messe in atto dai diversi governi e Banche Centrali dovrebbero attenuare questa tendenza.
Da fine marzo abbiamo concentrato i nostri investimenti su emissioni che offrono premi interessanti. Siamo posizionati su titoli Investment Grade sul mercato primario e, parallelamente, abbiamo cercato di ridurre il rischio nella componente tassi, con prese di profitto sui derivati creditizi e chiudendo o alleggerendo alcune posizioni High Yield.
R-co Valor Balanced: Ripartizioni geografica e per rating della parte obbligazionaria
Fonte : Rothschild & Co Asset Management Europe, 30/06/2020.
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
Find all the information available on the fund : R-co Valor
Find all the information available on the fund : R-co Valor Balanced
1 Fonte: Bond Radar, S&P LCD, Morgan Stanley Research, Lugio 2020.


