
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Il mese di settembre ha annullato le buone performance registrate a luglio e agosto. Così, nel terzo trimestre, l’Euro Stoxx 50 ha registrato un leggero calo di -0.40% in euro, mentre l’S&P 500 e il Nasdaq hanno chiuso rispettivamente a 0.23% e -0.38% in dollari. Sullo stesso periodo, la Cina (Hang Seng a -14.75% in dollari di Hong Kong) ha subito una forte correzione a causa del susseguirsi di diversi eventi negativi, fra i quali: l’inasprimento dei toni da parte del Partito Comunista, la crisi Evergrande, l’esplosione dei prezzi dell’energia.
In questo contesto, le banche centrali proseguono nei loro giochi di equilibrio sulla via di una progressiva normalizzazione delle loro politiche monetarie. Negli Stati Uniti, la Fed sembra pronta per un tapering(1) entro la fine dell’anno con un annuncio atteso nel mese di novembre. Per il momento, il potenziale rialzo dei tassi, che è causa di forti nervosismi per gli investitori, sembra rimanere separato da questa prima
fase. Tuttavia, i membri della Fed contano su una scadenza più ravvicinata rispetto a qualche mese fa, con un primo rialzo previsto per la fine del 2022(2). In Europa, Christine Lagarde ha confermato il sostegno della BCE e ha ribadito la propria posizione sulla natura temporanea dell’inflazione individuando come cause fattori strutturali legati alle interruzioni nelle catene produttive e all’aumento dei prezzi dell’energia.
Attualmente, l’Europa sembra distinguersi per la robustezza della sua ripresa. A settembre, la fiducia delle imprese nella regione è stata forte, mentre l’OCSE ha rivisto al rialzo le previsioni di crescita per il 2022 al 4,6%(3). Tuttavia, in Germania, dopo le elezioni, si prevedono lunghi dibattiti prima di trovare una coalizione stabile e l’arrivo al potere della FDP potrebbe complicare le discussioni sul bilancio a livello europeo.
Dall’altra parte dell’Atlantico, le tensioni politiche stanno attenuando l’ottimismo degli operatori di mercato. Nonostante sembra sia stato raggiunto un accordo per evitare lo shutdown, l’innalzamento del tetto del debito previsto per il 18 ottobre rimane la prossima scadenza. Allo stesso tempo, al Congresso continua lo stallo sui vari piani d’investimento proposti dal Governo.
Restano disaccordi non solo tra Democratici e Repubblicani, ma anche all’interno dello stesso Partito di maggioranza.
In Cina, la situazione sta diventando più complessa. I timori sul possibile collasso di Evergrande, prima società immobiliare cinese, sono stati aggravati da interruzioni di energia a livello nazionale. L’esplosione del prezzo del carbone, che attualmente rappresenta il 60% della produzione di elettricità del paese, e l’obiettivo di neutralità carbonica previsto dal Presidente Xi Jinping per il 2060 stanno avendo un impatto indiscriminato su privati e aziende, deprimendo l’attività produttiva del paese.
Alla fine di questo trimestre frenetico, R-co Valor presenta un’esposizione azionaria netta dell’86%. Nel terzo trimestre, i migliori contributori alla performance sono stati i settori industriale ed energetico. In particolare, quest’ultimo ha beneficiato dell’esplosione dei prezzi del petrolio, con l’OPEC+(4) che per il momento non intende aumentare significativamente le proprie quote di produzione. Il significativo aumento dei tassi d’interesse negli Stati Uniti ha poi impattato il settore tecnologico, che ha contribuito debolmente alla performance, insieme al settore del tempo libero e dei servizi. In questi settori, i titoli cinesi in particolare hanno pesato negativamente.
Per quanto riguarda i movimenti all’interno del fondo, sono stati effettuati rafforzamenti sulle componenti growth e difensive, mentre sono stati ridotti i posizionamenti sulle componenti più cicliche. In particolare, sono state registrate prese di profitto su alcuni titoli nel settore delle materie prime (Ivanhoe Mines), nel settore industriale (Bombardier) e nel settore finanziario (Morgan Stanley)(5); sono stati rafforzati alcuni titoli con un profilo più difensivo appartenenti al settore dell’healthcare (Biomarin) e al settore tecnologico
che attualmente soffrono la rotazione settoriale, ma che presentano ancora prospettive di crescita eccezionali (Facebook, a seguito di una riduzione di Google, e Vipshop).
Cosa aspettarsi per i prossimi mesi? Una preoccupazione riguarda la situazione dei paesi emergenti, alcuni dei quali hanno un margine di manovra limitato per sostenere la propria economia. L’inflazione ha già costretto diverse banche centrali ad aumentare i tassi di riferimento per stabilizzare le aspettative:
questo è il caso di Brasile, Russia e Messico. Inoltre, la dipendenza di molti di questi paesi dalla Cina non gioca a loro favore. Negli Stati Uniti, la situazione politica, i timori per l’inflazione e l’inasprimento della politica monetaria da parte della Fed pesano sul sentiment degli investitori. Nonostante questi elementi,rimaniamo fiduciosi e manteniamo la nostra esposizione azionaria relativamente stabile all’86%.
La nostra esposizione all’Europa, ai massimi da dieci anni, sembra appropriata a fronte della forte crescita prevista per i prossimi anni, dei livelli delle valutazioni societarie particolarmente bassi e di dinamiche di flussi sostenibili. Negli Stati Uniti, Jerome Powell sembra tenere sotto controllo il calendario della normalizzazione monetaria e dovrebbe condurre il Paese verso una stretta in modo graduale. Per quanto riguarda i piani d’investimento, sebbene sia improbabile che vengano votati così come sono e nonostante
gli importi siano al ribasso, dovrebbero rivelarsi un solido sostegno per l’economia. In Cina, anche se la situazione non sembra ancora essersi stabilizzata, la forte correzione del mercato ci ha permesso di rafforzare alcuni titoli a prezzi estremamente interessanti. Il riposizionamento della linea politica comunicata dal Partito, pur causando un’elevata volatilità a breve termine, non mette in discussione, a nostro avviso, la tendenza strutturale e il posizionamento del Paese come motore essenziale dell’economia globale.
Completato il 7 ottobre 2021

Fonte: Rothschild & Co Asset Management Europe, 30/09/2021.
[1] Rallentamento nel ritmo degli acquisti di asset da parte della banca centrale.
[2] Fonte: Dot plot della Fed, settembre 2021. I dot plot sono grafici a punti che rappresentano stime sull’evoluzione dei tassi d’interesse.
[3] Fonte: Cooperazione e lo sviluppo economico (OCSE), settembre 2021.
[4] Organizzazione dei Paesi esportatori di petrolio più i Paesi partner.
[5] Non costituisce un consiglio di placement, un consiglio fiscale, né una raccomandazione o consiglio d’investimento da parte di Rothschild & Co Asset Management Europe.
I dati riportati si riferiscono a mesi passati. Le performance passate non sono indicatore affidabile delle performance future e non sono costanti nel tempo. Il team di gestione è soggetto a cambiamenti. L’asset allocation e la ripartizione geografica e settoriale non sono fisse e possono cambiare nel tempo entro i limiti del Prospetto del fondo. Le informazioni di cui sopra non costituiscono un consiglio di investimento o una raccomandazione di investimento. Le informazioni non presuppongono l’idoneità dell’OICR al profilo di rischio e all’esperienza del singolo investitore.
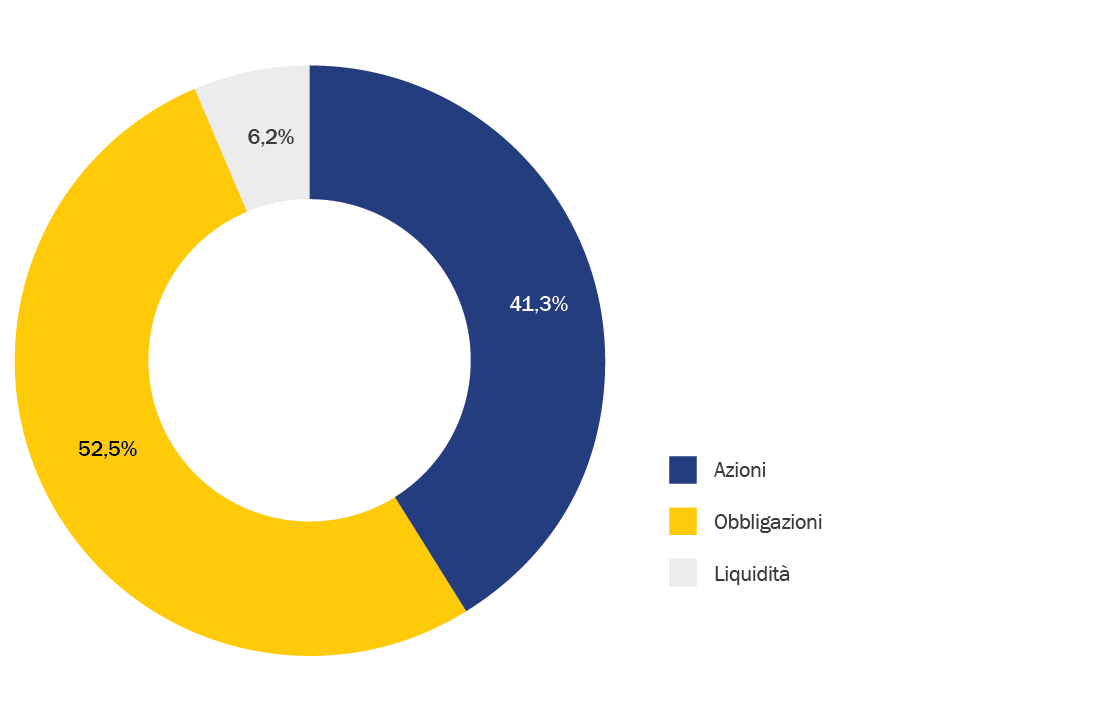
Durante il terzo trimestre, l’esposizione azionaria del fondo è rimasta stabile intorno al 41%.
A fine settembre, la componente obbligazionaria del fondo era pari al 52%.
Fonte : Rothschild & Co Asset Management Europe, 30/09/2021.
L’asset allocation e la ripartizione geografica e settoriale non sono fisse e possono cambiare nel tempo entro i limiti del Prospetto del fondo.
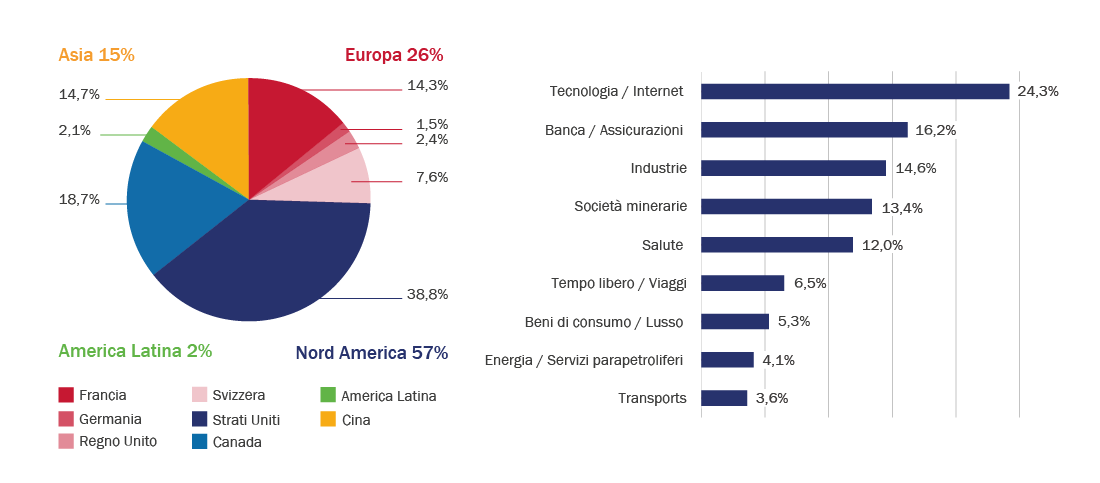
Il portafoglio azionario di R-co Valor Balanced replica quello di R-co Valor.
Le considerazioni sovraesposte per R-co Valor, i movimenti e il posizionamento sono pertanto identici.
 Fonte : Rothschild & Co Asset Management Europe, 30/09/2021.
L’asset allocation e la ripartizione geografica e settoriale non sono fisse e possono cambiare nel tempo entro i limiti del Prospetto del fondo.
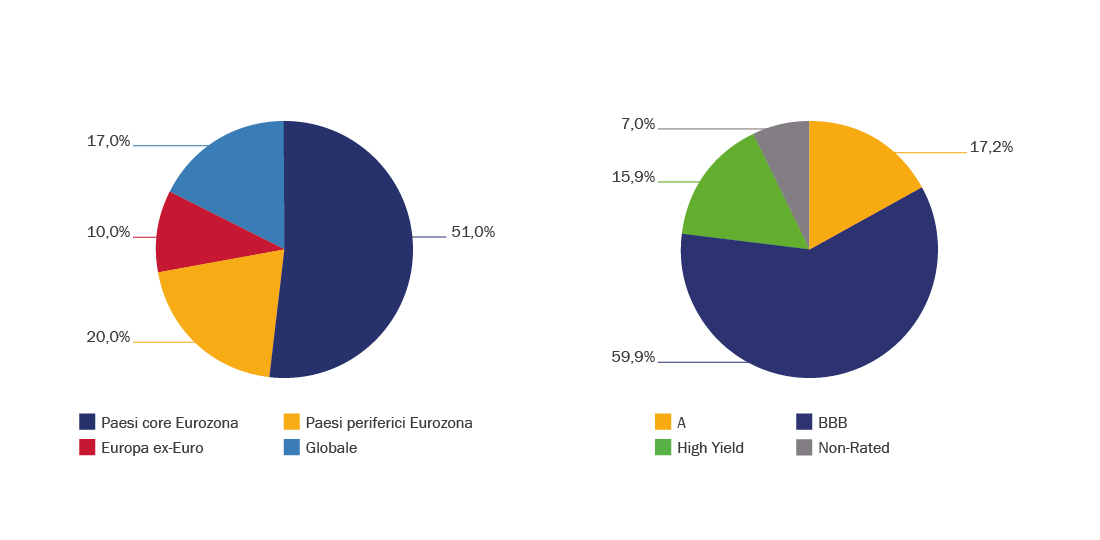
Il terzo trimestre è stato caratterizzato da un’elevata volatilità dei tassi d’interesse, da rinnovate preoccupazioni per l’inflazione e da dati macroeconomici più deboli. In Europa, a fine settembre, il Bund tedesco è salito a -0,20%(1), un massimo a due mesi, dopo i commenti hawkish(2) di alcuni membri della BCE. Il credito, d’altra parte, ha continuato a sovraperformare, beneficiando, in particolare, di significativi flussi in entrata nelle ultime settimane. Sul mercato primario in euro si prevede che il 2021 sarà un anno record per il credito High Yield(3); tuttavia, numerosi emittenti stanno entrando nei periodi di black-out(4), il che dovrebbe naturalmente ridurre i volumi. All’interno del portafoglio obbligazionario del fondo, a causa della minore attrattività relativa del mercato e del limitato potenziale di riduzione dei premi al rischio, stiamo gradualmente riducendo il rischio di credito del portafoglio. Metà dell’esposizione High Yield e Not-Rated è coperta dall’acquisto di CDS XOver(5). Sul segmento HY e NR stiamo inoltre tagliando qualche titolo a lunga scadenza con alto beta(6), mentre sul segmento Investment Grade(7), stiamo riducendo alcune posizioni a lungo termine a causa della loro sensibilità alle variazioni dei tassi. L’obiettivo è quello di ridurre la sensibilità complessiva del portafoglio al rischio di tasso di interesse.
Completato il 7 ottobre 2021
Fonte : Rothschild & Co Asset Management Europe, 30/09/2021
[1] Fonte: Bloomberg, 30/09/2021.
[2] Posizionamento a favore di una politica monetaria meno accomodante per contrastare l’aumento dell’inflazione.
[3] Le obbligazioni High Yield sono emesse da società o governi con un alto rischio di credito. Il loro rating finanziario è inferiore a BBB- nella scala Standard & Poor’s.
[4] Periodo di astensione forzata prima della pubblicazione di risultati.
[5] Il Credit Default Swap (CDS) è un prodotto derivato che permette di assicurarsi contro il rischio di mancato pagamento di un debito emesso da uno Stato o una società. Questa copertura è applicata alla parte crossover del portafoglio, cioè ai titoli con rating tra BB e BBB nella scala Standard & Poor’s.
[6] Misura del rischio di volatilità di un titolo rispetto al mercato nel suo complesso. Il beta di mercato è 1. Qualsiasi titolo con un beta maggiore di 1 è considerato più volatile del mercato, e quindi più rischioso.
[7] Le obbligazioni Investment Grade sono emesse da società o governi con un rating compreso tra AAA e BBB- nella scala Standard & Poor’s.
L’asset allocation e la ripartizione geografica e settoriale non sono fisse e possono cambiare nel tempo entro i limiti del Prospetto del fondo.


