
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
L’ultimo trimestre dell’anno è stato scandito da una serie di notizie positive per i mercati: la fine dell’incertezza elettorale negli Stati Uniti, lo sviluppo di vaccini efficaci contro il Covid-19, la conclusione di Brexit. Su questa scia, alcuni indici azionari hanno raggiunto i massimi storici, come lo S&P 500 che ha guadagnato poco meno del 12% nel trimestre [1].
Dal punto di vista macroeconomico i dati restano contrastanti. La ripresa avviata nel terzo trimestre è stata frenata prematuramente dalla recrudescenza dei contagi, con il successivo inasprimento delle misure di restrizione in Europa e negli Stati Uniti. Il rialzo a 55 punti dell’indice PMI [2] manifatturiero europeo e il forte calo del PMI del settore dei servizi a 46 punti evidenziano questa dicotomia.
Negli Stati Uniti, il calo del tasso di disoccupazione, adesso intorno al 6.7% [3], cela in realtà grandi disparità all’interno della popolazione, così come un’esclusione dei dati sui lavoratori che hanno rinunciato a cercare attivamente lavoro. La Cina, dal canto suo, sembra uscire dalla pandemia a testa alta, con un dato sulla crescita che si attesta al 6,5% per il quarto trimestre e un avanzo commerciale verso il resto del mondo che raggiunge il livello record di 535 miliardi di dollari [4].
I mercati sembrano andare avanti per la loro strada, come in uno “stato di levitazione”, sostenuti da dati macroeconomici piuttosto favorevoli, da banche centrali particolarmente accomodanti e da ingenti piani di ripresa. Individuiamo tre eventi che potrebbero disturbare questo contesto relativamente quieto:
Le nubi si sono tuttavia dissipate a fine anno, permettendo di intravedere un ritorno alla normalità nel 2021. Il controllo dell’epidemia e la ripresa dei consumi, bloccati da quasi un anno, potrebbero rivelarsi sostegni solidi per una ripartenza dell’economia nei prossimi mesi.
[1] Fonte : Bloomberg, 21/12/2021.
[2] Il Purchasing Managers Index è un indicatore che riflette la fiducia dei responsabili degli acquisti di molte aziende. Al di sopra della soglia dei 50 indica espansione. Al di sotto della soglia dei 50 indica contrazione.
[3] Fonte : Bureau of Labor Statistics, dicembre 2020.
[4] Brèves hebdomadaires du SER de Pékin, 01/02/2021.
Sostenuto da un movimento di riallocazione prociclica dei mercati azionari, R-co Valor ha beneficiato nel quarto trimestre della performance dell’esposizione sui settori industriale, finanziario e delle materie prime. L’esposizione azionaria è stata leggermente rafforzata, passando dall’83% di fine settembre all’84% di fine dicembre.
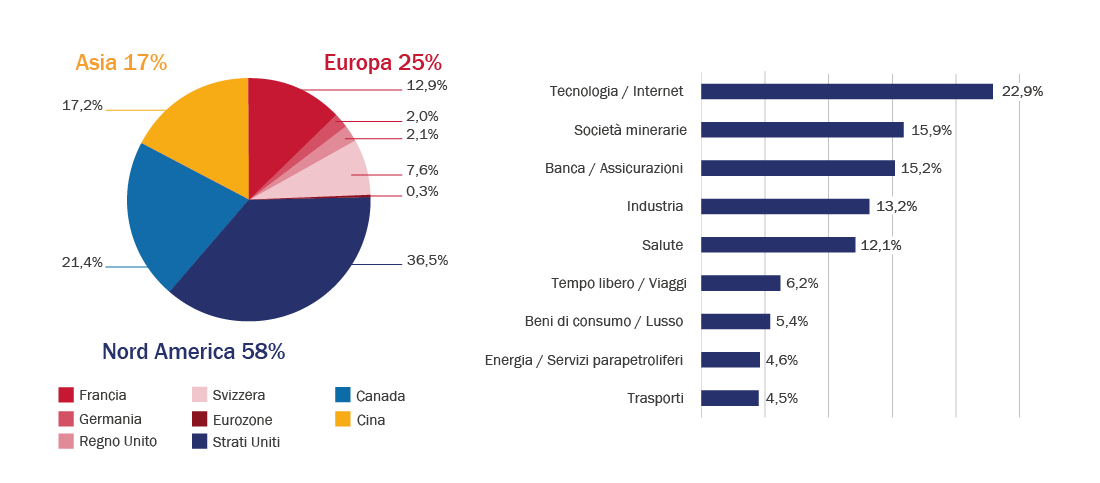
Durante tutta la fase di risalita degli indici è stata attuata una strategia di prese di profitto. Alcuni titoli ciclici sono stati alleggeriti e l’allocazione al settore automobilistico è stata totalmente chiusa con l’uscita del produttore di componenti Magna International e del costruttore cinese Great Wall Motor. Parallelamente, sono stati rafforzati i titoli con un profilo più difensivo, in particolare nei settori della salute e delle miniere d’oro. Abbiamo anche rafforzato, in alcuni casi solo marginalmente, i titoli del settore tecnologico dopo che la correzione di fine anno ha fatto emergere punti d’ingresso interessanti. Durante il trimestre, è stata aperta una nuova posizione su un titolo industriale, il gruppo ferroviario francese Alstom, attore chiave della mobilità sostenibile. L’esposizione geografica è variata leggermente a vantaggio dell’Europa che raggiunge il 25% della componente azionaria a fine dicembre, con il Nord America e la Cina che rappresentano rispettivamente il 58% e il 17%.
Fonte : Rothschild & Co Asset Management Europe, 31/12/2020.
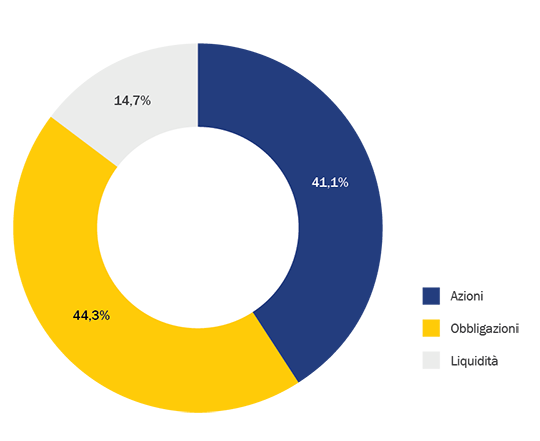
Nel quarto trimestre l’esposizione azionaria è stata leggermente rafforzata, al 41%. La componente obbligazionaria è stata significativamente ridotta dal 50% al 44% tra fine settembre e fine dicembre.
Fonte : Rothschild & Co Asset Management Europe, 31/12/2020.
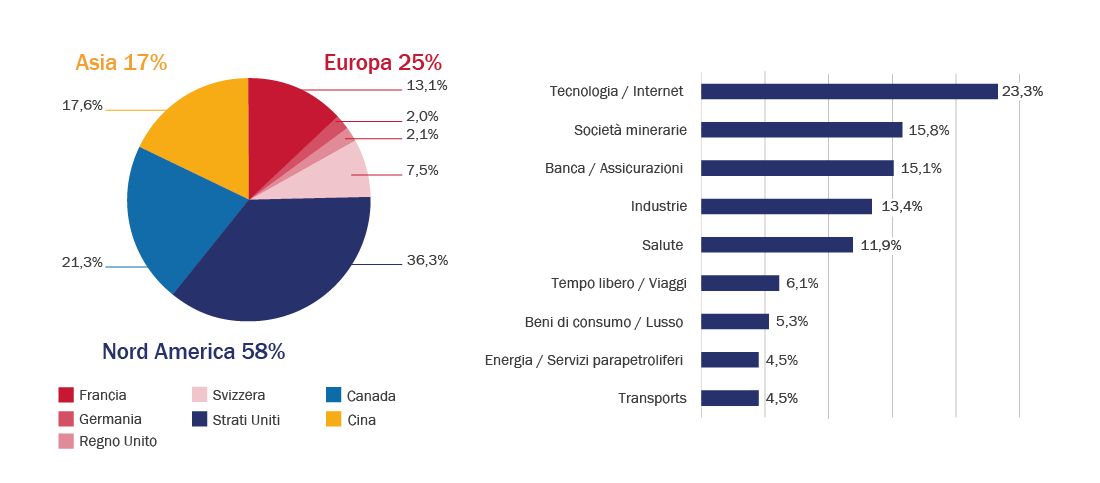
La componente azionaria di R-co Valor Balanced replica quella di R-co Valor. Le variazioni effettuate e il posizionamento sono quindi identici. A livello settoriale la tecnologia si posiziona al primo posto, come nel trimestre precedente, le miniere seguono in seconda posizione e le banche e le assicurazioni si aggiudicano il terzo posto.
Fonte : Rothschild & Co Asset Management Europe, 31/12/2020.
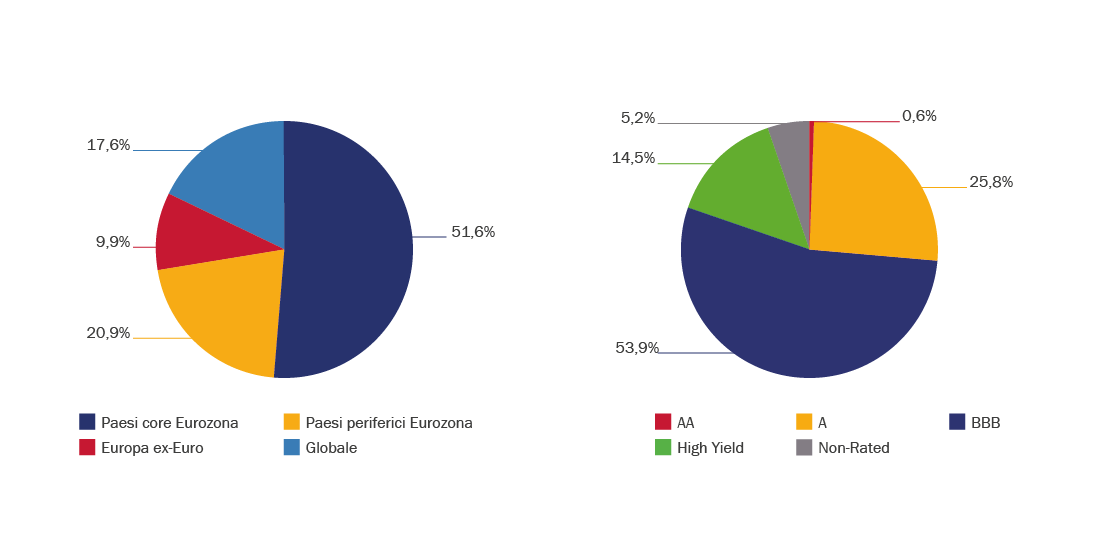
La fine delle incertezze legate alla Brexit, gli annunci della BCE e la possibilità di un piano di ripresa negli Stati Uniti hanno sostenuto il mercato, con investitori sempre più esposti al segmento rischioso dell’asset class. Durante l’anno il mercato primario europeo è stato particolarmente dinamico, con 382 miliardi di euro di emissioni [5] sul segmento Investment Grade [6]. I volumi dovrebbero naturalmente diminuire nel corso dei prossimi mesi, dopo un 2020 record. Gli emittenti beneficiano attualmente di condizioni di finanziamento estremamente positive. L’Investment Grade ha visto i rendimenti avvicinarsi allo 0%, mentre l’High Yield [7] ha quasi raggiunto i livelli di inizio 2020. In questo contesto si è rivelato indispensabile trovare un margine di manovra attraverso la riduzione dell’esposizione. Sul fronte obbligazionario sono state chiuse posizioni su titoli fortemente dipendenti dal ciclo economico o legati all’evoluzione della situazione sanitaria che hanno performato particolarmente bene nelle ultime settimane dell’anno (Carnival 2029, Novafives 2025, Sarens 2027…), oltre che su titoli a breve scadenza con bassi rendimenti e su alcune posizioni High Yield. Inoltre, sono stati fatti investimenti, principalmente nel mercato primario, in titoli che presentano un profilo resiliente. Questo nuovo posizionamento mira a offrirci la libertà d’azione necessaria per rispondere rapidamente a un eventuale cambiamento di paradigma. Abbiamo inoltre aperto una copertura su una parte dell’esposizione High Yield.
[5] Fonte : Morgan Stanley, dicembre 2020.
[6] Titoli di debito con rating compreso fra AAA e BBB secondo la scala Standard & Poor’s.
[7] Titoli di debito con elevato rischio di credito e rating inferiore a BBB- secondo la scala Standard & Poor’s.
Fonte : Rothschild & Co Asset Management Europe, 31/12/2020.
Le caratteristiche del portafoglio non sono fisse e possono cambiare nel tempo, nei limiti del prospetto del Fondo.


