
Yoann Ignatiew
General Partner, Head of International Equity and Diversified


General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
È passato un anno da quando la diffusione della pandemia ha causato un crollo vertiginoso e imprevedibile dell’attività economica a livello globale. La situazione sembra adesso normalizzarsi: l’approccio stacanovista delle banche centrali, che ha spinto anche i governi a sostenere senza indugi le proprie economie, sembra aver dato i suoi frutti.
Il violento crollo dei mercati azionari è stato in poco tempo seguito da un rimbalzo eccezionale. A fine marzo, lo S&P500 era a +75%1 dal minimo del 2020, oltre il suo massimo storico. L’Europa ha registrato un recupero più modesto, intorno al +64%1, mentre il CAC40 francese ha superato il picco del 2007. La rotazione settoriale seguita al Pfizer day prosegue, in quanto gli investitori continuano a favorire i titoli ciclici2 a scapito di quelli che sono risultati resilienti anche al culmine della crisi.
La normalizzazione è tuttavia graduale e disomogenea. La Cina è stato il primo paese colpito dalla pandemia ed è già in una fase iniziale di restrizione della sua politica monetaria. Al contrario, gli Stati Uniti e le economie europee sono ancora fortemente dipendenti dal sostegno monetario e fiscale. In Europa, la Presidente della BCE, Christine Lagarde, ha annunciato un’accelerazione nel ritmo degli acquisti di asset nel primo trimestre per evitare condizioni di finanziamento più rigide, ma in molti chiedono un piano d’azione più deciso, sia da parte della banca centrale, sia da parte dei governi. Negli Stati Uniti, i piani a supporto dell’economia sono stati diversi: il Relief Package, il Rescue Plan, il Build Back Better Plan, e cominciano a sorgere domande su come questi saranno finanziati. Il denaro immesso nell’economia statunitense non dovrebbe sostenere esclusivamente la crescita del paese, ma anche beneficiare i partner commerciali. Negli Stati Uniti, una ripresa economica più rapida del previsto ha portato a un aumento considerevole dei tassi sovrani, con il decennale a 1.74%1
La campagna di vaccinazione prosegue a livello mondiale, anche se a un ritmo irregolare data la sua stretta dipendenza dalla capacità di distribuzione dei laboratori farmaceutici e dalle autorizzazioni concesse dalle agenzie qualificate. Israele è in testa, con il 61%3 dei propri abitanti che ha ricevuto almeno la prima dose, mentre l’Unione Europea arranca, con un tasso del 18%4. La prossima sfida prevede la diffusione delle campagne vaccinali anche nei paesi più poveri che fino ad oggi hanno sofferto di una consegna iniqua di dosi. Il continente africano, che ospita il 17% della popolazione mondiale, è riuscito a somministrare appena l’1.8%4 delle dosi commercializzate.
[1] Fonte: Bloomberg, 31/03/2021.
[2] I titoli ciclici sono altamente correlati ai cicli economici. Pertanto, beneficiano fortemente dei periodi di ripresa ed espansione, ma sono anche i primi ad essere colpiti da un rallentamento economico.
[3] Fonte: https://ourworldindata.org, 2021.
[4] Fonte: https://ourworldindata.org, 2021.
R-co Valor ha iniziato l’anno con un’esposizione azionaria netta pari all’84% del portafoglio, le prese di profitto effettuate durante il primo trimestre, l’hanno poi portata all’81% a fine marzo. La rotazione settoriale ha proseguito nei primi mesi dell’anno, con la preferenza degli investitori per i settori più ciclici che avevano sofferto maggiormente durante la crisi. I rinforzi sui titoli ciclici effettuati lo scorso anno hanno contribuito significativamente alla performance del fondo nel primo trimestre del 2021; il settore finanziario per primo, che ha beneficiato dell’irripidimento della curva dei tassi , seguito poi dalle materie prime e dai titoli energetici, che si sono distinti grazie al significativo rimbalzo della domanda degli investitori. Anche il settore tecnologico ha contribuito significativamente alla performance nel corso del trimestre: alcuni dei GAFAM6, così come VipShop e Tencent (nonostante l’inasprimento della regolamentazione in Cina), hanno registrato ottime performance a differenza di altri titoli nel settore. Nel corso del trimestre, abbiamo preso profitto tramite vendite parziali o totali su alcuni titoli del settore tecnologico e su alcuni titoli ciclici a seguito del forte rimbalzo. Abbiamo poi approfittato della rotazione settoriale per effettuare rinforzi tattici in titoli con profili più difensivi nei settori della sanità e delle miniere aurifere. Infine, abbiamo rafforzato alcune posizioni su titoli cinesi che hanno sofferto in seguito a regolamentazioni più stringenti nel paese.
Che cosa possiamo aspettarci per il resto dell’anno? Stiamo mantenendo la nostra esposizione sui titoli ciclici, tagliando opportunisticamente alcune posizioni quando ritenuto conveniente. Finché le banche centrali manterranno politiche monetarie accomodanti e il mercato del lavoro non si sarà ancora normalizzato, crediamo che detenere un certo posizionamento su questi titoli rimanga appropriato. Siamo fiduciosi che l’economia globale si riprenderà gradualmente, ma crediamo che alcune buone notizie siano già prezzate dal mercato. D’altra parte, la minaccia di un’inflazione più alta delle attese potrebbe costringere le banche centrali a inasprire le politiche monetarie, mentre le incertezze circa il finanziamento dei piani di stimolo negli Stati Uniti potrebbe ridurre la propensione al rischio degli investitori. Con questo in mente, abbiamo acquistato opzioni put7 sull’S&P500 per coprire parte del portafoglio in caso di una correzione significativa del mercato (le opzioni saranno esercitate in caso di discesa dell’indice al di sotto del prezzo di strike).
[5] Relazione che lega il rendimento e la maturity di un titolo obbligazionario. In un ambiente economico stabile, libero da pressioni inflazionistiche e da un debito eccessivo, i tassi d’interesse aumentano all’allungarsi della scadenza.
[6] Google, Apple, Facebook, Amazon, Microsoft.
[7] Strumento derivato che dà all’acquirente il diritto, ma non l’obbligo, di vendere il sottostante a un dato prezzo d’esercizio. La controparte incassa il premio dall’acquirente e si impegna ad acquistare il sottostante laddove l’opzione venisse esercitata.
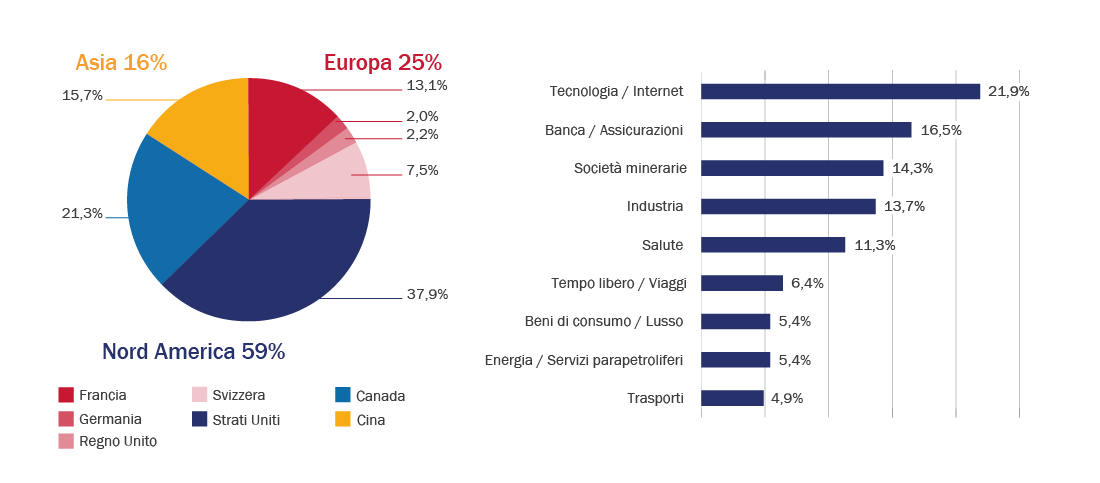
Fonte: Rothschild & Co Asset Management Europe, 31/03/2021.
Nel primo trimestre 2021, l’esposizione azionaria del fondo è rimasta stabile intorno al 42%; mentre l’esposizione obbligazionaria è aumentata dal 44% al 49%.
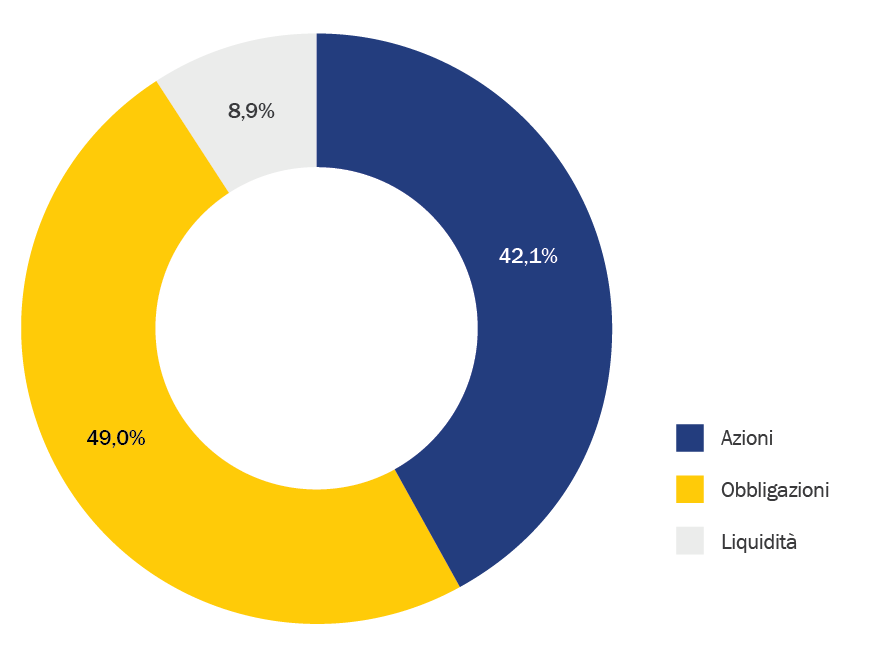
Fonte: Rothschild & Co Asset Management Europe, 31/03/2021.
Il portafoglio azionario di R-co Valor Balanced replica R-co Valor e valgono pertanto le considerazioni sovraesposte.
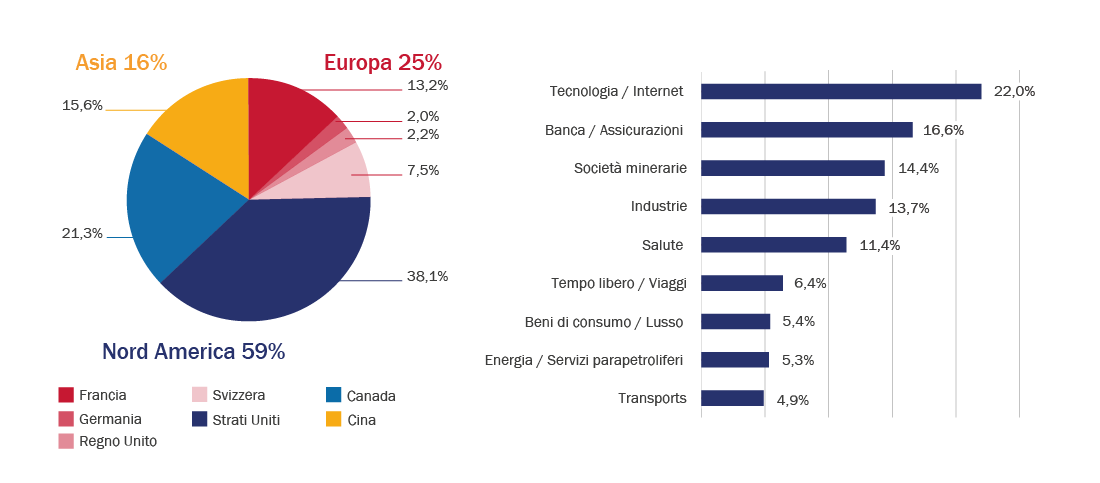
Fonte: Rothschild & Co Asset Management Europe, 31/03/2021.
L’aumento dei tassi sovrani negli Stati Uniti si è rivelato l’evento catalizzatore per i mercati a reddito fisso del primo trimestre, con il decennale su un livello massimo dall’inizio della pandemia, all’1.74%. L’irripidimento della curva è iniziato a fine 2020 ed è poi proseguito anche nei primi mesi del 2021 spinto dall’approvazione di ingenti pacchetti di stimolo e dal miglioramento dei dati occupazionali. I membri della Fed rimangono cauti, ma non eccessivamente preoccupati per l’aumento dei tassi a lungo termine. La situazione sanitaria ancora molto preoccupante in Europa ha spinto la BCE ad aumentare il ritmo dei suoi acquisti, portando a un restringimento degli spread 1nei paesi periferici.
In Europa, il mercato primario è stato estremamente attivo all’inizio dell’anno, con l’emissione di 23 miliardi di euro in titoli finanziari e societari che l’hanno reso l’apertura più florida dell’ultimo decennio. In particolare, lo slancio deriva dal segmento High Yield 2che ha visto un volume di emissioni addirittura doppio rispetto all’anno precedente.
Nella componente obbligazionaria, l’esposizione al segmento HY è scesa significativamente nel corso del trimestre, dal 15% di fine dicembre al 12% di marzo. Abbiamo preso profitto su titoli ciclici e covid-linked e con i proventi delle vendite abbiamo preso posizione su titoli principalmente Investment Grade 3sul mercato primario nel settore immobiliare e nel settore bancario. Le normative hanno stabilizzato i fondamentali del settore, aumentando la resilienza delle banche e offrendo agli investitori un profilo di rischio-rendimento attraente. Questo riposizionamento ci lascia un certo margine di manovra e la possibilità di reagire rapidamente in caso di un cambio di paradigma. Infine, abbiamo aperto una copertura parziale sull’esposizione HY.
[1] Source: Bloomberg, 31/03/2021.
[2] Differenza fra il rendimento di due titoli dello stesso tipo e di pari durata, uno dei quali è definito privo di rischio.
[3] Titoli di debito emessi da società o governi con un alto rischio di credito. Il loro rating finanziario è inferiore a BBB- sulla scala Standard & Poor’s.
[4] Titoli di debito emessi da società o governi con un basso rischio di credito. Il loro rating finanziario è superiore o uguale a BBB- sulla scala Standard & Poor’s.
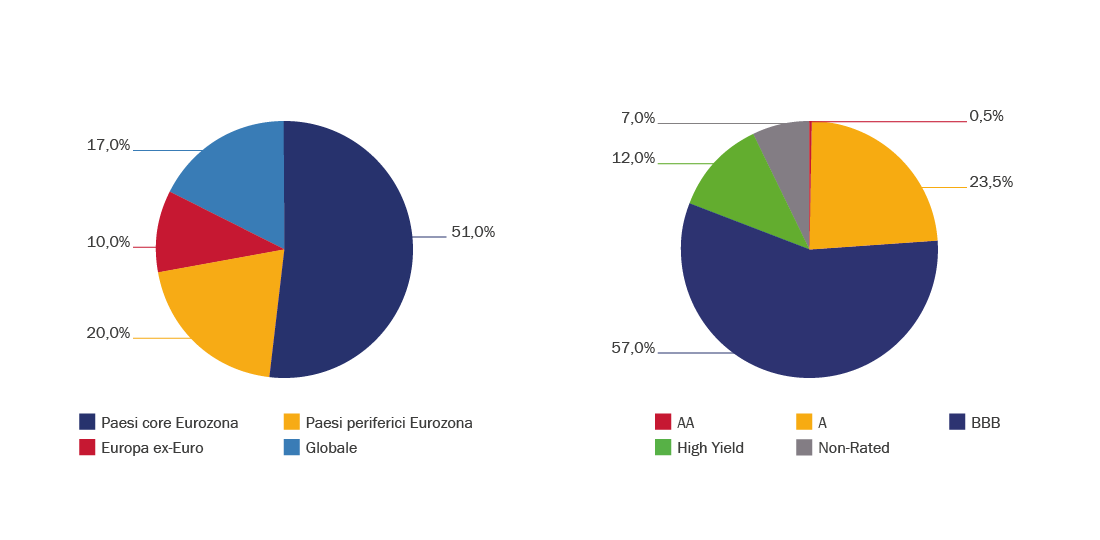
Fonte: Rothschild & Co Asset Management Europe, 31/03/2021.
Le caratteristiche del portafoglio non sono fisse e possono cambiare nel tempo, nei limiti del prospetto del Fondo.


