
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager
Con l’avviamento delle campagne vaccinali e la prospettiva di una graduale riapertura delle economie, il 2021 è iniziato sotto le speranze per un “ritorno alla normalità”. Speranze che sono state supportate dall’azione vigorosa e congiunta di banche centrali e governi che hanno svolto tempestivamente il loro ruolo nel sostenere la ripartenza delle economie. Così, in Europa, Christine Lagarde ha annunciato l’accelerazione nel ritmo degli acquisti di asset da parte della BCE; mentre negli Stati Uniti, numerosi e sostanziali piani di stimolo si sono susseguiti sotto l’Amministrazione Biden. I rendimenti dei titoli di stato sono aumentati significativamente e i mercati azionari hanno messo a segno nuovi record, sostenuti dal massiccio afflusso di liquidità e dall’inamovibile ottimismo degli investitori. Alla fine del terzo trimestre, tuttavia, lo slancio dei mesi precedenti ha subito una battuta d’arresto. Alcune banche centrali hanno progressivamente adottato una retorica di normalizzazione monetaria quando l’inflazione ha iniziato ad aumentare, portando con sé lo spettro di un potenziale rialzo dei tassi. Negli Stati Uniti, le tensioni politiche hanno mitigato l'ottimismo degli operatori del mercato; mentre in Cina, il forte recupero del 2020 si è interrotto, scosso dall’inasprimento dei toni del Partito comunista, dai timori circa il possibile collasso di Evergrande e dalle interruzioni delle forniture elettriche a livello nazionale. Ciononostante, alla fine di settembre, i mercati azionari hanno ripreso forza, sostenuti da afflussi di liquidità e dall’incrollabile T.I.N.A.[1].
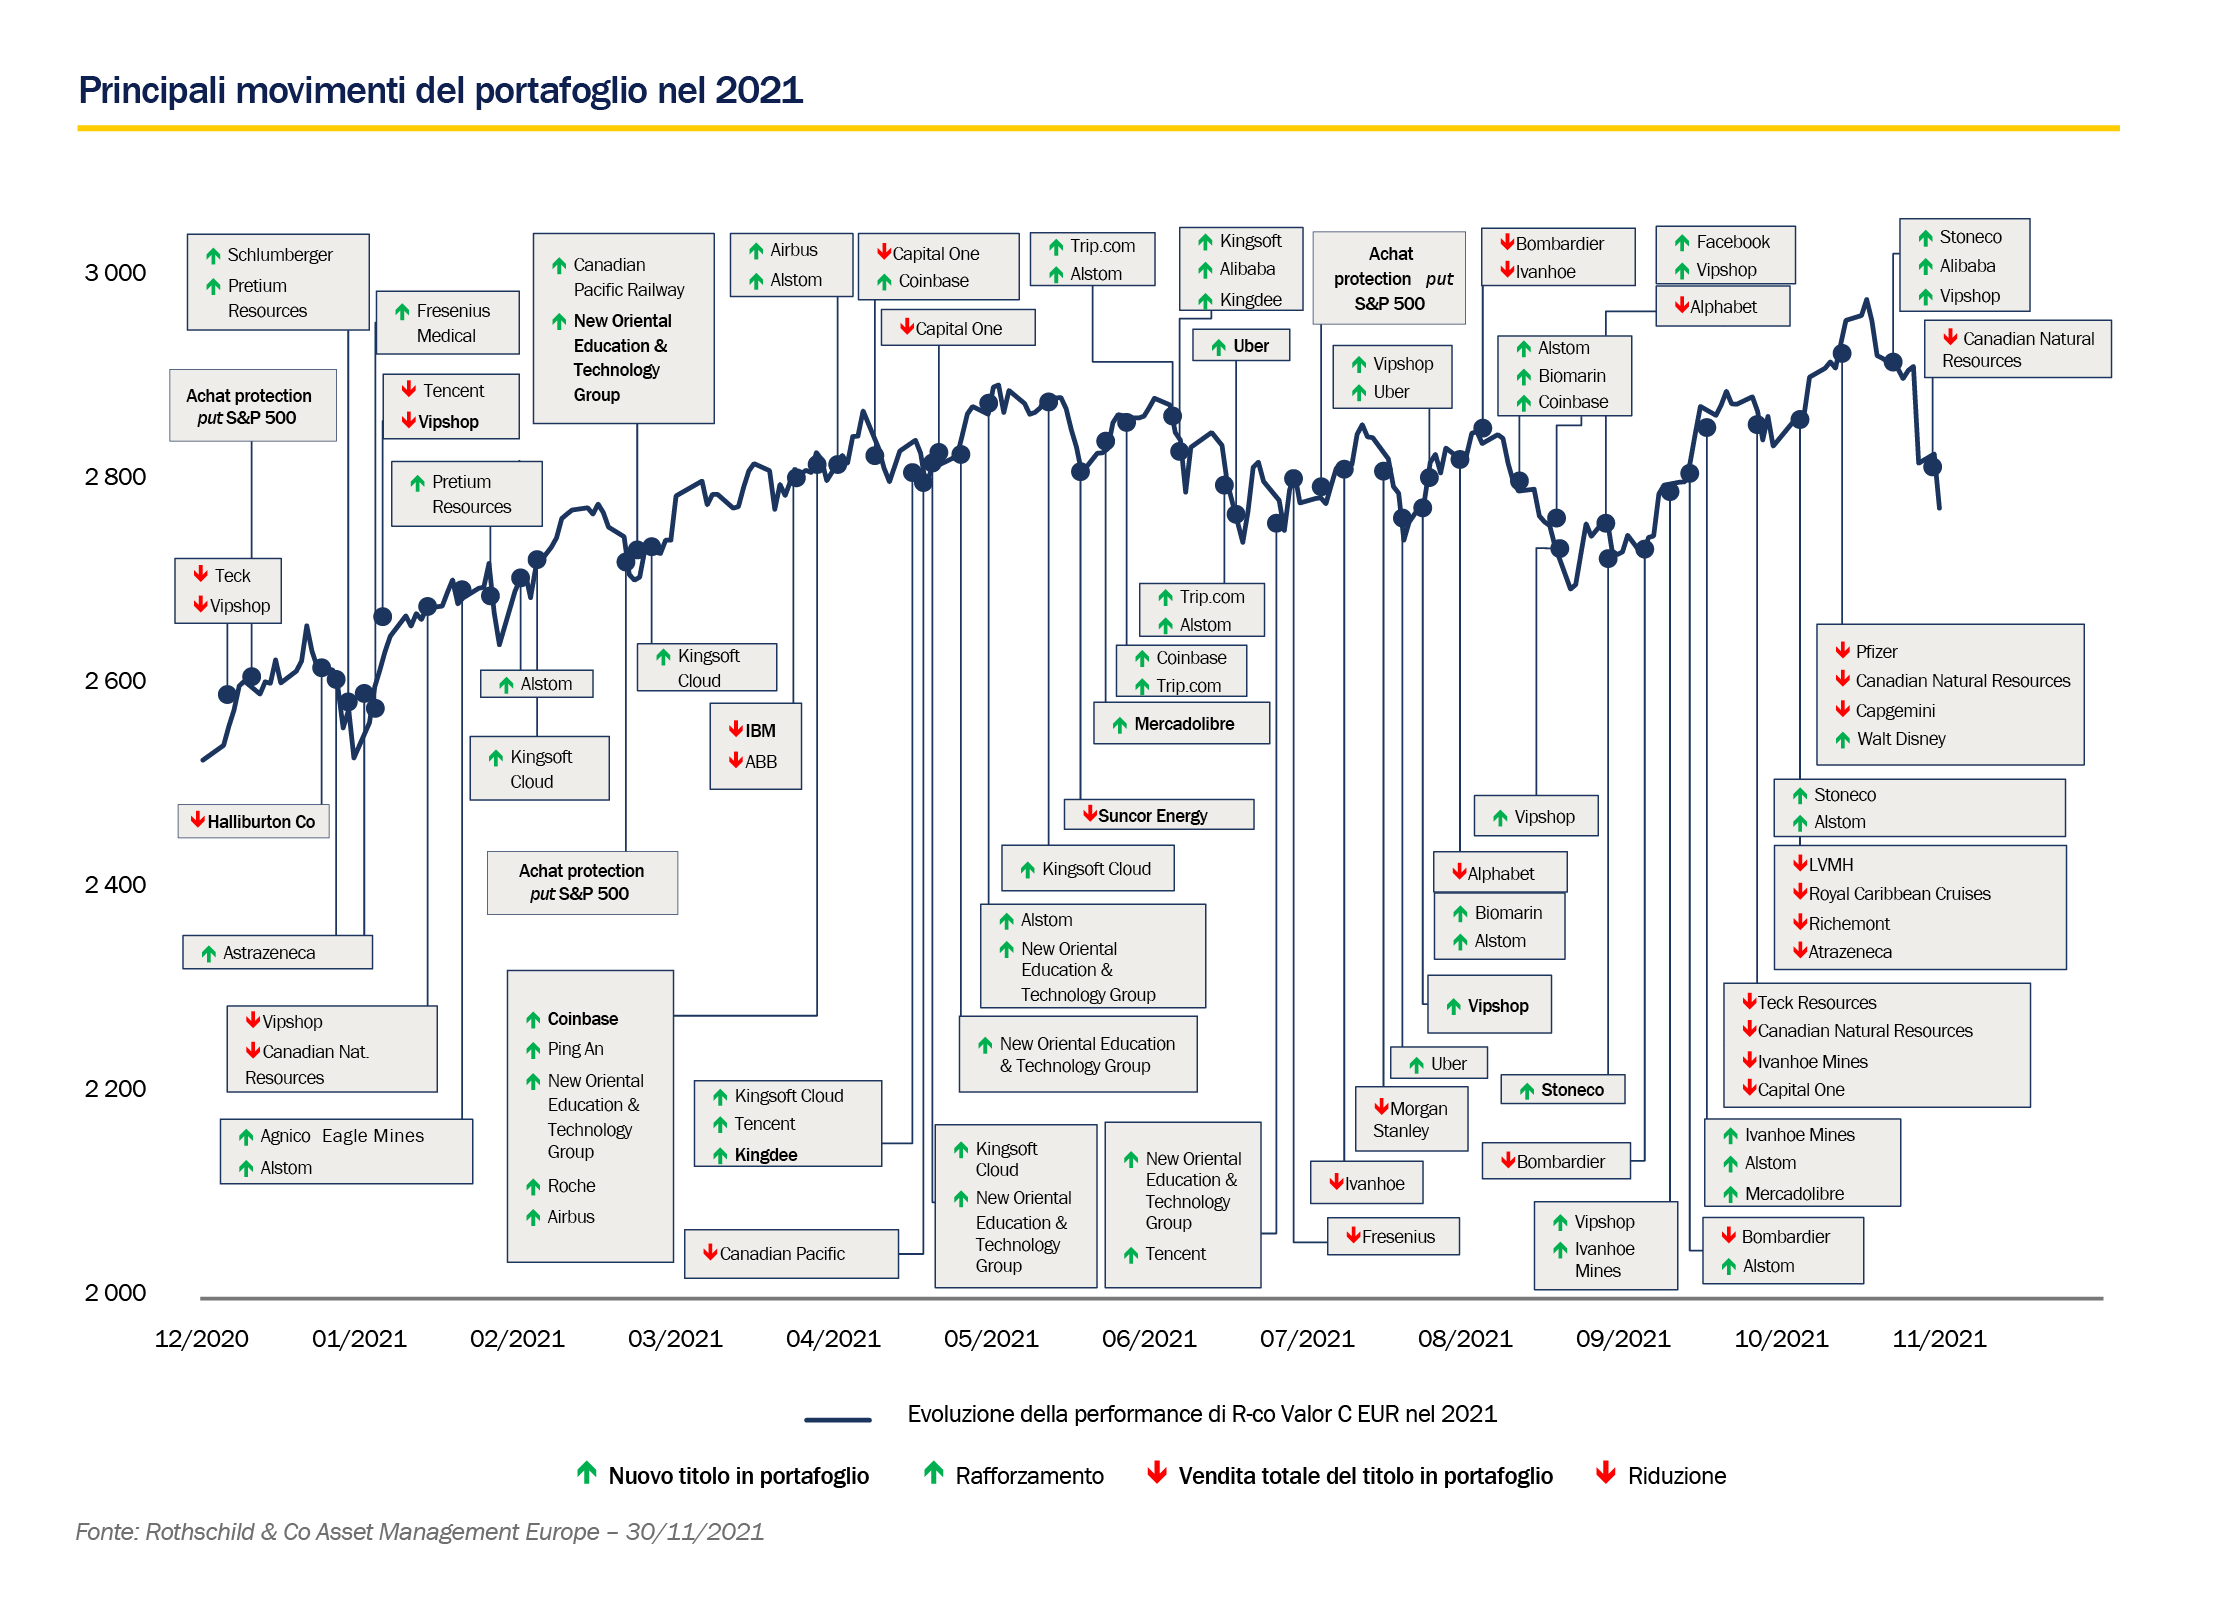
Nel corso dell’anno l’esposizione azionaria del fondo ha oscillato tra l’81% e l’88%. I mercati azionari hanno sperimentato una marcata rotazione settoriale, con titoli ciclici[2] e growth[3] che hanno performato alternativamente. In questo contesto, abbiamo effettuato prese di profitto sui titoli ciclici che avevano performato particolarmente bene, con vendite totali o parziali nei settori bancario, industriale e delle materie prime, e rafforzato i titoli growth e difensivi attraverso acquisti nei settori dell’healthcare e tecnologico. A inizio anno, abbiamo aperto alcune coperture in put[4] sull’S&P500.
Nel quarto trimestre 2021, l’esposizione in Europa è ai massimi a dieci anni e riteniamo che questo posizionamento sia appropriato date le forti previsioni di crescita della zona nei prossimi anni, le valutazioni aziendali particolarmente basse e la dinamica dei flussi sostenuta. Inoltre, abbiamo deciso di mantenere la nostra esposizione in Cina, rafforzando alcuni titoli con l’obiettivo di limitare la diluizione della zona. Siamo infatti convinti che il Partito Comunista, dopo aver riaffermato il suo potere, dovrebbe ammorbidire la politica e la Cina sarà allora in grado di tornare a crescere con il sostegno di una banca centrale rimasta piuttosto passiva fino ad ora. Il Nord America rappresenta ancora la nostra prima esposizione geografica, con posizionamenti negli Stati Uniti e in Canada. Riteniamo che i colossali piani di stimolo approvati dal Governo americano possano fornire un forte sostegno alla crescita della regione.
In relazione alle incertezze connesse all’inflazione, R-co Valor rimane investito su settori storicamente resilienti. Per primo, il settore industriale con aziende che presentano un forte pricing power[5] che permette di mantenere i margini. Poi, il settore minerario aurifero che rappresenta da sempre un baluardo contro l’aumento dei prezzi al consumo nel tempo. Infine, il settore finanziario che potrebbe beneficiare dell’aumento dei tassi d’interesse a lungo termine. La natura opportunistica del fondo e l’approccio carte blanche ci permettono di adattare i nostri investimenti alle condizioni del mercato, pur mantenendo disciplina e rigore nella gestione attraverso prese di profitto, rafforzamenti e l’apertura di coperture in opzioni[6] e futures[7] quando appropriato.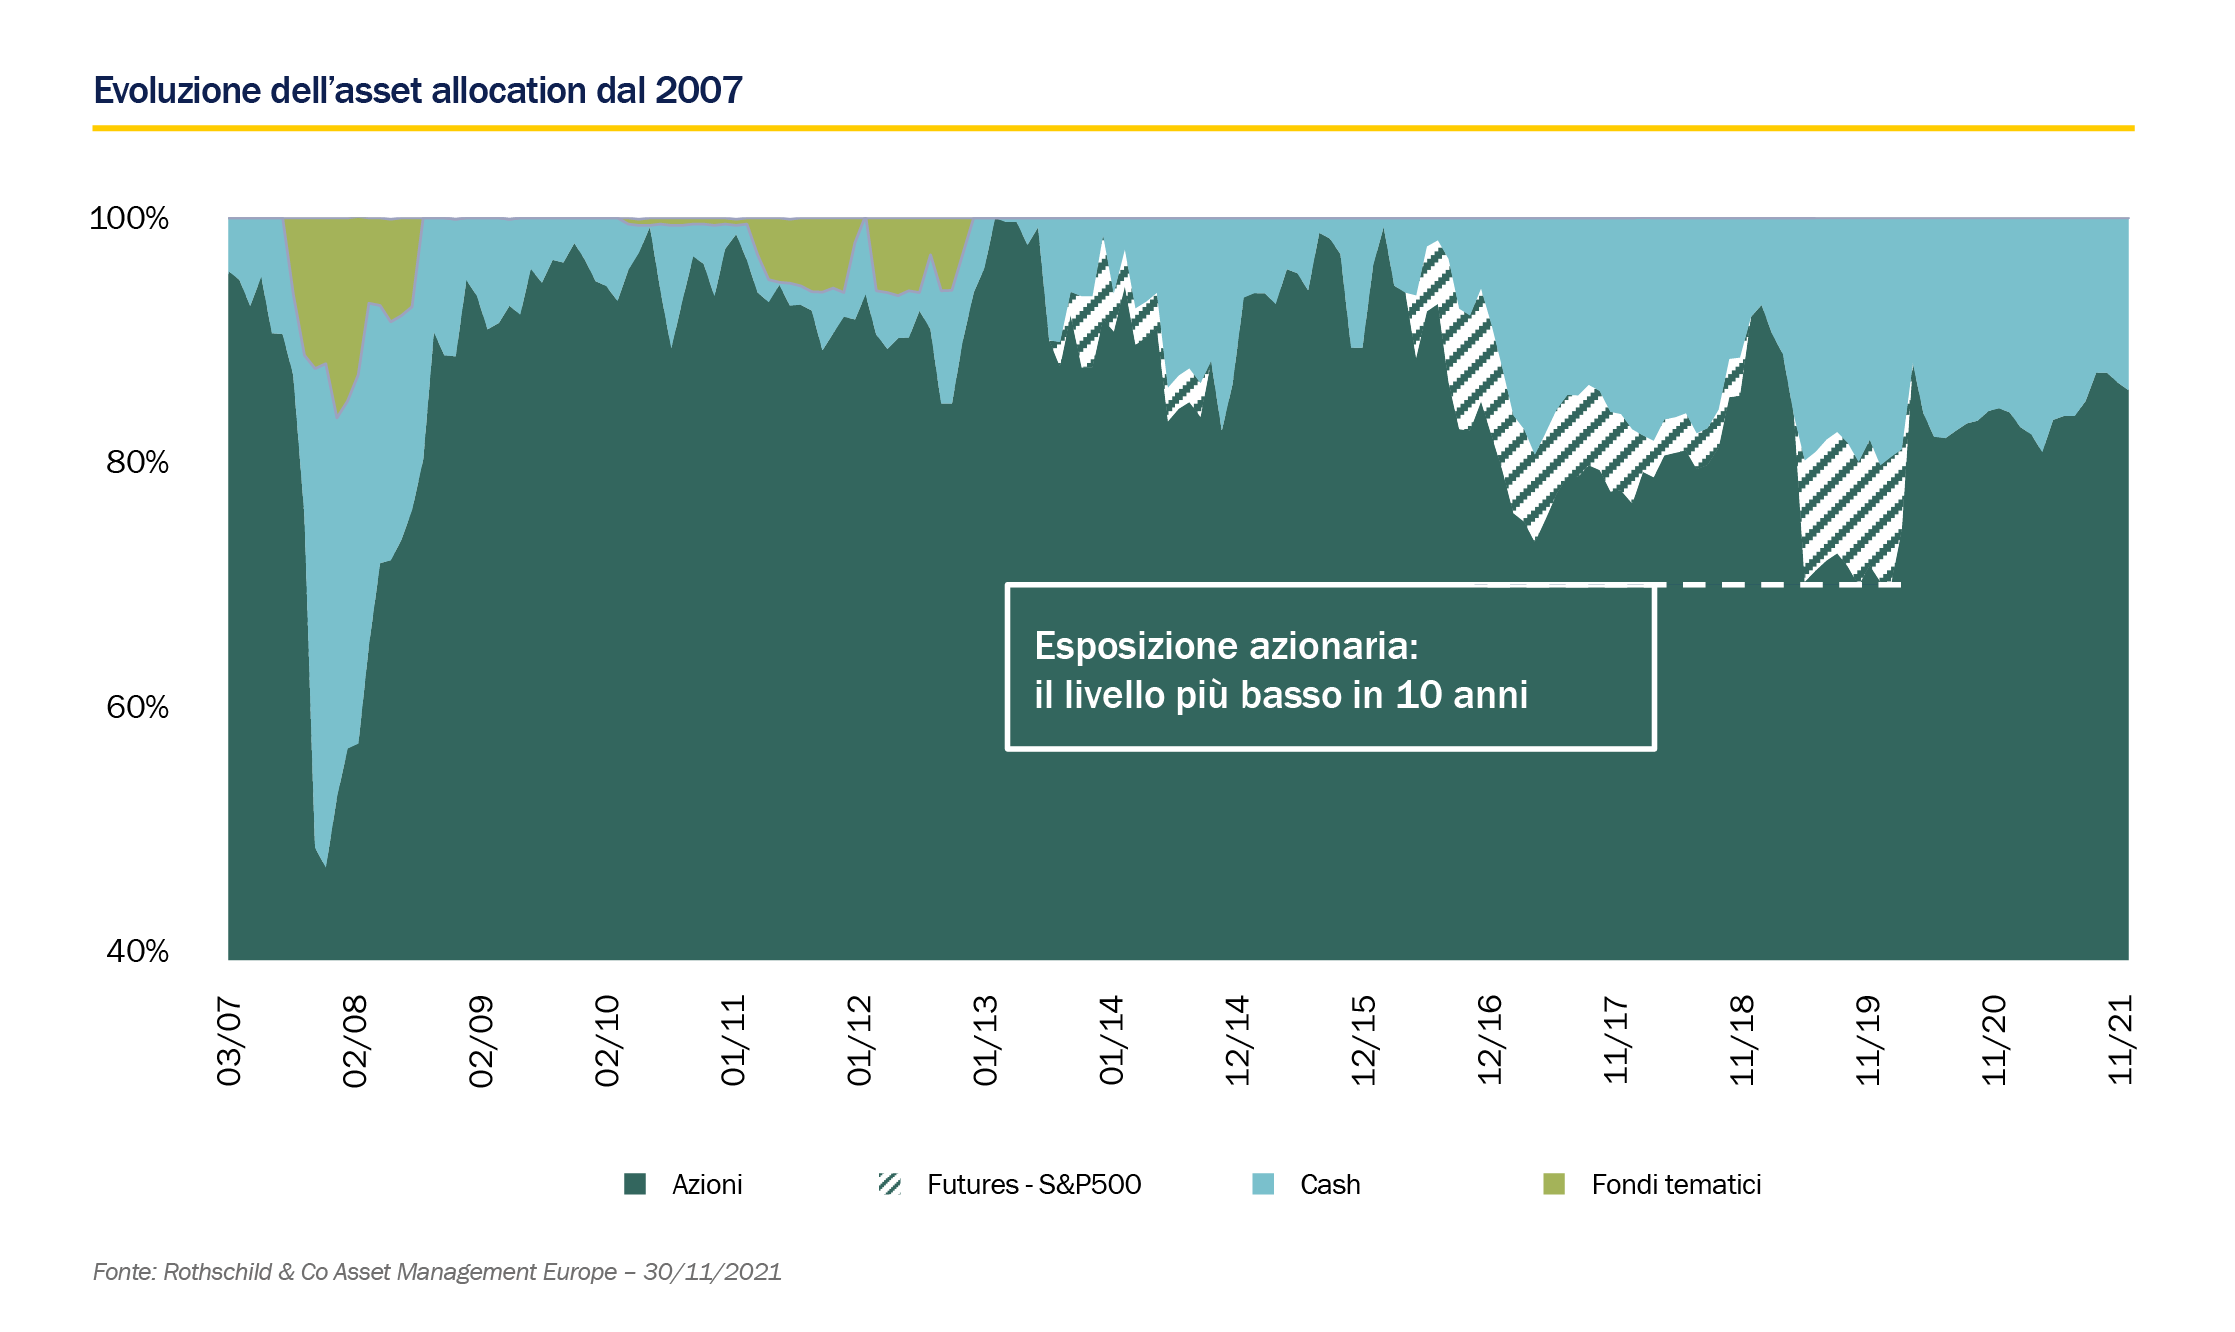
L’anno volge ormai al termine e le questioni per il 2022 sembrano diventare più complesse. Inflazione e normalizzazione delle politiche monetarie rappresentavano fino a poche settimane fa i principali rischi, mentre adesso la minaccia pandemica con la diffusione della variante Omicron è tornata a intimorire. Con l’attuale mancanza di informazioni sulla sua trasmissibilità, virulenza e capacità di eludere la protezione dei vaccini, non possiamo far altro che supposizioni. Nel caso di uno scenario pessimista, dovremmo temere il ritorno di misure restrittive all’interno dei paesi e la chiusura delle frontiere. Sui mercati, potremmo aspettarci un generalizzato sentimento di risk off[8] accompagnato da una correzione dei titoli ciclici a favore dei cosiddetti beni rifugio; mentre le banche centrali, guidate dalla Fed, potrebbero cambiare tono e ritardare il processo di normalizzazione per continuare a sostenere le proprie economie. In uno scenario ottimista, che implica una variante meno pericolosa, i mercati potrebbero salire ancora e i titoli ciclici che hanno solo parzialmente recuperato i livelli pre-crisi ne risulterebbero i favoriti.
Allo stesso tempo, le banche centrali potrebbero decidere di contenere i rischi di un’inflazione fuori controllo normalizzando le politiche monetarie più rapidamente di quanto annunciato. Nel complesso, riteniamo che la normalizzazione delle politiche monetarie, il rischio inflazionistico e la diffusione della variante Omicron rimarranno le principali tematiche del 2022. Nonostante sottoscrizioni per oltre 900 miliardi di dollari in fondi azionari nel 2021 (oltre l’importo dei 19 anni precedenti), abbiamo osservato un forte nervosismo negli investitori durante tutto l’anno e ogni nuovo timore ha portato rapidamente a ritiri difensivi. D’altra parte (e per non essere pessimisti!), riteniamo che ci siano alcuni elementi che sembrano sostenere i mercati per l’anno a venire. In primis, i dati macroeconomici, tra cui un aumento della crescita globale stimata al 4.9%[9]. A seguire, il sostegno delle autorità, con i governi che continuano a sostenere le economie attraverso diversi piani di stimolo. A questo si aggiunge poi l’eccesso di risparmio delle famiglie americane per circa 2.300 miliardi di dollari[10] e una dinamica dei flussi che dovrebbe proseguire, dopo aver superato i 1.000 miliardi di dollari nel 2021[11]. Infine, da un punto di vista microeconomico, la crescita degli utili registrata quest’anno ha portato le valutazioni su livelli più ragionevoli. ■
[1] There Is No Alternative: acronimo che si riferisce all’assenza di un’alternativa al reddito azionario. Con rendimenti obbligazionari negativi o prossimi allo zero, l’investimento in attività più rischiose – le azioni – è l’unica opzione per ottenere rendimenti superiori.
[2] Titoli che risentono in modo forte, netto ed evidente delle fasi del ciclo economico. Durante i periodi di ripresa sono i titoli che crescono maggiormente.
[3] Titoli con potenziale di crescita superiore alla media del settore o del mercato.
[4] Contratto a termine che attribuisce al detentore il diritto di vendere a scadenza il sottostante ad un prezzo prefissato.
[5] Capacità di un’azienda di aumentare i prezzi senza influenzare la domanda.
[6] Contratto a termine che attribuisce al detentore il diritto, ma non l’obbligo, di acquistare o vendere a scadenza il sottostante ad un prezzo prefissato.
[7] Contratto a termine che attribuisce al detentore l’obbligo di acquistare o vendere a scadenza il sottostante ad un prezzo prefissato.
[8] Fase di generale aumento dell’avversione al rischio che porta gli investitori ad abbandonare le attività rischiose a favore di attività più sicure, i beni rifugio.
[9] FMI, novembre 2021.
[10] BCA Research, novembre 2021.
[11] Stima di consenso, novembre 2021.


