
Yoann Ignatiew e Charles-Edouard Bilbault
Co-gestore del fondo R-co Valor
Il secondo trimestre del 2019 è stato caratterizzato principalmente da prese di profitto e dalla volontà di ridurre l’esposizione al rischio del portafoglio. Di conseguenza, l’attuale esposizione azionaria si attesta al livello più basso da 10 anni.
Nel corso del trimestre, il trasporto ferroviario è stato il segmento su cui siamo intervenuti in misura maggiore: abbiamo infatti ridotto progressivamente l’esposizione a Canadian Pacific Railway e chiuso la posizione in Canadian National Railway, ritenendo che la valutazione dei titoli, insieme alla dinamica del traffico ferroviario nel corso degli ultimi mesi, non giustificasse più i livelli di quotazione del settore.
Abbiamo limato inoltre le esposizioni a LVMH nel settore del lusso e a Capgemini, in seguito all’annuncio di un’OPA su Altran. Per quanto riguarda i movimenti marginali, sempre nella logica della presa di benefici, abbiamo continuato a ritoccare leggermente al ribasso le posizioni in Honeywell e in Apple alla luce delle possibili ricadute negative delle tensioni commerciali tra Stati Uniti e Cina. Abbiamo inoltre ridotto l’esposizione su Facebook, per approfittare del rimbalzo del titolo e in considerazione delle incertezze che gravano sull’ambiente in cui opera la società.
L’evoluzione principale, tra la fine di aprile e l’inizio di maggio, è stata la creazione di coperture all’interno del portafoglio, attraverso contratti futures sull’indice S&P 500 per circa il 10% delle nostre posizioni azionarie. Tali operazioni realizzate in due fasi, in un intervallo di tempo relativamente breve, si giustificano con la volontà di adottare un posizionamento più difensivo e reattivo nei confronti dei mercati azionari.
Sul fronte opposto, abbiamo portato a termine la costruzione avviata a maggio della posizione in Agnico-Eagle, nel settore delle miniere aurifere, riuscendo a beneficiare dell’apprezzamento dell’oro verificatosi successivamente. L’ultimo intervento significativo a fine giugno è derivato direttamente dalla vendita della posizione in Canadian National Railway, i cui proventi sono stati reinvestiti in Citigroup, Capital One e Morgan Stanley, poco prima degli stress test. A margine, nel settore energetico è stata rafforzata la posizione in Canadian National Resources. A seguito di tutte queste operazioni, la componente dei finanziari risulta ampliata, mentre l’esposizione ai titoli più ciclici è stata ridotta.
Al momento, visti i livelli degli indici azionari, la situazione appare complessa: il rialzo continua, sostenuto dalle politiche delle banche centrali, nonostante i molteplici segnali di rallentamento economico e le previsioni di risultati aziendali piuttosto negativi per il secondo trimestre, cui si aggiunge un posizionamento molto difensivo degli investitori.
Alla fine di giugno, la nostra esposizione azionaria era pari al 71,5% al netto dei contratti futures, con la parte restante investita in strumenti del mercato monetario. Nel contesto attuale, e dopo il deciso rafforzamento dell’esposizione azionaria alla fine del 2018, la scarsa visibilità unita alla risalita delle quotazioni negli ultimi sei mesi, ci induce a limitare l’esposizione al rischio e giustifica il livello di investimento più basso da 10 anni in questa asset class.
R-co Valor : Ripartizioni geografica e tematica del portafoglio a fine giugno 2019
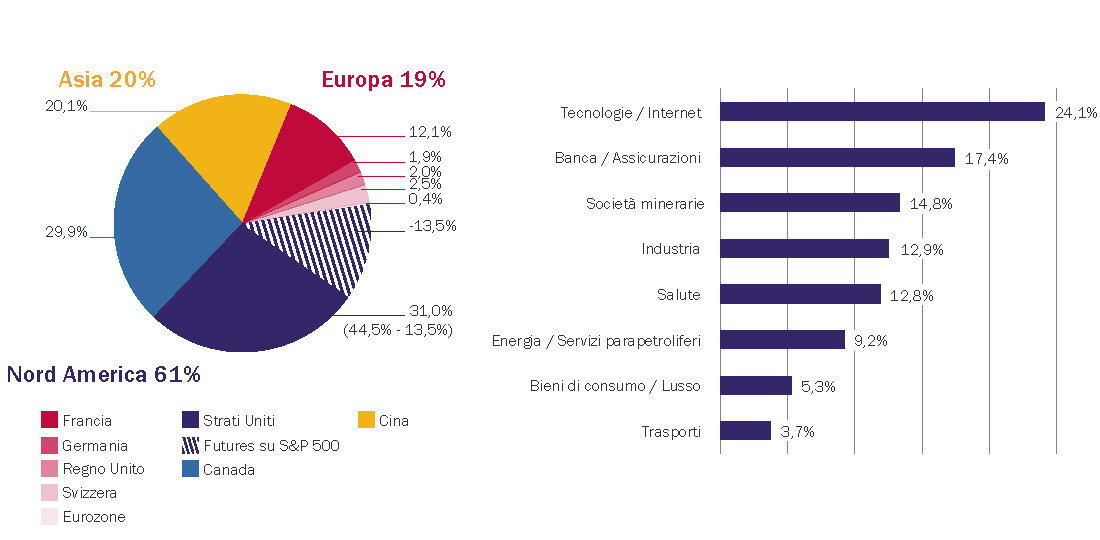
Fonte: Rothschild & Co Asset Management Europe, 28/06/2019
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
R-co Valor Balanced

Yoann Ignatiew e Emmanuel Petit
Co-gestore e Co-gestore & responsabile della gestione delle obbligazioni
Allocazione del portafoglio
Al momento, la porzione azionaria rappresenta poco più del 35% dell’esposizione, contro il 44% delle obbligazioni, mentre la quota residua è composta da disponibilità liquide.
Sui mercati azionari, l’allocazione è molto simile a quella di R-co Valor, con una netta preferenza per il Nord America, la Cina e l’Europa. In termini settoriali, l’investimento si concentra sui titoli growth emessi da società tecnologiche, finanziarie e di materie prime, ma anche industriali, energetiche o attive nel segmento della salute.
R-co Valor Balanced : Ripartizioni geografica e tematica della parte azionaria a fine giugno 2019
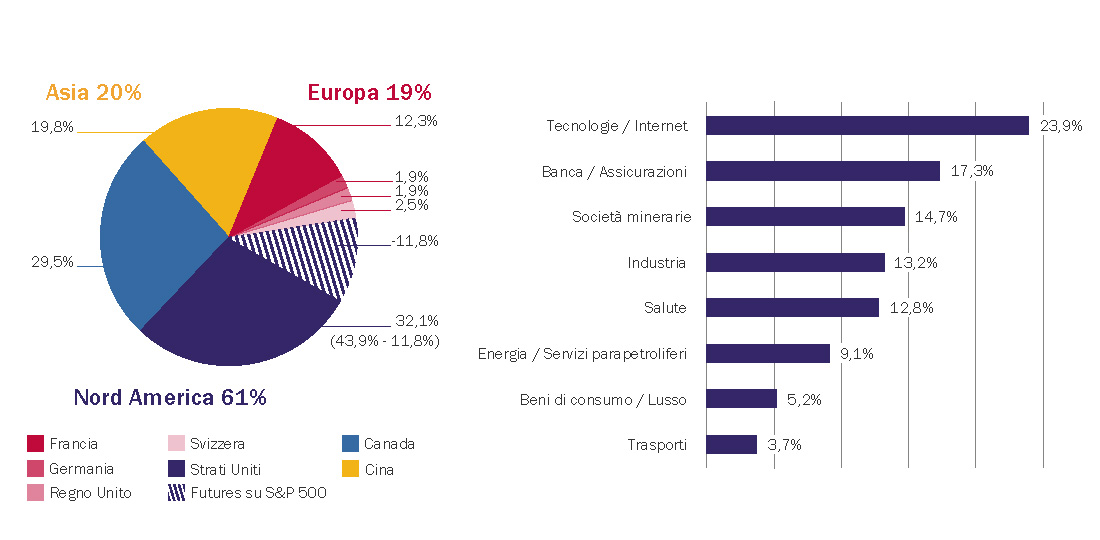
Fonte: Rothschild & Co Asset Management Europe, 28/06/2019
La parte obbligazionaria include per lo più titoli a medio termine, esclusivamente denominati in euro; quasi la metà di tali strumenti appartiene alla categoria investment grade con rating BBB. Al fine di ottimizzare il rendimento, il paniere “tassi” è investito per circa il 9% in titoli high yield e per il 6% in strumenti senza rating; quest’ultima componente al momento comprende 136 obbligazioni e risulta particolarmente diversificata.
R-co Valor Balanced : Ripartizioni geografica e per rating della parte obbligazionaria a fine giugno 2019
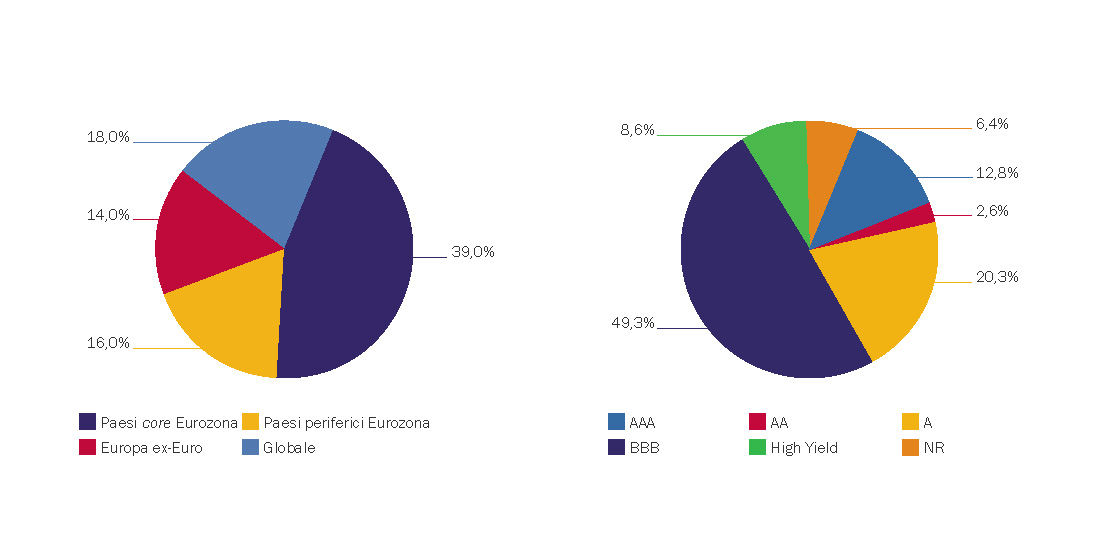
Fonte: Rothschild & Co Asset Management Europe, 28/06/2019
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
Trovare tutte le informazioni disponibili sul fondo : R-co Valor
Trovare tutte le informazioni disponibili sul fondo : R-co Valor Balanced


