
Yoann Ignatiew e Charles-Edouard Bilbault
Co-gestore di R-co Valor
Gli ultimi sviluppi sul fronte della guerra commerciale sino-americana hanno permesso una parziale riduzione del rischio di recessione che era apparso a fine 2018. Inoltre, la crescita economica sembra finalmente essere in ripresa, in particolare in Cina.
In questo inizio anno, la Cina, motore della crescita mondiale, sta beneficiando della buona tenuta della sua economia e dei primi effetti positivi derivanti dalle misure di stimolo lanciate dal governo a inizio 2019. Negli Stati Uniti la corsa per le primarie democratiche è iniziata e gli operatori tengono già sotto stretto controllo gli exit poll elettorali. A livello mondiale, la dicotomia tra gli indici di fiducia delle imprese del settore dei servizi e quelle del settore manifatturiero persiste, ma, anche se sarà necessario aspettare le dovute conferme, gli indicatori macroeconomici sembrano mostrare una situazione più favorevole rispetto alle aspettative.
Nel corso dell’ultimo trimestre 2019, il comparto tecnologico è stato il principale contributore alla performance del fondo, in particolare grazie a Vipshop e Alibaba. Globalmente, i titoli cinesi legati a Internet e quotati negli Stati Uniti hanno evidenziato performance elevate grazie alla riduzione delle incertezze causate dalla guerra commerciale sino-americana. La quota dell’e-commerce continua a rafforzarsi in Cina e le vendite hanno battuto nuovi record durante gli ultimi periodi promozionali.
Negli Stati Uniti il recente calo nei sondaggi di Elizabeth Warren, candidata democratica e la cui posizione risulta particolarmente critica per le grandi imprese tech statunitensi, si è rivelato benefico per Facebook e Alphabet. Questi due titoli hanno proseguito la loro salita iniziata nelle prime settimane dell’anno. In questo contesto, le principali variazioni in portafoglio hanno riguardato la vendita di Apple e diverse riduzioni di Vipshop con lo scopo di realizzare profitti su titoli che hanno registrato notevoli guadagni.
Anche le imprese finanziarie statunitensi hanno messo a segno performance eccellenti nell’ultimo trimestre 2019, favoriti anch’essi dal calo nei sondaggi della Warren, ma anche, e soprattutto, dal leggero irripidimento della curva dei tassi. Dopo tre tagli successivi dei tassi, ci si attende che la Fed mantenga adesso lo status quo. Inoltre, l’anno delle elezioni presidenziali impone normalmente una certa neutralità alla banca centrale statunitense. La situazione è dunque propizia per il settore finanzario.
Gli eventi commerciali di fine anno (Black Friday, Thanksgiving) hanno permesso di osservare un rialzo delle vendite del +7% sull’anno precedente. Anche l’attività legata alle carte di credito permane solida con tassi di default globalmente stabili. In questo contesto, Citigroup, Capital One e Morgan Stanley hanno offerto un contributo notevole alle performance del fondo e abbiamo tratto vantaggio da questa dinamica per realizzare qualche presa di profitto.
Il settore della salute, che ha beneficiato anch’esso del venir meno di alcuni rischi di natura politica, ha evidenziato una performance positiva nel periodo. Abbiamo continuato il consolidamento della posizione su BioMarin: una scelta che si è rivelata opportuna in seguito ai risultati del titolo, in particolare nella seconda metà del mese di dicembre. Altri sotto-settori come quelli dei laboratori farmaceutici (AstraZeneca, Pfizer) e della MedTech (Medtronic) hanno tratto vantaggio da una simile tendenza.
Il settore industriale, sostenuto dall’attenuarsi dei rischi di una recessione, figura tra i maggiori contributori positivi alla performance della SICAV nel trimestre. L’unica variazione operata ha riguardato un leggero rafforzamento di Bombardier, sfruttando diverse opportunità di mercato. Per questo titolo molto volatile e attualmente in fase di ristrutturazione, il 2020 sarà un anno cardine, in particolare per quanto riguarda la generazione di free cash flow.
Il settore nel quale siamo stati più attivi nel corso del trimestre è quello dei trasporti. Abbiamo rafforzato notevolmente Canadian Pacific Railway e Union Pacific Railway che hanno raggiunto ciascuno il 2% dell’allocazione azionaria. I due titoli hanno messo a segno performance globalmente superiori rispetto al resto del comparto, approfittando di un incremento dei volumi trasportati, del miglioramento delle prospettive riguardanti la guerra commerciale e il riorientamento dei flussi commerciali previsto per il 2020.
L’apprezzamento dei titoli minerari auriferi nel periodo estivo ci aveva incoraggiati a operare qualche presa di profitto, in particolare su Barrick Gold e Pretium Resources, sulla quale abbiamo poi reinvestito a fine anno. Desideriamo mantenere un’esposizione relativamente stabile sul settore e le operazioni realizzate sono state piuttosto marginali. La nostra visione nei confronti dei fondamentali del mercato dell’oro rimane positiva. Nella componente non-oro non abbiamo operato variazioni. Teck Resources è stata penalizzata dal calo notevole delle quotazioni del carbone metallurgico durante il 2019 e ciò malgrado una ripresa osservata sulle quotazioni del rame. Ivanhoe Mines ha invece tratto vantaggio dal rialzo dei prezzi del palladio e del platino.
Nel corso di questo primo trimestre 2020, porremo particolare attenzione alle trattative tra Cina e Stati Uniti. La “fase uno” dell’accordo è stata appena firmata e osserveremo attentamente l’avvio delle negoziazioni per la “fase due”. Questa prima tappa era ampiamente anticipata dai mercati nel corso delle ultime settimane e il livello delle valutazioni attuali si rivela elevato rispetto ai parametri storici. In un contesto di tassi più bassi rispetto ai precedenti cicli economici, questa situazione genera un premio di rischio azionario particolarmente elevato, un fenomeno che suggerisce di rimanere posizionati su questo mercato.
Seguiremo da vicino anche lo svolgimento delle elezioni statunitensi e delle primarie democratiche. Dopo questa prima fase, la corsa per la Casa Bianca sarà capace di generare forti scosse su determinati settori e ci assicureremo di limitare la nostra esposizione al rischio in tali circostanze. Infine, in questo inizio d’anno, ci concentreremo anche sui risultati delle società del quarto trimestre 2019 e gli orientamenti dei management per il 2020. Con un’allocazione azionaria ancora leggermente ridotta nel corso del trimestre e che si attesta attualmente a circa il 70% del patrimonio netto del portafoglio, il nostro posizionamento ci sembra ragionevole e ci offre ampio margine di manovra per reagire al momento opportuno.
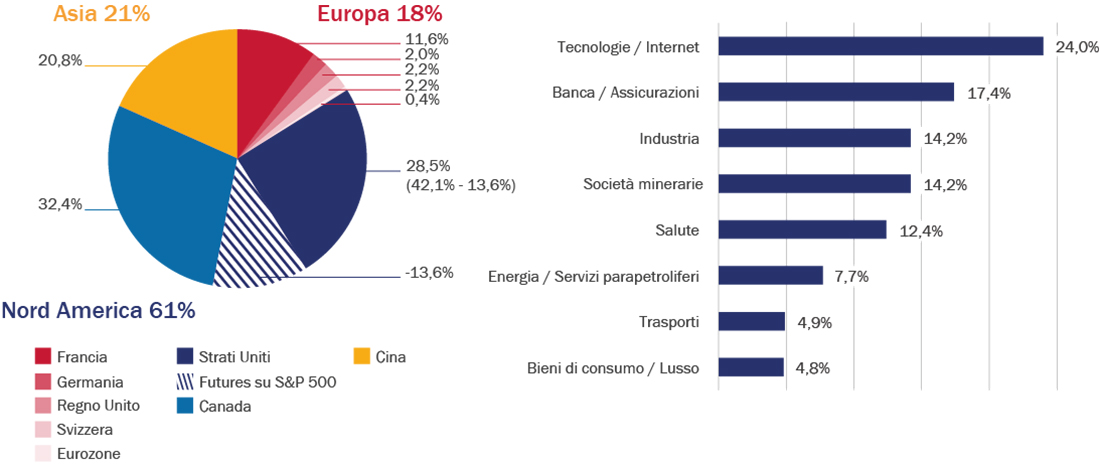
R-co Valor : Ripartizioni geografica e tematica del portafoglio
Fonte: Rothschild & Co Asset Management Europe, 31/12/2019
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo.
R-co Valor Balanced

Yoann Ignatiew e Emmanuel Petit
Co-gestore e co-gestore e responsabile della gestione delle obbligazioni
Allocazione del portafoglio
L’esposizione azionaria di R-co Valor Balanced è rimasta pressoché invariata rispetto al trimestre precedente, pari a circa al 35% del portafoglio. La componente obbligazionaria è stata rafforzata per raggiungere circa il 50%. Il resto corrisponde al cash.
Componente azionaria
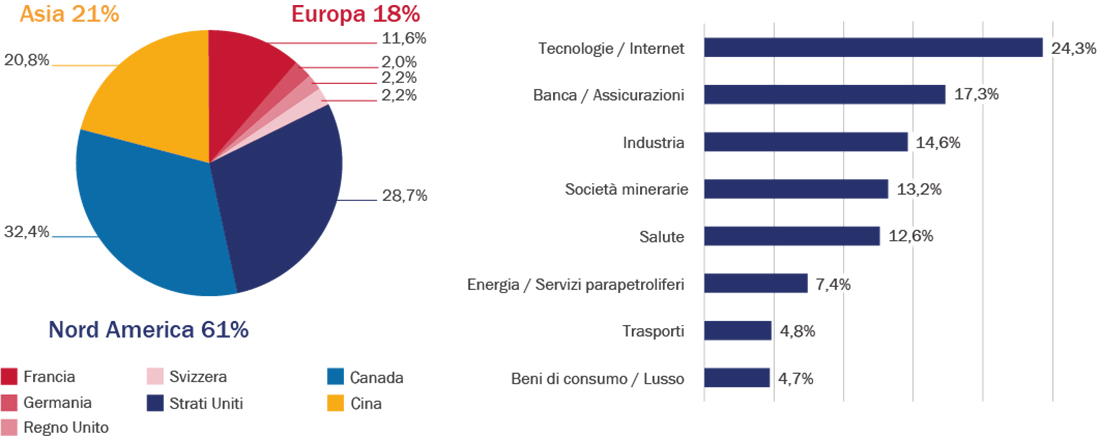
L’allocazione settoriale della componente azionaria di R-co Valor Balanced è rimasta relativamente stabile nel corso del trimestre. I comparti tecnologico, finanziario e industriale compongono il trio di testa. Geograficamente, l’esposizione verso il Nord America è stata leggermente ridotta a vantaggio dell’Asia (21%), ma rappresenta sempre oltre il 60% della componente. L’Europa è in coda con il 18%. Il portafoglio conta attualmente 41 titoli.
R-co Valor Balanced : Ripartizioni geografica e tematica della parte azionaria
Fonte: Rothschild & Co Asset Management Europe, 31/12/2019
Componente obbligazionaria
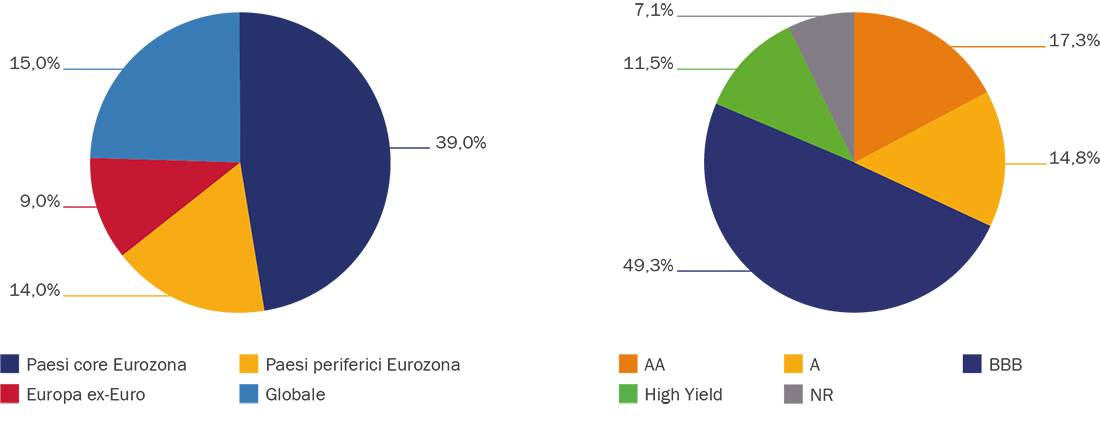
La distensione delle tensioni commerciali e la riduzione delle incertezze riguardanti Brexit hanno contribuito alla riduzione dei timori sulla crescita mondiale e spinto al rialzo le aspettative inflazionistiche permettendo un aumento dei tassi nominali. Il Bund tedesco ha chiuso l’anno a -0,18%. Sul mercato del credito, il 2019 è stato un anno eccezionale nonostante le incertezze macroeconomiche e politiche. Il restringimento degli spread e il forte calo dei tassi di interesse hanno permesso ai mercati dei tassi di realizzare ottime performance. Continuiamo a privilegiare i rating BBB e BB per cogliere opportunità di rendimento senza esporci a un livello di rischio troppo elevato. Preferiamo globalmente il debito finanziario e, in particolare, il debito subordinato. Selezioniamo inoltre qualche titolo high yield sul quale nutriamo solide convinzioni per approfittare di valutazioni interessanti.
R-co Valor Balanced : Ripartizioni geografica e per rating della parte obbligazionaria
Fonte: Rothschild & Co Asset Management Europe, 31/12/2019
Le caratteristiche del portafoglio non sono fisse e possono variare nel tempo
Trovare tutte le informazioni disponibili sul fondo : R-co Valor
Trovare tutte le informazioni disponibili sul fondo : R-co Valor Balanced


