
Paul Reuge
European Equities Portfolio Manager

European Equities Portfolio Manager
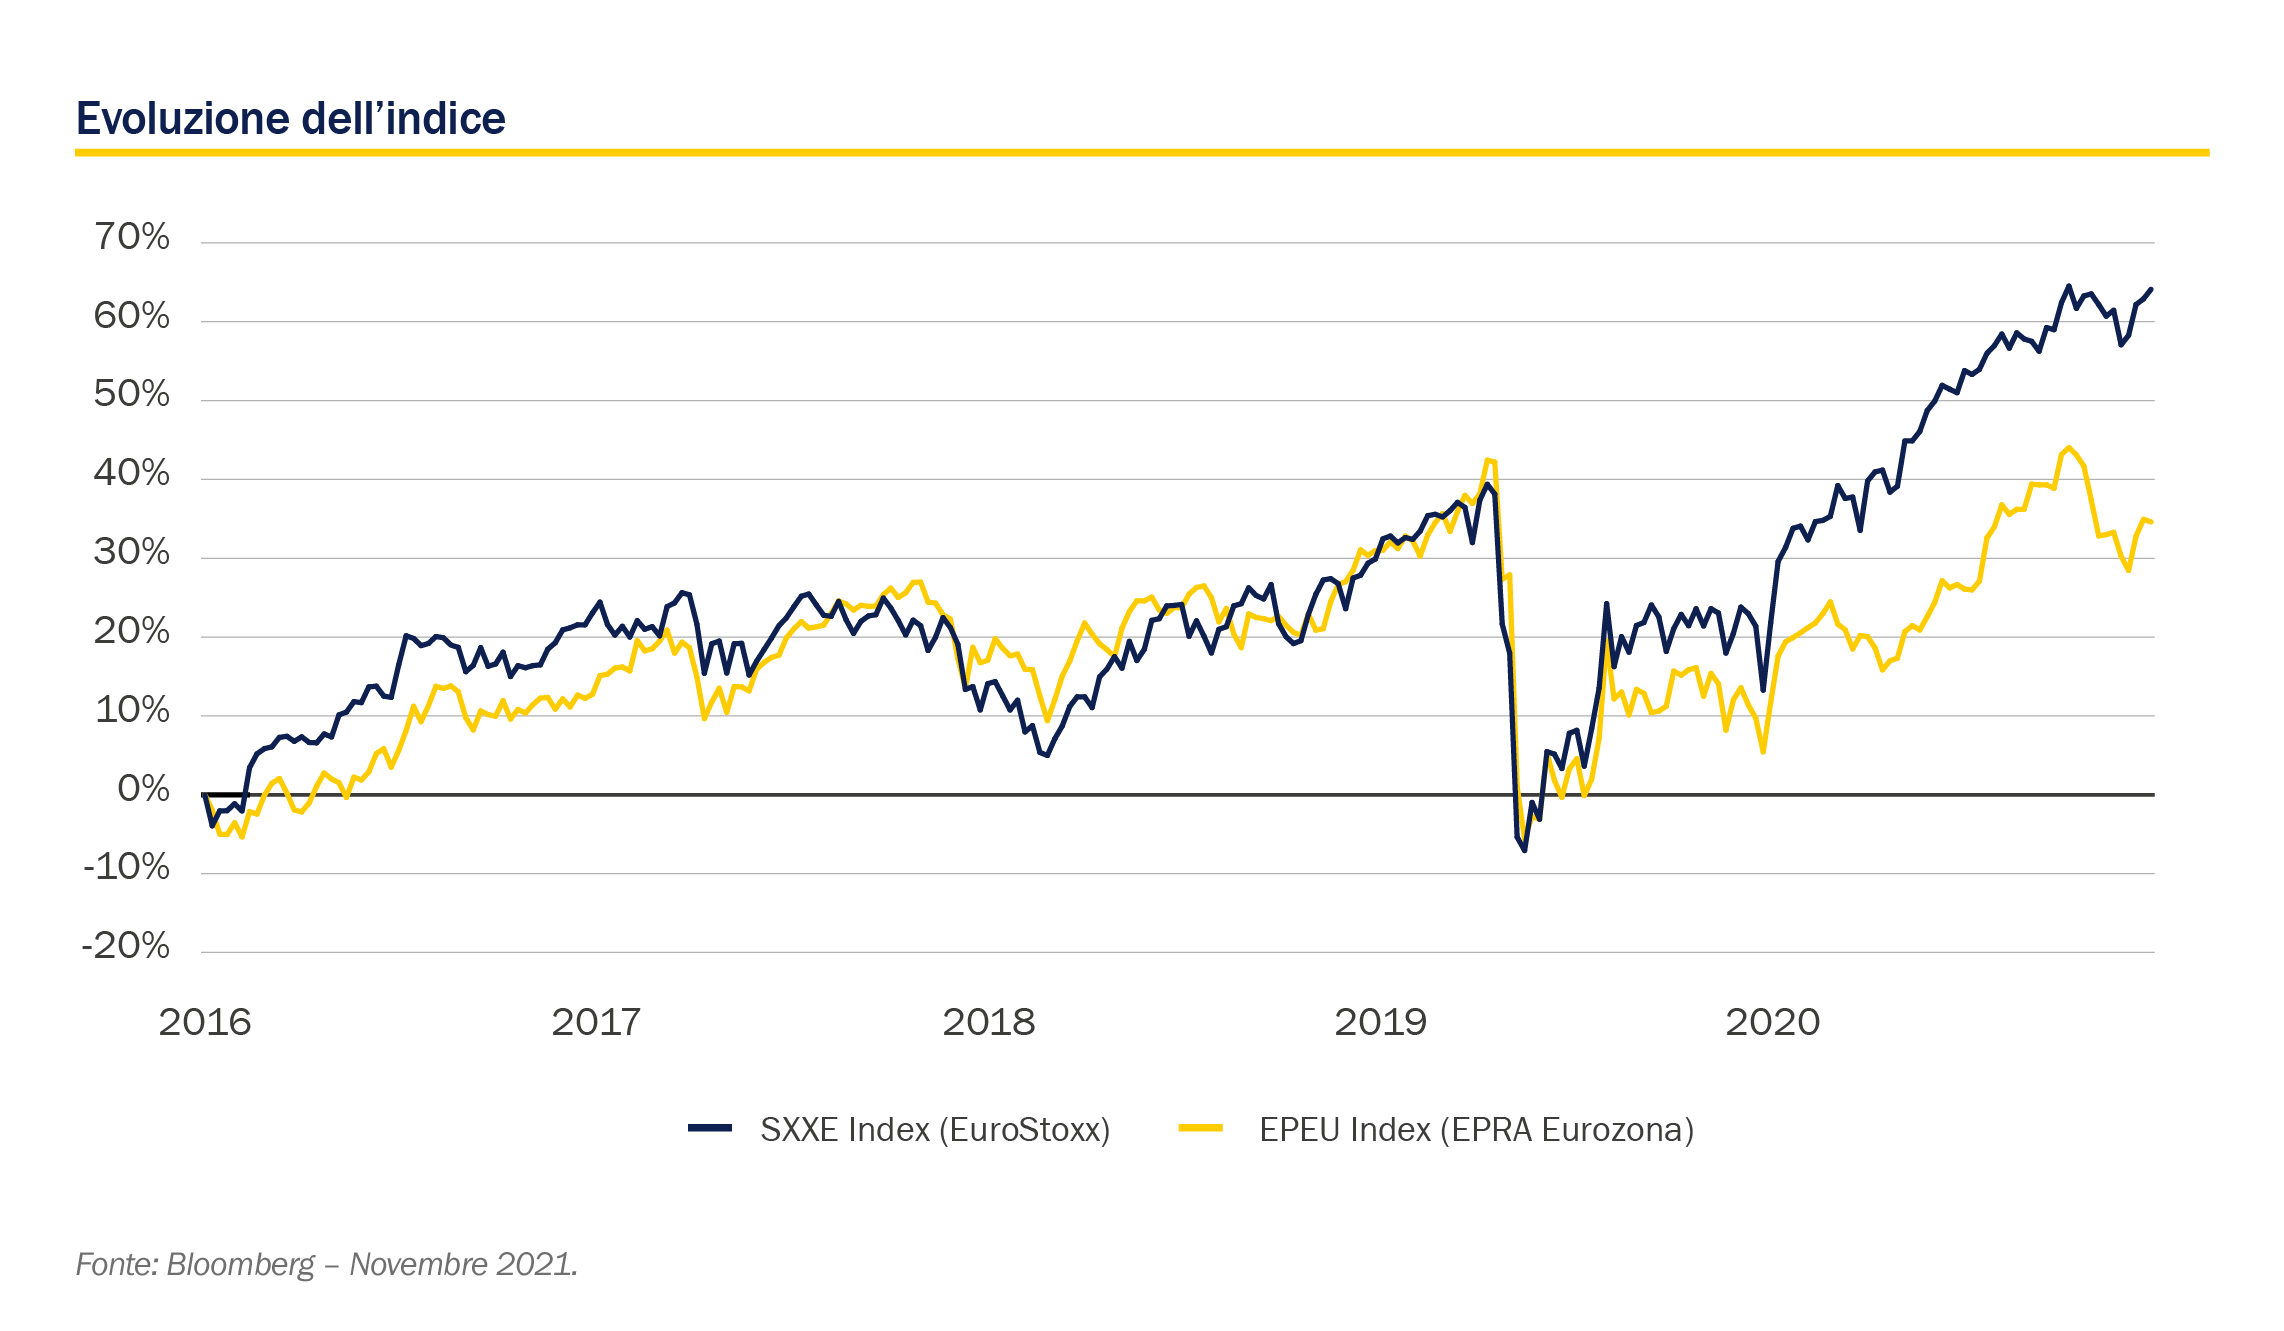
Il settore immobiliare quotato non ha ancora recuperato totalmente le perdite della crisi sanitaria e risulta indietro rispetto ad altri settori. L’indice EPRA Eurozone è ancora in calo dopo il crollo dei mercati a marzo 2020, e ciò non sorprende alla luce dei molteplici confinamenti e restrizioni che hanno colpito duramente interi settori dell’industria immobiliare (in particolare: strutture commerciali, hotel, uffici).
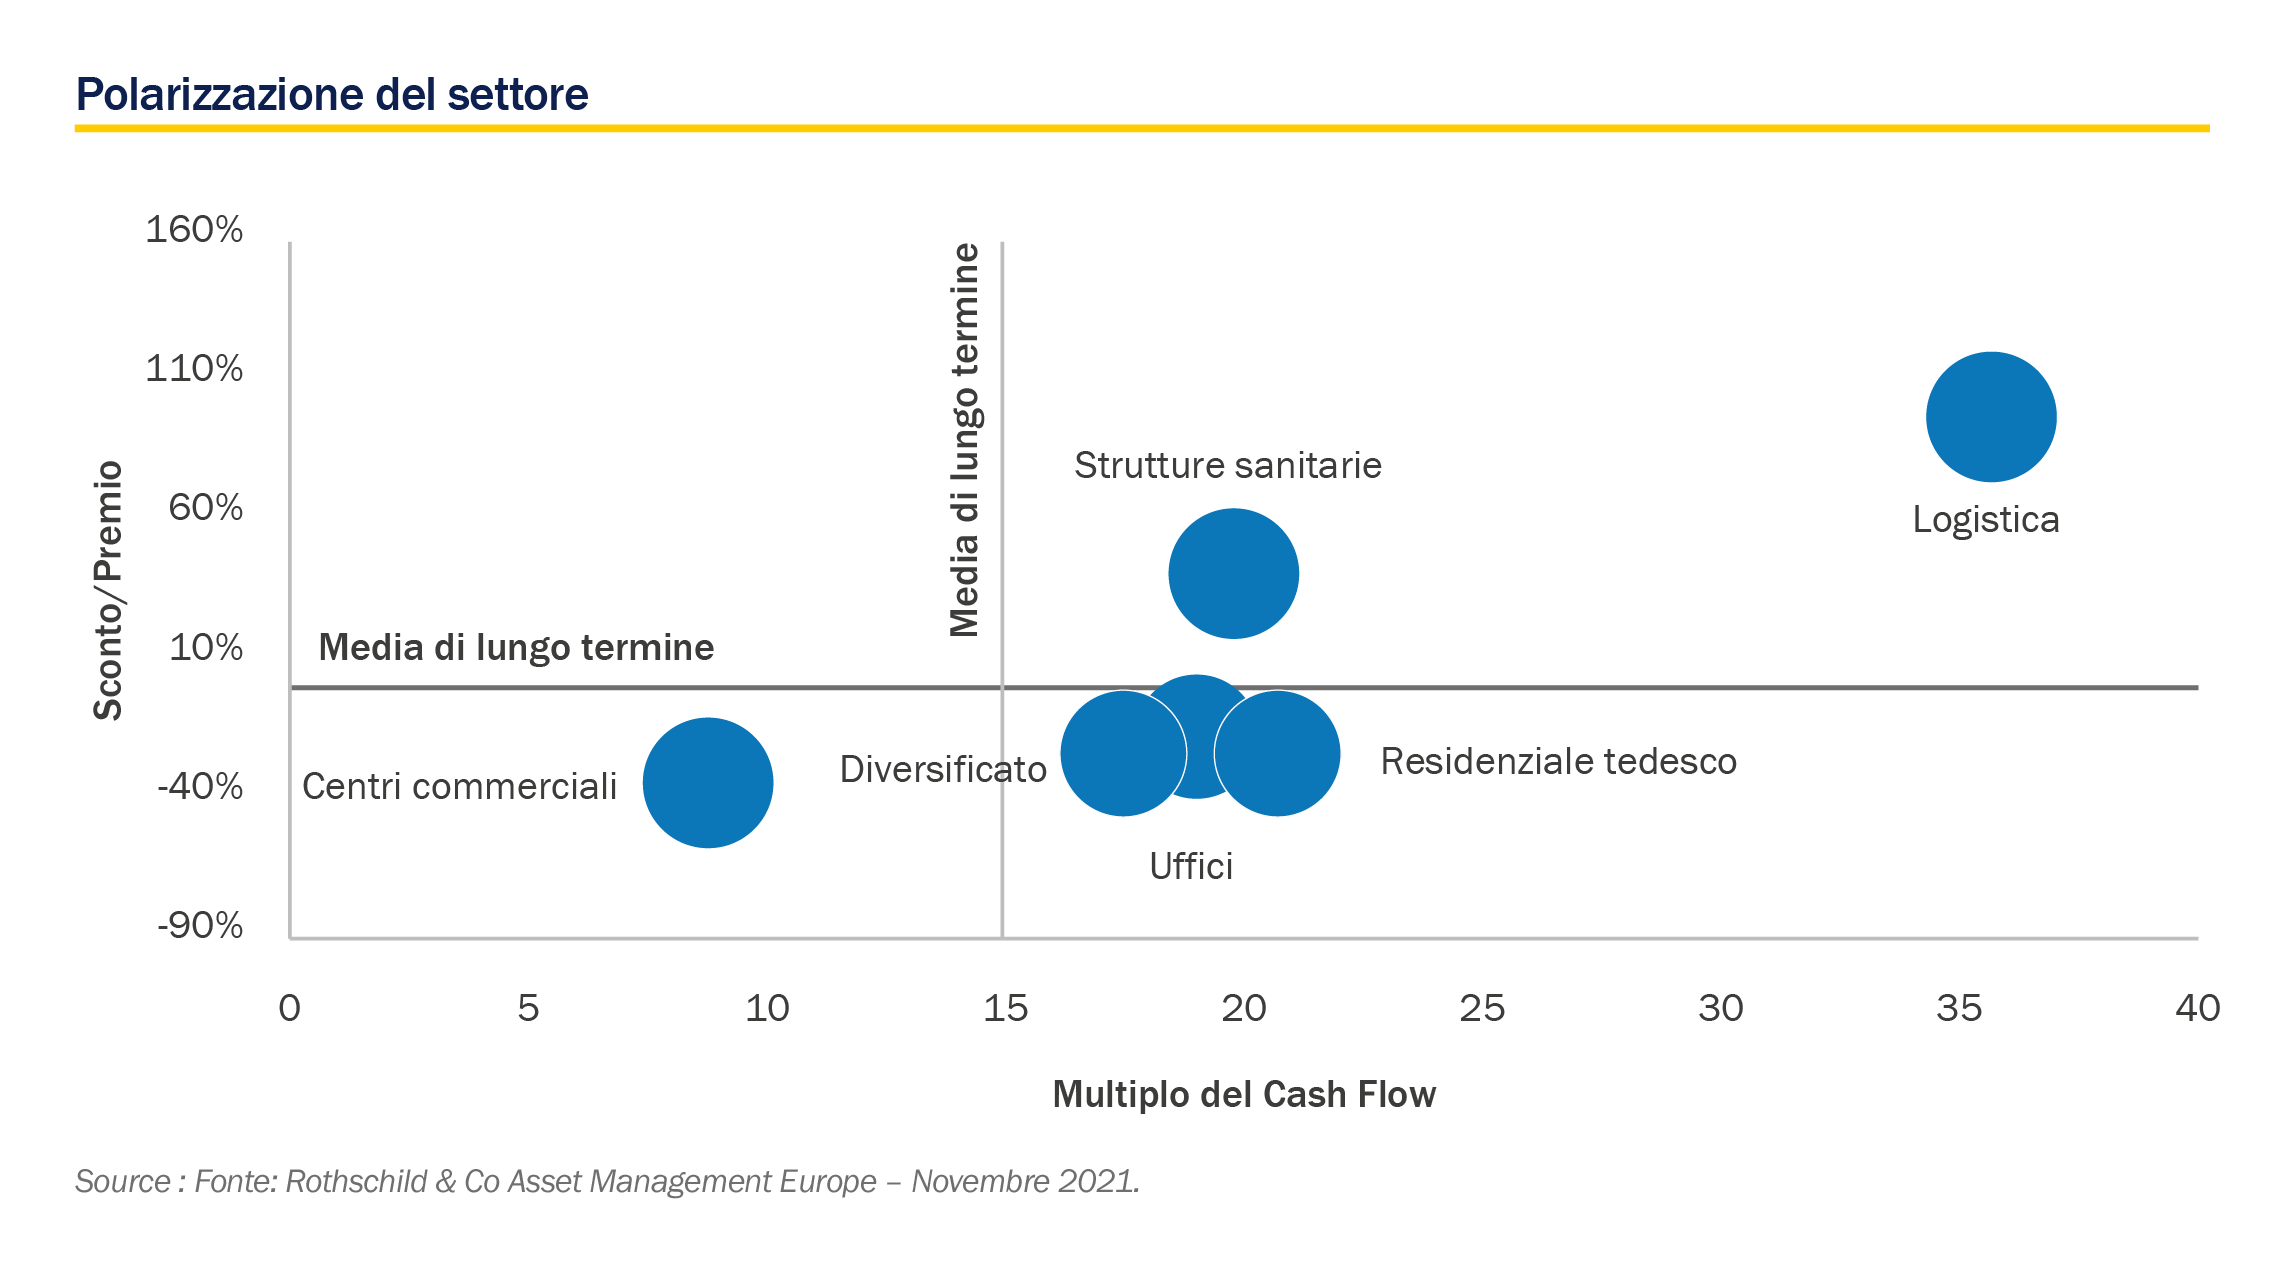
Nei fatti, poi, alcuni segmenti del settore immobiliare, come quello della logistica o delle strutture sanitarie, hanno beneficiato della crisi e registrato performance divergenti e valutazioni eccezionali. In media, gli investitori sono disposti a pagare per il settore della logistica più di 35 volte i flussi di cassa attesi del 2022 e oltre il 100% di premio sul patrimonio netto (stimato a fine 2021), mentre rimangono prudenti con 8.7 volte i flussi di cassa e uno sconto del 40% sui centri commerciali.
La prima metà dell’anno ha visto un’iniziale normalizzazione del settore con buone performance delle società immobiliari commerciali. Questa tendenza si è poi interrotta nel mese di giugno a seguito dei timori degli investitori sulla diffusione della nuova variante Delta e dei problemi relativi alle interruzioni delle catene produttive. Il concomitante calo dei tassi d’interesse reale ha poi favorito ancora una volta i titoli growth(1) a scapito dei titoli value(2).
Nel terzo trimestre, poi, con la diffusione dei buoni risultati aziendali e la normalizzazione della situazione sanitaria che ha consentito il ritorno dei consumatori nelle strutture commerciali, gli investitori sono tornati a investire sul segmento.
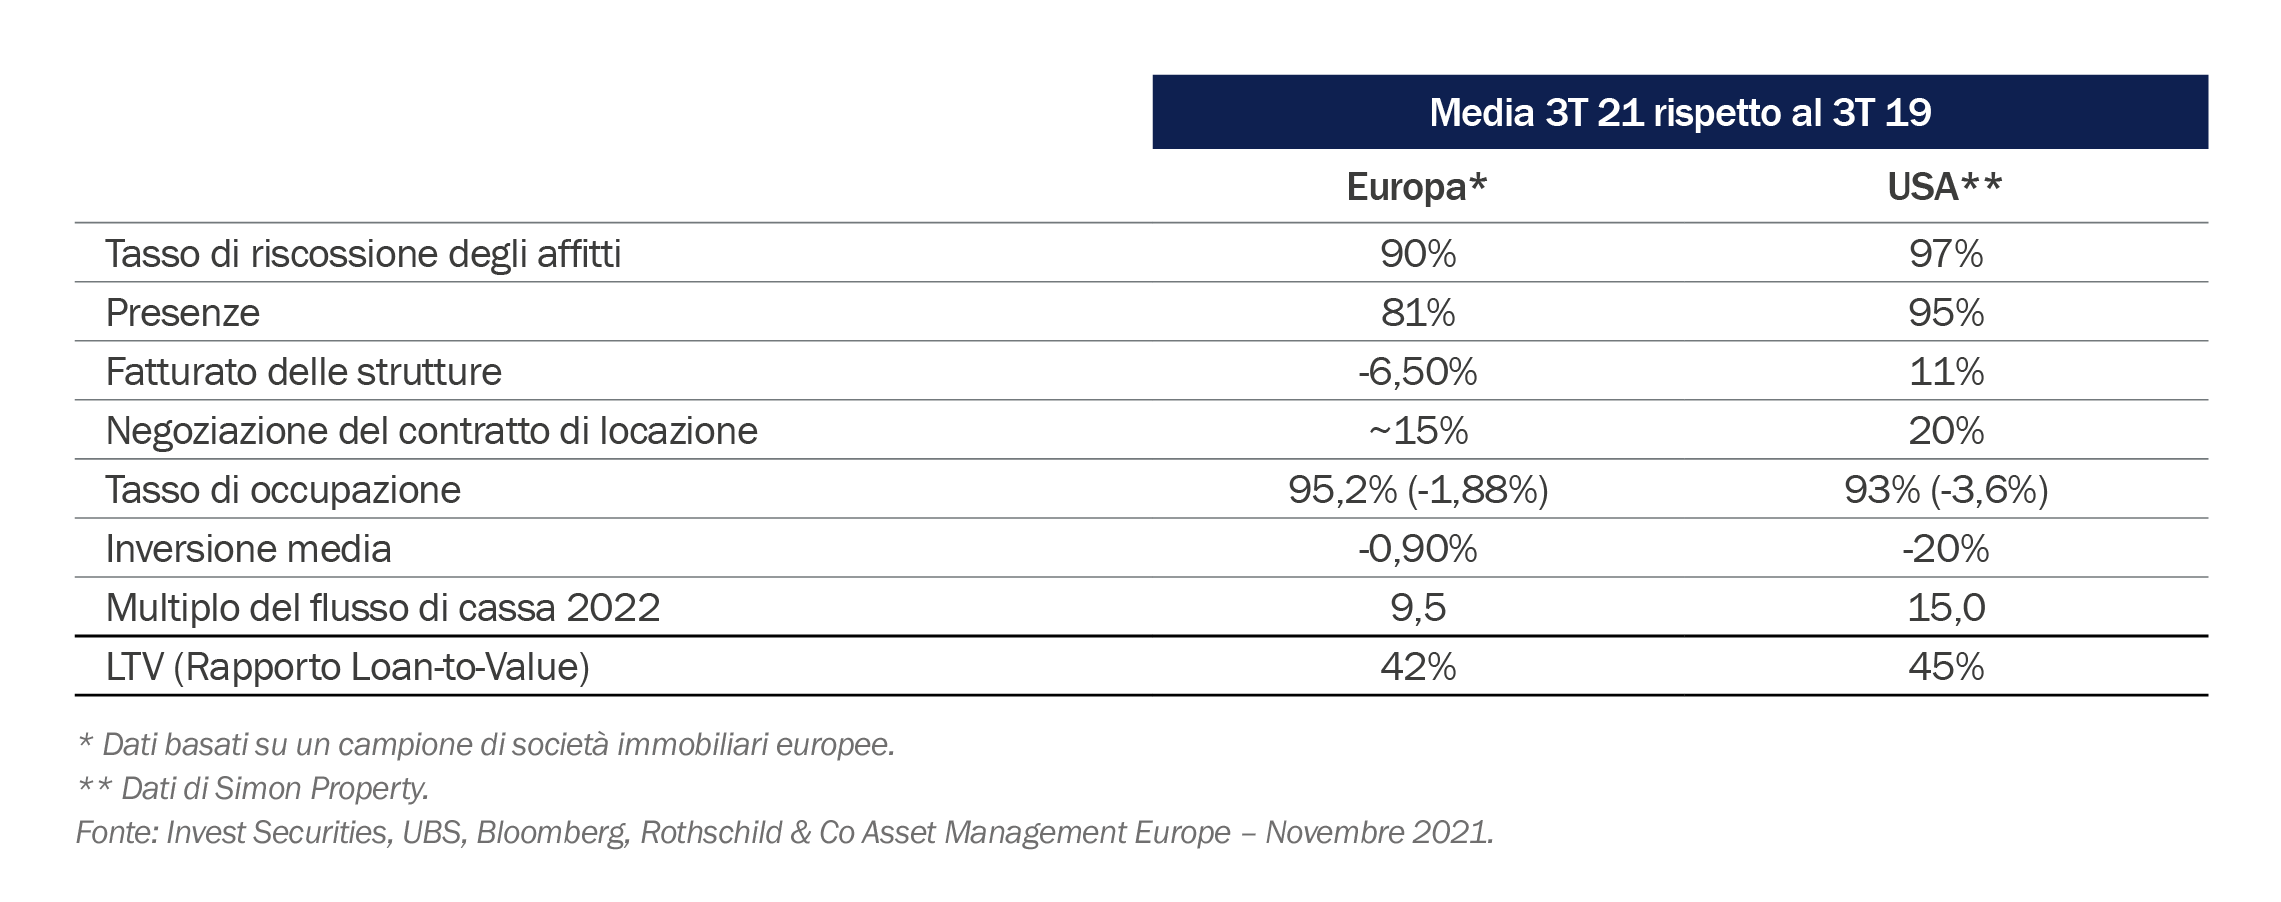
Il potenziale di rivalutazione è significativo, soprattutto negli Stati uniti, dove la performance delle società
immobiliari commerciali ha superato da inizio anno a novembre il 50% (~70% per Simon Property), con un tasso di penetrazione dell’e-commerce superiore alla media europea continentale (20% vs. poco meno del 15%) e una densità di centri commerciali cinque volte superiore.
L ”apocalisse” del commercio al dettaglio predetta da alcuni non si è verificata al di là dell’Atlantico e solo l’Europa continentale continua a scontarla sui mercati azionari.
Alcuni indicatori sono in ritardo rispetto agli Stati Uniti, ma probabilmente riflettono il lag della ripresa economica e le restrizioni sanitarie ancora in vigore:
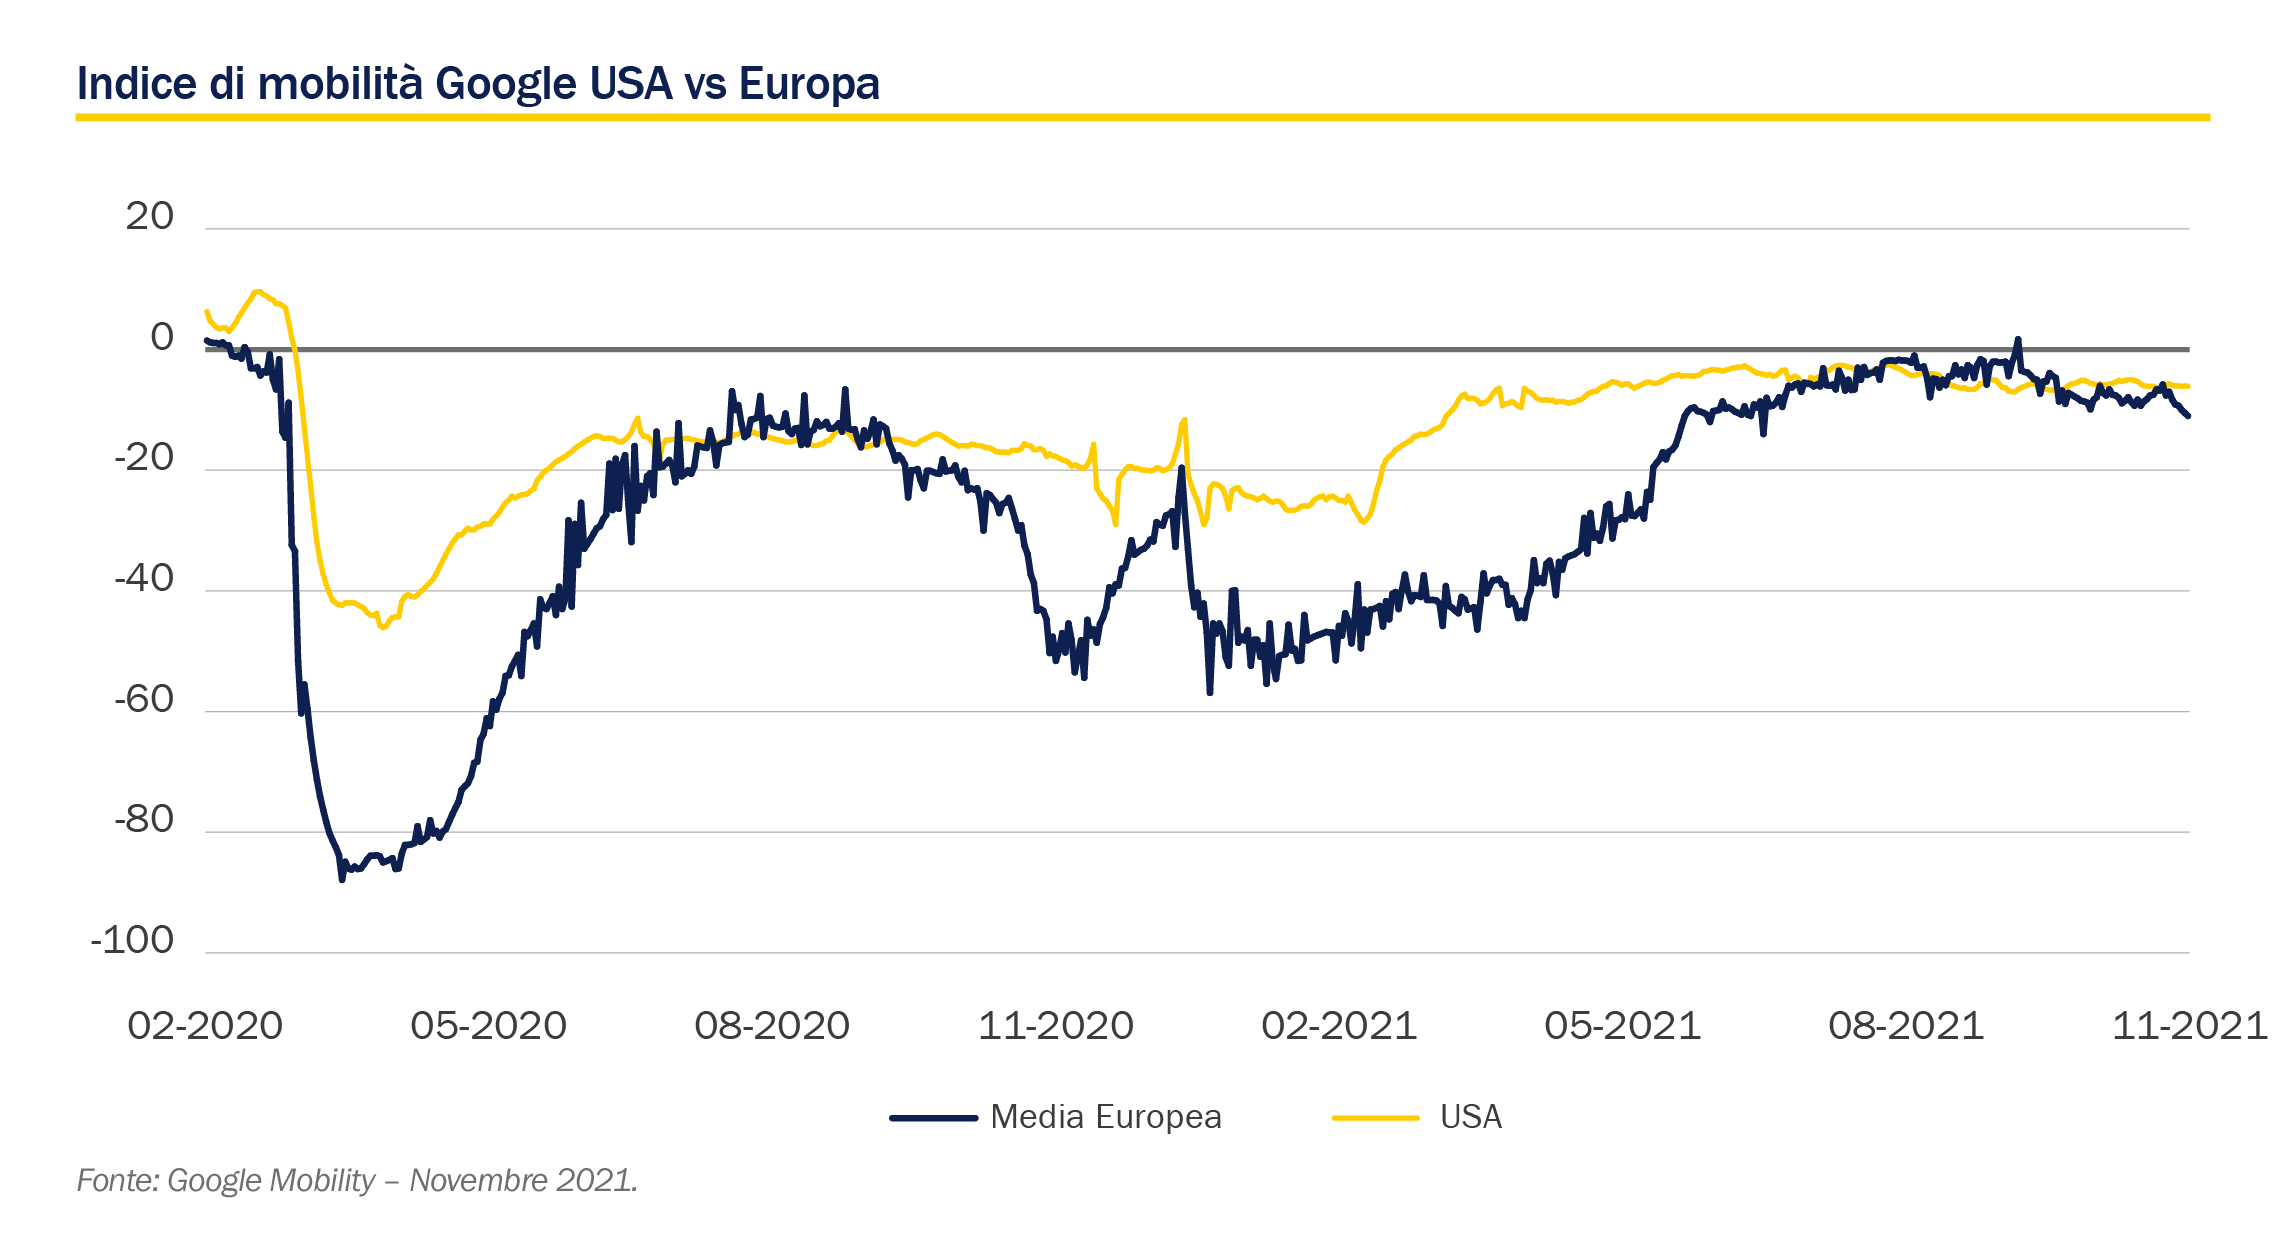
È probabile che l’arrivo della quinta ondata di Covid-19 ritardi ancora una volta il recupero, tuttavia, le conseguenze economiche di ogni nuova ondata hanno finora seguito una regola di diminuzione. Possiamo quindi ragionevolmente ipotizzare il proseguimento di questo trend e tenere presente che servirebbe una chiusura delle attività economica nel 2022 di oltre 2 mesi e mezzo per invertire la tendenza al rialzo di affitti e flussi di cassa. Questo scenario particolarmente pessimista (inefficacia dei vaccini o altri trattamenti, aumento del rischio di varianti future, etc.) non può essere escluso totalmente, ma è per la maggior parte già scontato dai mercati, con flussi di cassa a 8.7x(3) e il multiplo già ridotto del 30%, rispetto a una media di lungo periodo stimata a 12x (a sua volta ridotta del 20% dalla media pre-covid di 15x).
I colli di bottiglia lungo la catena di approvvigionamento, d’altra parte, danneggeranno le vendite retail, sia fisiche, sia online. Uno fra molti, il caso di Gap, che nonostante maggiori vendite nel 2019, è stato poi fortemente penalizzato dalla chiusura delle fabbriche in Vietnam. Naturalmente, si tratta di un rischio diffuso, ma non applicabile uniformemente a tutte le aziende: alcune hanno forniture locali, altre hanno attivato leve logistiche per bypassare i porti congestionati, esteso i tempi di consegna e noleggiato i propri trasporti. Finché la domanda rimane forte, sostenuta dai risparmi in eccesso e dalla ripresa economica, il bilancio finale dovrebbe rimanere favorevole ai venditori.
L’aumento dell’inflazione e l’irripidimento della curva dei rendimenti post-pandemia potrebbero danneggiare il settore e mettere in pericolo la ripresa delle valutazioni degli immobili commerciali?
Storicamente, è quando gli shock inflazionistici sono sinonimo di recessione che gli effetti sull’economia immobiliare sono più deleteri.
La questione riguarda quindi se l’attuale livello di crescita (+4.3% nel 2022 previsto dalla Commissione europea prima della diffusione della variante Omicron) possa essere mantenuto ed in tal caso, le società immobiliari non avranno difficoltà a inglobare l’inflazione nell’indicizzazione contrattuale delle locazioni e assorbire un aumento dei tassi (proporzionale all’inflazione e alla crescita). Questo scenario rimane favorevole alle società immobiliari commerciali.
Nel caso in cui lo shock dell’offerta dovesse ridurre considerevolmente la crescita, senza produrre effetti deflazionistici (stagflazione), solo i locatori di prime asset avranno la capacità di inglobare l’inflazione negli affitti.
La qualità delle proprietà immobiliari dei centri commerciali (ad eccezione di Wereldhave), molto al di sopra della media di mercato, dovrebbe aiutare a difendere i valori degli affitti:
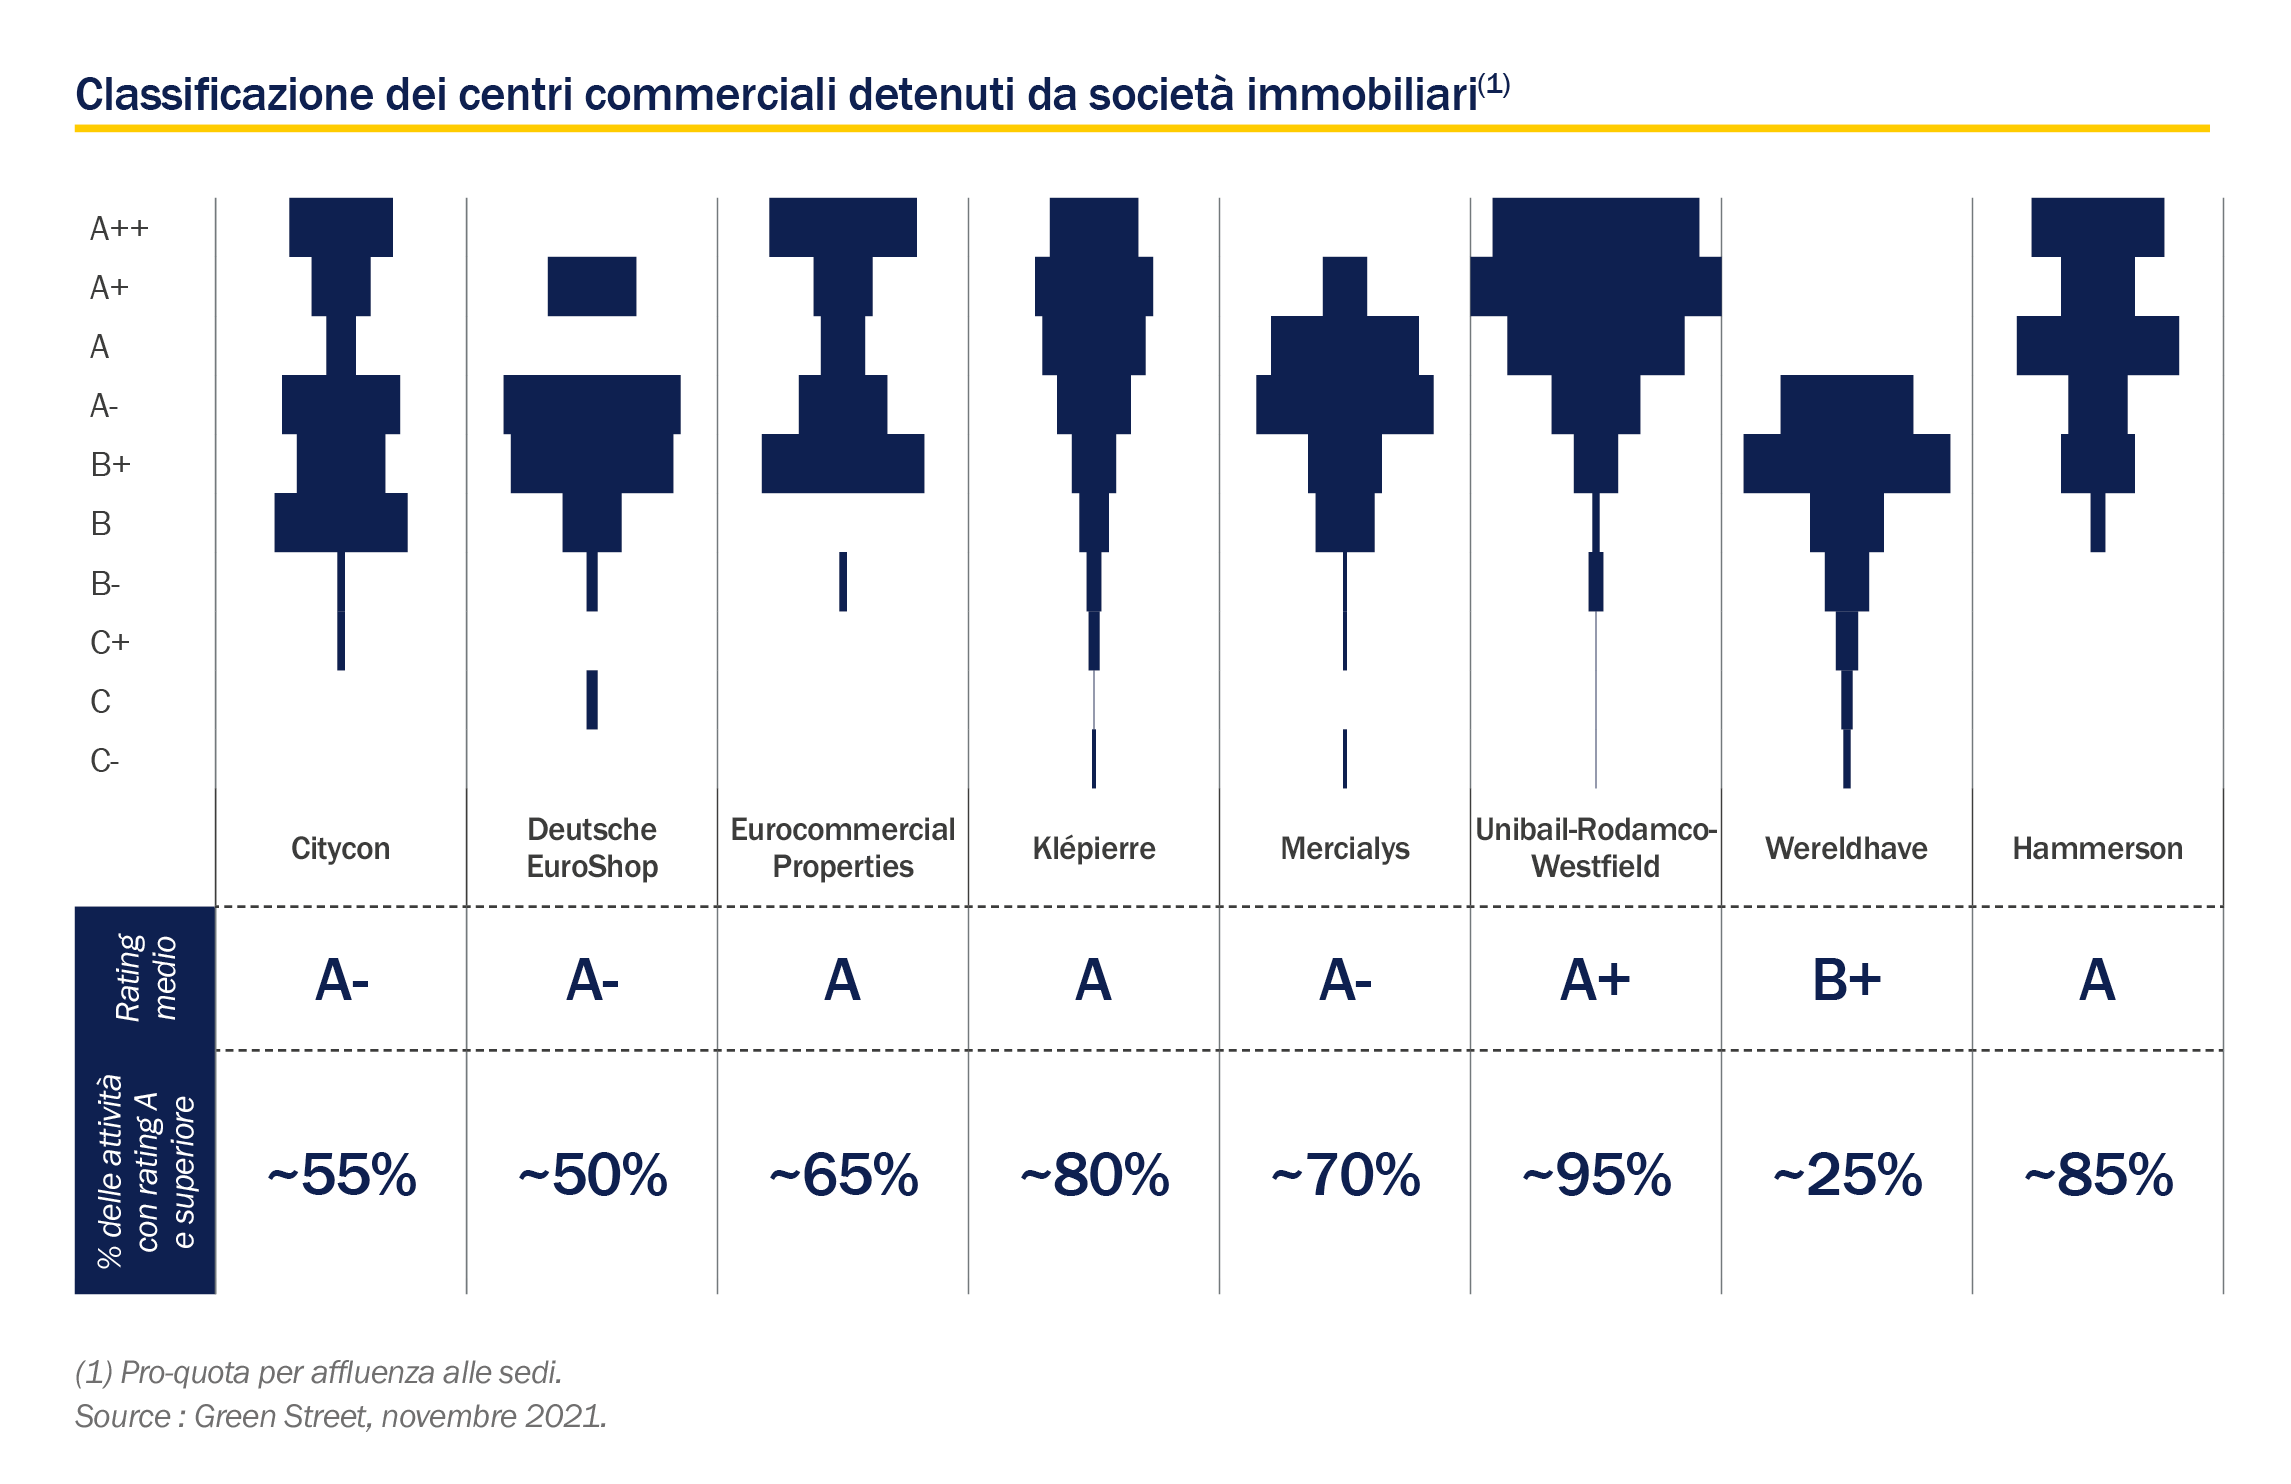
Alla luce di quanto sopra, rimaniamo posizionati sul settore immobiliare al dettaglio. Le attuali valutazioni scontano un rischio asimmetrico con un’evoluzione già molto pessimistica della situazione sanitaria (i.e. una chiusura delle attività commerciali nel 2022, così come accaduto nel 2020 e parte del 2021). Inoltre, alcuni elementi contingenti, quali i ritardi nella produzione dei vaccini e la stagione invernale, permettono di prevedere un rinvio della crescita dal primo al secondo trimestre, se necessario. Gli investitori dovrebbero pertanto rivalutare una serie di elementi positivi per le società immobiliari commerciali, fra i quali:
• l’effetto di un anno con meno, o nessuna, restrizione;
• le previsioni di una forte crescita economica;
• i risparmi accumulati;
• i beni di qualità.
La significativa ripresa del valore delle proprietà dei centri commerciali osservata al di là dell’Atlantico avvalora questo scenario.
Complessivamente, rimaniamo cauti alla luce dei livelli di valutazione raggiunti da alcune classi di attivi (i.e. logistica, sanità, stoccaggio) spinte dalla crisi sanitaria e dall’eccesso di liquidità, concentrando i nostri investimenti altrove. Per quanto riguarda le proprietà residenziali in Germania, esse presentano ancora una volta punti d’ingresso interessanti in ottica anche dell’eliminazione del rischio politico sull’aumento degli affitti. L’introduzione di un quadro normativo da parte della nuova coalizione al governo dovrebbe proteggere gli interessi dei proprietari e avere come effetto l’accelerazione del ritorno degli investitori. Le società immobiliari che trattano uffici sono ancora penalizzate dalla mancanza di visibilità sulle conseguenze del lavoro da remoto. Infine, la domanda degli utenti rimane forte per i beni di ultima costruzione che soddisfano i migliori standard ambientali. In questo ambito si possono trovare interessanti opportunità di investimento. ■
Completato l’8 dicembre 2021
(1) Titoli con potenziale di crescita superiore alla media del settore o del mercato.
(2) Titoli che risentono in modo forte, netto ed evidente delle fasi del ciclo economico. Durante i periodi di ripresa sono i titoli che crescono maggiormente.
(3) Fonte: Rothschild & Co Asset Management Europe – Novembre 2021.


