
Anthony Bailly
Head of European Equity

Head of European Equity

European Equities Portfolio Manager
Due tematiche hanno animato i mercati nel 2021: l'inflazione e l’emergenza sanitaria. Ogniqualvolta che l'inflazione è tornata alla ribalta, spingendo i tassi al rialzo, il value ha sovraperformato. Così è stato nella prima parte dell'anno, o fino a metà maggio, con il reflation trade in pieno svolgimento, e poi di nuovo a settembre con l'annuncio del tapering. D'altra parte, però, ogni volta che il rischio sanitario si è fatto più severo (ad esempio, con la quarta ondata durante l'estate e la quinta in autunno), è stato lo stile growth a prevalere, portando ad una sovraperformance del growth sul value a fine novembre.
Nel mese di dicembre, le due tematiche si sono neutralizzate: la comparsa della variante Omicron ha rafforzato le preoccupazioni sanitarie, mentre la scomparsa dell’accezione "transitoria" dell’inflazione da parte della Fed ha segnato l'accelerazione della stretta monetaria annunciata a settembre. Infine, nonostante un mese di dicembre in cui lo stile value ha ripreso slancio favorevole, lo stile growth ha sovraperformato del 3,4%[1] nel 2021, in quanto gli investitori, temendo l'impatto di possibili misure restrittive a inizio anno sulla crescita economica del 2022, hanno favorito i titoli ad alta crescita.
Sul fronte sanitario, anche se la diffusione della variante Omicron continua a ritmo sostenuto in tutto il mondo, la sua minore pericolosità e l'alto tasso di vaccinazione nelle economie occidentali indicano che la situazione è controllabile, e che è possibile "vivere con il virus". Se non altro, questo è l’atteggiamento adottato dai mercati all'inizio dell'anno, che hanno chiaramente scelto di concentrarsi sui messaggi inviati dalle banche centrali. E, in particolare, quelli della Fed, i cui verbali pubblicati il 5 gennaio sono stati espliciti nel menzionare l'accelerazione del tapering e una riduzione del bilancio in anticipo rispetto alle aspettative.
Ciò si riflette nell'accelerazione del movimento iniziato a metà dicembre, caratterizzato da un aumento dei tassi sovrani attraverso la componente dei tassi reali, mentre le aspettative di inflazione si riducono leggermente sulla scia del calo di alcune materie prime, ad eccezione del petrolio. L'aumento dei tassi reali, di cui gli investitori dubitavano, si concretizza in questo inizio anno, e potrebbe essere uno dei temi principali del 2022. Conosciamo la forte correlazione tra i tassi (specialmente i tassi reali) e i titoli value, e questo spiega la forte rotazione osservata a inizio anno.
1. Un contesto macroeconomico che rimane favorevole
Il tasso di crescita economica previsto per l'Eurozona è attualmente intorno al 4,3%[1], che è ben al di sopra del suo tasso di crescita potenziale (circa 1-1,5%[2]). Questa crescita è sostenuta da: i. l'eccesso di risparmi accumulati dalle famiglie (circa 6 punti di PIL nella zona euro), ii. la ricostituzione degli stock da parte delle imprese, iii. gli investimenti necessari alla riqualificazione dell'apparato produttivo e, iv. il dispiegamento del piano di ripresa della Commissione europea.
2. Le aspettative di crescita dell'EPS sono troppo conservative per il 2022
Nonostante un contesto macroeconomico favorevole, l'aspettativa di consenso è per una crescita dell'EPS dell'Eurostoxx di solo il 7% nel 2022, che è il livello più basso degli ultimi 30 anni. Questo implicherebbe una compressione dei margini a causa di un forte aumento dei costi degli input (materie prime e salari in aumento). Noi non condividiamo questo punto di vista, soprattutto per i settori ciclici e finanziari, per le seguenti ragioni:
3. Valutazioni più attraenti: La performance dei settori value nel 2021 non ha riflesso la forte crescita dei loro utili, erodendo ulteriormente la valutazione relativa del segmento nel corso dell’anno. Il potenziale di un'ulteriore revisione al rialzo delle aspettative di guadagno nel 2022 ci rende particolarmente fiduciosi sulla futura performance del segmento value, le cui valutazioni sono ai minimi storici (i P/E rimangono sotto 10x per la maggior parte dei settori).
Entriamo nel 2022 con: i. Un sovra posizionamento marcato nei settori finanziari (banche) e ciclici (auto, energia, costruzioni, tempo libero e viaggi); ii. Un sottopeso nei settori growth (tecnologia e beni di consumo)[1], le cui valutazioni molto elevate ci sembrano a rischio in un contesto di aumento dei tassi reali.
Nonostante i forti rimbalzi, le nostre principali convinzioni (finanziari e ciclici) offrono ancora un potenziale di performance significativo. Manteniamo quest’ultime, considerando che i loro prezzi non riflettono né la ripresa dei margini nel 2021, né le prospettive promettenti per il 2022. Menzioniamo poi la nostra esposizione al tema della riapertura attraverso posizionamenti nel settore del tempo libero e dei viaggi aperti nella seconda metà del 2021. Questi ultimi hanno leggermente penalizzato il fondo l'anno scorso, ma potrebbe essere un contributo significativo alla performance nel 2022 se la situazione sanitaria si normalizza. Il nostro pilastro difensivo rimane contenuto (circa il 15-20% del portafoglio), a riflettere la nostra lettura che il ciclo dovrebbe essere ancora vivace quest'anno.
Rimaniamo convinti del forte potenziale per un rimbalzo del value che potrebbe materializzarsi nei prossimi mesi grazie alla normalizzazione della situazione sanitaria e all'aumento dei tassi di interesse, entrambi forti driver di performance per il value nel 2022.
Se la pandemia venisse messa in secondo piano, gli investitori si concentrerebbero ancora una volta sui forti fondamentali dei titoli value e sul cambiamento in corso nella politica monetaria. L'aumento dei tassi d'interesse reali dovrebbe portare a una rotazione a favore dei titoli value e influenzerebbe negativamente anche i titoli growth. I titoli ciclici e finanziari, le cui valutazioni sono ancora più attraenti, potrebbero rimbalzare fortemente.
Nel corso del 2021, il fondo ha registrato una performance del 26,3%[1], superando il suo benchmark, l'Eurostoxx Value, del 3,6%. Questa sovraperformance, che gli ha permesso di distinguersi nell'universo dei fondi value, si spiega in gran parte (80%) con una buona selezione dei titoli, soprattutto nel settore dell'energia (ENI), delle costruzioni (Saint Gobain), delle materie prime (Arcelor) e automobilistico (Stellantis e Daimler)[2]. L'effetto allocativo positivo, dovuto al sovra posizionamento sulle banche, ha aiutato, ma anche in questo caso è stata la selezione dei titoli a generare una performance superiore, con Unicredit e Société Générale che sono stati i migliori performer del fondo.
Nei primi giorni del 2022, che hanno visto una rotazione molto forte a favore dello stile value, R-co Conviction Equity Value Euro sta traendo il massimo vantaggio e ha registrato una performance da inizio anno del 2,6% al 10 gennaio 2022, ossia una sovraperformance del 4,1% rispetto dell'Eurostoxx.
Completato l’11 gennaio 2022
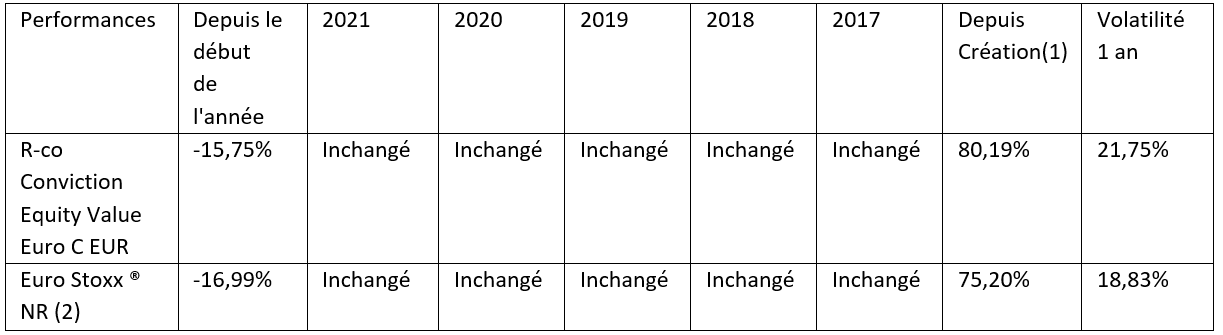
Benchmark dal 31/12/2012: Eurostoxx dividendi reinvestiti.
Nota: ribilanciamento su base 100 al 31/12/2020.
Fonte: Bloomberg, Rothschild & Co Asset Management Europe - 10/01/2022.
(1) Fonte: Bloomberg – Value SLVT Index, Growth SLGT Index performance dal 30/12/2020 al 31/12/2021
(2) Fonte: OCSE, gennaio 2022.
(3) Fonte: Natixis, gennaio 2022.
(4) Fonte: Factset, dicembre 2021.
(5) I riferimenti a specifici investimenti hanno mero scopo illustrativo e non sono da intendersi come raccomandazioni di acquisto o vendita da parte di Rothschild & Co Asset Management Europe.
(6) L’allocazione geografica e settoriale non è fissa, ma soggetta a modifiche nel tempo nei limiti del Prospetto.
(7) Al 31/12/2021, classe C EUR.
(8) Non costituisce una raccomandazione di acquisto o vendita o un consiglio fiscale da parte di Rothschild & Co Asset Management Europe.


