
Yoann Ignatiew et Charles-Edouard Bilbault
Co-Gestionnaires du fonds R-co Valor
Le second trimestre 2019 a essentiellement été caractérisé par des prises de bénéfices et une volonté de réduire l’exposition au risque du portefeuille. En conséquence, son allocation actuelle aux actions se situe au plus bas depuis 10 ans.
Au cours du trimestre, le transport ferroviaire fut le secteur marqué par l’allègement le plus significatif. Ainsi, nous avons progressivement réduit notre exposition à Canadian Pacific Railway et totalement liquidé le titre Canadian National Railway. Les niveaux de valorisation au sein du secteur ne nous semblent en effet plus justifiés, notamment en raison de la dynamique du trafic ferroviaire au cours des deux derniers mois.
Parmi les autres allègements, citons LVMH dans le domaine du luxe ou encore Capgemini, suite à l’annonce d’une OPA sur Altran. Parmi les mouvements plus marginaux, et toujours dans une logique de prise de bénéfices, nous avons continué d’écrêter légèrement les lignes Honeywell, mais aussi Apple, en raison de son exposition à la guerre commerciale sino-américaine, ainsi que Facebook, pour profiter du rebond du titre et en raison d’incertitudes pesant sur l’environnement entourant la société.
La principale évolution, intervenue entre fin avril et début mai, porte sur la mise en place de couvertures au sein du portefeuille via des contrats futures sur S&P 500, à hauteur d’environ 10% de nos pondérations actions. Ces opérations réalisées en deux temps, dans un intervalle relativement restreint, se justifient par la volonté d’adopter une posture plus défensive et réactive vis-à-vis des marchés d’actions.
Concernant les renforcements, nous avons fini de constituer notre position sur Agnico-Eagle dans le secteur des minières aurifères début mai, nous permettant de bénéficier de l’appréciation du cours de l’or qui s’en est suivi. Le dernier mouvement significatif à fin juin s’avère directement lié à la liquidation de Canadian National Railway dont les liquidités libérées ont été réinvesti dans Citigroup, Capital One et Morgan Stanley, peu avant les stress test. Enfin, à la marge, nous avons renforcé Canadian National Ressources dans l’énergie. De l’ensemble de ces changements, résulte un renforcement des financières et une diminution de notre exposition aux valeurs les plus cycliques.
Actuellement, compte tenu des niveaux des indices actions, la situation se révèle complexe à appréhender. Ces derniers continuent de monter, soutenus par les politiques des Banques centrales et en dépit de nombreux signaux d’un ralentissement économique et de prévisions de résultats plutôt négatives pour le second trimestre, auquel s’ajoute un positionnement très défensif des investisseurs.
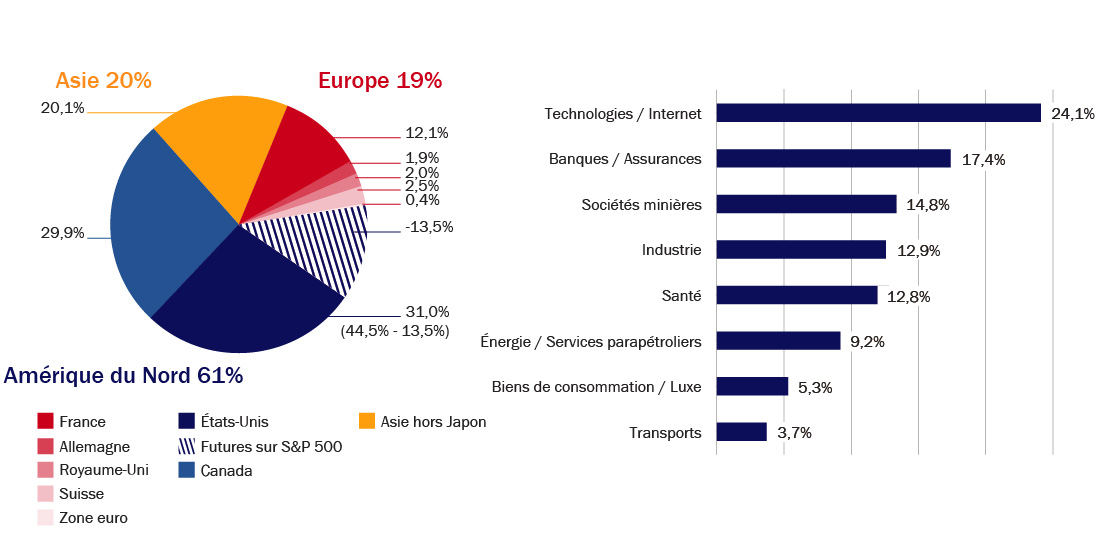
À fin juin, notre exposition aux actions s’élève à 71,5% nette des contrats futures, le solde étant investi en actifs monétaires. Dans l’environnement actuel et après avoir affiché une allocation aux actions très renforcée fin 2018, le manque de visibilité associé à la remontée des valorisations au cours des six derniers mois nous incite à limiter notre exposition au risque et justifie un niveau d’investissement sur cette classe d’actifs au plus bas depuis 10 ans.
R-co Valor : Répartitions géographique et thématique du portefeuille à fin juin 2019
Source : Rothshchild & Co Asset management Europe, 28/06/2019
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
R-co Valor Balanced

Yoann Ignatiew et Emmanuel Petit
Co-gestionnaire et Co-gestionnaire & Responsable de la Gestion Obligataire
Allocation du portefeuille
Actuellement, la poche actions représente un peu plus de 35% de l’allocation et les obligations environ 44%. Le solde correspond aux liquidités disponibles.
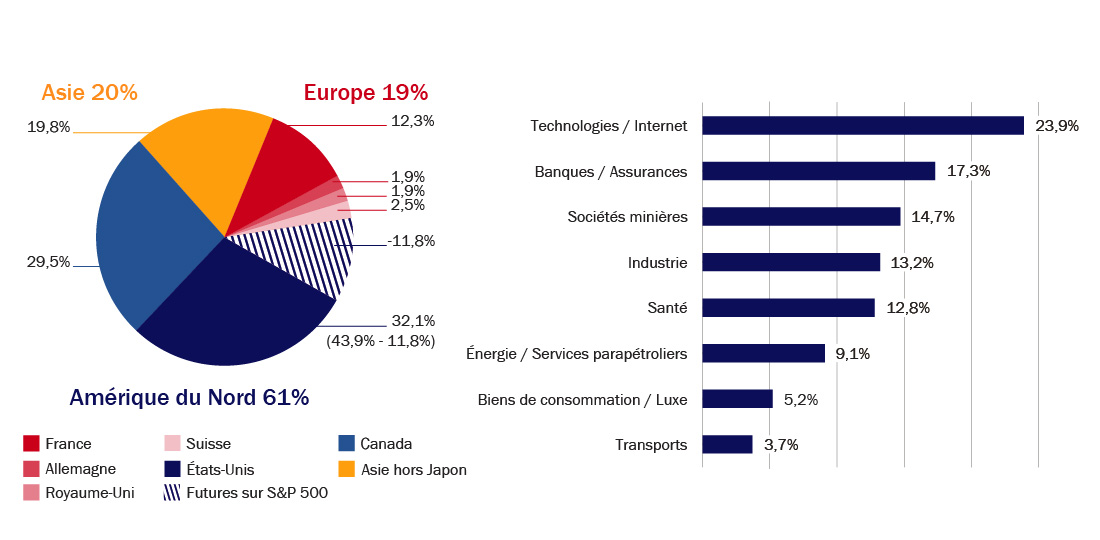
Sur les marchés d’actions, l’allocation se veut sensiblement similaire à celle de R-co Valor, favorisant essentiellement l’Amérique du Nord, la Chine puis l’Europe. En termes sectoriels, la poche est essentiellement investie dans des valeurs de croissance issues des domaines des technologies, de la finance et des matières premières ainsi que dans les secteurs de l’industrie, de la santé et de l’énergie.
R-co Valor Balanced : Répartitions géographique et thématique de la poche actions à fin juin 2019
Source : Rothshchild & Co Asset management Europe, 28/06/2019
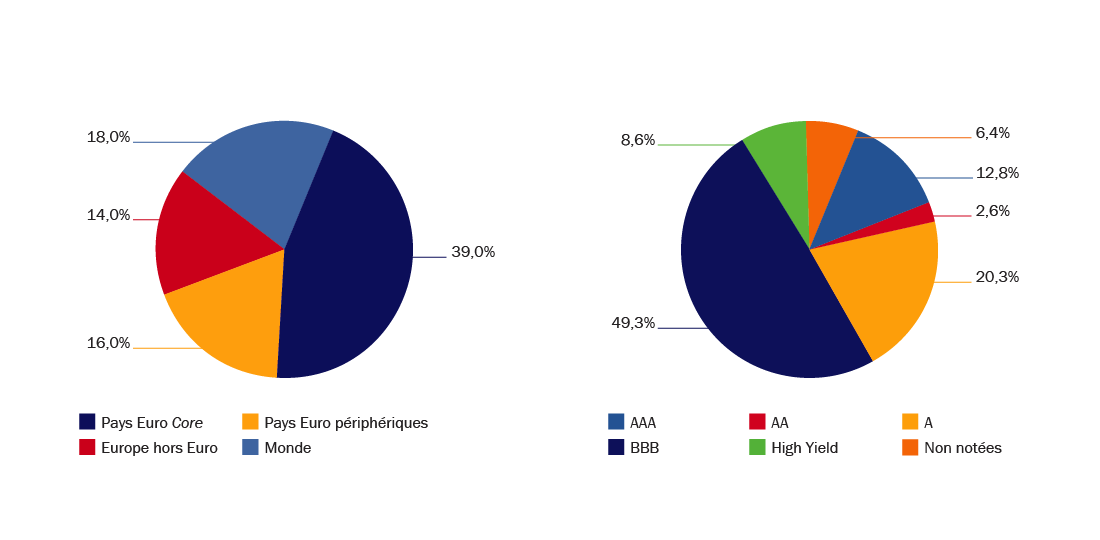
La poche obligataire se compose principalement de titres de maturité intermédiaire exclusivement libellés en euro. Près de la moitié de l’allocation porte sur des obligations de catégorie Investment Grade notées BBB. Afin d’optimiser son rendement, la poche “taux” est investie à hauteur d’environ 9% en titres High Yield et 6% en non notés. Intégrant actuellement 136 obligations, cette dernière se veut particulièrement diversifiée.
R-co Valor Balanced : Répartitions géographique et par notations de la poche obligataire à fin juin 2019
Source : Rothshchild & Co Asset management Europe, 28/06/2019
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor
Retrouvez toutes les informations disponibles sur R-co Valor Balanced


