
Yoann Ignatiew
Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Gestionnaire Actions Internationales

Associé-Gérant, Responsable de la Gestion Obligataire
Le premier trimestre de l'année s'est vu rythmé par une succession de nouvelles qui ont su mettre les marchés à rude épreuve. Entre conflit russo-ukrainien, politiques de resserrement monétaire des banques centrales et flambée de la Covid-19 en Chine, quels impacts sur les fonds R-co Valor et R-co Valor Balanced ?
Les marchés actions ont clôturé le premier trimestre de l’année en territoire négatif, impactés par le conflit russo-ukrainien, les politiques de resserrement monétaire des banques centrales, et la flambée de cas de Covid-19 en Chine. À la clôture de l’exercice, le MSCI All Country World Index affichait une performance à -5,53%, affecté par les États-Unis (S&P 500 à -4,95% en dollars), mais surtout par l’Europe en raison de sa proximité immédiate avec le conflit (Euro Stoxx 50 à -9,21% en euros). Les pays émergents ont également souffert (MSCI Emerging Markets à -7,32%)(1), et plus particulièrement la Chine, où la résurgence des cas de Covid-19 vient mettre à mal ses objectifs de croissance pour l’année.
R-co Valor affiche une performance de -1,03%(2) depuis le début de l’année. À l’issue de ce premier trimestre, la relative résilience du fonds s’explique essentiellement par la contribution positive du secteur des matières premières détenues en portefeuille. Ce dernier, déjà orienté à la hausse depuis quelques mois, a connu une nouvelle flambée alimentée par le conflit opposant l’Ukraine à la Russie, pays exportateurs notables de pétrole, de gaz, de minerais, mais également de céréales. À fin mars, les valeurs minières représentent 15,3% de l’exposition actions du fonds et les valeurs de l’énergie en représente 2,4%. À l’inverse, les valeurs technologiques ont significativement pesé sur la performance du fonds, et les deux principales sous-catégories du secteur, les valeurs américaines et chinoises, ont respectivement souffert d’une remontée des taux sur la zone et de l’incertitude règlementaire concernant les ADR(3).
L’exposition nette aux actions du fonds a été baissée au cours du premier trimestre de l’année, consécutivement à la mise en place d’une stratégie de prise de bénéfices et de réduction du risque.
Elle s’affiche à 82% à fin mars, contre 86% au début du mois de janvier. Ainsi, des ventes partielles et totales ont été actées, principalement sur nos valeurs minières diversifiées et sur le secteur de l’énergie. À l’inverse, des renforcements à la marge ont été initiés sur des titres ayant excessivement corrigé, appartenant aux secteurs de la technologie, de l’industrie, ou encore des loisirs/services.
Notre principale exposition géographique demeure l’Amérique du Nord, à 55%. La zone bénéficie depuis le début d’année d’un flight to quality(4), et les indices américains sont ainsi revenus à leur niveau pré-invasion. L’Europe, qui représente 27% de notre exposition aux actions, souffre actuellement de sa proximité géographique directe avec le conflit mais pourrait, dans l’éventualité d’un accord, offrir un potentiel de rebond significatif. Enfin, la Chine, pour 14% de l’exposition actions du fonds, semble actuellement contrainte dans sa gestion du Covid-19, avec, néanmoins en support, un gouvernement particulièrement impliqué dans l’atteinte de son objectif de croissance à 5,5%(5), et une banque centrale engagée dans une baisse des taux. L’inversion de la courbe des taux aux États-Unis, annonciatrice d’une potentielle récession, entretient la nervosité des investisseurs. L’exercice d’équilibriste des banquiers centraux semble toujours plus périlleux dans un contexte où l’inflation, alimentée par le conflit russo-ukrainien, pourrait s’inscrire dans le temps. Le marché de l’emploi continue de se tendre, particulièrement
aux États-Unis, avec un chiffre de chômage s’élevant 3,6%(6), nourrissant ainsi la thèse de spirale inflationniste induite par la hausse des salaires. La Chine, clairement à contrecourant des autres zones, souffre pour le moment de sa situation sanitaire, et son objectif de croissance pourrait être mis à mal si la situation venait à s’éterniser. L’implication du gouvernement dans la relance de son économie nous laisse néanmoins penser que des mesures de soutien sont à espérer au cours de l’année. Concernant les mouvements au sein du fonds, nous restons disciplinés en actant des prises de bénéfices sur des valeurs s’étant particulièrement démarquées au cours des derniers mois, et en renforçant de manière opportuniste des titres ayant été excessivement sanctionnés par le marché.
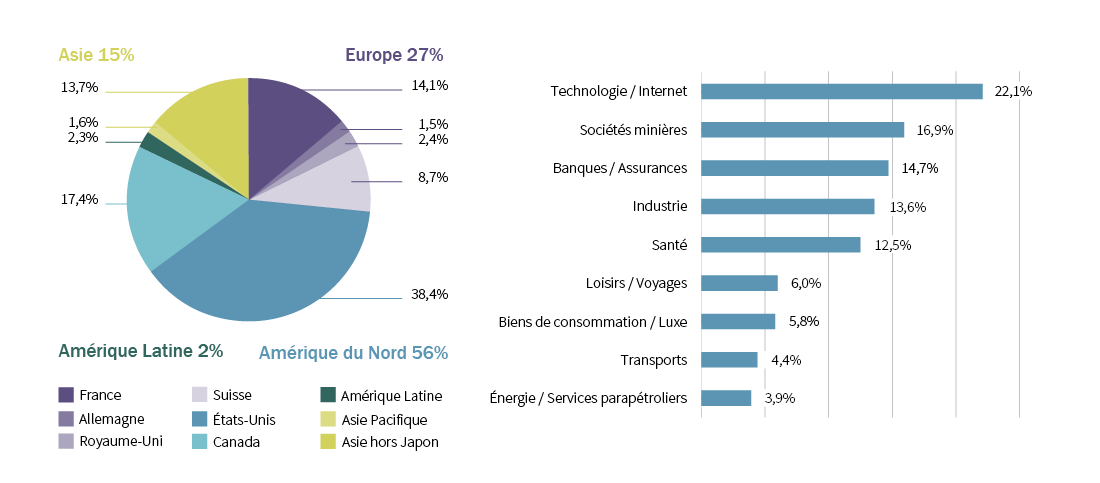
Source : Rothschild & Co Asset Management Europe, 31/03/2022.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds. Les informations ci-dessus ne constituent pas un conseil en placement ou une recommandation d’investissement.
Au cours du premier trimestre de l’année, l’exposition action du fonds a baissé, à 43%. La poche obligataire s’affiche à 48% à fin mars.
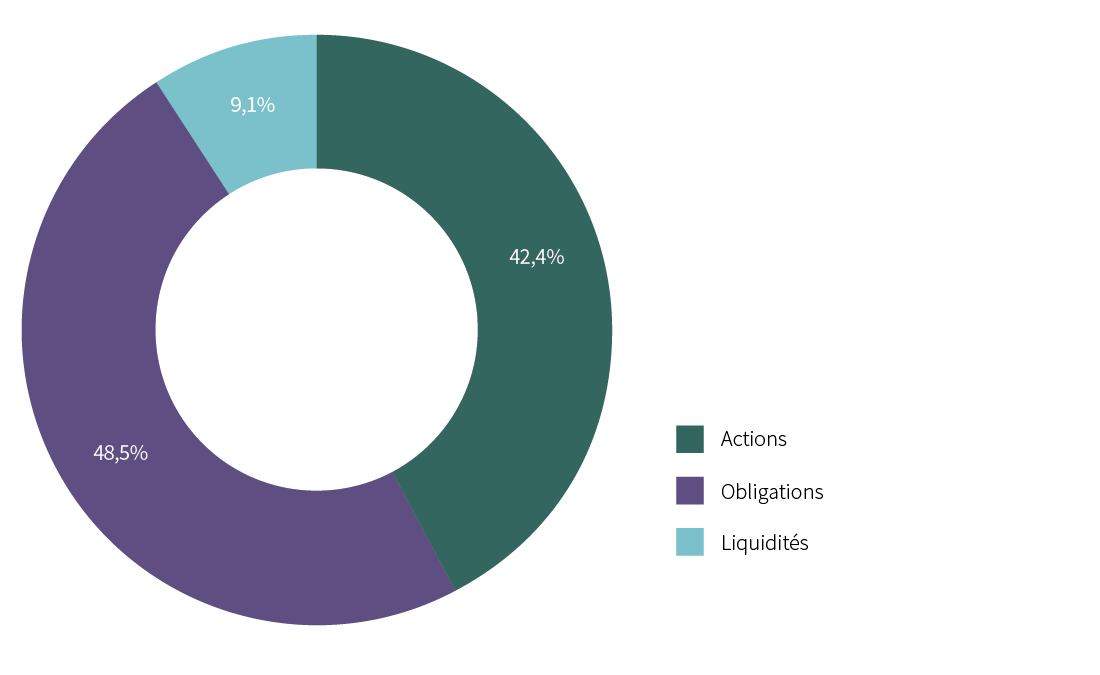
La poche actions de R-co Valor Balanced réplique celle de R-co Valor. Les mouvements effectués ainsi que le positionnement sont identiques.
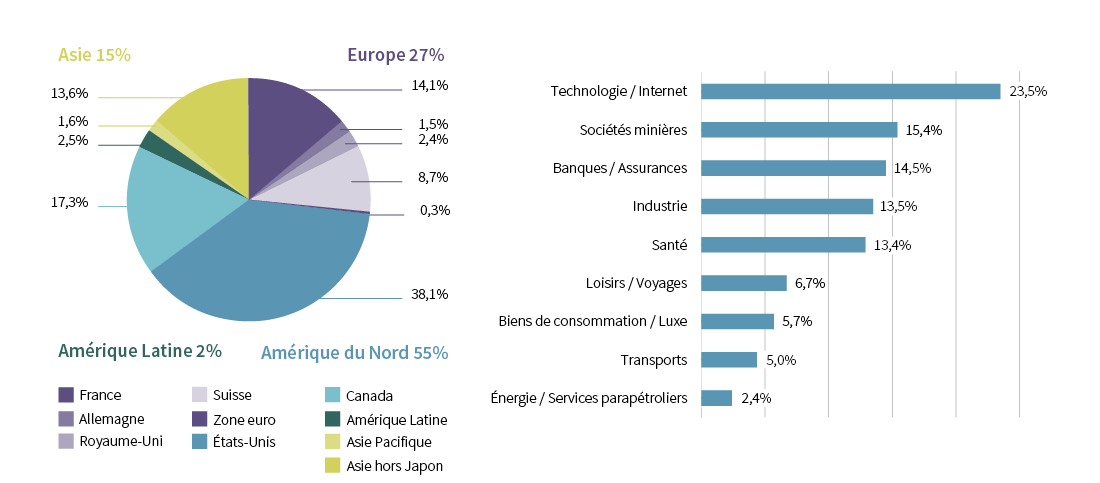
Source : Rothschild & Co Asset Management Europe, 31/03/2022.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds.
En Europe, le crédit a souffert depuis le début de l’année, impacté à la fois par la remontée des taux et par l’écartement des spreads(1). L’Investment Grade(2) a ainsi marqué une baisse de -5,36%,
et le High Yield(3) a corrigé de -4,66% sur le trimestre, marquant la plus forte baisse depuis mars 2020 sur les deux segments. Le mouvement de hausse des taux, déjà entamé en début d’année, s’est accéléré en mars des deux côtés de l’Atlantique. La guerre en Ukraine et les sanctions contre la Russie ont renforcé les anticipations d’inflation, particulièrement en Europe, où elles ont progressé de 50 points de base (pdb) pour atteindre 2,74% à 10 ans(4). Le taux 10 ans allemand a ainsi terminé en hausse de 41 pdb à 0,55%(4). Aux États-Unis, la Fed a acté une première hausse de ses taux directeurs de 25 pdb, et a également évoqué les modalités de la réduction de son bilan. Par ailleurs, les attentes d’un resserrement monétaire marqué ont accentué l’aplatissement de la courbe des taux. Si le taux 10 ans est monté de 51 pdb, le taux 2 ans a, lui, progressé de 86 pdb, et les deux taux ont clôturé au même niveau de 2,34%(4). D’importants flux sortants sont également à noter sur les quatre dernières semaines. Le nombre d’émissions sur le marché primaire est nettement inférieur à la moyenne, et on note peu de liquidités sur le marché secondaire, les investisseurs restant globalement à l’écart.
À l’image du marché crédit euro, le fonds a également été impacté durant le trimestre, souffrant notamment du repricing(5) par les investisseurs et des banques centrales encore moins accommodantes qu’anticipé. En matière d’investissement, nous avons saisi des opportunités en nous positionnant à l’achat sur les marchés primaire et secondaire. La fébrilité ambiante offre des opportunités, notamment sur des obligations Investment Grade affichant un rendement intéressant. À titre d’exemple, nous avons investi sur une émission Mercialys, notée BBB et offrant un rendement à 2,5%. Des émissions High Yield d’émetteurs notés Investment Grade se sont également démarquées, à l’image de l’émission AT1 Intesa Sanpaolo, avec un rendement de 6,37%(4). En parallèle, nous avons initié des ventes sur des obligations courtes avec peu de rendement. À l’image de la poche actions, nous restons prudents dans le déploiement des liquidités, tout en investissant de manière opportuniste dans des obligations aux fondamentaux solides et offrant des rendements attractifs.
Achevé de rédiger le 5 avril 2022
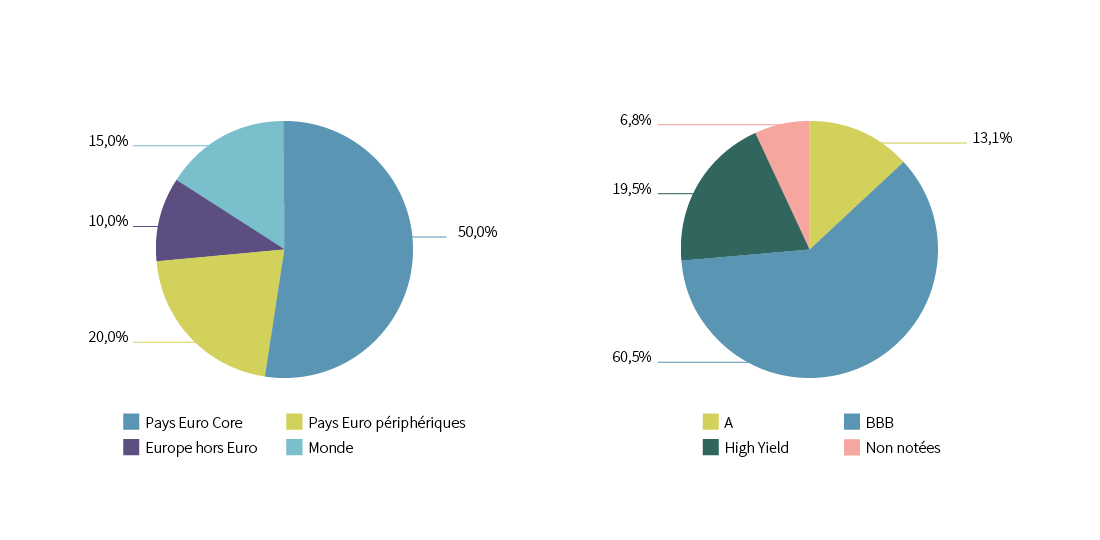
Source : Rothschild & Co Asset Management Europe, 31/03/2022.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds.


