
Yoann Ignatiew
Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Gestionnaire Actions Internationales

Associé-Gérant, Responsable de la Gestion Obligataire
L’inflation, toujours au centre de l’attention, accroît la tension sur les banquiers centraux, les poussant à un discours toujours plus restrictif. Ainsi, en Europe, l’inflation sur une année atteignait un nouveau record à +10% en septembre, principalement alimentée par les prix de l’énergie, dont le coût est désormais supérieur de 41% par rapport au même mois l’année dernière(2) ; tandis que les prix des denrées alimentaires, auraient grimpé de 11,8 % en glissement annuel(3). Une certaine disparité est par ailleurs à noter entre les différents pays de la zone, le taux le plus bas étant observé en France à 6,2%. Au début du mois de septembre, la BCE a une nouvelle fois relevé ses taux directeurs, mais de 75 points de base (pdb) cette fois-ci, actant ainsi la plus forte hausse depuis la création de l’institution. Aux États-Unis, l’inflation globale a marqué une inflexion à 8,2% en glissement annuel, mais l’inflation structurelle continue elle de grimper, s’affichant à 6,6% en septembre(3). Cette dernière, excluant principalement les prix de l’énergie et de l’alimentaire, est nourrie par une augmentation des loyers et, dans une moindre mesure, des services médicaux. La Fed a également monté ses taux directeurs de 75 pdb sur le mois de septembre, et une nouvelle hausse de la même ampleur est attendue pour le mois de novembre.
La Chine reste impactée par sa politique zéro-Covid, grevant la propension à consommer de sa population, malgré les mesures de soutien du gouvernement. La saison touristique de la Golden Week(4), assez révélatrice de cette tendance, s’est avérée moins active que l’année dernière en raison des restrictions liées à la Covid-19. Dans les prochains jours, tous les yeux seront tournés vers le congrès du Parti prévu pour le 16 octobre, où la reconduite pour un troisième mandat du président Xi Jinping pourrait amorcer les prémisses d’une détente.
R-co Valor affiche une performance depuis le début de l’année à -12,9%(5). En termes de contribution à la performance sur le trimestre, le secteur du luxe se démarque, particulièrement porté par LVMH ; ainsi que celui l’énergie où notre exposition, après allégement, se concentre sur l’équipementier pétrolier Schlumberger. Le secteur de la technologie en revanche s’affiche comme plus mauvais contributeur impacté par la hausse des taux obligataires.
Les marchés sont aujourd’hui concentrés sur les publications macroéconomiques. Ces données, donnant le tempo des politiques des banques centrales, sont décortiquées afin d’en extraire une tendance. Aux États-Unis, une inflexion est observée depuis deux mois au niveau de l’inflation globale mais avec une inflation structurelle qui elle, augmente. Cependant, la composante immobilière de ce dernier chiffre devrait selon nous être amenée à décroître sur les prochains mois. En Europe, en retard sur le cycle, nous attendons un pic plus tardif, probablement pas avant début 2023. D’ici la fin de l’année, les marchés continueront à subir les aléas des déclarations des banquiers centraux, dictés par les chiffres d’inflation.
Nous pensons néanmoins que de belles opportunités sont à saisir sur certains titres, et nous nous montrons réactifs, dans la lignée de l’ADN du fonds. Le sentiment particulièrement prudent des investisseurs les a poussé à constituer des réserves de cash, et une bonne nouvelle pourrait très vite les décider à déployer cette part de liquidités.
Achevé de rédiger le 14 octobre 2022
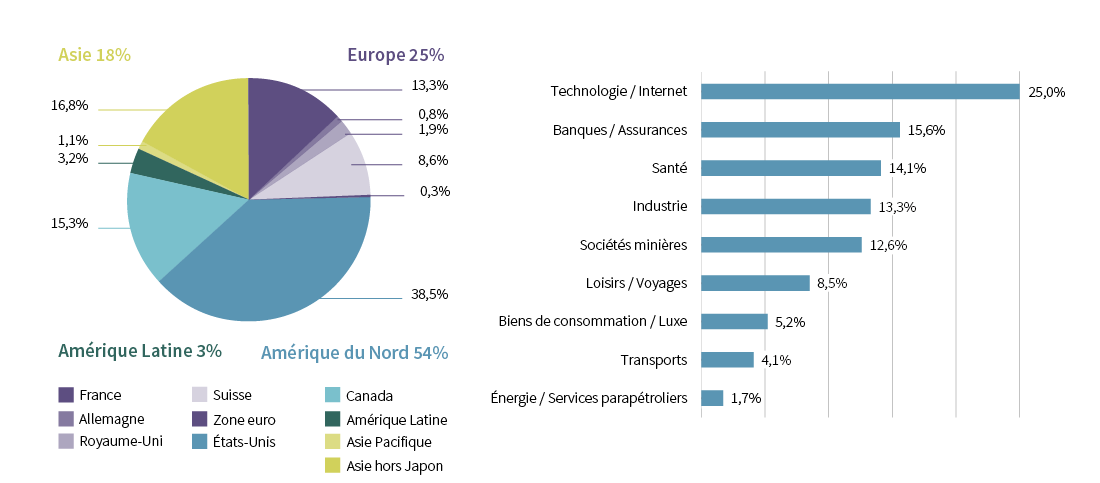
À fin septembre, l’exposition action du fonds s’affiche à 42%.
La poche obligataire, elle, est restée stable à 50%.

La poche actions de R-co Valor Balanced réplique celle de R-co Valor.
Les mouvements effectués ainsi que le positionnement sont identiques.

La forte hausse des taux s’est poursuivie sur le trimestre : le taux 10 ans allemand (Bund) a clôturé à 2,11% (vs. -0,22 en début d’année) et le taux 10 ans américain à 3,83% (vs. 1,5% en début d’année)(7). Si les anticipations d’inflation ont légèrement reflué, à 2,09% en Allemagne et 2,16% aux États-Unis(7), le mouvement des taux réels a été très marqué. Par conséquent, le taux réel 10 ans allemand est repassé positif à 0,02%, au terme d’une hausse de 80 pdb. Aux États-Unis, le taux réel 10 ans a terminé à 1,68% (+96 pdb) et la courbe 2-10 ans s’est un peu plus inversée à -45 pdb(7).
Ce contexte de resserrement monétaire de part et d’autre de l’Atlantique a engendré une forte tension du marché du crédit. Du côté des indices, l’Investment Grade(8) et le High Yield(9) affichent tous deux une performance de -15% depuis le début de l’année(7). D’un point de vue sectoriel, les financières et particulièrement les dettes subordonnées sont à la peine.
En ce qui concerne la poche obligataire, les rendements très attractifs sur l’Investment Grade nous permettent de saisir des opportunités sur les marchés primaire et secondaire, sur des maturités intermédiaires, et avec un risque de crédit limité. Ainsi, sur la période, nous avons effectué quelques arbitrages, principalement sur la partie Investment Grade. Nous avons vendu des obligations relativement chères pour profiter d’opportunités sur le marché primaire, à l’image de Crelan, banque mutualiste belge, de type senior BBB-, de maturité 2025 et offrant un rendement de 5,4%(7). Notre exposition High Yield et Non notée a été baissé à la marge sur la période, et représente aujourd’hui moins de 20% de la poche obligataire.
Achevé de rédiger le 14 octobre 2022
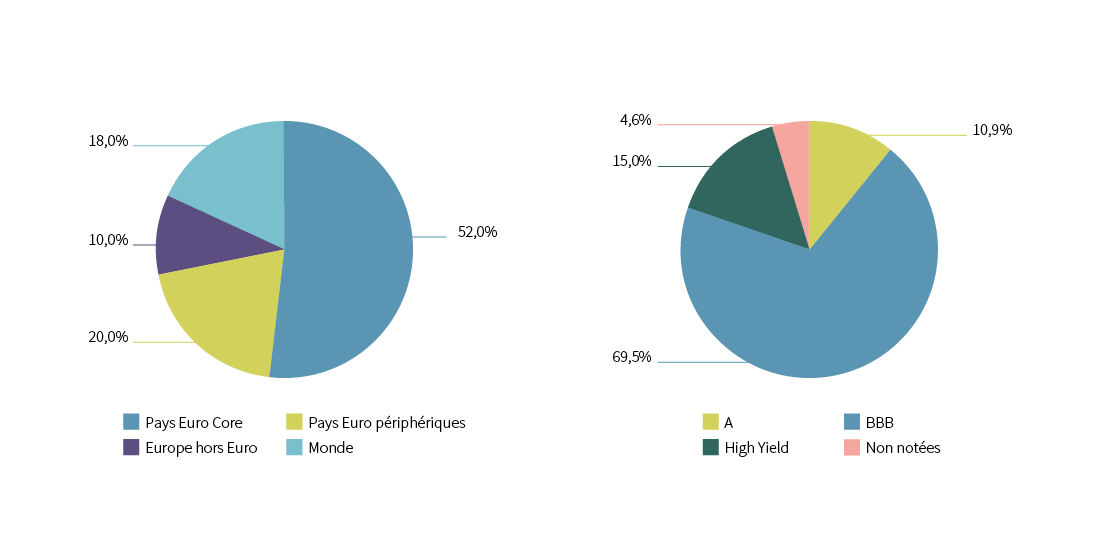
(1) Source : Bloomberg, 30/09/2022. Performances exprimées en devises locales.
(2) Source : Eurostat – Octobre 2022.
(3) Source : Bloomberg, Octobre 2022.
(4) Source : Bloomberg, Octobre 2022.
(5) La Golden Week Chinoise est une semaine de congé annuel en Chine. Elle débute le 1er octobre de chaque année avec la fête nationale de la République populaire et a été lancée par le gouvernement chinois en 1999.
(6) Source : Rothschild & Co Asset Management Europe, 30/09/2022. Part C EUR.
(7) Source : Bloomberg – Octobre 2022.
(8) Titre de créance émis par des entreprises ou États dont la notation est comprise entre AAA et BBB- selon l’échelle de Standard & Poor’s.
(9) Les obligations High Yield (ou à haut rendement) sont émises par des entreprises ou États présentant un risque crédit élevé. Leur notation financière est inférieure à BBB selon l’échelle de Standard & Poor’s.
Les informations ci-dessus ne constituent pas un conseil en placement ou une recommandation d’investissement.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds. Les chiffres cités ont trait aux mois écoulés. Les performances passées ne sont pas un indicateur fiable des performances futures, et ne sont pas constantes dans le temps. Performances calculées en euros et nettes dividendes réinvestis.


