
Le mois de septembre, fidèle à sa réputation, a effacé toute la dynamique de rattrapage accumulée aux mois de juillet et août. Ainsi, l’Euro Stoxx 50 affichait à l’issue du troisième trimestre une légère baisse de -0,40% en euros, alors que le S&P 500 et le Nasdaq achevaient l’exercice respectivement à +0,23% et -0,38 % tous deux en dollars. Sur la période, la Chine a fortement corrigé (-14,75% pour l’indice Hang Seng en dollars de Hong Kong), impactée par une succession d’évènements anxiogènes pour les investisseurs : durcissement de ton du Parti Communiste Chinois, délitement d’Evergrande, explosion du prix de l’énergie…
R-co Valor
Dans ce contexte, les Banques centrales poursuivent leur travail d’équilibriste en entamant le chemin vers la normalisation de leurs politiques monétaires. Alors que les États-Unis se trouvent en avance par rapport à l’Europe, la Fed semble se positionner pour le début du tapering(1) d’ici la fin de l’année, avec une annonce attendue pour le mois de novembre. Le sujet de la remontée des taux, élément fondamentalement anxiogène pour les marchés, semble pour le moment décorrélé de cette première étape. Les membres de la Banque centrale américaine tablent néanmoins sur une échéance plus proche qu’il y a encore quelques mois, avec une remontée attendue d’ici fin 2022(2). En Europe, Christine Lagarde, confirme le soutien de la BCE en réitérant son positionnement sur la nature “passagère” de l’inflation liée aux difficultés dans les chaînes d’approvisionnement et la hausse du prix de l’énergie.
L’Europe semble se démarquer par la robustesse de sa reprise. La confiance des entreprises de la zone se distinguait ainsi en septembre par sa vigueur, alors que la croissance prévue pour 2022 a été revue à la hausse par l’OCDE, à 4,6%(3). Toutefois, en Allemagne, successivement aux élections, de longues négociations sont attendues pour trouver une coalition stable. L’arrivée au pouvoir du FDP pourrait compliquer les discussions budgétaires au niveau européen.
Outre-Atlantique, les tensions politiques tempèrent l’optimisme des acteurs de marchés. Si un accord évitant le “shutdown” semble avoir été trouvé, le relèvement du plafond de la dette, prévu pour le 18 octobre prochain, reste la prochaine échéance. En parallèle, le bras de fer continue au Congrès au sujet des différents plans d’investissements proposés par le Gouvernement américain. Des désaccords subsistent, à la fois entre démocrates et républicains, mais également au sein même du Parti majoritaire.
En Chine, la situation se complexifie. Aux craintes entourant la possible chute d’Evergrande, groupe aux activités tentaculaires connu pour son activité dans l’immobilier, sont venues s’ajouter des coupures de courant impactant tout le pays. L’explosion du prix du charbon, assurant actuellement 60% de la production électrique du pays, couplée à l’objectif de neutralité carbone d’ici 2060 par le président Xi Jinping impactent sans distinction particuliers et entreprises, sclérosant ainsi partiellement l’activité manufacturière du pays.
À l’issue de ce trimestre mouvementé, R-co Valor affiche une exposition nette aux actions à 86% à fin septembre. Au cours du troisième trimestre, les meilleurs contributeurs à la performance appartiennent aux secteurs industriels et de l’énergie. Ce dernier a bénéficié de l’explosion des cours du pétrole, supporté par une OPEP+(4) qui ne souhaite pas relever significativement ses quotas de production pour le moment. La remontée significative des taux américains a impacté le secteur de la technologie qui s’affiche comme moins bon contributeur à la performance aux côtés des loisirs/ services. Les valeurs chinoises présentent au sein de ces deux thématiques ont particulièrement pesé sur la période.
Concernant les mouvements au sein du fonds, des renforcements sur la partie croissance et défensive ont été effectués, parallèlement à un allégement de la poche la plus cyclique. Des prises de bénéfices ont été actées sur certaines valeurs, notamment issues du secteur des matières premières (Ivanhoe Mines), des industriels (Bombardier) et des financières (Morgan Stanley)(5).
Des renforcements ont été réalisés sur des valeurs au profil plus défensif, appartenant notamment au secteur de la santé (Biomarin) mais également sur certaines sociétés du secteur de la technologie souffrant actuellement de la rotation sectorielle mais conservant des perspectives de croissance sans commune mesure (Facebook suite à un allègement de Google, Vipshop).
Que pouvons-nous attendre au cours des prochains mois ? Au chapitre des inquiétudes, la situation des pays émergents est à citer, car certains disposent d’une latitude limitée pour soutenir leur économie. Ainsi, l’inflation a déjà contraint plusieurs banques centrales à augmenter leurs taux directeurs afin de stabiliser les anticipations. C’est le cas du Brésil, de la Russie ou encore du Mexique. Par ailleurs, la codépendance à la Chine de nombreux de ces pays ne joue pas en leur faveur. Aux États-Unis, la situation politique, les craintes au sujet de l’inflation et le durcissement de la politique monétaire de la Fed pèsent sur le sentiment des investisseurs. En dépit de ces éléments, nous restons confiants et conservons une exposition aux actions relativement stable, à 86%. Notre exposition à l’Europe, au plus haut depuis 10 ans, nous semble opportune en raison de la forte croissance prévue pour les prochaines années, des niveaux de valorisation des entreprises particulièrement bas et d’une dynamique de flux porteuse. Outre-Atlantique, Jerome Powell semble pour le moment maîtriser le calendrier de la normalisation et devrait amener le pays en douceur vers le resserrement monétaire. Concernant les plans d’investissement, bien qu’ils ne soient probablement pas votés en l’état, ils devraient s’afficher comme de solides soutiens à l’économie, même en cas de montants revus à la baisse. En Chine, bien que la situation ne semble pas encore stabilisée, la correction fulgurante des marchés nous a permis de renforcer certaines lignes à des prix extrêmement attractifs. Le repositionnement de la ligne de conduite communiquée par le Parti, bien qu’entraînant une forte volatilité à court terme, ne remet pas, selon nous, en cause la tendance structurelle et le positionnement du pays comme moteur incontournable de l’économie mondiale.
[1] Le tapering désigne la réduction progressive de la politique d’assouplissement monétaire menée par les Banques centrales.
[2] Source : Fed “''dot plots'', Septembre 2021. Les ''dots plots" sont des graphiques à points qui représentent les estimations concernant l’évolution des taux d’intérêt.
[3] Source : Organisation de coopération et de développement économiques (OCDE), Septembre 2021
[4] Organisation des pays exportateurs de pétrole plus ses pays partenaires.
[5] Ne constitue pas un conseil en placement, un conseil fiscal, une recommandation ou un conseil en investissement de la part de Rothschild & Co Asset Management Europe.
R-co Valor : Répartitions géographique et thématique du portefeuille
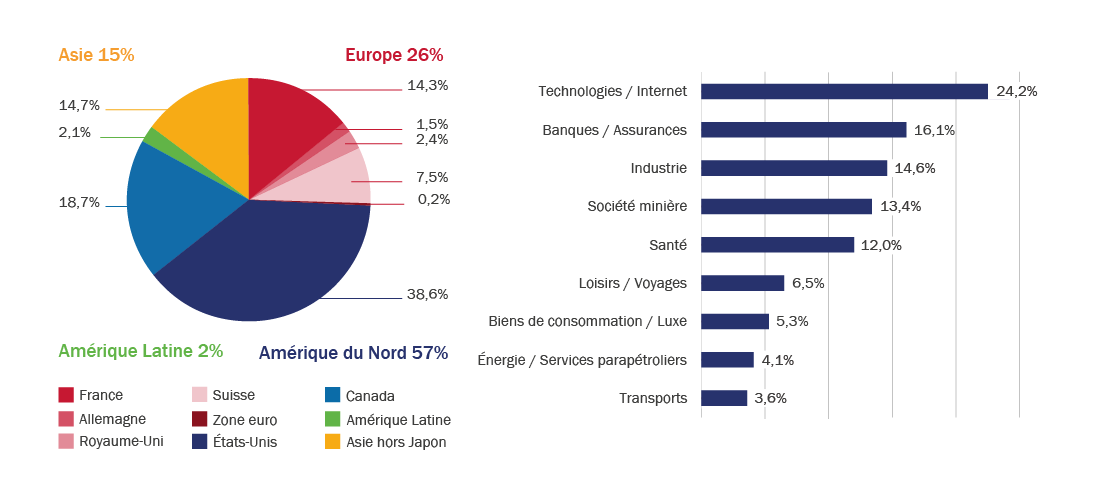
Source : Rothschild & Co Asset Management Europe, 30/09/2021.
Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds. Les informations ci-dessus ne constituent pas un conseil en placement ou une recommandation d’investissement.
Achevé de rédiger le 8 octobre 2021


