
 |
 |
|
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
|
|
Co-gestionnaire du fonds R-co Valor & R-co Valor Balanced |
Co-gestionnaire du fonds R-co Valor |
|
Le confinement global provoqué par la pandémie de COVID-19 a entraîné une des plus rapides récessions de l’Histoire. Concomitamment, les mesures exceptionnelles de soutien des gouvernements et des Banques centrales ont mis sous cloche l’économie mondiale, permettant ainsi d’inscrire le deuxième trimestre 2020 sous le signe de la reprise des marchés.
Le MSCI World All Countries, représentant à la fois les pays développés et en voie de développement, a regagné, à fin juin, les deux tiers de sa correction depuis son point le plus bas. L’indice avait marqué une baisse de 34% entre la mi-février et la fin mars. Le redémarrage des économies se fait cependant en ordre dispersé. La Chine, en avance par rapport à l’Europe et aux États-Unis, a repris pleinement ses activités et pourrait afficher une croissance de son PIB aux alentours de 2% sur l’année 2020. L’indice CSI 300 des principales capitalisations des Bourses de Shanghai et Shenzhen affiche une performance résolument positive depuis le début de l’année (+16% en prenant en compte le début du mois de juillet).
En Europe le PMI Composite s’affiche à 48,5 en juin, proche du seuil de 50, au-dessus duquel il traduirait une croissance de l’activité. Pour rappel, en avril, il était de 13,5, soit son plus bas niveau depuis la création des enquêtes en 1998. Au sein même de l’Europe, des divergences apparaissent. Le marché d’actions allemand surperformant nettement ses voisins avec un indice DAX à -7,08% sur l’année à fin juin, contre -13,65% pour l’Euro Stoxx 50. Cela peut s’expliquer par plusieurs éléments, parmi lesquelles une gestion efficace de l’épidémie en Allemagne aidée par une capacité hospitalière supérieure aux autres pays ainsi que par une population touchée plus jeune, une économie reposant sur une structure plutôt manufacturière, moins impactée que les secteurs du tourisme, de l’hôtellerie ou des banques et enfin, des mesures de soutien sans précédent mise en place par le gouvernement.
Aux États-Unis, en dépit de données macroéconomiques marquant une reprise, notamment le chiffre du chômage redescendu à 11,1% après avoir atteint presque 15% au mois de mai, la situation est extrêmement instable avec à une flambée incontrôlée de l’épidémie. En effet, 40 des 50 États affichent actuellement une recrudescence de nouveaux cas.
R-co Valor
Au sein du portefeuille de R-co Valor, l’exposition aux actions a graduellement été baissée depuis fin mars, passant de 89%, à 82% à fin juin. Une stratégie de prise de bénéfices a été mise en place tout au long de la remontée des indices. Des valeurs technologiques chinoises, affichant des performances positives en absolue et en relatif, ont été écrêtées, Vipshop, société de e-commerce, en tête. Dans le secteur de la santé, Gilead Sciences a été fortement allégée suite à la forte performance du titre, elle-même consécutive à l’approbation de son traitement du COVID-19, le Remdesivir. L’exposition du fonds au secteur reste néanmoins stable.
Des prises de bénéfices ont également été effectuées sur les minières aurifères, la thématique profitant d’un regain d’intérêt manifeste de la part des investisseurs généralistes. Son statut de valeur refuge couplé à des taux d’intérêt réels en territoire négatif en font un investissement à nouveau attrayant.
À l’opposé, des renforcements ont été effectués sur certaines valeurs fortement impactées au cours de la première partie de l’année. Ces investissements ont permis de conserver une allocation cyclique stable, aux alentours de 36%, évitant ainsi une dilution par un simple effet marché. Des renforcements ont également été opérés dans le secteur du luxe au travers de LVMH. De nouvelles lignes ont aussi été initiées, notamment au sein du secteur des loisirs/voyages avec l’introduction de Royal Caribbean Cruises ou encore Walt Disney.
La volatilité va probablement persister sur les marchés en raison du risque de l’émergence d’une seconde vague de contamination et d’un possible re-confinement ainsi que de la proximité de l’élection présidentielle américaine. À ce titre, Joe Biden se trouve actuellement en avance de plus de 10 points dans les sondages par rapport à son rival, le Président sortant Donald Trump. De plus, la prise de contrôle du Sénat en plus de la Chambre des représentant par les démocrates amorcerait un véritable tournant dans le paysage politique américain.
En outre, la saison des résultats des entreprises débutant mi-juillet sera un indicateur de tendance ; les investisseurs vont observer la capacité des entreprises à se projeter sur la fin de l’année. Malgré ces incertitudes, nous restons convaincus que les actions restent à privilégier. Un environnement de taux durablement bas associé au niveau de liquidités disponibles colossale (4,7 trilliards de dollars à travers le monde) seront des supports significatifs pour la classe d’actifs, une fois l’aversion au risque des investisseurs surmontée.
R-co Valor : Répartitions géographique et thématique du portefeuille
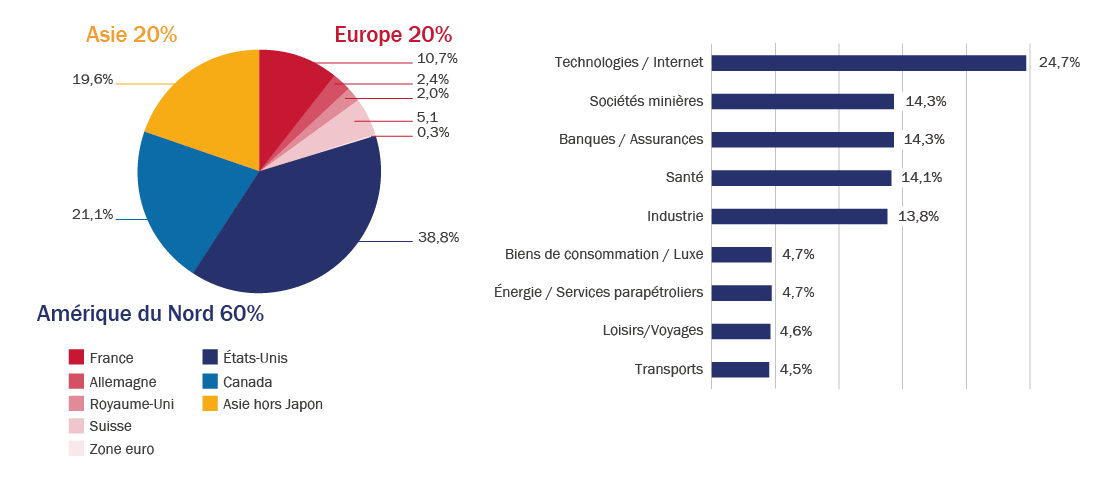
Source : Rothschild & Co Asset Management Europe, 30/06/2020.
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor


