
Yoann Ignatiew et Charles-Edouard Bilbault
Co-Gestionnaires du fonds R-co Valor
Les dernières avancées de la guerre commerciale sino-américaine ont permis une dissipation partielle du risque de récession apparu fin 2018 et une légère inflexion du ralentissement de la croissance, notamment en Chine, commence à se dessiner.
En ce début d’année, la Chine, locomotive de la croissance mondiale, profite de la bonne tenue de son économie conjuguée aux premiers effets des mesures de relance initiées début 2019 par les Autorités. Même si cela demande à être confirmé, les indicateurs macroéconomiques pointent une situation plus favorable qu’anticipée, notamment vis-à-vis du reste du monde. Aux États-Unis, la course à l’investiture démocrate est lancée et les sondages sont déjà scrutés de près par les opérateurs de marchés. Enfin, au niveau mondial, la dichotomie entre les indices de confiance du secteur des services et du secteur manufacturier persiste.
Au cours du dernier trimestre 2019, le secteur de la technologie a été le principal contributeur à la performance du fonds, essentiellement grâce à des valeurs telles que Vipshop ou Alibaba. Globalement, les titres chinois liés à Internet et cotés aux États-Unis ont affiché des performances remarquables suite, notamment, à la dissipation d’une partie des incertitudes engendrées par la guerre commerciale sino-américaine. La part du e-commerce continue de progresser en Chine et les ventes ont battu de nouveaux records lors des dernières périodes de promotions.
Aux États-Unis, la récente baisse dans les sondages d’Elizabeth Warren, candidate démocrate particulièrement critique vis-à-vis de la situation monopolistique des grandes entreprises “tech” américaines, s’est relevée bénéfique pour Facebook et Alphabet. Ces deux titres ont poursuivi leur progression “entamée dès le début de l’année. Dans ce contexte, nos principaux mouvements ont concerné la vente d’Apple ainsi que plusieurs allégements de Vipshop, dans le but de réduire les risques liés à ces positions et de prendre des bénéfices sur des titres ayant enregistré des progressions conséquentes.
Les entreprises financières américaines ont également affiché d’excellentes performance sur le trimestre. Les sondages moins favorables à la candidate Warren, mais surtout la légère pentification de la courbe des taux, leurs ont été particulièrement profitables. En effet, après trois baisses de taux successives, la Fed devrait désormais observer le statu quo. De plus, la période électorale offre davantage de visibilité car ces circonstances lui imposent une certaine neutralité. Une situation propice au secteur. En outre, la consommation des ménages reste porteuse. Les événements commerciaux de fin d’année (Black Friday, Thanksgiving) ont permis d’observer une hausse des ventes de 7% par rapport à l’année précédente. Aussi, l’activité liée aux cartes de crédit demeure solide avec des taux de défaut globalement stables. Dans ce contexte, Citigroup, Capital One et Morgan Stanley ont été des contributeurs importants à la performance du fonds et nous avons profité de cette tendance pour prendre quelques bénéfices sur cette dernière.
Bénéficiant, lui aussi, de la dissipation de certains risques de nature politique, le secteur de la santé a affiché une performance notable sur la période. Nous avons continué de consolider notre position sur BioMarin. Un choix payant suite à la performance du titre, notamment au cours de la dernière quinzaine du mois de décembre. D’autres sous-secteurs, tels que les laboratoires pharmaceutiques (AstraZeneca, Pfizer) et la MedTech (Medtronic) ont profité d’une dynamique similaire.
Profitant de la dissipation des craintes de risques récessifs, le secteur industriel s’affiche comme un contributeur notable à la performance de la SICAV sur le trimestre. Le seul mouvement opéré a porté sur le renforcement, à la marge, de Bombardier, profitant de différentes opportunités de marché. Pour ce titre très volatil actuellement en restructuration, 2020 sera une année charnière, notamment en ce qui concerne la génération de flux de trésorerie disponible.
Au final, c’est au sein du secteur des transports que nous avons été le plus actif au cours du trimestre. Nous avons renforcé assez significativement Canadian Pacific Railway et Union Pacific Railway pour atteindre environ 2% de l’allocation la poche actions pour chaque position. Ces deux valeurs ont affiché des performances globalement supérieures au reste du secteur, profitant d’une augmentation des volumes transportés, de l’amélioration des perspectives concernant la guerre commerciale et de l’inflexion des échanges commerciaux anticipée pour 2020.
Au cours de l’été, l’appréciation des minières aurifères détenues en portefeuille nous a incité à opérer quelques prises de bénéfices, notamment sur Barrick Gold et Pretium Resources, avant de réinvestir dans cette dernière en fin d’année. Nous souhaitons conserver une exposition relativement stable à ce secteur et les opérations réalisées n’ont été que très marginales. Nous demeurons positifs vis-à-vis des fondamentaux du marché aurifère. Sur la partie non-aurifère, Teck Resources a souffert de la baisse importante des cours du charbon métallurgique durant l’année 2019, et ce, en dépit d’un mouvement de reprise observé sur les cours du cuivre. Ivanhoe Mines a également profité de la hausse des prix du palladium et du platine. Nous n’avons opéré aucun mouvement sur ce segment.
Au cours de ce premier trimestre 2020, nous resterons particulièrement attentifs aux tractations entre la Chine et les États-Unis concernant la guerre commerciale. La “Phase 1” d’un accord plus global vient d’être signée et nous observerons attentivement l’enclenchement des négociations de la “Phase 2”. Cette première étape a néanmoins été largement anticipée par les marchés au cours des dernières semaines et les niveaux de valorisation actuels s’avèrent particulièrement élevés au regard de comparables historiques. Dans un environnement de taux plus faibles qu’au cours des précédents cycles économiques, cette situation a pour effet de générer une prime de risque action particulièrement élevée, un phénomène qui nous incite à rester positionnés sur ce marché.
Nous serons tout aussi vigilants quant au déroulement des élections américaines, notamment aux primaires démocrates. Une fois cette première étape passée, la course à la Maison-Blanche risque d’ébranler un certain nombre de secteurs et nous veillerons à limiter notre exposition au risque en telles circonstances. Enfin, en ce début d’année, nous scrutons avec attention les résultats des sociétés du quatrième trimestre 2019 ainsi que les orientations des managements pour 2020. Avec une allocation en actions encore légèrement réduite au cours du trimestre et s’élevant actuellement à environ 70% de l’actifs net du portefeuille, notre positionnement nous semble parfaitement raisonnable compte tenu de l’environnement dans lequel nous évoluons et nous offre toute latitude pour réagir au moment opportun.
R-co Valor : Répartitions géographique et thématique du portefeuille
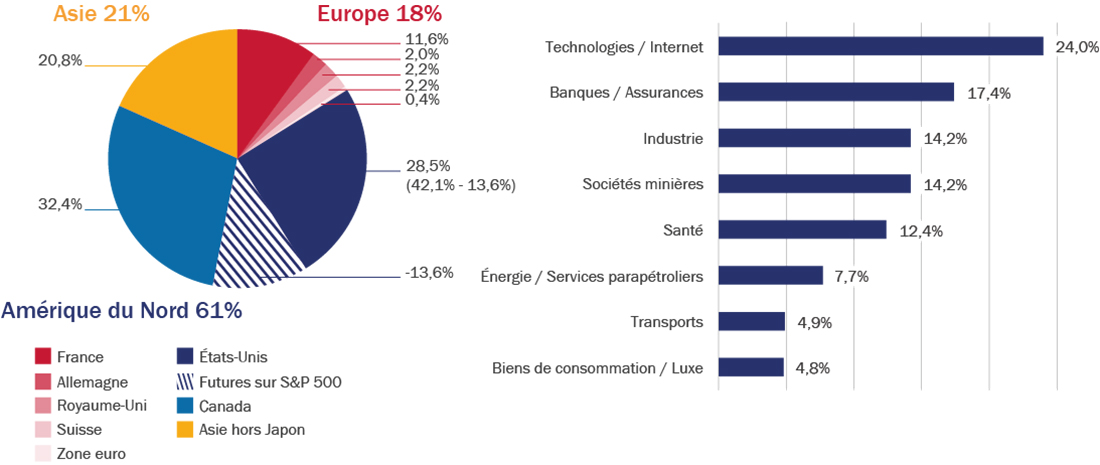
Source : Rothschild & Co Asset management Europe, 31/12/2019
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor


