
Yoann Ignatiew
Associé-Gérant, Responsable de la gestion actions internationales et diversifiée


Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Gestionnaire Actions Internationales
Le dernier trimestre de l’année s’est vu rythmé par une succession de nouvelles favorables aux marchés : fin de l’incertitude électorale aux États-Unis, développement de vaccins efficaces contre la Covid-19, conclusion de la saga du “Brexit”, etc. Certains indices actions ont, dans la foulée, atteint leur plus haut niveau historique, à l’image du S&P 500, avec une performance de près de 12% sur le trimestre [1].
D’un point de vue macroéconomique, la situation reste en demi-teinte. La reprise amorcée au cours du troisième trimestre s’est trouvée freinée prématurément par la recrudescence des cas de contamination suivie d’un renforcement des mesures de restriction en Europe et aux États-Unis. Symptômes de cette dichotomie, un indice PMI [2] manufacturier en Europe en expansion à 55 accompagné d’un PMI du secteur des services en régression significative à 46.
Aux États-Unis, le chiffre du chômage en baisse, à 6,7% [3], cache en réalité de fortes disparités au sein de la population ainsi qu’une exclusion des statistiques des travailleurs renonçant à chercher activement un emploi. La Chine semble, de son côté, sortir la tête haute de cette pandémie avec un chiffre de croissance de 6,5% pour le quatrième trimestre et une balance commerciale affichant un excédent global record de 535 milliards de dollars [4].
Les marchés semblent poursuivre leur chemin, comme en lévitation, soutenus par des chiffres macroéconomiques plutôt porteurs, des banques centrales particulièrement accommodantes, et des plans de relance significatifs. Trois évènements pourraient venir contrarier cet “état de grâce” :
L’horizon s’est néanmoins éclairci en cette fin d’année permettant de se projeter sur un retour à la normal pour 2021. La maîtrise de l’épidémie accompagnée par le déploiement d’une consommation refoulée depuis bientôt un an pourraient s’avérer des supports solides pour une reprise de l’économie dans les prochains mois.
[1] Source : Bloomberg, 21/12/2021.
[2] Indice des directeurs d’achat, indicateur reflétant la confiance des directeurs d’achat dans un secteur d’activité. Supérieur à 50 il exprime une expansion de l’activité, inférieur à 50, une contraction.
[3] Source : Bureau of Labor Statistics, décembre 2020.
[4] Brèves hebdomadaires du SER de Pékin, 01/02/2021.
Porté par un mouvement de réallocation procyclique des marchés actions, R-co Valor a bénéficié, au cours du quatrième trimestre, de la performance de ses allocations industrielles, financières et matières premières. L’exposition aux actions a augmenté à la marge depuis fin septembre, passant de 83% à 84%, à fin décembre.
Une stratégie de prise de bénéfices a été mise en place tout au long de la remontée des indices. Certaines valeurs cycliques ont été allégées et l’allocation sur le secteur automobile a été intégralement vendue avec les sorties de l’équipementier Magna International et du constructeur chinois Great Wall Motor. En parallèle, des renforcements ont été effectués sur des titres avec un profil plus défensif appartenant, notamment, aux secteurs de la santé et des minières aurifères. Nous avons également renforcé, à la marge, certaines valeurs du secteur de la technologie à la suite d’une correction en fin d’année laissant apparaître des points d’entrée attrayants. Un nouveau titre industriel a été initié sur la période, le groupe ferroviaire français Alstom, acteur clé de la mobilité durable. L’exposition géographique a légèrement évolué au profit de l’Europe qui atteint 25% de la poche action à fin décembre. L’Amérique du Nord et la Chine représentent respectivement 58% et 17%.
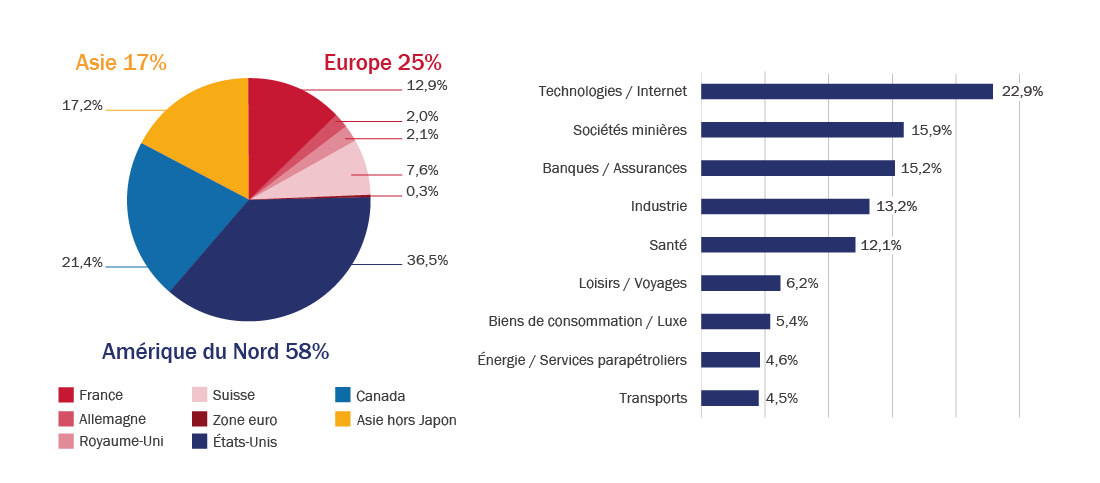
Source : Rothschild & Co Asset Management Europe, 31/12/2020.
Les caractéristiques des portefeuilles ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus de la SICAV.


