
Yoann Ignatiew
Associé-Gérant, Responsable de la gestion actions internationales et diversifiée


Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Gestionnaire Actions Internationales
Un an après le déraillement des économies mondiales provoqué par une épidémie dont personne n’aurait pu alors prédire l’ampleur, la situation semble être en voie de normalisation. Le stakhanovisme dont ont fait preuve les banques centrales, poussant les différents gouvernements à s’impliquer sans commune mesure afin de soutenir leurs économies, semble avoir porté ses fruits.
Si l’effondrement des marchés d’actions avait alors marqué les esprits du fait de sa violence, le rebond s’est avéré tout aussi spectaculaire. Le S&P 500 affiche ainsi une performance de +75% à fin mars1 par rapport au point le plus bas de l’année précédente, avec un indice dépassant son plus haut niveau historique. L’Europe, plus modeste, affiche un bond de 64%1, avec en France, un CAC 40 franchissant son dernier pic atteint en 2007. La rotation sectorielle entamée post “Pfizer day” se poursuit avec des investisseurs privilégiant les valeurs cycliques2 au détriment des valeurs s’étant démarquées par leur résilience au plus fort de la crise.
Le “retour à la normale” se fait progressivement et de façon inégale. Si la Chine, première frappée par l’épidémie, amorce d’ores et déjà un resserrement de sa politique monétaire, les États-Unis et l’Europe semblent encore fortement dépendants de l’aide de leurs gouvernements et banques centrales respectives. En Europe, Christine Lagarde a annoncé l’accélération du rythme des achats d’actifs au cours du trimestre à venir, dans l’objectif d’éviter un resserrement des conditions de financement. De nombreuses voix s’élèvent en faveur d’une action plus décisive de la banque centrale mais aussi des gouvernements européens. Aux États-Unis, les plans se succèdent : “Relief Package” “Rescue plan”, “Build Back Better Plan” et les questions autour du financement commencent à se poser. Les sommes déversées dans l’économie américaine devraient porter la croissance de la zone, mais également profiter à ses partenaires commerciaux. L’anticipation de la reprise économique a entraîné une hausse des taux souverains américains stupéfiante du fait de sa rapidité, portant le taux 10 ans américain à 1,74%1pour se stabiliser par la suite à 1,62% à fin avril.
La vaccination de la population mondiale progresse, à un rythme parfois cahoteux, au gré des distributions des laboratoires et des validations des autorités qualifiées. Si Israël, en tête de proue, a déjà vacciné 62%3 de sa population avec au moins une dose, l’Union européenne semble en retard avec seulement 24%3 de sa population partiellement vaccinée. Le prochain challenge réside dans la vaccination des populations des pays les plus pauvres, avec une distribution de doses incroyablement inéquitable à ce jour. L’Afrique polarise seulement 1,64% des doses administrées alors que le continent représente environ 17% de la population mondiale4.
[1] Source : Bloomberg, 30/04/2021.
[2] Les valeurs cycliques sont fortement corrélées aux cycles de la conjoncture économique. Elles profitent donc fortement des périodes de reprise et d’expansion mais sont également les premières impactées par un ralentissement économique.
[3] Source : https://ourworldindata.org, avril 2021.
[4] Source : https://ourworldindata.org, avril 2021.
R-co Valor affichait une exposition nette actions à 83,7% à fin avril. La rotation sectorielle entamée en novembre post “Pfizer Day” s’est confirmée au cours des premiers mois de l’année, et les secteurs ayant le plus souffert au plus fort de la crise sont ceux privilégiés par les investisseurs en ce début d’année. Les renforcements effectués au sein du portefeuille sur les valeurs cycliques l’année dernière ont significativement contribué à la performance du fonds sur les premiers mois de 2021. Ainsi, le secteur des financières profitant de la pentification de la courbe des taux5 s’est démarqué. Les matières premières et particulièrement les valeurs “énergies” se sont également distinguées bénéficiant d’un rebond significatif de la demande. Moins évident, le secteur de la technologie s’affiche également comme un important contributeur à la performance durant le trimestre. Certaines des GAFAM6 ont su rester attractives contrairement aux valeurs non profitables du secteur. Des titres chinois comme VipShop ou Tencent se sont également avérés particulièrement performants malgré le durcissement de la règlementation. Des prises de bénéfices ont été actées au premier trimestre sur la thématique, via des ventes partielles ou totales. Consécutivement au fort rebond des valeurs cycliques et dans une stratégie de prise de bénéfices, des ventes partielles ont également été effectuées sur le secteur des matières premières. Cette rotation sectorielle nous a permis de réaliser des renforcements tactiques dans des positions avec des profils plus défensifs appartenant aux secteurs de la santé et des minières aurifères. Certaines valeurs chinoises, impactées par le durcissement de ton des autorités, ont également été renforcées. Que peut-on espérer pour le reste de l’année ? Nous conservons pour le moment notre exposition aux valeurs cycliques tout en écrêtant certains titres quand cela nous semble opportun. Aussi longtemps que les banques centrales maintiendront des politiques accommodantes et tant que le marché de l’emploi ne se sera pas normalisé, une exposition à ces valeurs nous semble pertinente. Nous sommes confiants quant à la reprise progressive des économies mais pensons qu’une partie des bonnes nouvelles est déjà prise en compte par le marché.
Le spectre d’une inflation hors de contrôle, pouvant forcer les banques centrales à modifier leur politique plus tôt que prévu, pourrait générer de la nervosité. Par ailleurs, les craintes concernant le financement des différents plans de relances portant sur l’augmentation des taxes pourraient se matérialiser et amoindrir l’appétence pour le risque des investisseurs. Dans cette optique, des put7 ont été achetés sur le S&P 500 afin de protéger une partie du portefeuille en cas de correction significative des marchés.
[5] Représentation graphique des rendements des titres obligataires en fonction de leurs différentes échéances. Dans un environnement économique stable, sans pression inflationniste et endettement excessif, les taux d’intérêt vont croissant avec la date d’échéance des titres obligataires.
[6] Google, Apple, Facebook, Amazon, Microsoft.
[7] Possibilité de vendre un sous-jacent à une date et un prix convenu
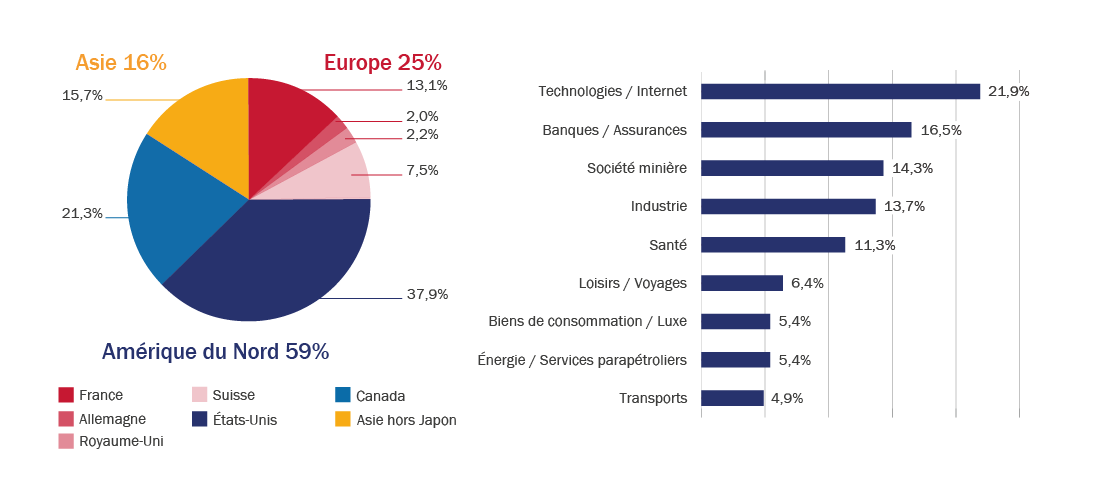
Source : Rothschild & Co Asset Management Europe, 30/04/2021.
Les caractéristiques des portefeuilles ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus de la SICAV.


