

Yoann Ignatiew et Charles-Edouard Bilbault
Co-Gestionnaires du fonds R-co Valor
L’allocation du portefeuille a évolué de manière marginale au cours du trimestre et essentiellement au travers d’arbitrages intra-sectoriels. En conséquence, notre exposition aux marchés d’actions est restée sensiblement identique tout au long de la période estivale, aux alentours de 72%.
Ce troisième trimestre 2019 a été marqué par le retour d’une multitude d’incertitudes et un ralentissement de l’économie mondiale, incitant les Banques centrales à se montrer de nouveau particulièrement accommodantes. Dans un tel contexte, les investisseurs n’envisagent aucunement, pour le moment, une reprise économique à court terme, tablant davantage sur une poursuite des baisses de taux. Une hypothèse confortée par la morosité des indicateurs économiques avancés. À terme, ce scénario pourrait se révéler favorables aux marchés d’actions, à la condition toutefois d’une meilleure visibilité au niveau politico-économique. En outre, les indices boursiers se situent encore à des niveaux élevés, mais un phénomène de rotation sectorielle en faveur des valeurs défensives tend à s’opérer dans un contexte où le dollar continue de se renforcer.
Fort de cette analyse, nous adoptons une posture relativement prudente avec un positionnement plutôt défensif en matière d’allocation, tout en conservant volontairement une exposition à certains risques sectoriels spécifiques. Notre allocation globale s’avère bien inférieure aux niveaux atteints en début d’année ou même à sa moyenne historique, en raison de prise de bénéfices sur des secteurs ayant affichés de belles performances. Nous maintenons cependant une exposition aux actions comparable au trimestre précédent, environ 72%, et continuons d’initier des positions lorsque cela nous semble opportun.
Cette quasi-stabilité n’a, en effet, pas empêché quelques mouvements au sein du portefeuille. Ainsi, l’industriel Bombardier a été introduit courant juillet, puis a fait l’objet de renforcements tout au long de l’été. Fin août, des prises de bénéfices ont été opérées sur les minières aurifères au travers d’allègements sur Barrick Gold et Pretium Ressources, suite à plusieurs mois de très bonnes performances. L’or s’est ainsi fortement apprécié, passant de 1 300 à 1 500 dollars l’once, résultat des incertitudes macroéconomiques et des rebondissements liés à la guerre commerciale. Les liquidités libérées ont par la suite été réinvesties sur deux sociétés minières cuprifères, Teck Ressources et Ivanhoe Mines.
Le trimestre a également été rythmé par l’introduction progressive de la société de biotechnologie Biomarin, profitant de l’allègement de Celgene, dans la continuité des mouvements effectués sur le titre suite à l’opération de fusion & acquisition menée par Bristol-Myers Squibb dont elle fait l’objet depuis le début d’année. Toujours dans le domaine de la santé, nous avons également légèrement renforcé Fresenius début septembre. Nous sommes néanmoins conscients que ce secteur reste sous pression à l‘approche des élections américaines et du débat récurrent autour du prix des médicaments, actuellement exacerbé par la primaire démocrate. Toutefois, nos perspectives se fondent sur une vision de long terme et s’appuient sur des problématiques structurelles, comme le vieillissement de la population, mais aussi sur la capacité d’innovation du secteur.
L’ensemble de ces mouvements résultant d’arbitrages au sein de la poche, l’exposition aux actions du fonds demeure stable à l’issue du trimestre. Nous conservons donc une marge de manœuvre conséquente afin d’être en mesure de réagir et d’ajuster notre allocation si nécessaire. Par ailleurs, les prochains résultats trimestriels d’entreprises seront dévoilés à la mi-octobre. Si les publications avaient surpris lors de la précédente campagne, tant les attentes étaient faibles voire négatives, les prévisions pour la prochaine saison ne sont guère plus optimistes. Un sentiment exacerbé par un ralentissement économique patent et renforcé par un ensemble d’incertitudes d’ordre politique, géopolitique et macroéconomique. Cet environnement incertain justifie une certaine prudence et nous incite à faire preuve de patience en attendant de disposer d’une meilleure visibilité.
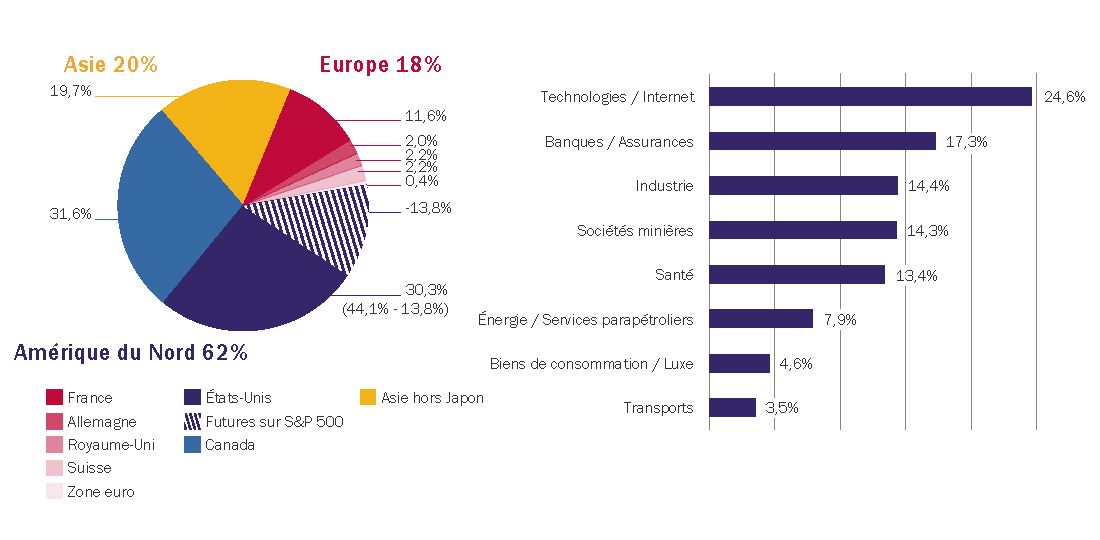
R-co Valor : Répartitions géographique et thématique du portefeuille à fin septembre 2019
Source : Rothschild & Co Asset management Europe, 30/09/2019
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
R-co Valor Balanced

Yoann Ignatiew et Emmanuel Petit
Co-gestionnaire et Co-gestionnaire & Responsable de la Gestion Obligataire
Allocation du portefeuille
La poche actions représente un peu plus de 35% de l’allocation alors que les obligations comptent pour 43,5% du portefeuille. Le solde correspond aux liquidités disponibles.
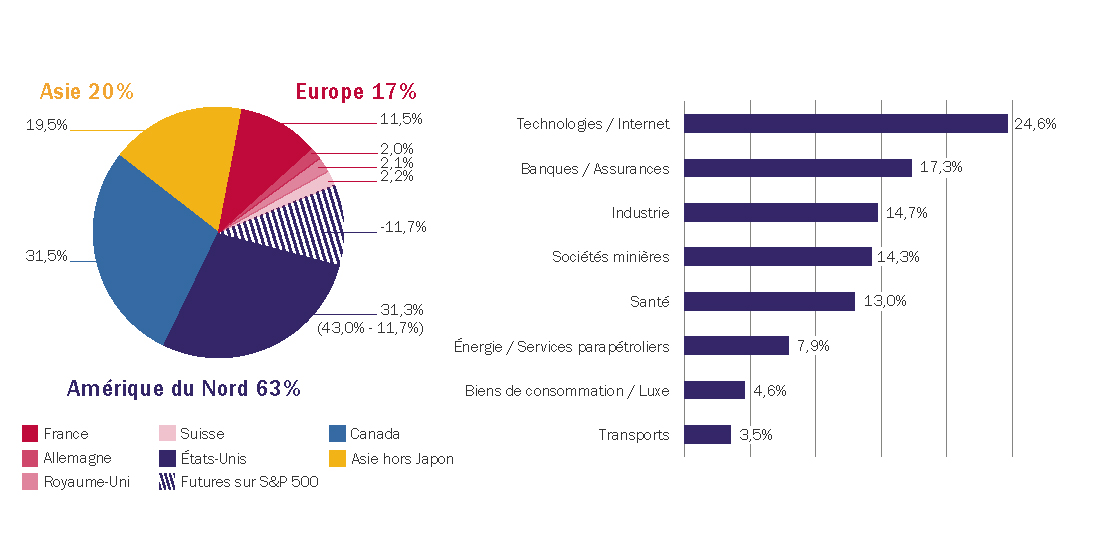
Sur les marchés d’actions, l’allocation se veut sensiblement similaire à celle de R-co Valor, favorisant l’Amérique du Nord. La Chine et l’Europe se situent toutes deux aux alentours de 20%. En termes sectoriels, la poche est essentiellement investie dans des valeurs de croissance issues des domaines des technologies, de la finance et des matières premières ainsi que dans les secteurs de l’industrie, de la santé et de l’énergie.
R-co Valor Balanced : Répartitions géographique et thématique de la poche actions à fin septembre 2019

Source : Rothschild & Co Asset management Europe, 30/09/2019
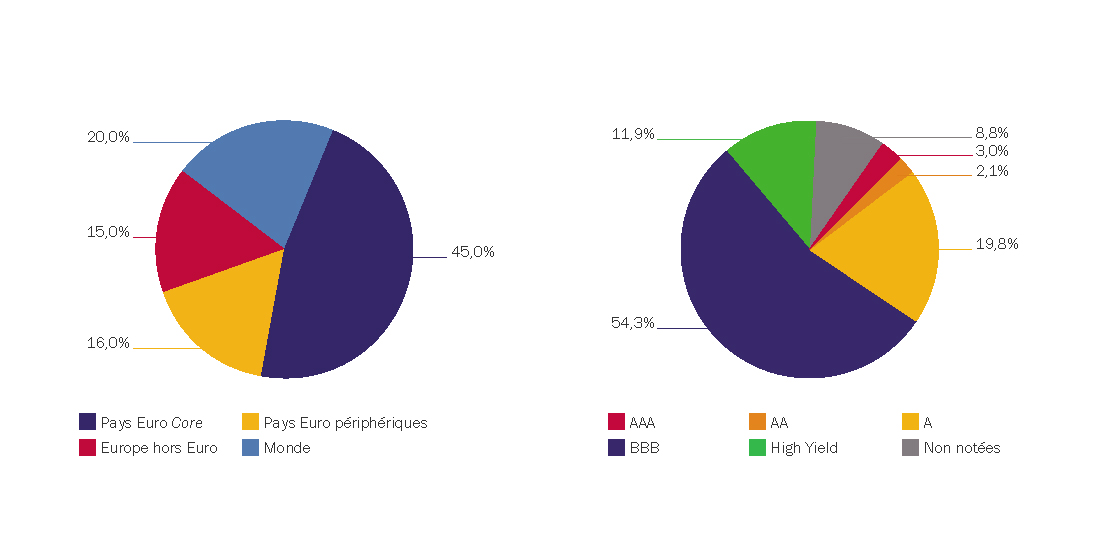
Au sein de la poche obligataire, l’allocation géographique est restée relativement stable au cours du trimestre. La proportion d’actifs monétaires a été fortement réduite, en raison de son rendement négatif, pour être été réinvestis en titres notés BBB et A de maturités intermédiaires. L’écartement des spreads de crédit et la hausse des taux observés entre fin août et début septembre nous ont permis d’opérer ce virage. L’allocation sur le segment High Yield se veut très sélective et se compose majoritairement d’obligations notées BB, moins sujettes au cycle économique, ainsi que de quelques titres notés B soutenues par de fortes convictions.
R-co Valor Balanced : Répartitions géographique et par notations de la poche obligataire à fin septembre 2019

Source : Rothschild & Co Asset management Europe, 30/09/2019
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor
Retrouvez toutes les informations disponibles sur R-co Valor Balanced


