
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Co-gestionnaire du fonds R-co Valor & R-co Valor Balanced |
Co-gestionnaire du fonds R-co Valor |
Co-gestionnaire du fonds R-co Valor Balanced et responsable de la gestion obligataire |
Le premier trimestre 2020 fut incontestablement marqué par un choc externe sans précédent : la crise du COVID-19. Cette crise sanitaire, bien différente de celle financière de 2008, a entrainé un effondrement des marchés d’actions d’une violence inouïe sur une période de temps extrêmement limitée. Cette correction n’a épargné aucune zone. Le S&P500 a marqué une baisse de -34% sur une en à peine plus d’un mois ; quant à l’Eurostoxx 50, celui-ci s’effondre de -38% sur un intervalle encore plus restreint.
Forts de leurs expériences de 2008, les différentes Banques centrales ainsi que les gouvernements ont su réagir rapidement et massivement. Malgré un certain manque de coordination, un ensemble de mesures ont été prises avec une volonté commune : celle de limiter l’impact de cette crise sur leurs économies à court terme, “Whatever it takes”.
La riposte des Banques centrales a été particulièrement prompte avec une réaction de la Fed dès le 3 mars baissant ses taux de 50 points de base. L’ensemble des principales Banques centrales a par la suite suivi, et ajusté leur taux autour de 0%. Dans le même temps, les interventions non conventionnelles ont été déployées allant parfois au-delà que ce qui avait été fait en 2008. La Fed a ajouté certains titres high yield dans la liste des actifs éligibles à son programme d’achat ; au 8 avril, la taille de son bilan était de 6044 milliards de dollars, soit environ 28% du PIB. En Europe, un plan d’urgence baptisé “programme d’achat urgence pandémique” (ou PEPP) de 750 milliards d’euros a été lancé mi-mars. Depuis, un accord de principe a été trouvé pour la création d’un fonds d’urgence de 1000 milliards d’euros pour soutenir la reprise post-crise coronavirus. La Banque du Japon (BoJ), en plus d’intervenir sur le marché d’actions depuis plusieurs années, s’est engagée cette semaine à racheter des obligations d’État sans se fixer de limite. Les mesures prises par les différentes Banques centrales ont notamment eu pour effet de ramener de la liquidité sur les marchés monétaire et obligataire.
En parallèle, les gouvernements utilisent une importante variété d’outils permettant de soutenir à la fois les entreprises mais également d’assister les particuliers. Les mesures sont différentes selon les pays. En France, le chômage partiel et le report de paiement des taxes pour les entreprises en sont des exemples. Aux États-Unis, le plan de relance mis en place représente à ce jour 11% du PIB et a pour objectif d’éviter les faillites en cascade des sociétés.
Au niveau de la population, des chèques ont été directement versés sur les comptes des particuliers. Concernant la Chine, le Gouvernement a su par le passé accompagner son économie pendant l’épisode “Trade War”, nous pouvons donc raisonnablement espérer un plan de relance dans les infrastructures.
R-co Valor
Au sein du portefeuille de R-co Valor, une réduction des risques avait été amorcée tout au long de l’année 2019. Par conséquent, début 2020, le fonds affichait une position plus prudente avec une exposition nette aux actions au plus bas depuis 12 ans, à 70%. Ce positionnement nous a permis de reprendre progressivement du risque tout au long de la correction pour atteindre fin mars une exposition de 89%. Cela s’est fait de différentes façons : un rachat des positions de couverture en trois temps des futures sur le S&P 500, l’initiation de nouvelles lignes, et le renforcement de certains titres en portefeuille.
Les politiques de baisses des taux directeurs et la déformation des bilans des Banques centrales par la création monétaire nous semble offrir un socle solide pour un rebond des cours de l’or. Les minières aurifères font parties des positions renforcées pendant la correction. Le secteur sera probablement l’un des seuls pouvant prétendre à une croissance de ses bénéfices et free cash flow. L’exposition aux valeurs “croissance structurelle” a également augmenté : le secteur de la technologie, lié notamment au consumérisme asiatique mais aussi le secteur de la santé, un des gagnants de ce premier trimestre 2020.
Concernant l’initiation de nouvelles lignes, les valeurs cycliques ont été privilégiées avec notamment l’achat de titres comme Airbus et ABB. L’objectif de ces investissements est de positionner le fonds pour une reprise. En effet, historiquement, les valeurs cycliques montrent une nette surperformance post-correction de marché.
Que peut on espérer pour le reste de l’année ? La reprise économique ne se fera probablement pas en “V”. La Chine, en avance par rapport à l’Europe et aux États-Unis, a progressivement repris ses activités, néanmoins le redémarrage se fait en ordre dispersé, le rythme étant moins intense que pré-crise. Depuis fin mars, et après le rebond, (+28% en moins d’un mois sur le S&P 500) des prises de bénéfices ont été effectuées sur certains titres ayant fortement performé. Gilead Sciences, dans le secteur de la santé ou bien Vipshop dans la technologie chinoise en sont des exemples. L’exposition aux actions du fonds est redescendue à 84%. Le manque de visibilité à court terme et la forte remontée de certaines valeurs nous ont poussé à prendre quelques profits.
Malgré ces incertitudes, nous restons convaincus que la classe d’actifs la plus intéressante demeure celle des actions. La reprise économique se fera progressivement et sera probablement soutenue inconditionnellement par les gouvernements et Banques centrales. L’exposition et l’allocation du fonds seront adaptées au gré des opportunités, avec discipline, tout en conservant la réactivité caractérisant le fonds.
R-co Valor : La stratégie d'allocation repose sur 3 piliers
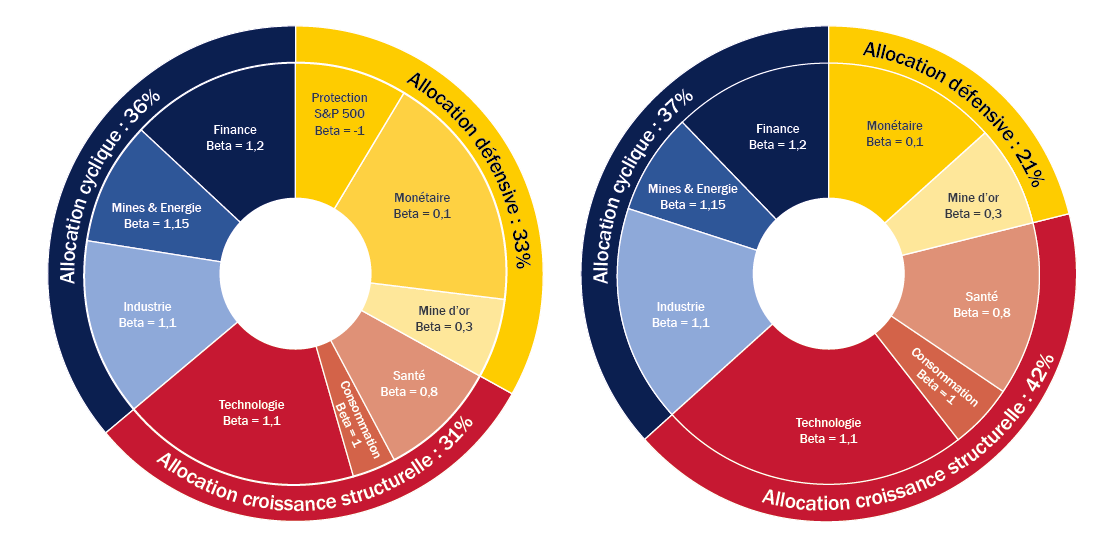
R-co Valor : Répartitions thématique et géographique du portefeuille
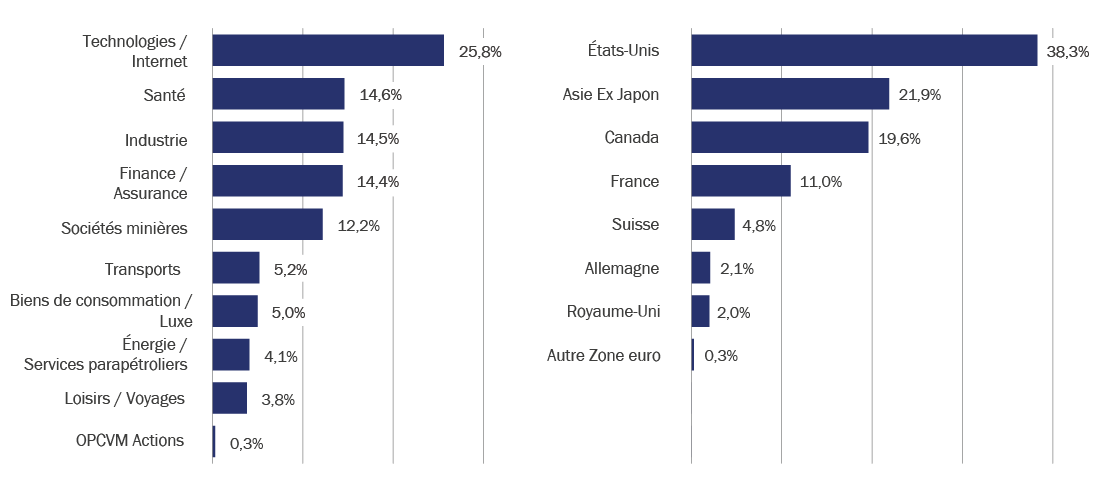
Source : Rothschild & Co Asset management Europe, 31/03/2020
R-co Valor : Principales pondérations du portefeuille
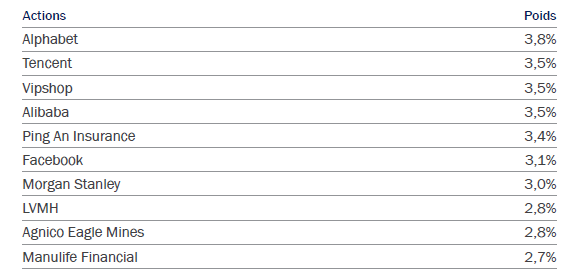
Source : Rothschild & Co Asset management Europe, 31/03/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
R-co Valor Balanced
Allocation du portefeuille
En début d’année, le fonds affichait un positionnement prudent caractérisé par une exposition nette aux actions proche de 35% et une poche obligataire à 46%. L’exposition de ces deux poches a progressivement augmenté sur le premier trimestre. Cette augmentation s’est faite, en partie par le rachat progressif des couvertures sur le mois de mars, mais également par le renforcement de certaines positions et l’initiation de nouvelles lignes.
R-co Valor Balanced : Répartition par classe d'actifs
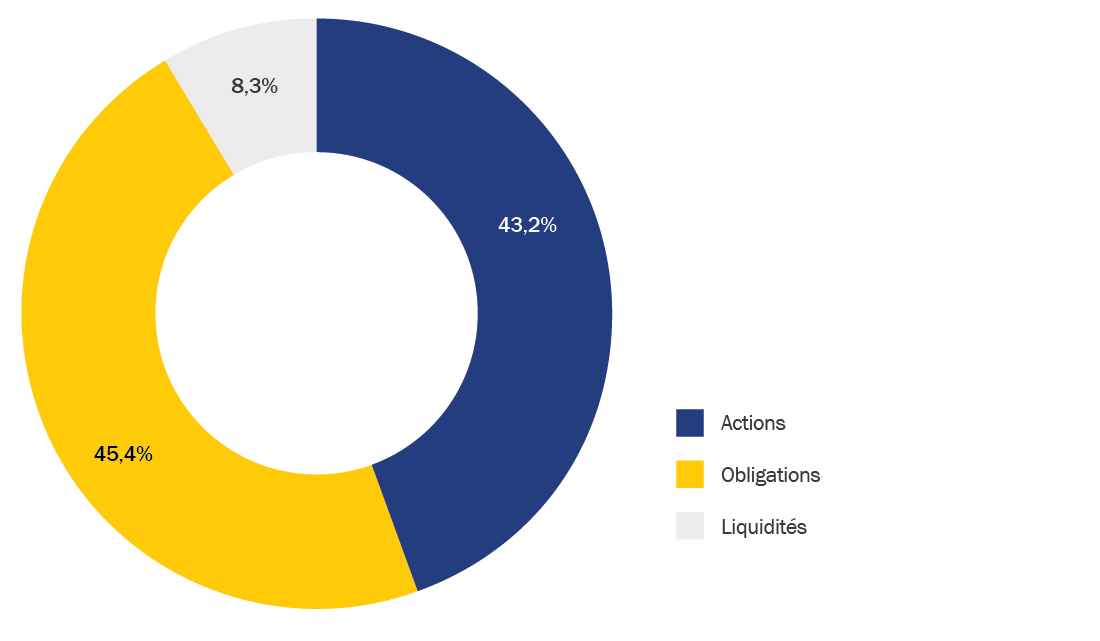
Source : Rothschild & Co Asset management Europe, 31/03/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Poche Action
Les trois principaux secteurs de la poche actions sont les valeurs technologiques, de santé et industrielles.
Pour la partie technologie, les sociétés chinoises sont privilégiées, ces dernières ayant fait preuve d’une plus grande résistance pendant la correction et de leur meilleur positionnement face à une reprise. De plus, le potentiel de croissance sur la zone nous semble plus attrayant.
Le secteur de la santé, naturellement défensif, a surperformé le marché depuis le début de l’année. Le vieillissement de la population est source de croissance. L’augmentation des approbations de nouveaux médicaments par la FDA traduisant l’innovation des valeurs pharmaceutiques et biotechnologiques, est un support incontestable pour le secteur.
Les valeurs industrielles ont été renforcées, notamment européennes. Ce mouvement résulte de la volonté de positionner la poche actions pour une reprise de l’activité à l’international.
Poche obligataire
En quelques semaines, l’épidémie de COVID-19 a provoqué un choc d’une violence inédite sur les marchés obligataires. En effet, les primes de risque, notamment sur le segment high yield, ont atteint en un temps record un niveau non observé depuis 2008.
Partant d’un positionnement plutôt défensif de la poche en janvier, l’idée a été de se saisir les opportunités d’investissement pour réexposer le portefeuille. Dans un premier temps, les couvertures ont été levées. Nous avons à la fois investi sur le marché secondaire dans le high yield et l’investment grade.
Dès la fin mars, après une pause de presque trois semaines, le marché primaire s’est à nouveau activé sur des émetteurs investments grade. Des investissements ont été réalisés dans un second temps, sur de nombreuses émissions profitant d’une prime importante par rapport au marché secondaire. La situation s’est depuis quelque peu normalisée mais le marché reste attrayant avec des rendements autour de 5,5% sur le high yield et 2% sur l’investment grade.
Les financières, qui constituent une partie significative de la poche, ont entamé la crise avec des bilans solides. La situation est incontestablement différente à celle de 2008 ; le secteur dans son ensemble est bien plus résilient, principalement grâce aux différentes contraintes réglementaires améliorant significativement la solvabilité des acteurs.
Dans ce contexte, la poche taux de R-co Valor Balanced représente désormais 49% du fonds. En outre, nous conservons un volant de liquidités pour être en mesure de se positionner en cas d’opportunités.
R-co Valor Balanced : Poche Taux et Liquidités (sensibilité : 3,05 - Taux actuariel : 3,27%)

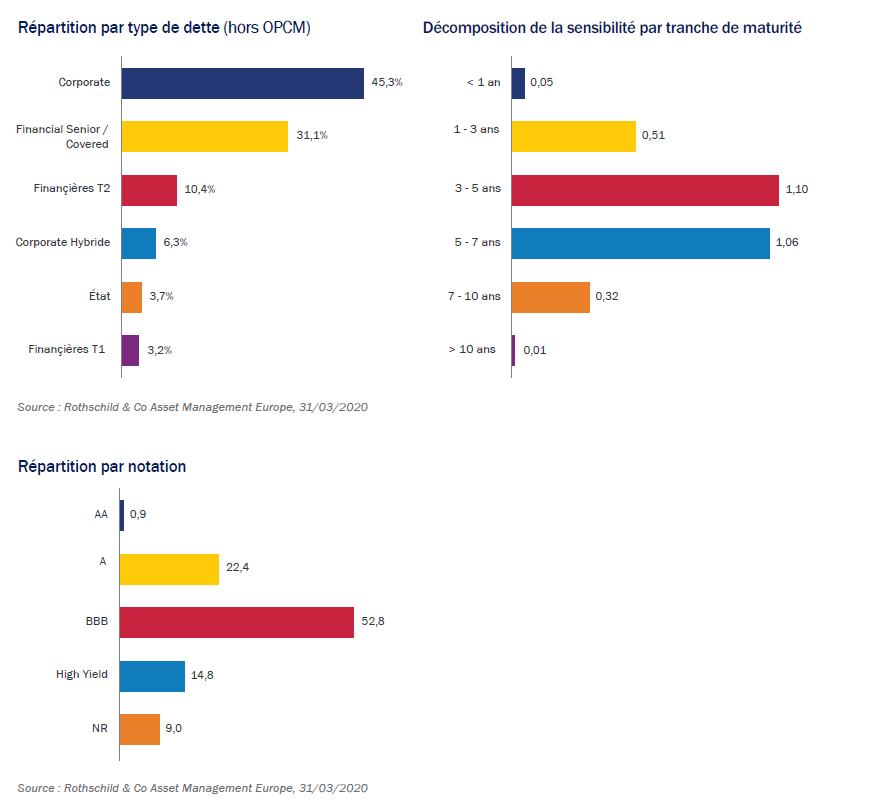
Source : Rothschild & Co Asset management Europe, 31/03/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor
Retrouvez toutes les informations disponibles sur R-co Valor (Belgique)
Retrouvez toutes les informations disponibles sur R-co Valor Balanced
Retrouvez toutes les informations disponibles sur R-co Valor Balanced (Belgique)


