
Yoann Ignatiew
Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Associé-Gérant, Responsable de la gestion actions internationales et diversifiée

Gestionnaire Actions Internationales

Associé-Gérant, Responsable de la Gestion Obligataire
Les mesures exceptionnelles de soutien des gouvernements et des banques centrales mises en place dès le mois de mars ont permis au troisième trimestre de s’inscrire sous le signe de la reprise. La période estivale, résolument euphorique, s’est vue tempérée par un mois de septembre morose. L’approche des élections présidentielles américaines, couplée au spectre d’une seconde vague de contamination, sont venus peser sur les marchés. Les publications macroéconomiques solides et les perspectives d’un vaccin à court terme, toutes deux moteurs durant la première partie du trimestre, n’ont pas suffi à contrebalancer les incertitudes politique et sanitaire de la rentrée.
Le redémarrage des économies se fait en ordre dispersé, avec en tête de file, la Chine. En plus de la quasi-absence de nouveaux cas de Covid-19 depuis mi-août, elle est la seule grande économie en capacité de se projeter avec une croissance positive sur l’année (+1,9% selon le FMI). Une ombre noircie néanmoins le tableau, la consommation des ménages, bien que reprenant quelques couleurs, reste anémique. Aux États-Unis, malgré des chiffres macroéconomiques plutôt encourageants (chômage en forte baisse, à 7,9%, indice PMI composite[1] à 55,4) et une banque centrale extrêmement accommodante, les risques politiques pèsent sur l’humeur des investisseurs.
Les élections américaines occupent aujourd’hui une place centrale dans les débats. En dehors du choix du nouveaux président, la majorité au Sénat, aujourd’hui détenue par les républicains, constitue également un réel enjeu. Une “Blue wave[2]” permettrait à Joe Biden d’augmenter les taxes conformément à son programme, mais également de faire voter un plan conséquent de soutien à l’économie américaine.
En Europe, les craintes se sont cristallisées autour du risque d’une seconde vague de contamination, poussant certains pays a reconfiner partiellement leur territoire. Les chiffres macro sont en demi-teinte avec, d’un côté, un essoufflement des PMI (50,4 en septembre contre 51,9 en août) et de l’autre, un indice de confiance des investisseurs (ZEW) en septembre au plus haut depuis les années 2000.
[1] Indice des directeurs d’achat, indicateur reflétant la confiance des directeurs d’achat dans un secteur d’activité. Supérieur à 50 il exprime une expansion de l’activité, inférieur à 50, une contraction. L’indice composite regroupe les secteurs industriels et des services. [2] Situation dans laquelle les démocrates remporteraient la Maison Blanche et le Sénat.
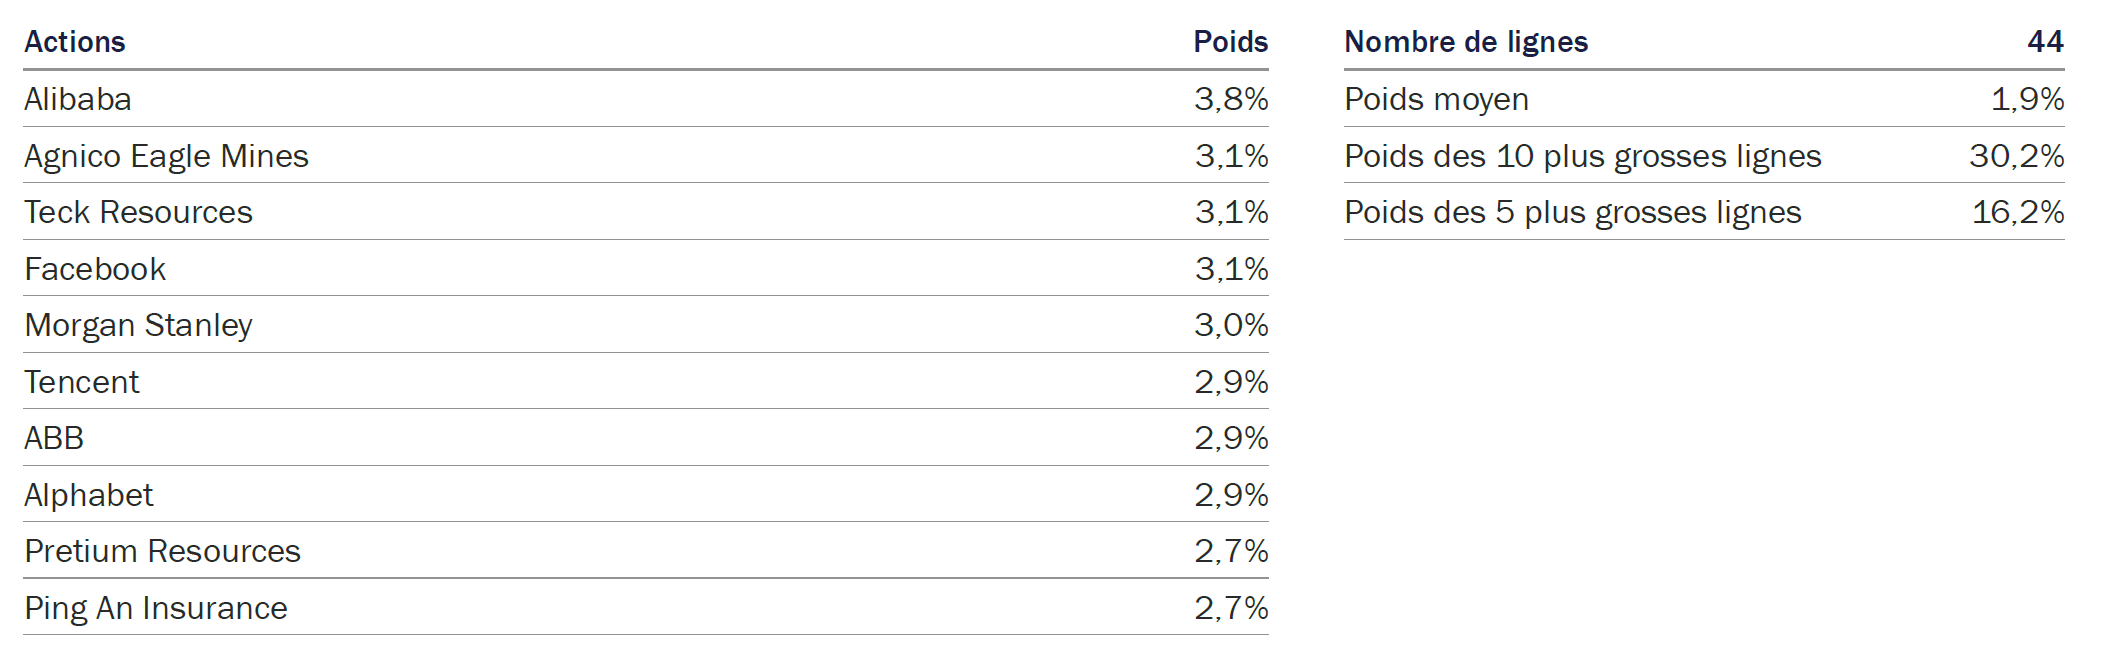
Au sein du portefeuille de R-co Valor, l’exposition aux actions a augmenté à la marge depuis fin juin, passant de 82% à 83% à fin septembre. Des renforcements tactiques ont été effectués, principalement sur des valeurs cycliques[3] ou appartenant au secteur de la santé. Ce dernier, sous pression, a contre-performé ces dernières semaines à l’approche des élections américaines. Des opportunités d’achat se sont présentées sur des titres comme Biomarin ou AstraZeneca. Des valeurs cycliques, tel que The Walt Disney Company ont également été renforcées. Le Groupe s’impose progressivement comme acteur dans le secteur de la vidéo à la demande et compte aujourd’hui plus de 100 millions de clients sur leurs plateformes de streaming dans le monde.
En parallèle, au sein du portefeuille, une stratégie de prises de bénéfices a été mise en place tout au long de la remontée des indices pendant la période estivale. Les valeurs technologiques, suite à la performance prodigieuse du Nasdaq, à +31% sur l’année à fin août, ont fait l’objet de ventes partielles sur des positions telles qu’Alphabet et Tencent. Des valeurs minières (Ivanhoe Mines et Agnico Eagle Mines) ont également été écrêtées afin de limiter leurs poids dans le fonds après leur forte hausse.
La volatilité va rester soutenue sur les marchés à l’approche des élections américaines. Le risque d’une contestation des résultats par Donald Trump, sous couvert de potentielles fraude liées au vote par correspondance, ne doit pas être négligé. Ce dernier ayant notamment refusé de s’engager dans un transfert du pouvoir dans le cas où il serait déclaré perdant à l’issue des élections. Le niveau du VIX[4] semble néanmoins indiquer que les investisseurs ont déjà intégré, du moins en partie, cette éventualité. Dans le cas d’une “Blue Wave”, nous pensons que la probabilité que Joe Biden mette en place immédiatement une hausse conséquente des taxes s’avère limitée, le risque de freiner la reprise économique du pays étant trop important. Par ailleurs, un vaccin contre la Covid-19, attendu pour début 2021, constituera un soutien pour les marchés, et plus spécifiquement pour les valeurs cycliques, supports privilégiés au sein des investissements effectués dans R-co Valor tout au long du second trimestre.
[3] Les valeurs cycliques sont fortement corrélées aux cycles de la conjoncture économique. Elles profitent donc fortement des périodes de reprise et d’expansion mais sont également les premières impactées par un ralentissement économique. [4] Indicateur de volatilité du marché financier américain.
Source : Rothschild & Co Asset management Europe, 30/09/2020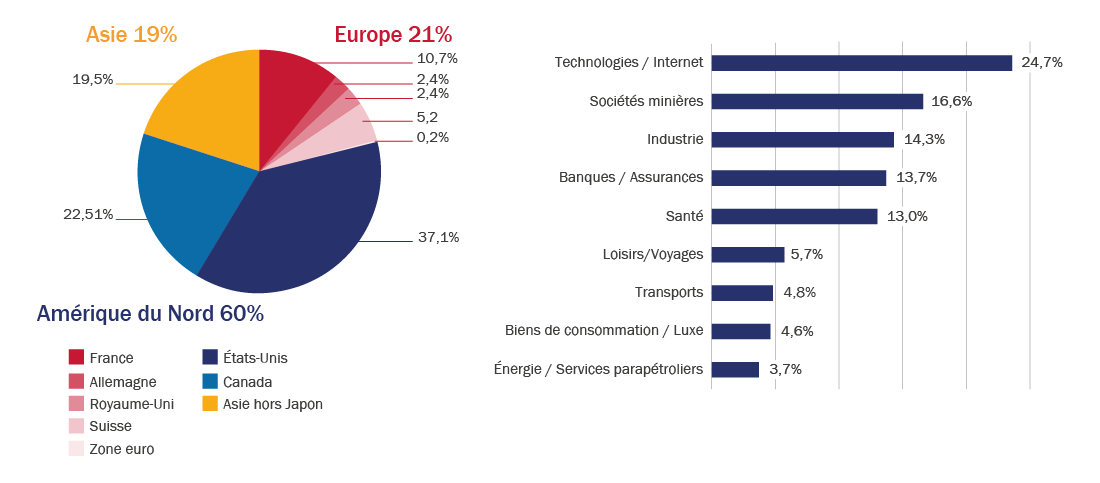
Source : Rothschild & Co Asset management Europe, 30/09/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
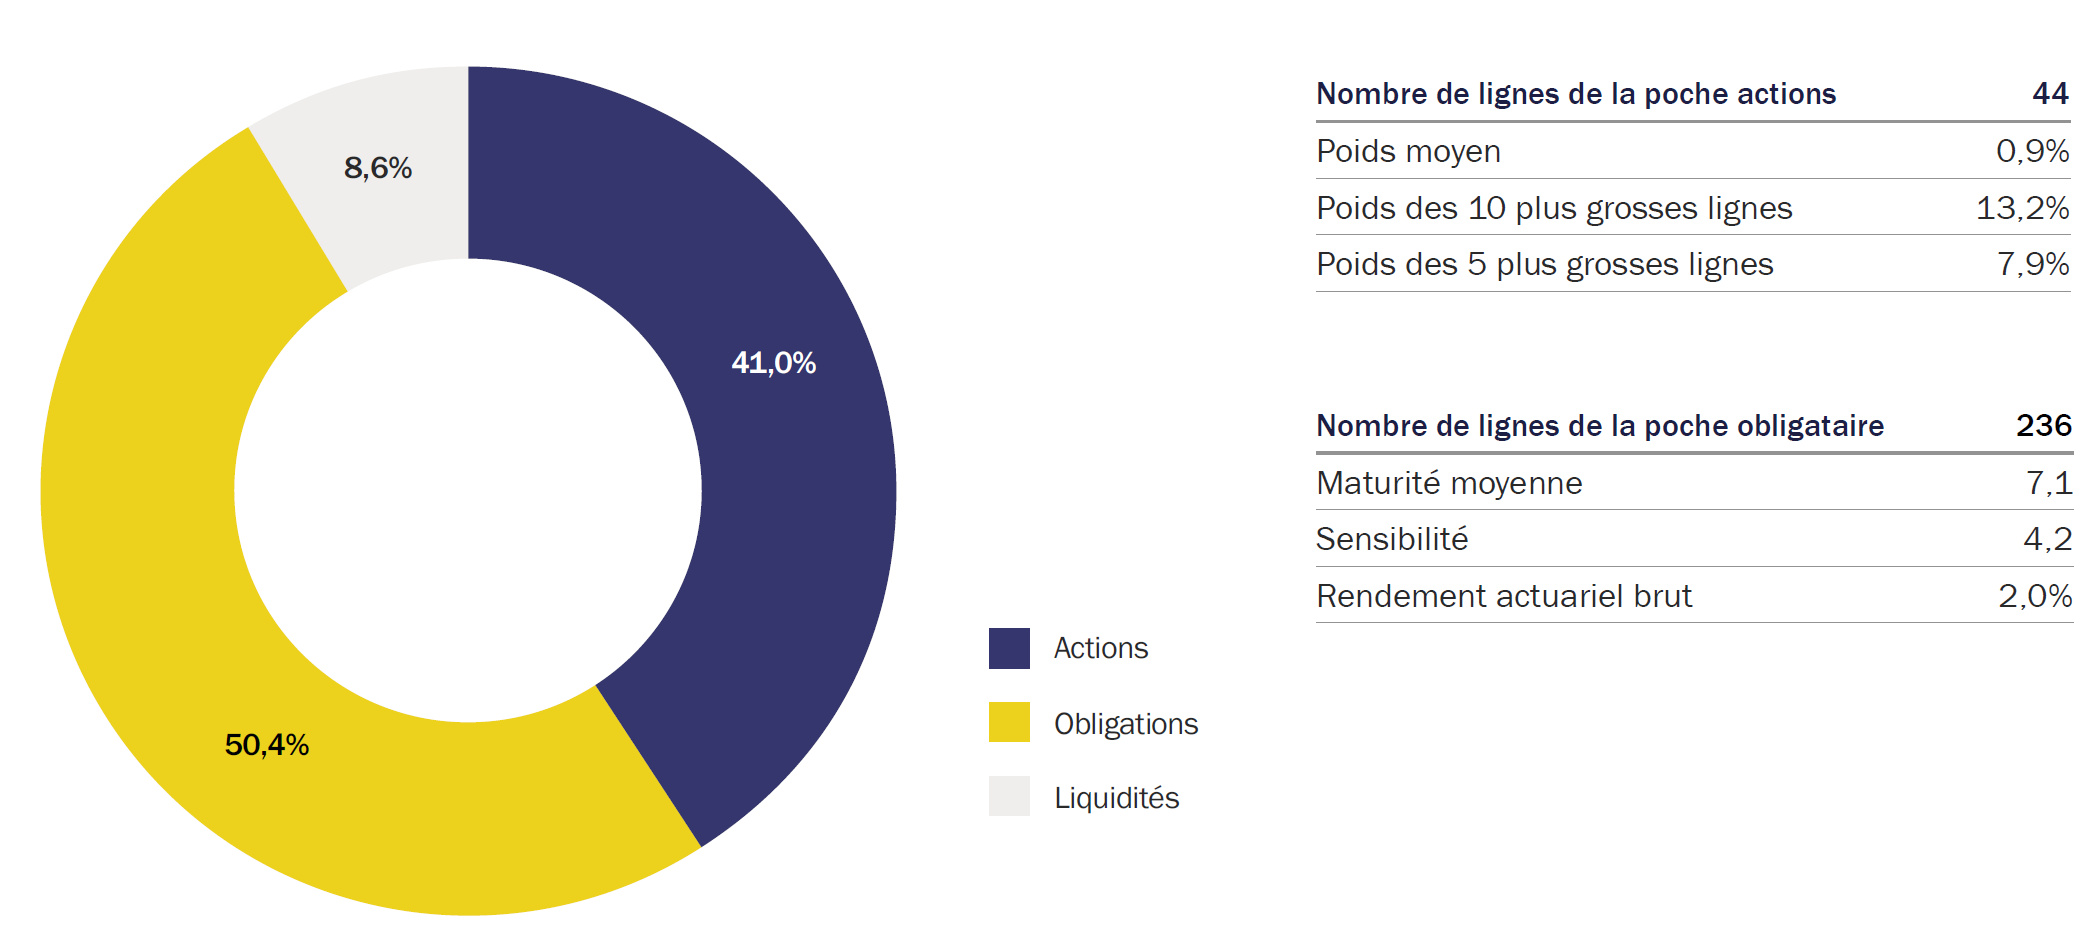
Au cours du troisième trimestre, l’exposition aux actions a augmenté à la marge pour atteindre 41%. La poche obligataire, par rapport à fin juin, est restée stable, autour de 50%.
Source : Rothschild & Co Asset management Europe, 3O/09/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
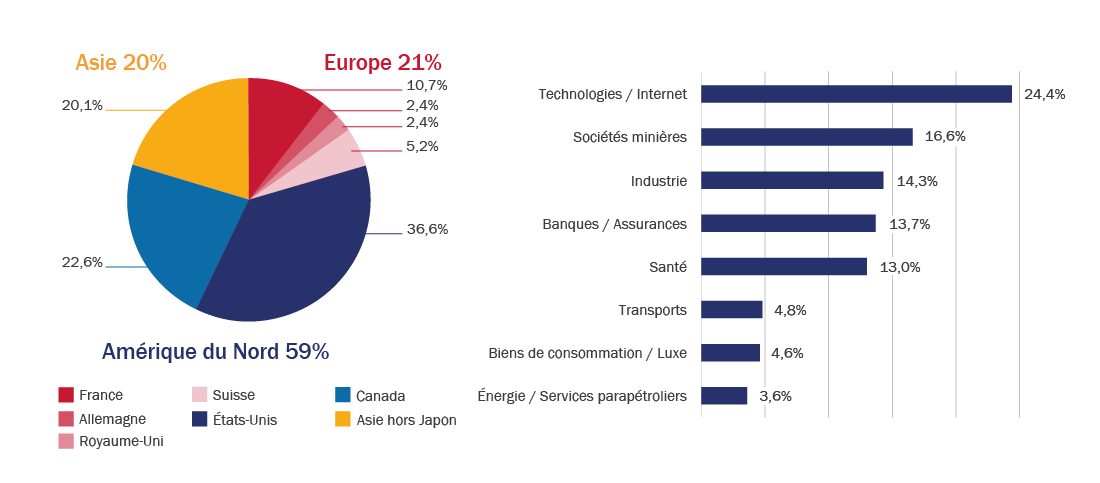
Pour rappel, la poche action de R-co Valor Balanced réplique l’allocation de R-co Valor. Les mouvements effectués ainsi que le positionnement s’avèrent identiques et sont précisés dans la première partie de ce document. À l’issue de ce trimestre, les secteurs de la technologie et d’Internet continuent de dominer l’allocation de la poche actions. Les minières gagnent deux places et remontent en seconde position, alors que l’industrie recul d’un cran et complète le trio de tête. Le secteur de la santé, préalablement troisième est relégué au cinquième rang. Au niveau géographique, l’exposition demeure relativement stable avec une très légère repondération de l’Amérique du Nord au profit de l’Europe. Aucun rebasculement significatif n’a cependant été réalisé.
Source : Rothschild & Co Asset management Europe, 3O/09/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
À l’instar des marchés d’actions, les marchés obligataires ont connu au cours du troisième trimestre une valse à deux temps. Après un été exaltant (l’Investment Grade[5] en euro a affiché une performance de 2% pendant cette période, le High Yield[6] 2,6%), le mois de septembre s’est avéré plus mesuré. En Europe, l’augmentation des cas de Covid-19, l’annonce de nouvelles restrictions et l’incertitude concernant la reprise économique sont venus peser sur le marché du crédit. Concernant les émissions, depuis le début de l’année, les chiffres restent conséquents : 346 milliards d’euros pour l’Investment Grade (non-financier), soit une hausse de 25% sur un an. En parallèle, la politique toujours très accommodante de la BCE et l’environnement de taux bas profitent aux pays périphériques, en particulier à l’Italie.
La stabilité gouvernementale après les élections régionales a en effet permis une baisse de 29 points de base du taux à 10 ans italien, à 0,87%.
Au sein de la poche obligataire, le risque a été réduit tout au long du troisième trimestre. L’exposition aux obligations catégorisées High Yield et non notées a été diminuée, passant de 23% fin juin à 19% fin septembre. Ainsi, certaines lignes avec des contributions peu significatives ont été vendues et des titres représentant un poids important ont été écrêtés. Le retour de la volatilité au cours du mois de septembre a permis de profiter de nouveau de prime à l’émission. Profitant de ce mouvement, des investissements ont principalement été opérés dans le marché primaire en privilégiant les obligations Investment Grade en euro affichant un profil résilient. En conséquence, l’exposition obligataire a été ramenée à 50% du fonds.
[5]Titres de créances emis par des entreprises ou Etats dont la notation est comprise entre AAA et BBB- selon l'échelle de Standard & Poor's [6] Les obligations High Yield ou "à haut rendement" sont émises par des entreprises ou Etats présentant un risque crédit elevé. Leur notation financière est inférieure à BBB- selon l'échelle de Standard & Poor's.

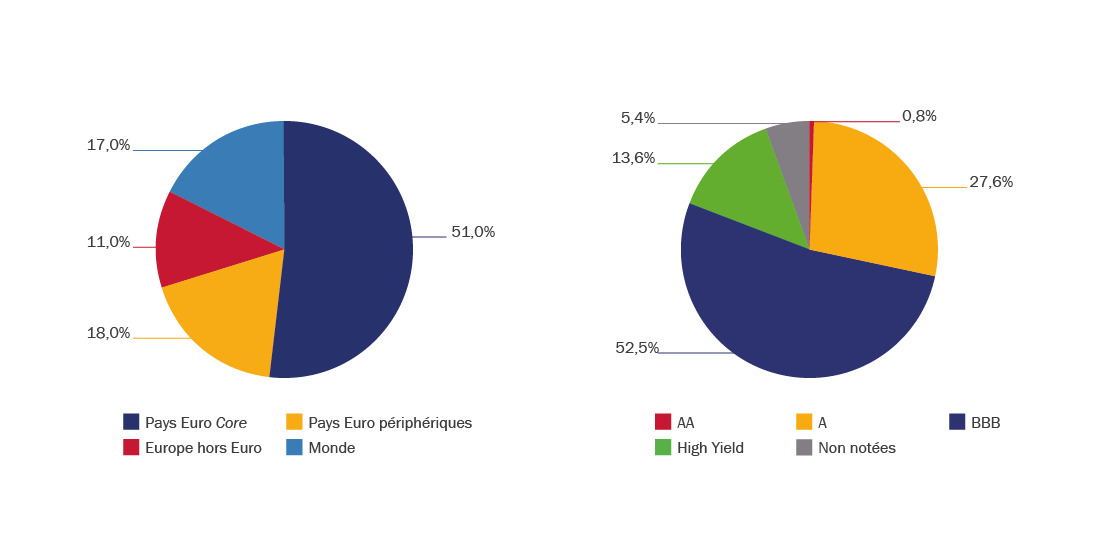
Source : Rothschild & Co Asset management Europe, 3O/09/2020
Les caractéristiques du portefeuille ne sont pas figées et sont susceptibles d’évoluer dans le temps.
Retrouvez toutes les informations disponibles sur R-co Valor
Retrouvez toutes les informations disponibles sur R-co Valor (Belgique)
Retrouvez toutes les informations disponibles sur R-co Valor Balanced
Retrouvez toutes les informations disponibles sur R-co Valor Balanced (Belgique)


