

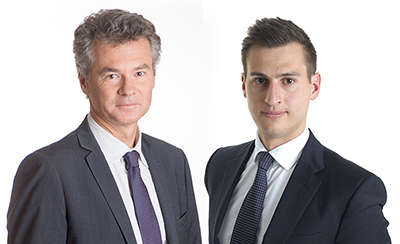
Yoann Ignatiew (gauche) et Charles-Edouard Bilbault (droite), co-gestionnaires de R-co Valor
Au cours de la deuxième partie de la semaine dernière, nous avons graduellement augmenté l’exposition aux actions du fonds pour atteindre 88,5%. Dans cette configuration de marchés extrêmement volatils, nous gardons une discipline marquée en achetant à la marge.
Dans le secteur de la santé, une partie de Gilead Sciences a été allégée au profit de Pfizer et BioMarin. Pour rappel, Gilead Sciences, une société de biotechnologie américaine, est un des seuls titres, tous secteurs confondus, affichant une performance positive, contribuant ainsi fortement à la performance du fonds. Cela s’explique par les tests effectués autour du “Remdesivir” médicament pouvant possiblement traiter les malades du COVID-19. Pfizer et BioMarin disposent, quant à eux, d’un “product pipeline” prometteur avec des médicaments en phase de développement avancée : un traitement pour l’hémophilie baptisé Valrox pour BioMarin et un anti-cancéreux nommé Ibrance pour Pfizer.
Parallèlement, nous avons profité de points d’entrée intéressants pour renforcer le secteur industriel et bancaire/assurance avec Manulife et Airbus, par exemple, mais aussi d’autres titres comme Capgemini et Google.
Les Banques centrales ont agi les unes à la suite des autres afin d’annoncer des mesures exceptionnelles de soutien. En complément, les différents gouvernements ont également pris des dispositions visant à réduire le choc sur leur économie à court terme. Si chacun semble, à première vue, agir de manière dispersée, une volonté commune émerge. Preuve en est la rencontre extraordinaire du G7, le 16 mars dernier, afin de discuter d’une réponse coordonnée dans la lutte contre le coronavirus.
Dans l’optique d’une reprise du cycle, le fonds se trouve bien positionné avec notamment des valeurs à fort bêta. Par ailleurs, nous conservons notre exposition aux valeurs chinoises, notamment technologiques, qui ont mieux résisté que leurs comparables américaines affichant, entre autres, des niveaux de valorisation plus soutenables.
Achevé de rédiger le 23 mars 2020


