
Paul Reuge, gestionnaire de R-co Thematic Real Estate
Les conséquences du COVID-19 sur l’immobilier coté
L’immobilier coté, après avoir bien résisté dans la première phase de baisse des marchés, semble avoir, dans un second temps, fait l’objet de prises de “bénéfice”. Ce constat semble cohérent dans la mesure où les investisseurs finissent par aller chercher la liquidité sur les classes d’actifs ayant les mieux résistées. En outre, les plans de relance massifs annoncés par les gouvernements ont suscité l’inquiétude des porteurs de dette quant à leurs conséquences sur l’équilibre financier des pays. A cela s’ajoute une communication maladroite de la BCE suscitant le doute sur sa volonté d’éviter un écartement des spreads (hausse du coût de la dette) des pays membres de la Zone euro. Le rendement du Bund est ainsi passé de -0,85% à -0,46% au 16 mars ce qui n’a pas aidé le secteur. On peut vraisemblablement s’attendre à une réaction ultérieure de la BCE pour corriger le tir, car laisser remonter le coût de la dette dans le contexte actuel représente un danger pour l’union monétaire. Ceci représentera, a fortiori, une force de rappel pour les foncières.
Performance de R-co Thematic Real Estate comparée à l’Eurostoxx et au niveau du Bund à 10 ans
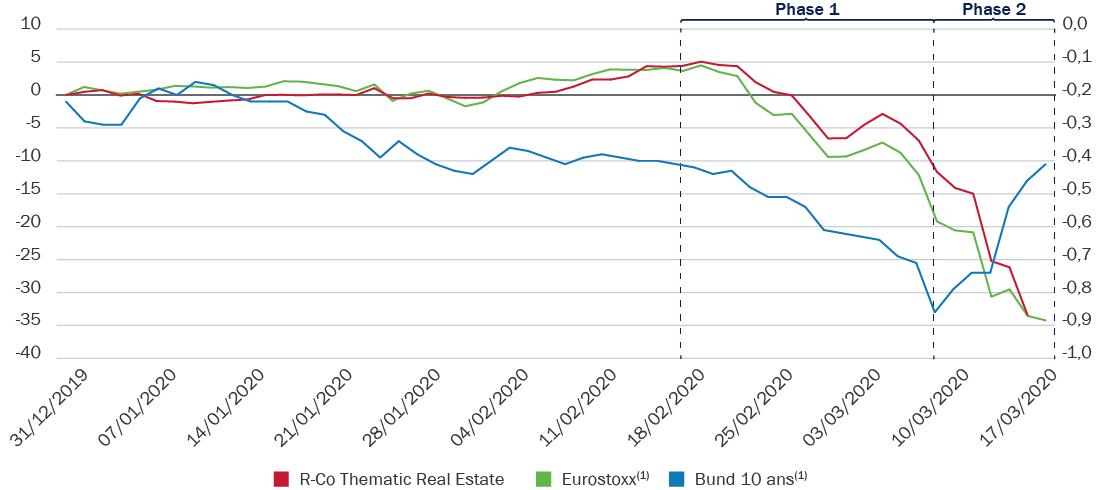 |
Source : Bloomberg, Rothschild & Co Asset Management Europe, 18/03/2020. (1) indice de comparaison
En date du 16 mars, depuis le début de l’année, la performance par secteur est la suivante :
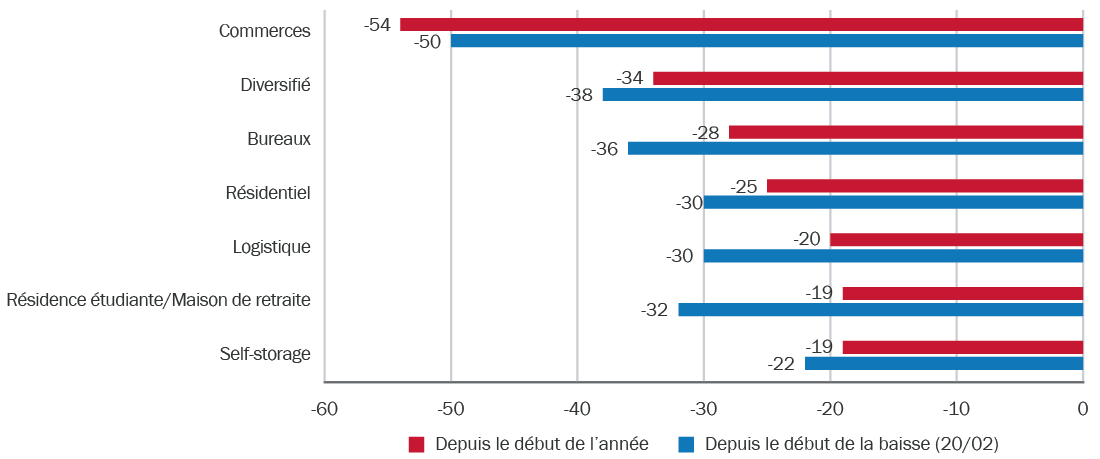 |
Source : Bloomberg, Rothschild & Co Asset Management Europe, 18/03/2020. (1) indice de comparaison
Il résulte de cette correction un écart de valorisation conséquent des actifs immobiliers entre les marchés cotés et privés, susceptible de représenter des points d’entrés particulièrement attrayants sur le long terme :
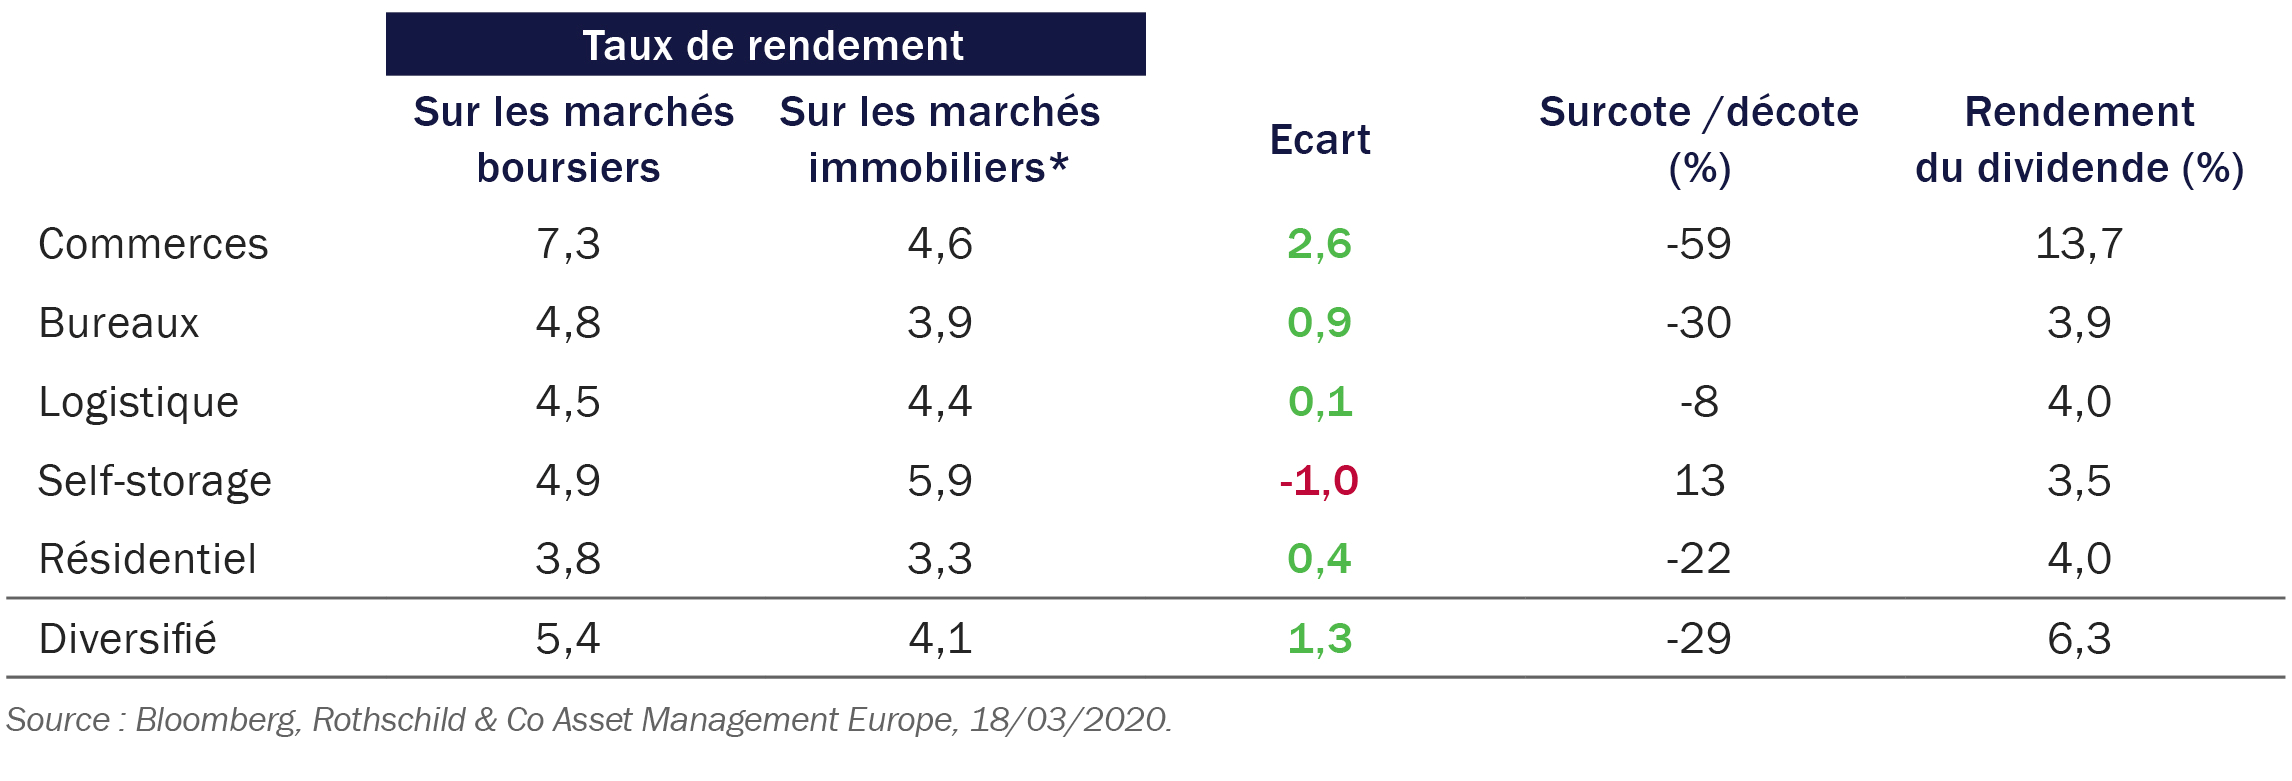 |
Source : Bloomberg, Rothschild & Co Asset Management Europe, 18/03/2020. (1) indice de comparaison
Le cas de foncières de commerces se révèle ainsi particulièrement intéressant. La valorisation implicite actuelle des centres d’Unibail Rodamco Westfield ressort à 7,6% alors que celle des dernières expertises est de 4,6%. Cela correspond à une baisse de la valeur des actifs de 30% !
La crise actuelle peut-elle justifier un tel ajustement des valorisations ?
Pas du côté des loyers à court terme, une fermeture totale des centres pour 4 mois pour l’ensemble des pays au sein desquels la foncière est investie ne diminuerait la valorisation que de 2% (-4% sur l’actif net) et sur 6 mois de 3% (-6% sur l’actif net). A plus long terme, il est difficile d’appréhender les effets sur l’industrie d’un choc récessif et d’une probable accélération du changement de comportement des consommateurs car les mesures de confinement vont favoriser le ecommerce. Cependant, l’ajustement des valorisations nous semble excessif. En outre, le rendement actuel sur dividende 2019 de 20% (10% sur le prochain acompte détachable le 23 mars) offrent un portage attrayant et en principe sécurisé par les liquidités dont dispose la société, soit 9 milliards d’euros. Dans ce contexte, nous avons diminué nos positions sur certaines valeurs de résidentiel allemand (Deutsche wohnen et Vonovia qui ont bien résisté) pour repondérer deux valeurs issues du secteur de l’immobilier commercial.
Achevé de rédiger au 18 mars 2020
Retrouvez toutes les informations disponibles sur R-co Thematic Real Estate (France)
Retrouvez toutes les informations disponibles sur R-co Thematic Real Estate (Belgique)


