
 |
 |
|
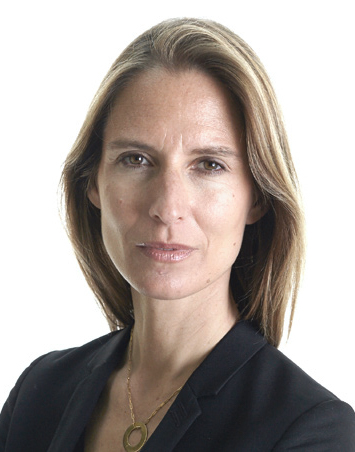
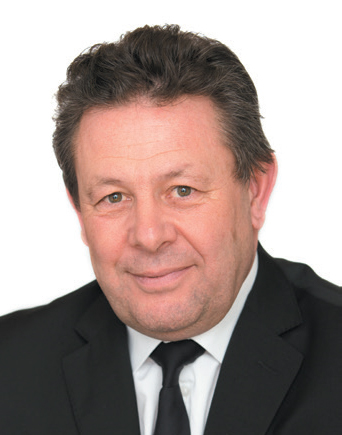
| Ludivine de Quincerot, gestionnaire du fonds | Didier Bouvignies, Associé-Gérant, Directeur des Gestions |
Nous avions démarré l’année avec un scenario de poursuite de la reprise économique initiée depuis septembre 2019 après plusieurs mois marqués par les incertitudes autour de la fin de cycle avec la chute des indicateurs avancés au niveau mondial à partir d’octobre 2018 et les vicissitudes des négociations commerciales sino-américaines. Jusqu’à l’émergence de la pandémie, les signaux étaient plutôt au vert confirmant la reprise des deux côtés de l’Atlantique.
Un choc extrêmement violent mais temporaire
Malheureusement, la pandémie a mis à mal cette amélioration avec une situation inédite de confinement au niveau mondial conduisant à une chute brutale et extrêmement rapide des marchés. La récession est aujourd’hui certaine en 2020. Les économistes commencent à intégrer des reculs de l’activité de 3 à 5% en Europe, un peu moins aux États-Unis. Les stratégistes anticipent des baisses de résultats comprises entre 20% et 30%, en ligne avec les replis observés lors des précédentes récessions et qui se traduisent habituellement par des baisses équivalentes du marchés. Il est difficile de savoir à ce stade si nous avons touché les points bas car il reste une inconnue sanitaire que l’on maîtrise mal et la gestion des États-Unis introduit une zone d’incertitude. Néanmoins, l’ampleur et la rapidité des mesures monétaires et budgétaires mises en place par les gouvernements et les Banques centrales constituent un facteur de soutien sans précédent qui devrait permettre de créer les conditions d’un rebond en limitant la contagion de la sphère réelle à la sphère financière, et la destruction des capacités productives. D’autres mesures pourraient encore être annoncées et des enseignements ont été tirés des crises de 2008 et 2011, ce qui est très rassurant notamment pour l’Europe qui historiquement avait trop souffert de ces problématiques de gouvernance, notamment au moment de la crise souveraine.
Notre nouveau scénario central est donc celui d’un choc violent mais temporaire et nous avons profité de cette période volatile pour garder un positionnement cyclique et financier qui sera le plus à même de surperformer significativement dans la phase de rebond. L’analyse des différentes crises montre qu’en moyenne, douze mois après un choc brutal, les valeurs cycliques rebondissent en moyenne de 45% alors que les valeurs défensives seulement de 28%.
Quels impacts sur R-co Conviction Club
La performance de R-co Conviction Club a été affectée par la forte exposition aux actions, notamment sur les composantes cycliques et financières qui ont souffert des inquiétudes sur le cycle et des révisions records effectuées sur les perspectives d’activité et de croissance des bénéfices.
Dans cette période de forte turbulence, nous avons maintenu l’exposition aux actions stable aux environs de 73% et avons :
1) Racheté des futures sur indice DJ Euro Stoxx 50 face au “sell-off” généralisé. En effet, l’Europe
nous semble particulièrement attractive :
- Elle se traite sur les niveaux de marché de l’automne 2008 ou de 1998.
- Même avec des bénéfices coupés de 25%, la valorisation se rapproche des niveaux observés lors des précédentes crises et elle est d’autant plus attractive que, les taux d’intérêt étant aujourd’hui historiquement faibles, la prime de risque a retouché les plus hauts. Certains secteurs particulièrement affectés par les inquiétudes sur le cycle ont retrouvé les points bas de 2008, notamment dans les secteurs de la banque, de l’énergie et de l’automobile.
- Elle bénéficie d’une composante sectorielle plus à même de surperformer en cas de reprise avec un fort biais cyclique de la cote par rapport au marché américain qui a un biais plus défensif et joue le rôle d’actif refuge dans les périodes de stress comme on a pu le constater avec l’appréciation du dollar.
- Elle est plus en avance dans la stratégie de confinement et pourrait suivre l’exemple du marché chinois qui a surperformé les indices mondiaux quand le nombre de nouveaux contaminés a affiché une décrue franche à partir de début février.
2) Nous avons renforcé de manière opportuniste certains titres qui ont affiché des reculs importants notamment sur les segments cycliques et pétroliers (Peugeot, Total, Deutsche Post, Airbus…) et maintenu ainsi notre biais cyclique et financier qui affiche :
- Un écart de valorisation entre les thématiques “value” et “croissance” historique,
- Une sous-performance jamais égalée.
3) Nous avons maintenu les niveaux de sensibilité obligataire à environ -1 à l’échelle du portefeuille, les taux 10 ans allemands atteignant des niveaux extrêmes à -0,85% le 9 mars dernier.
4) Nous n’avons pas rajouté de risque crédit à ce stade.
Même si le timing reste difficile à déterminer car largement tributaire de l’évolution de la crise sanitaire, R-co Conviction Club nous semble bien positionné pour profiter du rebond boursier quand le risque de pandémie montrera des signes de stabilisation.
L’histoire des dernières grandes crises mondiales a démontré que plus forte est la chute des marchés, plus violent est le rebond qui suit.
En outre, R-co Conviction Club offre un positionnement différenciant au sein d’une allocation d’actifs en réagissant très favorablement à une hausse des taux, tant sur la poche action que sur la poche obligataire, comme il a pu le démontrer à plusieurs reprises en 2013, 2016 et plus récemment entre septembre et décembre 2019.
Achevé de rédiger le 31 mars 2020
Retrouvez toutes les informations disponibles sur R-co Conviction Club (France)


