Anthony Bailly
Responsable de la Gestion Actions Européennes

Responsable de la Gestion Actions Européennes

Gestionnaire Actions Européennes
Les marchés ont fortement rebondi sur le mois d’octobre, notamment sur la deuxième partie du mois, les investisseurs craignant de manquer le virage que constituerait le “pivot” des banques centrales dans leur politique de hausse des taux. En euros et dividendes réinvestis, le MSCI World progressait de 6,1%, le S&P 500 de 7,0%(1), et l’Eurostoxx surperformait avec une hausse de 8,0%(1).
L’inflation reste au centre des préoccupations : le marché continue notamment de scruter les données américaines qui montrent d’un côté un chiffre de CPI qui ralentit moins rapidement que prévu à 8,2% en octobre(1), une inflation sous-jacente qui continue de progresser, une bonne tenue du marché de l’emploi aux États-Unis ; et de l’autre, des indicateurs avancés qui se détériorent ainsi qu’un marché du logement qui continue de s’affaiblir en raison du resserrement marqué de la politique monétaire de la Fed. Les déclarations de la banque centrale américaine restaient agressives, laissant peu d’espoir à une hausse inférieure à 75 points de base (pdb), qui s’est finalement matérialisée début novembre.
En Europe, la BCE a sans surprise décidé de monter ses taux directeurs une nouvelle fois de 75 pdb, le communiqué rappelant que de nouvelles hausses de taux sont à venir. Les chiffres d’inflation en Europe sont encore ressortis en hausse à 10,7% contre 10% le mois précédent(2). Les données PMI(3) de la Zone euro (pour le mois d’octobre) se sont avérées inférieures aux attentes, l’indice composite passant de 48,1 à 47,3(4), soit un niveau renforçant l’hypothèse d’une récession au quatrième trimestre. Au rang des bonnes nouvelles, on mentionnera la baisse des prix du gaz, et des stocks pleins avant la saison hivernale. Enfin, côté politique, Giorgia Meloni est devenue première ministre de l’Italie et s’est montrée prudente lors de ses premiers discours sur la position de l’Italie dans l’Union européenne, et la politique budgétaire. Une première approche qui a pour le moment rassuré les marchés.
Enfin, en Chine, l’élément majeur de ce mois d’octobre fut le 20ème congrès du parti communiste chinois. Sans surprise, Xi Jinping a été reconduit pour 5 ans de plus jusqu’en 2027. Du côté de l’activité, la croissance du PIB s’est accélérée et les données de production sont également ressorties en hausse. Toutefois, la consommation et la confiance des industriels (indice PMI) se sont avérées plus faibles qu’attendu(1).
Si l’impact de ces développements a été limité sur les taux nominaux, qui sont en légère hausse sur le mois des deux côtés de l’Atlantique (+3 pdb pour le Bund(5) et +22 pdb pour le taux 10 ans américain(1)) ; les taux réels sont, eux, en repli après la forte hausse du moins précédent (-22 pdb pour le taux réel 10 ans allemand et -14 pdb pour le taux réel 10 ans américain(1)).
Enfin, en amont de la saison des résultats, on dénombrait une quarantaine de profit warnings(6) en raison de l’environnement inflationniste qui impacte les coûts et la demande côté consommateur. Malgré un début de saison de résultats globalement en ligne avec les attentes, les commentaires des management mentionnent de plus en plus un ralentissement de la demande en 2023. Cela a conduit les analystes à entamer un processus de révision en baisse des bénéfices par actions (BPA), même si ces révisions restent modestes à ce stade.
Ce rebond du marché a profité au style Value(7), qui surperforme la Croissance de 4,4% sur le mois(8), portant sa surperformance à 10,3% depuis le début de l’année(8). C’est le rebond du pan “cyclique” de la Value qui explique la surperformance sur le mois. On trouve ainsi parmi les meilleurs secteurs : les Loisirs & Voyage (+16.5%), l’Énergie (+13.1%), les Biens industriels (+12.3%), les Banques (+11.4%) et la Construction (+10.3%)(8).
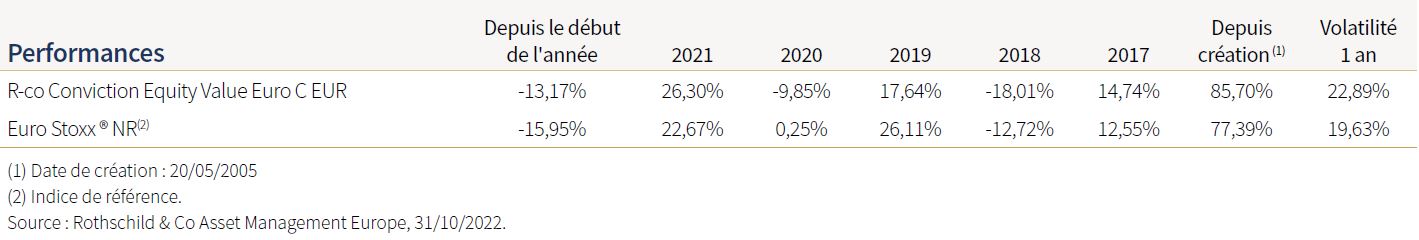
R-co Conviction Equity Value Euro a pleinement profité de ce rebond et progresse de 10,6% sur le mois d’octobre(9), surperformant son indice de référence(10) de 2,6%(8). Cela porte la surperformance du fonds depuis le début de l’année à 2,8%(8). Si le fonds a bénéficié d’un effet d’allocation positif, notamment via sa surpondération sur les secteurs de l’énergie et des banques et sa sous pondération sur les biens personnels & ménagers ; l’essentiel de la surperformance s’explique par une bonne sélection de titres sur le mois, avec de forts rebonds sur des titres qui avaient été pénalisés le mois précédent dans les secteurs cycliques (Faurecia, Alstom) et dans le secteur de l’énergie (Eni, TotalEnergies).
Trois éléments nous paraissent toujours essentiels à suivre de près avant de renforcer le poids des valeurs cycliques :
1. Le fait que l’on ait touché le pic d’inflation ;
2. La poursuite de la dégradation des soft data(11) ;
3. L’enclenchement des révisions à la baisse des BPA sur les attentes 2023.
Il nous semble que nous nous rapprochons, sur chacun de ces éléments, d’un point d’inflexion qui pourrait être interprété par les investisseurs (qui sont actuellement très peu investis) comme une opportunité de revenir sur les marchés d’actions. Les rumeurs d’allègement de la politique zéro-Covid en Chine, et un mois d’octobre particulièrement doux en Europe qui permet d’entrer dans l’hiver avec des stocks de gaz remplis au maximum, sont d’autres éléments rassurants pour les investisseurs.
Dans ce contexte, la sous-performance marquée des cycliques par rapport aux défensives depuis le début de l’année, nous a conduit à renforcer de façon marginale nos positions sur les valeurs qui nous paraissent le plus à même de pouvoir bénéficier d’un rebond de marché. Nous avons ainsi renforcé nos positions sur le secteur automobile (Mercedes, Stellantis), de la chimie (BASF), et de la construction (Saint Gobain). Au sein du secteur bancaire, nous avons également renforcé notre position sur Société Générale, en amont de la publication. Nous avons allégé notre position sur Deutsche Telekom, qui affiche un très beau parcours au sein du secteur depuis que nous avions renforcé la position en juin dernier, et sur Technip Energie, qui a bénéficié du bon comportement du secteur de l’énergie. Si les indicateurs mentionnés précédemment continuent à évoluer favorablement, nous poursuivrons progressivement le renforcement du pilier cyclique du portefeuille dans les semaines et mois à venir.
Le positionnement du portefeuille n’a pas fondamentalement évolué sur le mois. Nous conservons une conviction forte sur les secteurs des banques et de l’énergie. Concernant l’énergie, les résultats ont confirmé la forte génération de cashflows, qui n’est pas reflétée dans la valorisation des sociétés pétrolières. Les publications du secteur bancaire ont par ailleurs confirmé l’impact très positif de la hausse des taux, ainsi que l’impact, pour l’instant limité, de la dégradation macroéconomique sur le niveau de provisions, ce qui a permis au secteur de rebondir et ce, dans un environnement où les valorisations actuelles sont proches des plus bas historiques.
Achevé de rédiger le 7 novembre 2022