Anthony Bailly
Responsable de la Gestion Actions Européennes

Responsable de la Gestion Actions Européennes

Gestionnaire Actions Européennes
Les données d'inflation ont de nouveau attiré toutes les attentions en novembre. Surprenant à la baisse, que ce soit aux États-Unis (ralentissant à 7,7% contre 8,2% le mois précédent) ou en Zone euro avec la première baisse depuis 16 mois (de 10,6% en octobre à 10% en novembre)1 , elles ont alimenté le narratif du pivot de la Fed (dont la définition reste protéiforme) ; et ont incité les marchés à conserver en novembre l'optimisme d'octobre. En euros et dividendes réinvestis, le MSCI World progressait ainsi de 2,6% en novembre, tandis que le S&P 500 gagnait 1,2%. Mais c'est surtout l’Eurostoxx dividendes réinvestis qui se distinguait, avec la deuxième plus forte hausse mensuelle de l'année, et une progression de 8,1%.2
Aux États-Unis, la Fed a relevé ses taux d'intérêt directeurs de 75 points de base (pdb) pour la 4ème fois consécutive, portant ces derniers à 4,0 / 4,25%1. Cependant, face à la dégradation de certains indicateurs avancés (indices PMI3 et ISM4 manufacturiers notamment, indice de confiance des consommateurs du Conference Board), Jérôme Powell a suggéré un ralentissement dans la hausse des taux à venir (ce qui peut être une première définition du fameux pivot). À noter cependant que les récentes solides données de l'emploi (+263 000 en novembre)5 ne lui faciliteront pas la tâche dans sa lutte contre l'inflation.
En Europe, les données d'activité se sont révélées plus résistantes que prévu, avec notamment des PMI composite en légère hausse (de 47,3 à 47,8) ; ou encore le rebond en Allemagne des indices IFO6 et ZEW7 . Cela a conduit la Commission Européenne à des révisions à la hausse pour la croissance 2022 de la zone (à 3,2% contre 2,7%), ses prévisions 2023 prévalant cependant d'un ralentissement marqué (à +0,3%).
Enfin, en Chine, les chiffres d'activité sont ressortis en deçà des attentes (ventes au détail en recul de -0,5%, ralentissement de la production industrielle, baisse des PMI manufacturier et non manufacturier)1, venant confirmer un ralentissement économique qui met en exergue les difficultés que causent la politique zéro-Covid du pays. En fin de mois, ce sont justement les espoirs de réouverture, alimentés par quelques signes d'assouplissement sur les restrictions et des mouvements de protestation de la population chinoise, qui ont attiré l'attention des marchés.
Les taux d'intérêt ont fait écho aux données d'inflation, avec une baisse de 44 pdb du taux 10 ans américain (-30 pdb pour les taux réels), et un repli de 21 pdb pour le Bund8 (-14 pdb pour les taux réels).
Aidé par une saison de publications de résultats supérieure aux attentes, ce qui a limité les révisions à la baisse sur les bénéfices par actions (BPA), le marché européen a reraté 9 ; le P/E10 de l'Eurostoxx dividendes réinvestis passant à 12,2x contre 11,4x le mois précédent. Ce mouvement s'est vu tant pour le style Croissance, dont le P/E est passé de 18,7x à 19,8x, que pour le style Value 11 (P/E passé de 7,7x à 8,4x, ce qui reste proche des points bas historiques)12. La prime de valorisation de la Croissance sur la Value restait donc, à fin novembre, sur une prime historiquement élevée de 135% ; alors que les taux réels allemands ont connu, sur l'année 2022, une hausse historique de plus de 165 pdb.
Dans le contexte de détente des taux d’intérêt, cette hausse du marché a été notamment profitable aux secteurs de croissance, les Biens de consommation (+15,4%) et la Technologie (+14,5%), terminant meilleurs secteurs sur le mois. Si le style Croissance gagnait au final +9,9% en novembre, le style Value ne déméritait pas, avec une progression +7,2%13. Depuis le début de l’année en Zone euro, la surperformance de la Value sur la Croissance reste donc conséquente, à +9,0%, avec un indice Value qui n’est désormais en recul que de -3,5% (contre -12,5% pour l’indice Croissance)14.
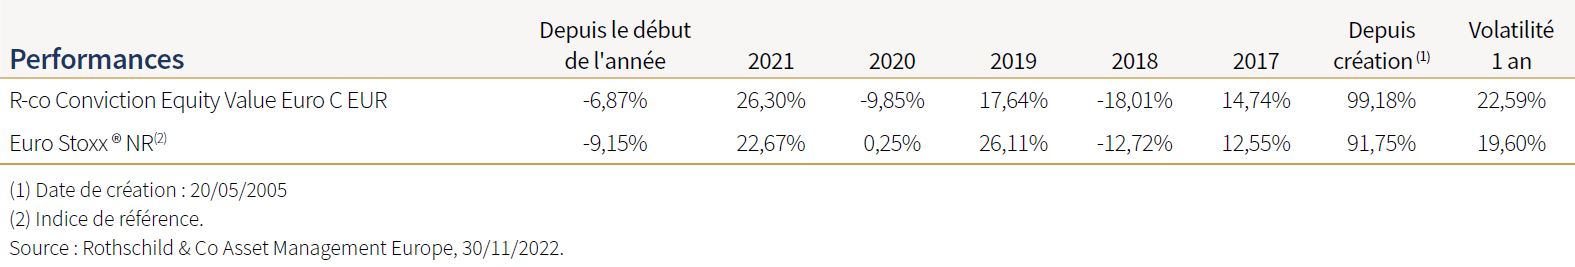
R-co Conviction Equity Value Euro progressait en ligne avec le style Value sur le mois de novembre (+7,3%)14, ce qui porte sa surperformance sur son indice de référence15 à +2,3% depuis le début de l’année14. La légère sous-performance du fonds sur le mois par rapport à son indice de référence (-0,8%) s’explique exclusivement par sa sous-exposition aux deux meilleurs secteurs du mois : les biens de consommation et la technologie (cf. paragraphe précédent). Si l’effet de sélection n’a quasiment pas eu d’effet sur la performance mensuelle du fonds, nous noterons cependant parmi nos convictions, le fort rebond d’Alstom (+19,2%) ou encore la belle progression de BNP Paribas (+12,5%)14, qui ont été toutefois compensés par la sous-performance de titres à caractère plus défensif, comme Sanofi (-1.0%) ou Danone (-0.6%).
L’atteinte, confirmée aux États-Unis, et plutôt précoce en Europe, du pic d’inflation, a continué de porter les espoirs des investisseurs. Aussi, le rally du marché qui s’opère depuis la mi-octobre s’est surtout fait via les valeurs cycliques, dont la décote vs. valeurs défensives avait atteint un point bas historique à la fin de l’été14 ; comme nous l’avions fait remarquer dans nos précédentes publications. Cette évolution a également été aidée par une bonne saison de résultats Q3 2022, des soft datas plus mitigées, et un prix du gaz en repli après un début d’hiver doux ; le tout donnant de la crédibilité à un scénario de repli modéré de l’activité en Europe.
Dans ce contexte, nous avons continué à renforcer le poids des valeurs cycliques dans le portefeuille, ce qui a réduit le poids du pilier défensif de 28% à fin septembre à 25% à fin novembre. Ce renforcement résulte en partie de la surperformance des valeurs cycliques, mais a été accentué par plusieurs arbitrages. Nous avons ainsi augmenté le poids de certaines valeurs cycliques qui avaient été largement pénalisées depuis le début de l’année (Faurecia : -60%, Prosieben : -34%, Siemens : -12%), et pris des bénéfices sur certaines valeurs ayant surperformé (Deutsche Telekom : +22%, Caixabank : +55%, TechnipEnergies : +18%, EDP : -3%).
Les BPA 2023 nous paraissent toutefois encore trop élevés, avec une hausse attendue à +7,6% (hors commodités et énergie)17, ce qui reste trop optimiste par rapport à notre scénario de récession modérée. Pour aller plus loin dans ce mouvement pro-cyclique, nous attendrons de nouvelles avancées sur les révisions à la baisse des bénéfices. D’autres éléments pourraient également nous aider à accélérer ce mouvement, à savoir, la poursuite de la réouverture de la Chine et une désescalade sur le front russo-ukrainien.
Nous avons conservé notre surexposition marquée au secteur bancaire, dont les publications ont de nouveau surpris positivement et dont les BPA 2022 ont été révisés à la hausse de plus de 18% depuis le début de l’année18. Ces révisions, portées par la hausse des taux d’intérêt, devraient poursuivre leur tendance au cours des années à venir via le repricing 19 des crédits au bilan des banques. Aussi, alors que la valorisation du secteur reste proche des points bas, nous continuons de penser que la hausse des taux fera plus que compenser dans les bénéfices l’impact de la dégradation macroéconomique. En effet, la hausse du coût du risque à venir pourrait être en grande partie absorbée par les provisions Covid-19, toujours présentes dans le bilan des banques.
Achevé de rédiger le 7 novembre 2022