
Paul Reuge
Gestionnaire Actions Européennes

Gestionnaire Actions Européennes
La réouverture de l’économie post-crise sanitaire n’est que partiellement valorisée dans les foncières ayant subi la crise de plein fouet.
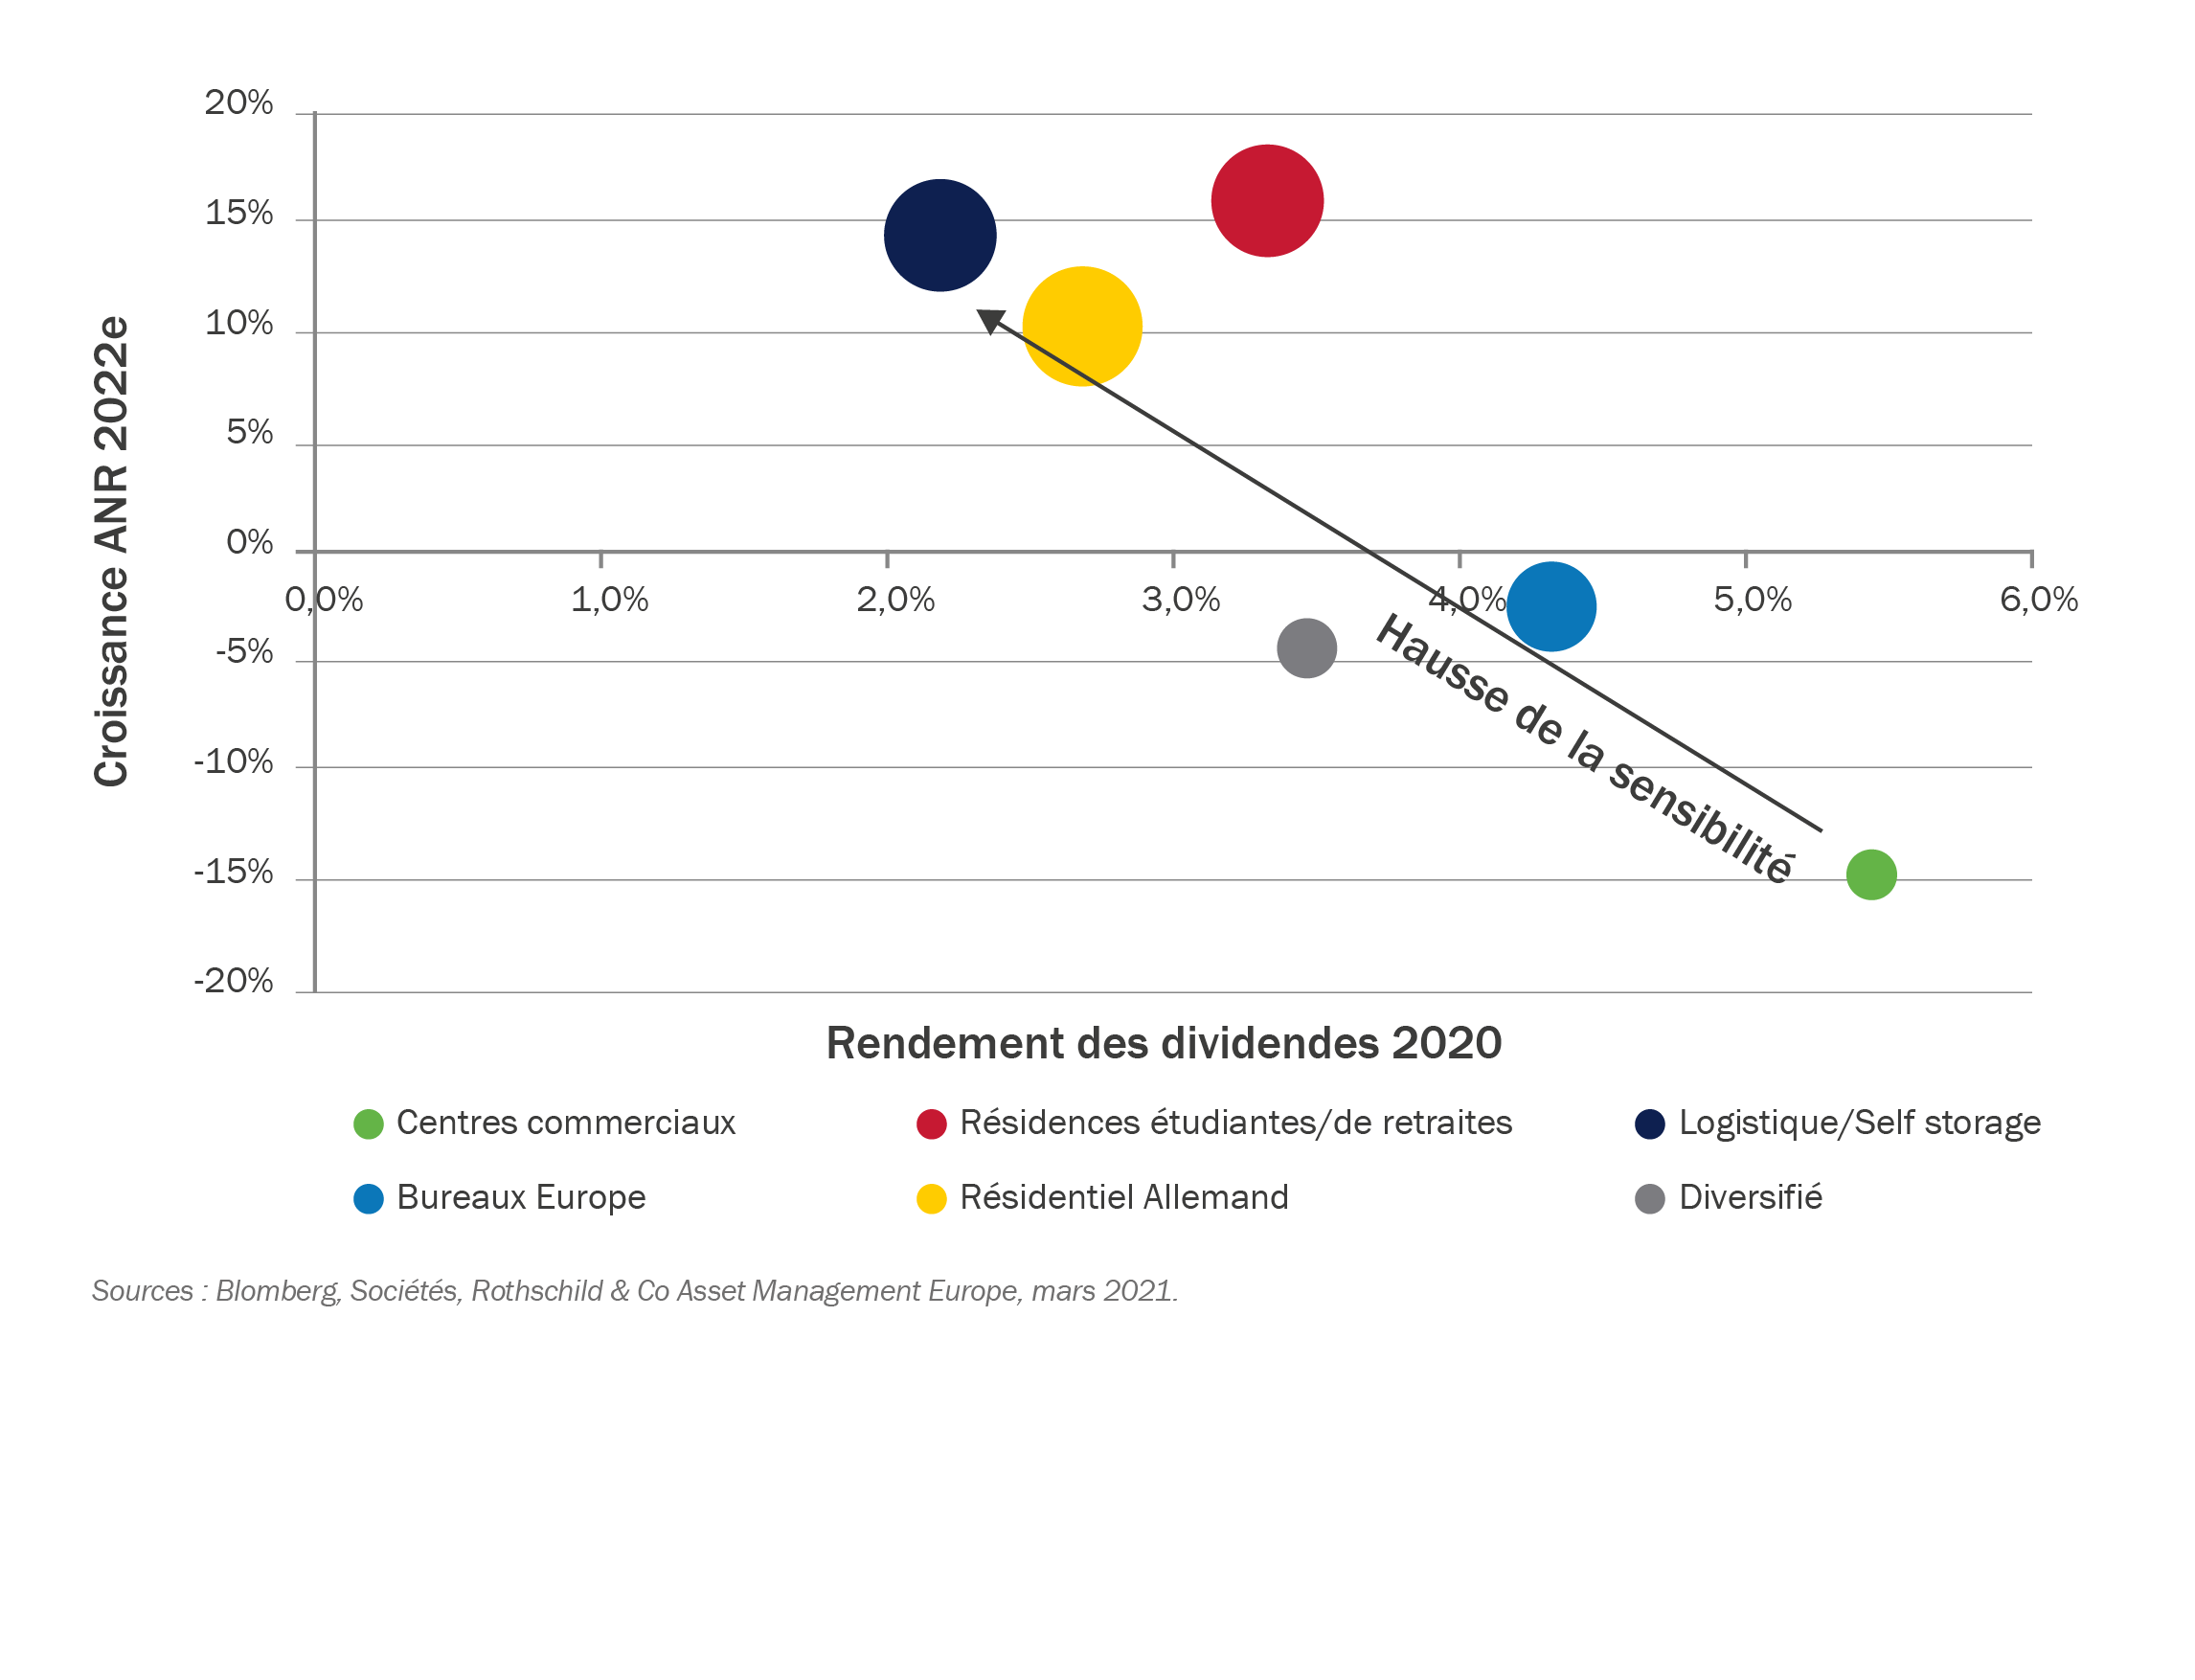
Les anticipations du rebond de l’économie post-Covid-19 ont soutenu la revalorisation des secteurs lourdement pénalisés en 2020 (hôtellerie, commerces et bureaux). Les mauvaises nouvelles sur le front sanitaire n’ont dès lors eu que peu d’effets sur les marchés, les investisseurs n’anticipant pas un réel retour de l’épidémie mais un décalage de la reprise. Dans le même temps, les “gagnants” de la crise (secteurs défensifs et de la logistique) ont naturellement fait l’objet de prises de bénéfices, et pour certains, pâtissent de la remontée des taux longs suite aux anticipations d’un rebond de l’inflation (conséquence des plans de relance). La sensibilité des valorisations à une hausse des taux réels pour les foncières cumulant des rendements faibles et une croissance élevée est, par construction, plus élevée :
Sensibilité des foncières selon le rendement et la croissance attendue
Sources : Blomberg, Sociétés, Rothschild & Co Asset Management Europe, mars 2021.
Le rattrapage est-il achevé ou reste-il encore un potentiel de hausse substantiel ?
Le cas des foncières de centres commerciaux :
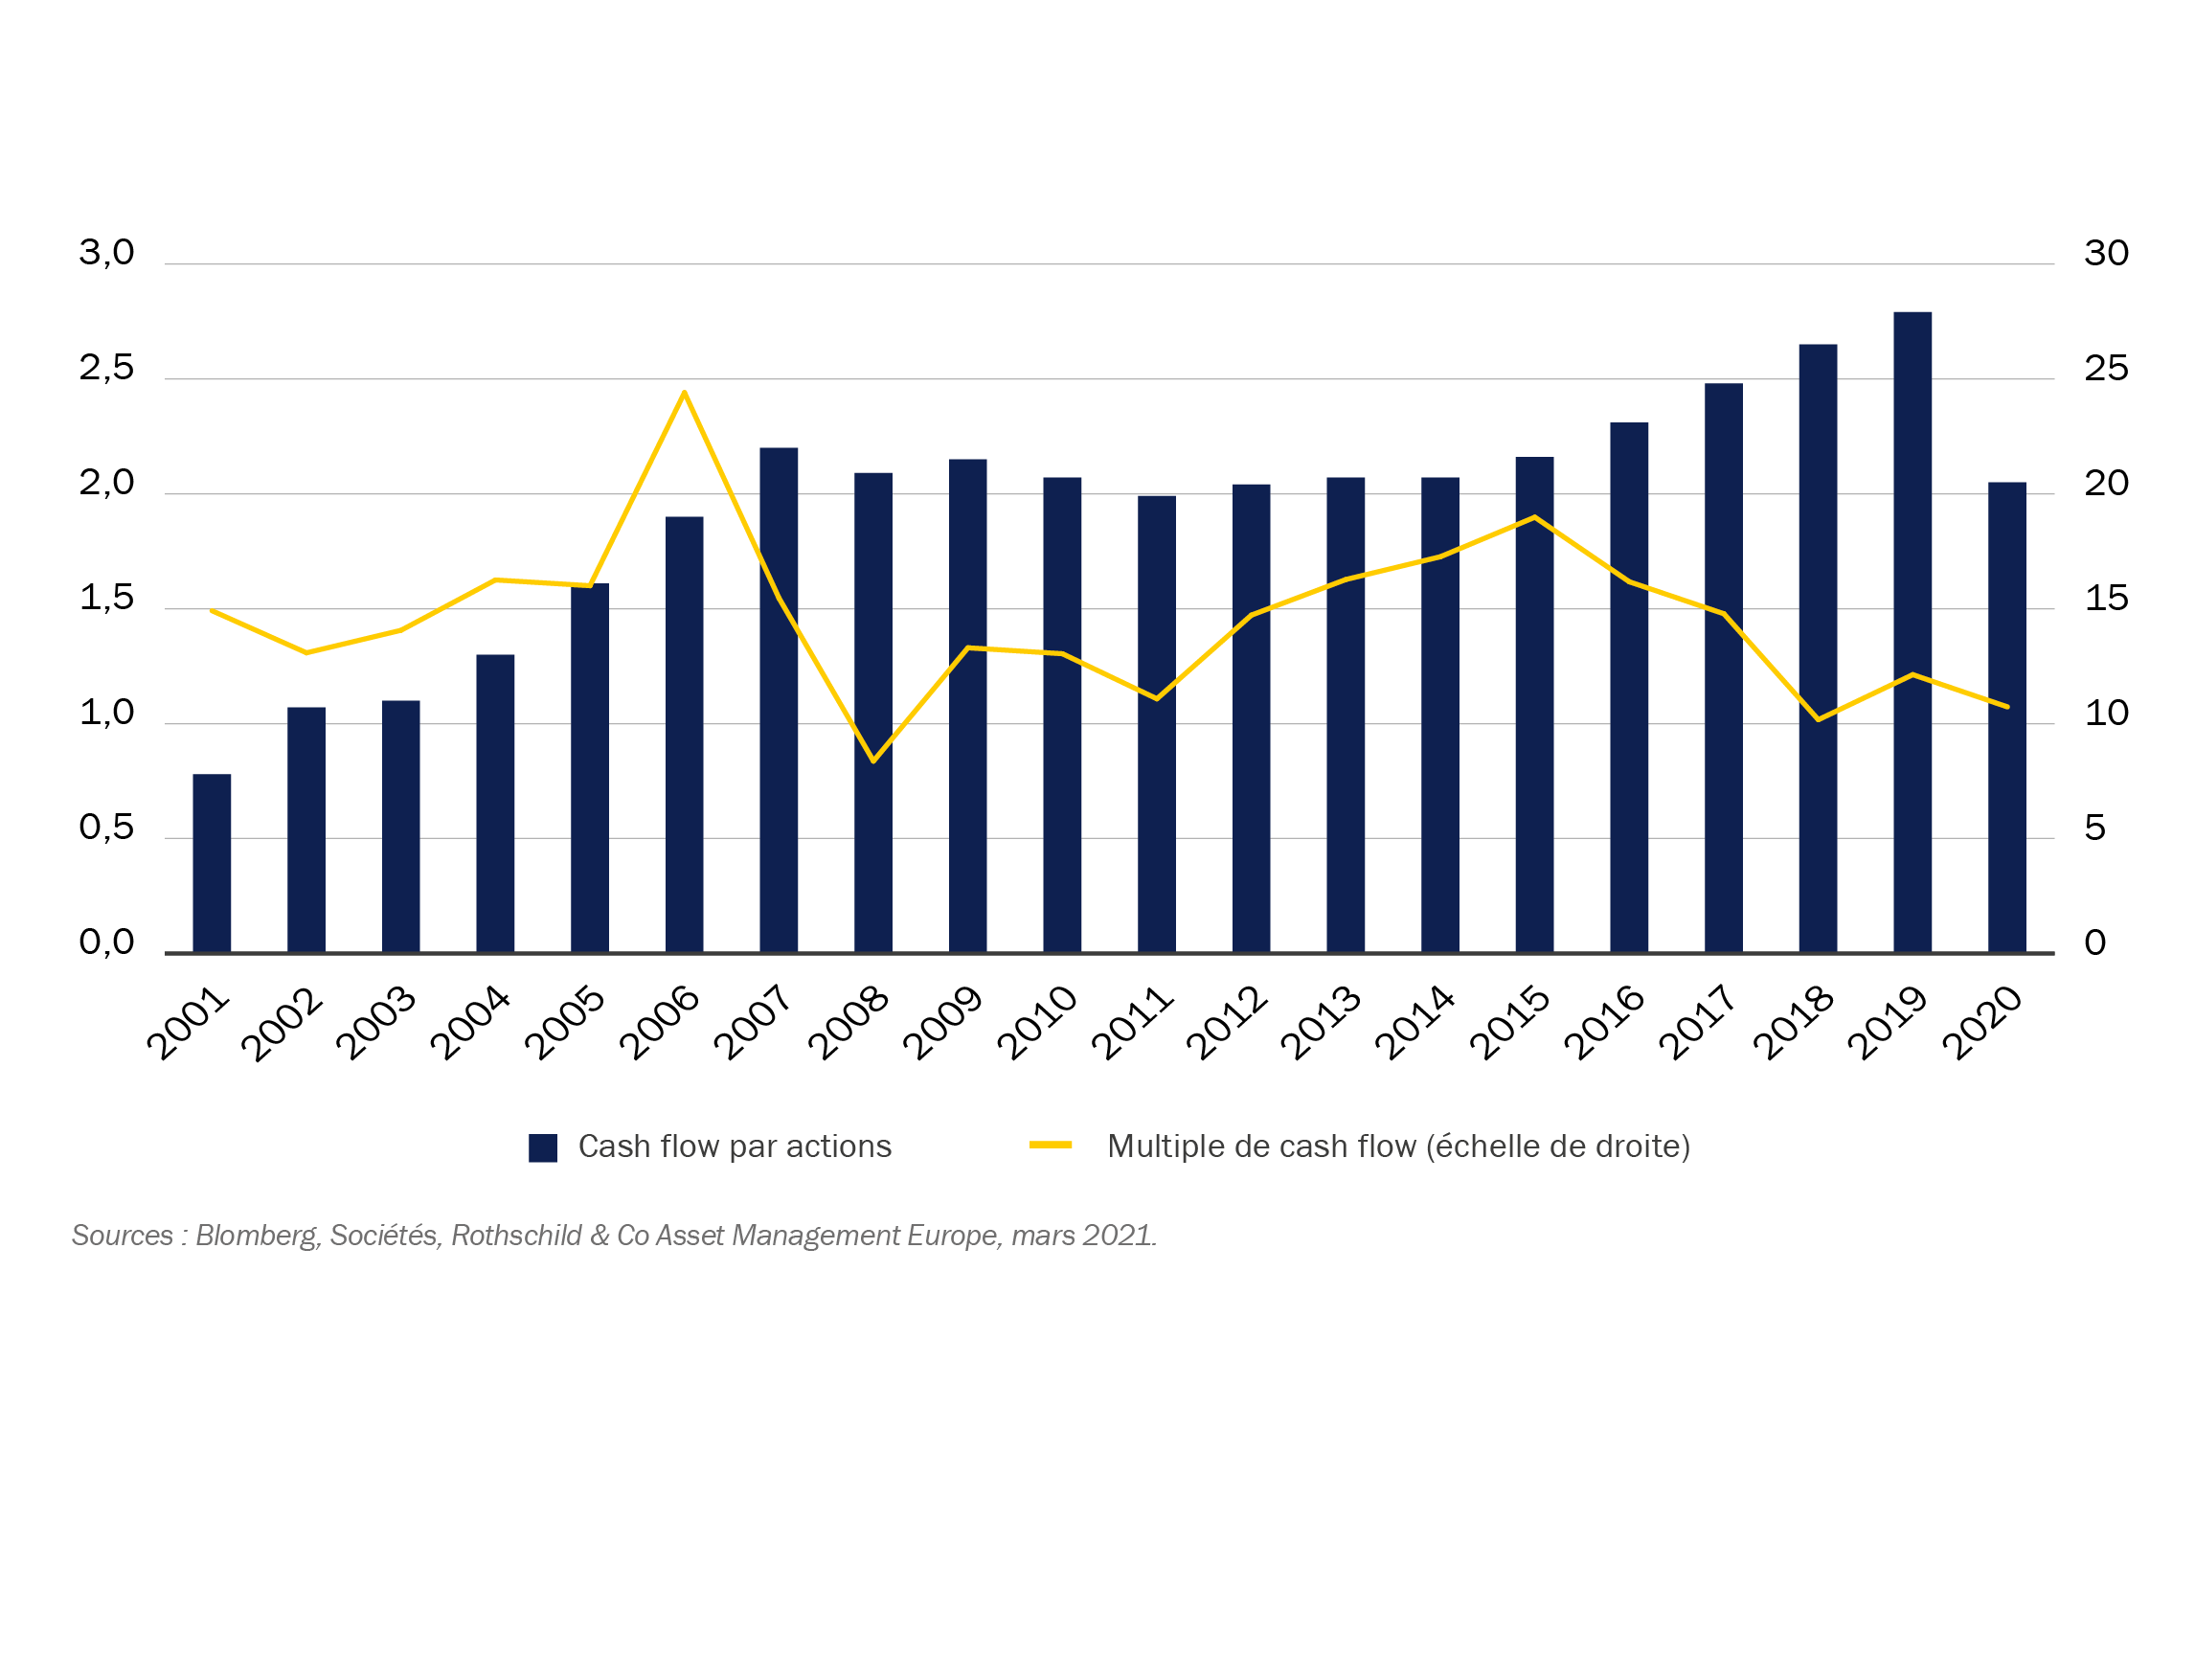
Historique du cash flow par action de Klépierre et de son rapport au cours de bourse depuis 20 ans
Sources : Blomberg, Sociétés, Rothschild & Co Asset Management Europe, mars 2021.
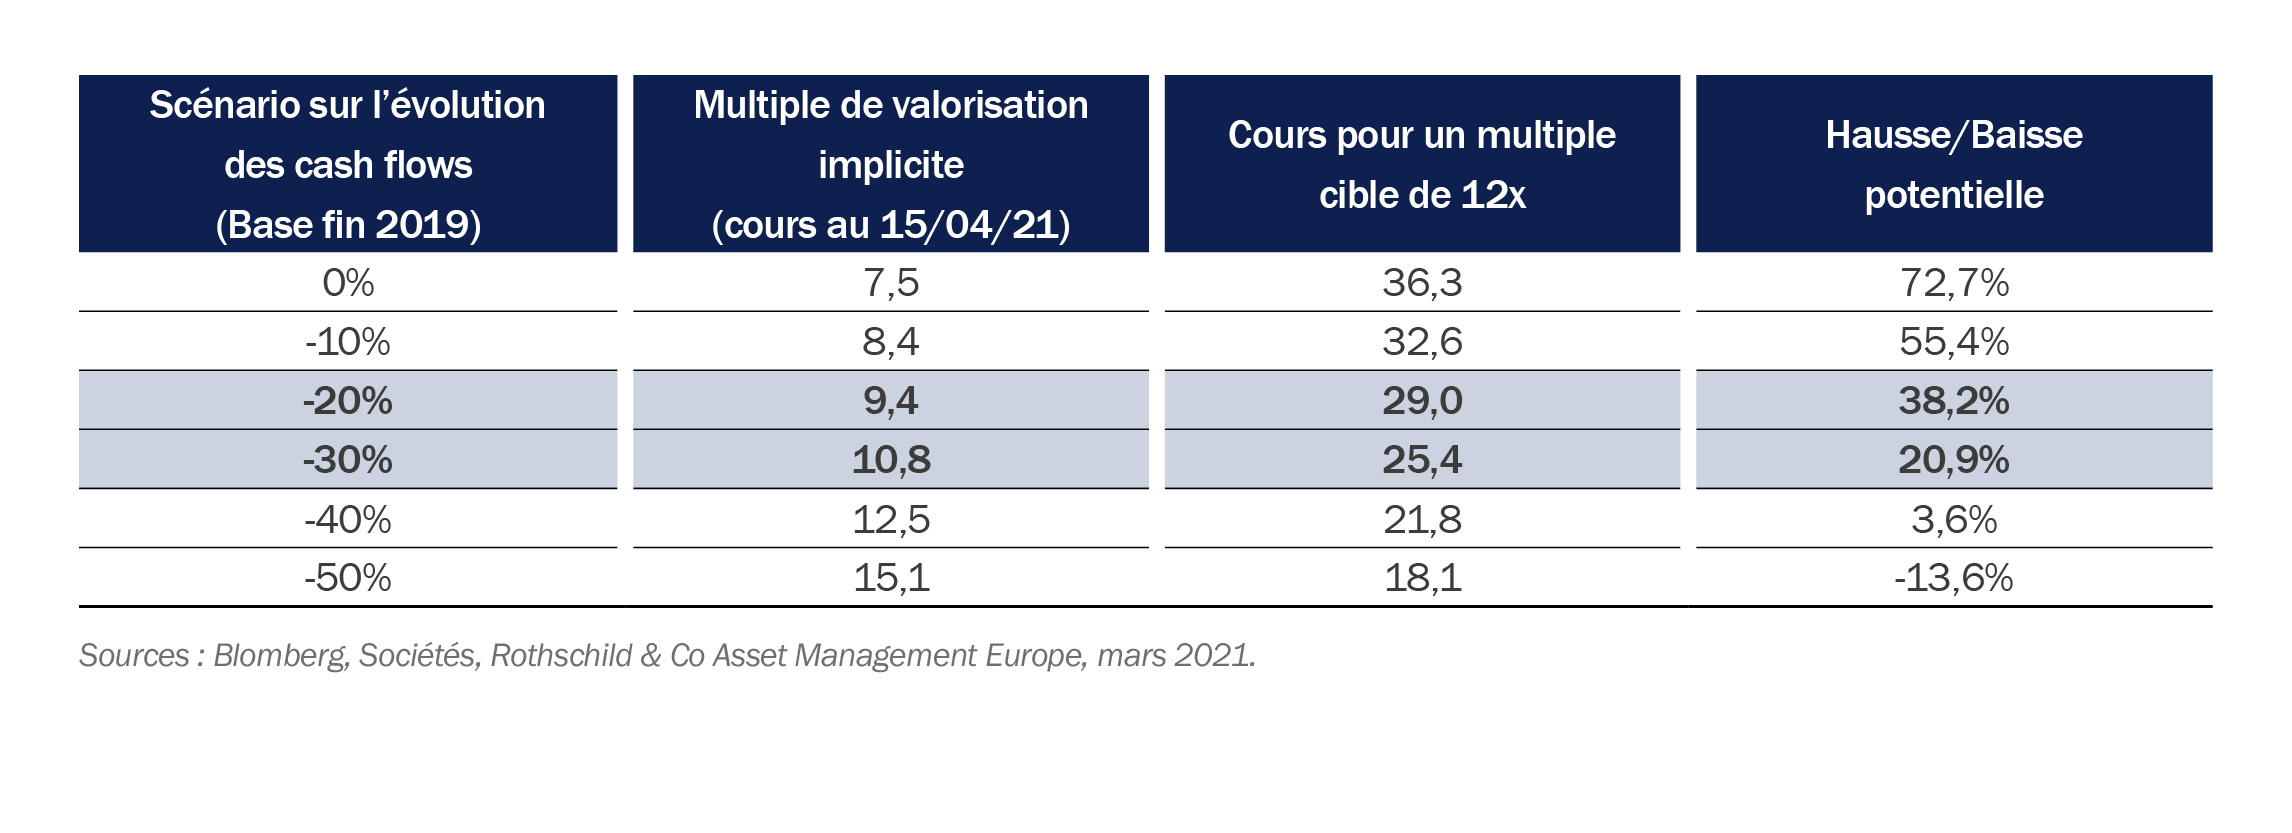
Les foncières de commerce restent encore très bon marché, en dépit de leur rebond entamé après l’annonce du vaccin contre la Covid-19. Klépierre en est un bon exemple. Sur les 20 dernières années la société a été valorisée en moyenne 15 fois ses cash flows. Pour retrouver ce niveau, il faudrait que le cours de bourse s’apprécie de 50% à revenu constant, ou bien que les cash flows de 2019 (d’avant crise) soient durablement divisés par deux, c’est-à-dire, que les loyers baissent entre 40% et 50% ! Est-il raisonnable de penser que la société, suite à la crise de la Covid-19 et la montée de l’e-commerce puisse perdre la moitié de ses revenus ? Nous pensons que même dans un scénario pessimiste (-20% à -30% de perte de revenus), il reste de la marge au titre pour se revaloriser :
Sources : Blomberg, Sociétés, Rothschild & Co Asset Management Europe, mars 2021.
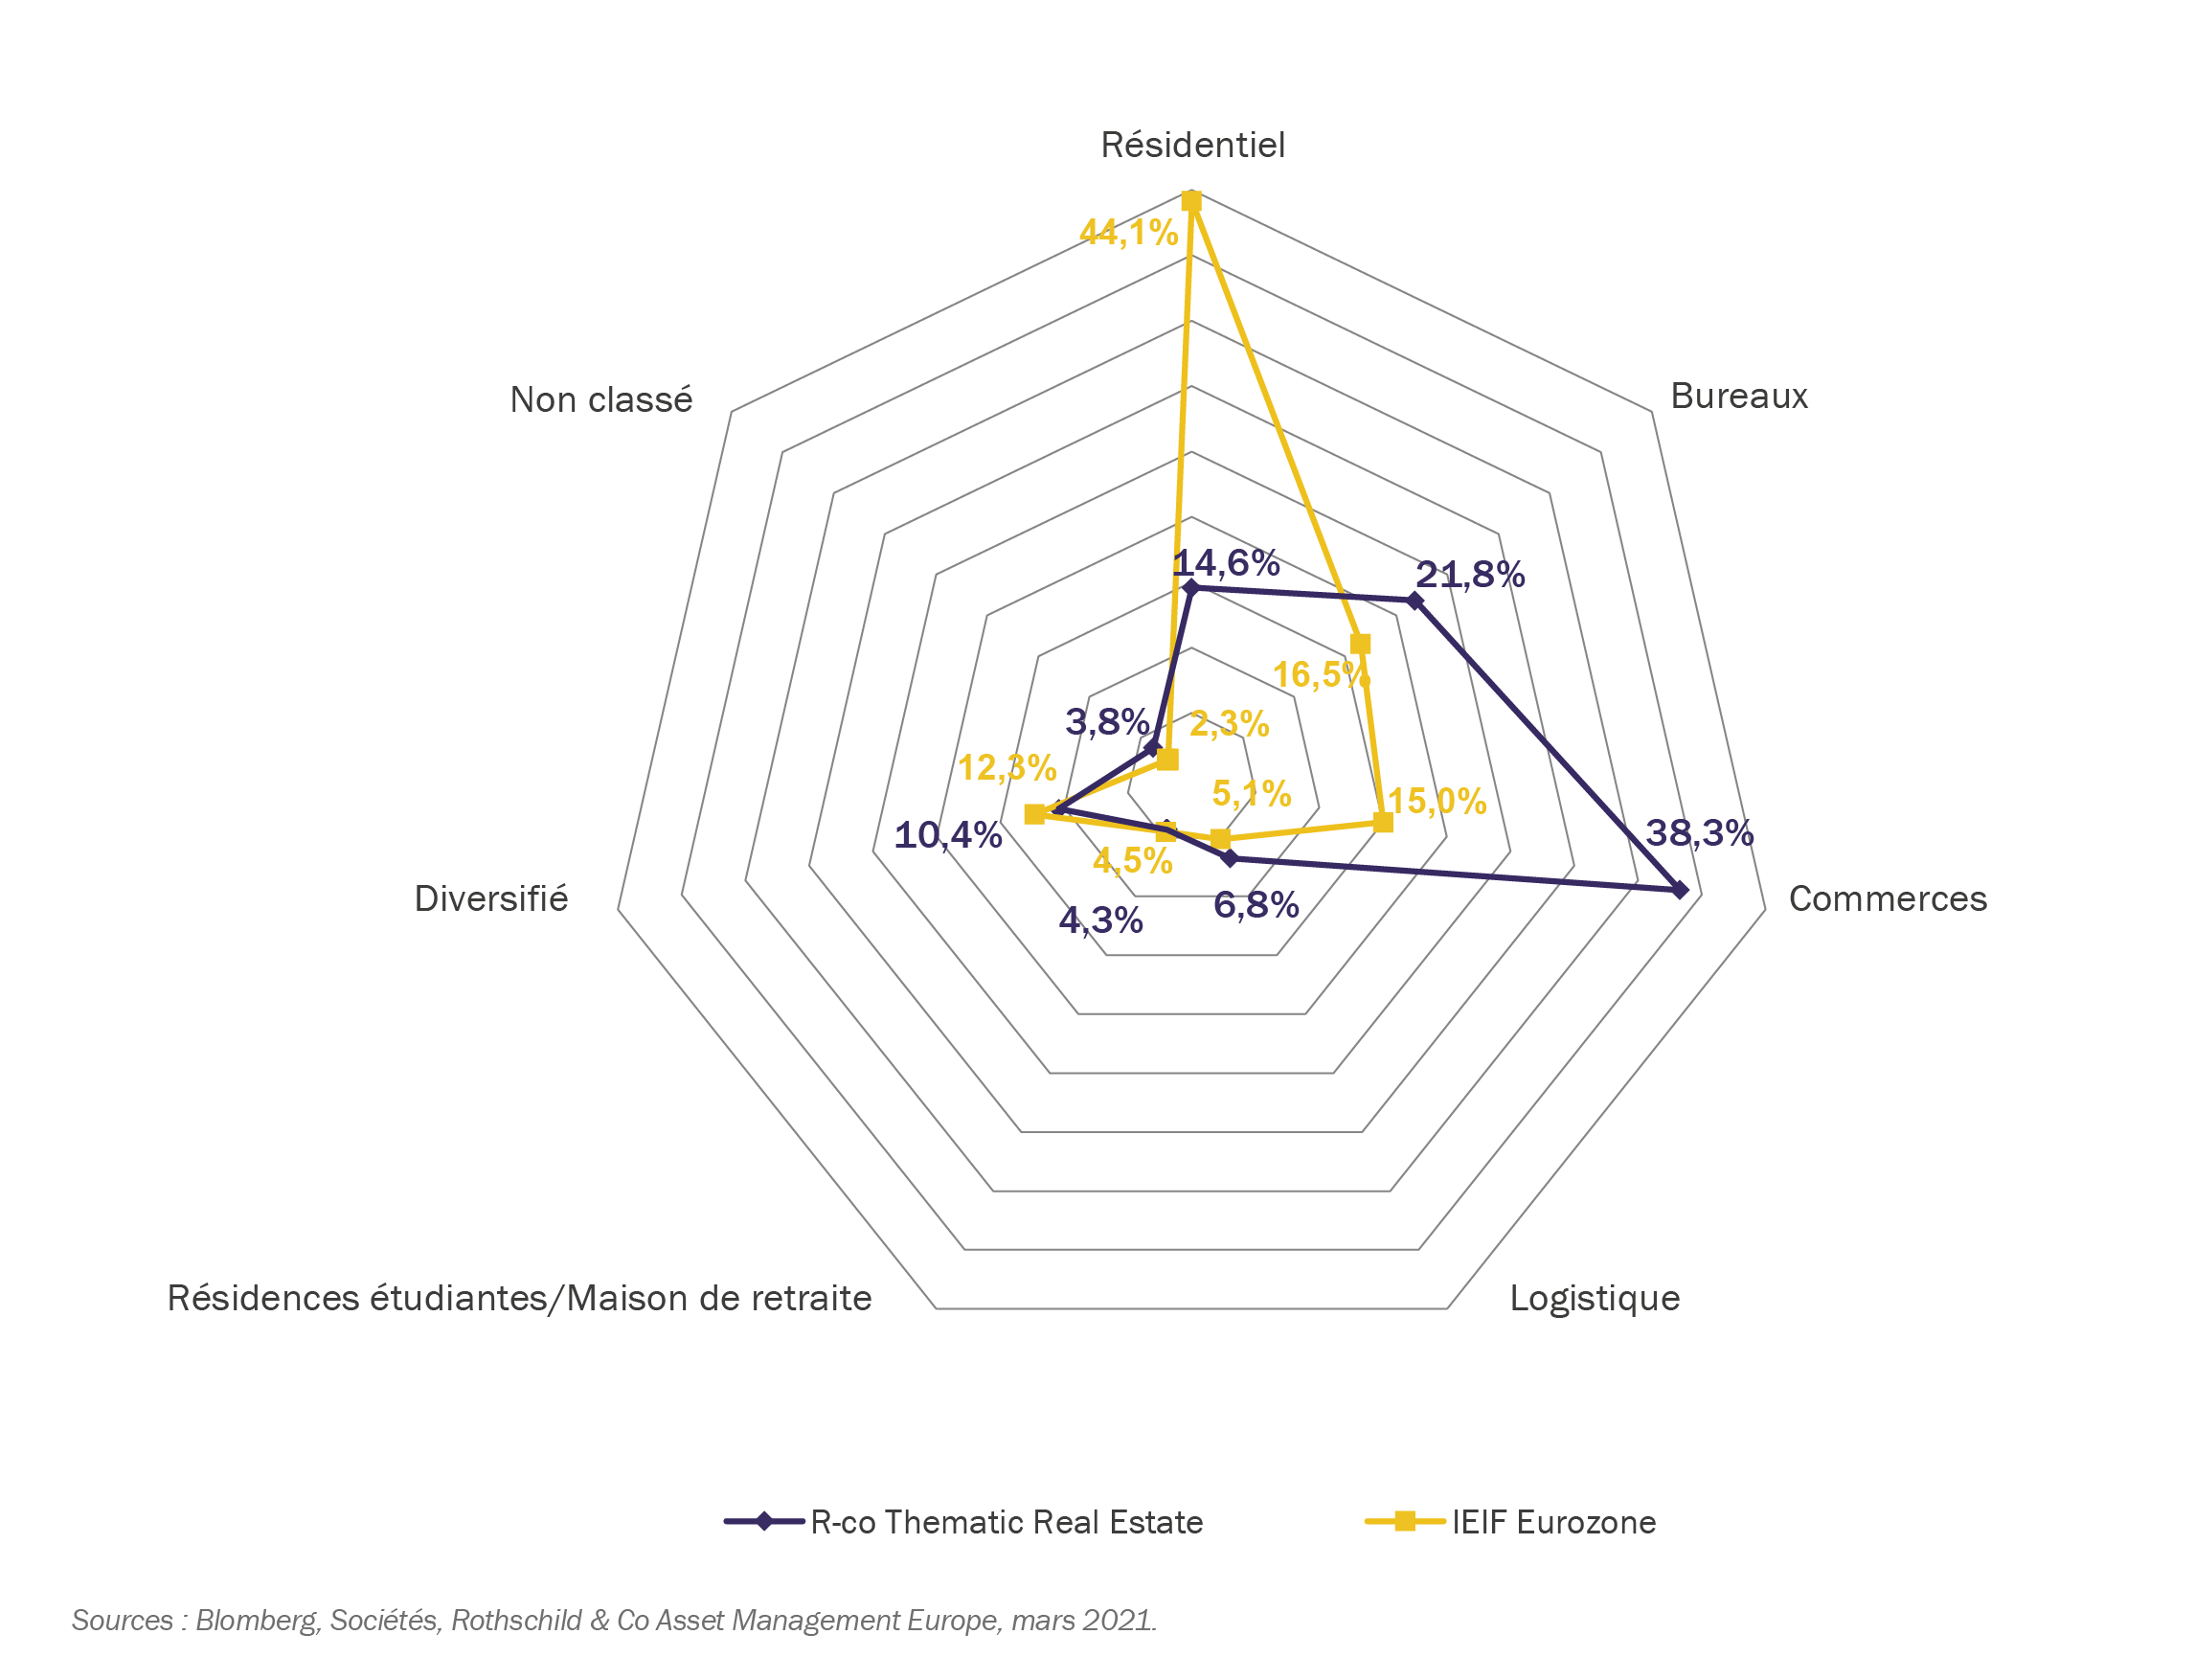
Le positionnement du portefeuille depuis le début de l’année a permis de profiter de la réouverture attendue des économies post-crise sanitaire, tout en limitant la sensibilité à une remontée des taux longs. Il reste encore intéressant sur les niveaux de valorisations actuels.
Achevé de rédiger le 29 avril 2021
R-co Thematic Real Estate
Sources : Blomberg, Sociétés, Rothschild & Co Asset Management Europe, mars 2021.


