

 |
| Paul Reuge, gestionnaire du fonds |
La réaction (attendue) de la BCE a permis, grâce à l’annonce d’un plan de rachat massif des dettes souveraines des pays de la Zone euro, d’inverser la tendance haussière sur les taux longs. Le taux à 10 ans allemand s’est ainsi contracté de 16 points de base depuis son plus haut du 19 mars, après avoir connu une expansion de plus de 60 points de base par rapport à son point de référence du 9 mars dernier. L’ensemble du marché d’actions en a profité pour rebondir. L’immobilier coté n’a pas profité outre mesure de la baisse des taux dans ce rebond. Ceci pourrait constituer une force de rappel ultérieure.
Performance de R-co Thematic Real Estate comparée à l’Eurostoxx et Bund à 10 ans
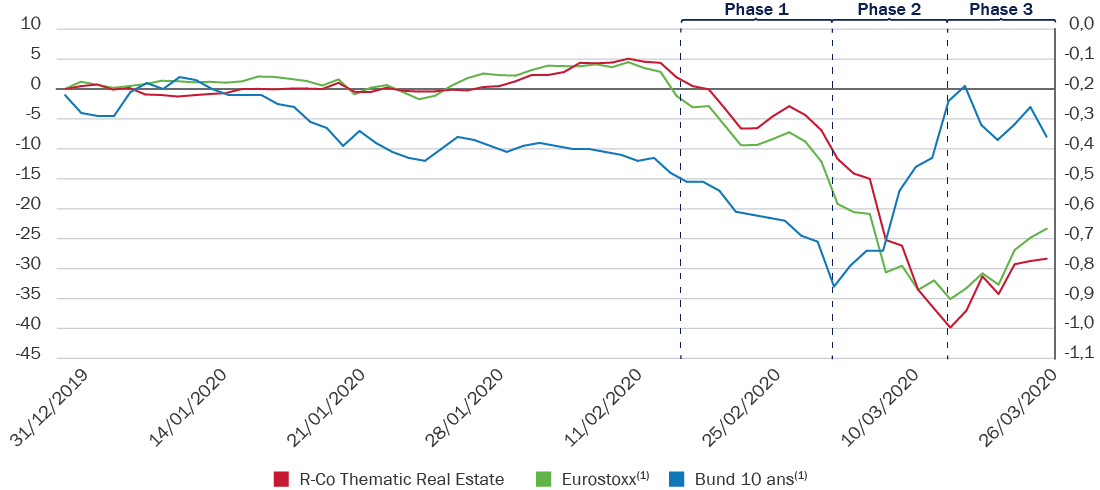
Source : Bloomberg. Rothschild & Co Asset Management Europe. 18/03/2020. (1) indice de comparaison
Sur le front des entreprises, la formule consacrée “cash is king”(1) est redevenue la préoccupation principale des sociétés qui ont communiqué à tour de rôle pour rassurer les investisseurs sur leur niveau de liquidités et leur capacité à faire face aux engagements futurs. Certaines foncières ont remis en question leurs prévisions de résultats, en attendant d’avoir une plus grande visibilité sur les conséquences de la crise. Pour les foncières de commerce les plus touchées, le Rubicon a été franchi en ce qui concerne le dividende. Plusieurs d’entre elles, dont la plus importante Unibail Rodamco, l’ont réduit, voire supprimé, à l’image de Deutsche Euroshop. L’ironie veut que ces décisions aient été bien accueillies par les investisseurs, entraînant des rebonds momentanés des cours de Bourse, alors que cela n’aurait probablement pas été le cas avant la crise. Il est vraisemblable que l’on n’observera pas les mêmes niveaux de distribution une fois l’accalmie retrouvée, à cause des challenges structurels auxquels doit faire face l’industrie des commerces. Cette crise aura pour certains été un parfait “alibi” pour réduire les niveaux de distribution de manière anticipée.
(1) La liquidité est reine.
Dans ce rebond, on ne retrouve pas de symétrie par rapport à la phase 2, les sous-secteurs ayant le plus progressés ne sont pas ceux qui ont préalablement le plus soufferts :
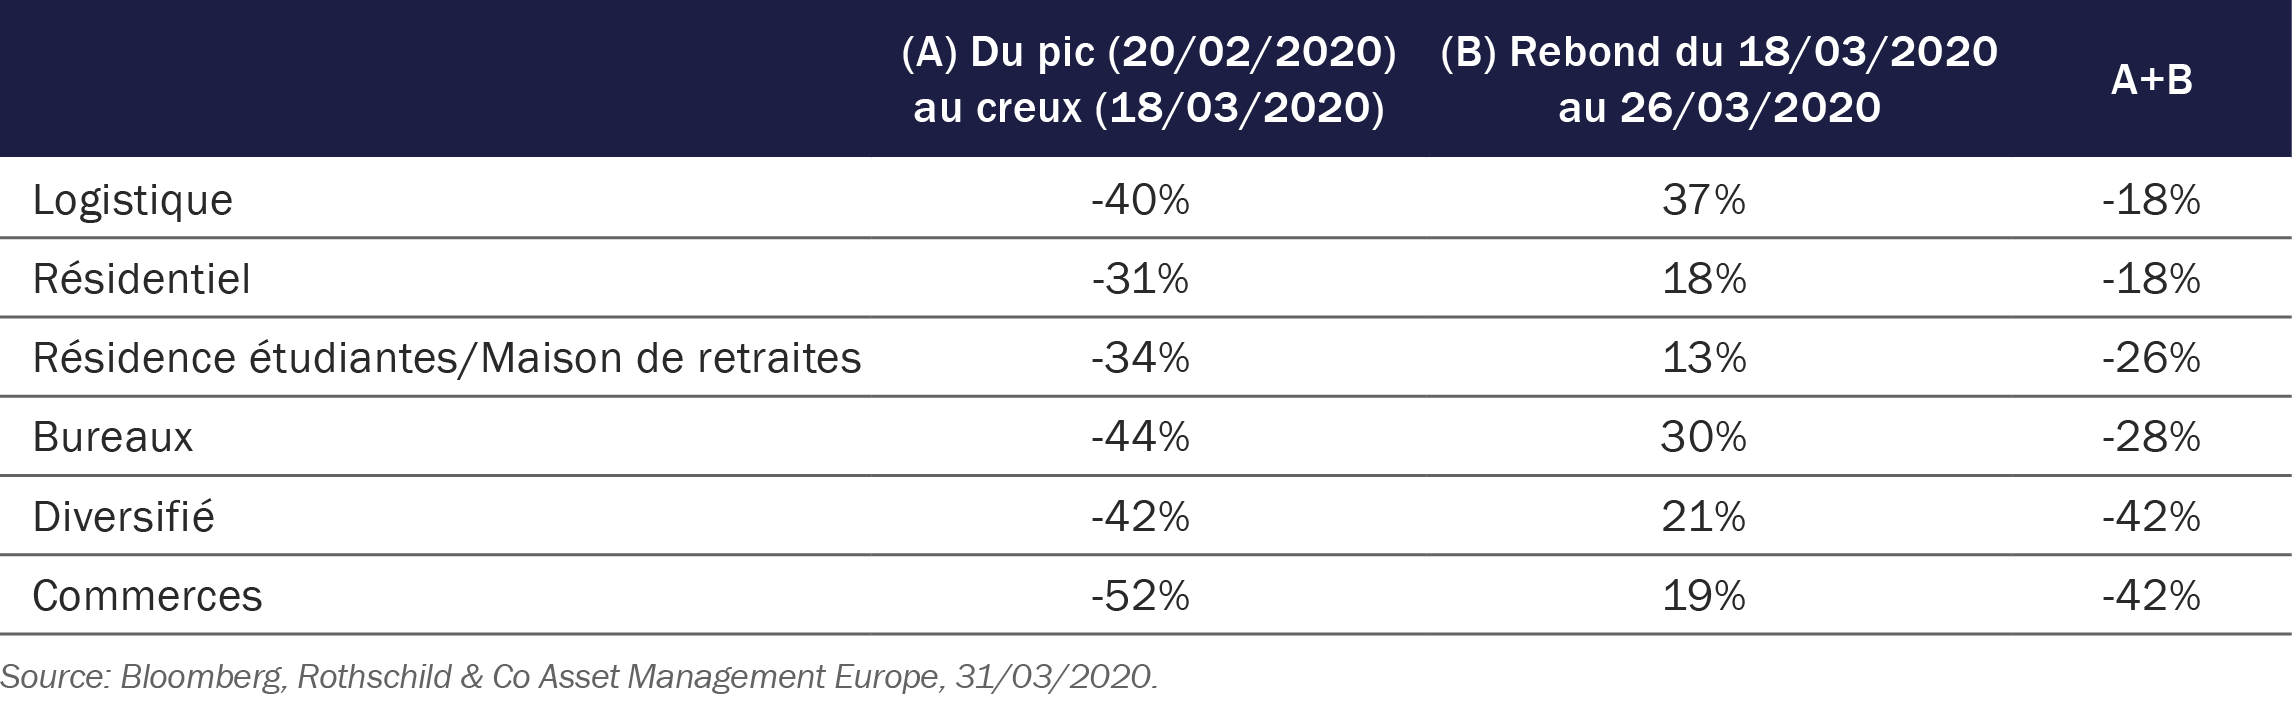
En outre, au sein de chaque catégorie, une deuxième condition s’est avérée nécessaire pour afficher un rebond : présenter le moins de risque (tant au niveau bilanciel que du patrimoine) reflétant le “flight to quality ” (2) des investisseurs.
(2) Fuite vers la qualité.
A titre d’exemple, voici l’évolution de quelques valeurs :
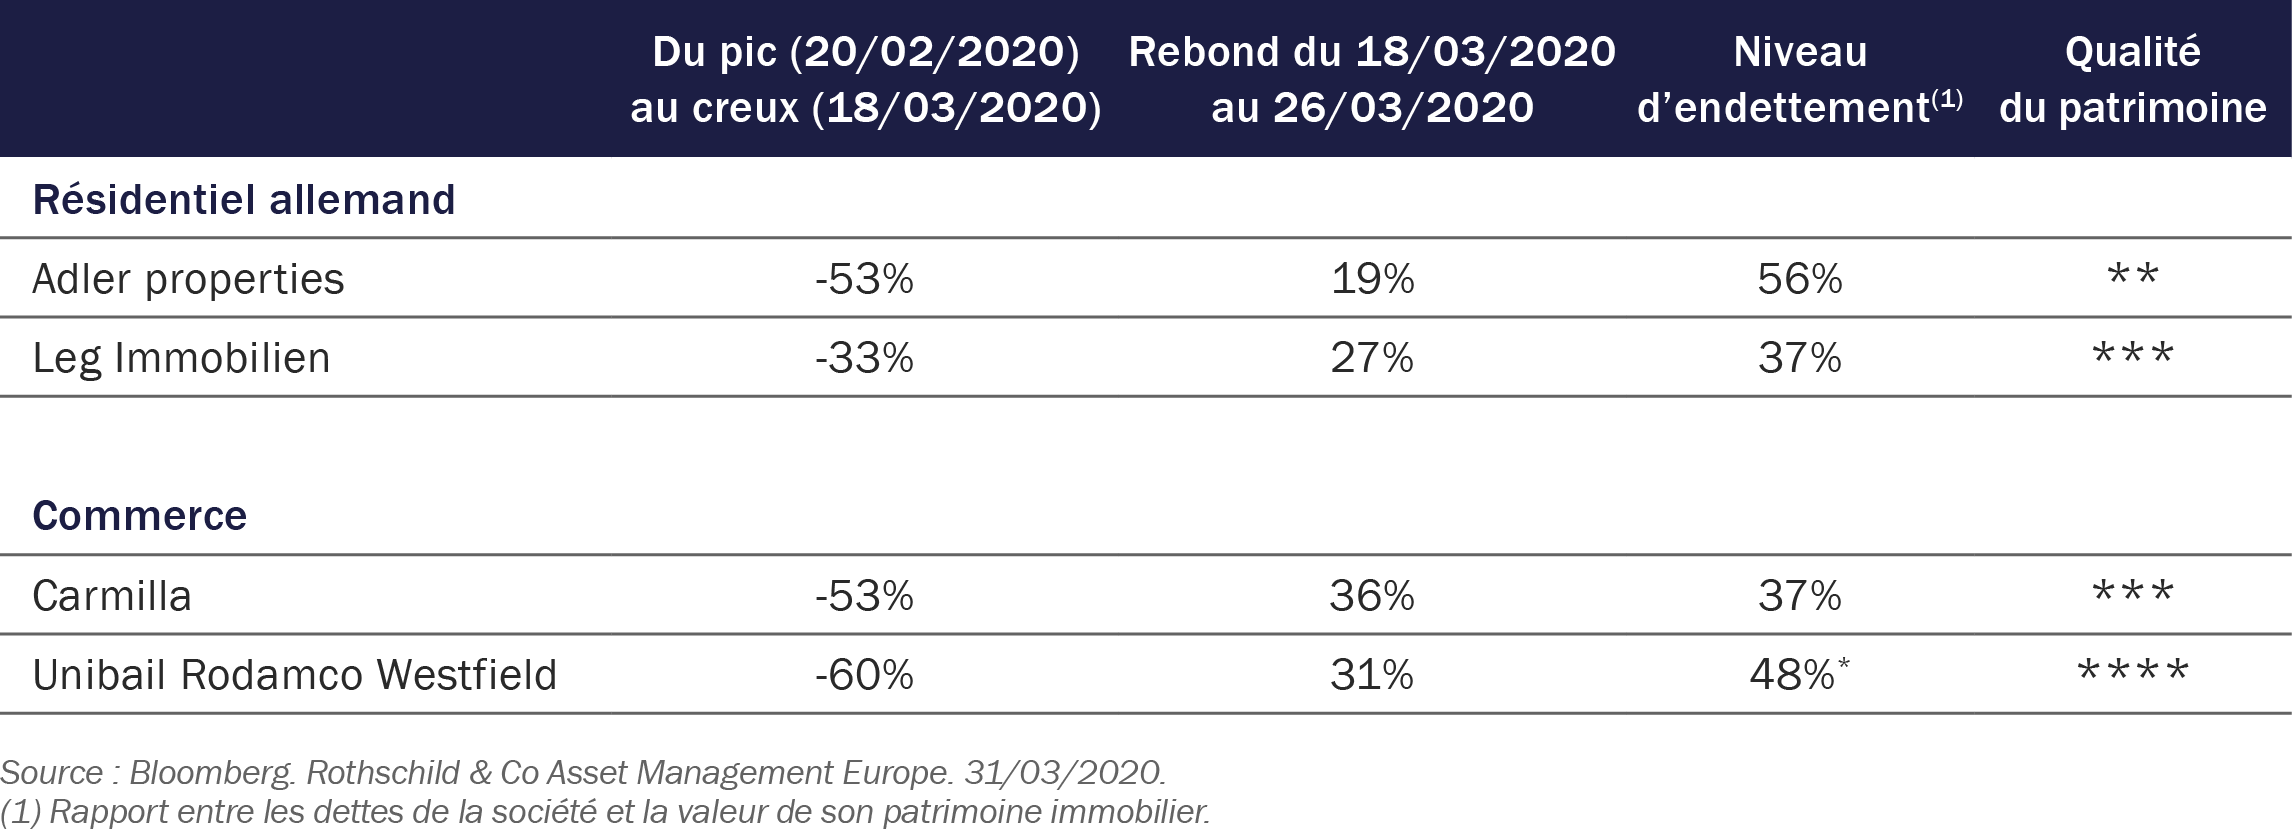
S’il est trop tôt pour avoir une idée précise des conséquences de la crise du COVID-19 sur l’économie et sur l’immobilier, cet événement a toutefois remis en question certains choix de gestion effectués fin 2019. La baisse des marchés a permis aux valeurs devenues trop chères d’offrir à nouveau des points d’entrée attrayants (résidentiel allemand, logistique). Les foncières de commerce, présentant déjà un profil “value” avant crise, voient probablement s’éloigner une perspective de “re-rating” à court/moyen terme face à une double crise, à la fois structurelle (changement des modes de consommation) et conjoncturelle susceptible d’aggraver durablement la première. Pour certaines viennent s’ajouter des problématiques de dettes.
Dans ce contexte, nous avons réduit l’allocation sur les valeurs de commerce (-4,5%) et certaines valeurs diversifiées (-4,7%) pour repondérer le résidentiel allemand (+5,5%) et la logistique (+2%).
Achevé de rédiger le 30 mars 2020
Retrouvez toutes les informations disponibles sur R-co Thematic Real Estate (France)
Retrouvez toutes les informations disponibles sur R-co Thematic Real Estate (Belgique)


