
Kristell Agaësse
Responsable de la Gestion High Yield & Obligations Convertibles

Responsable de la Gestion High Yield & Obligations Convertibles
Après un premier semestre catastrophique sur les marchés de taux, une fenêtre s’est grande ouverte sur l’opportunité de réinvestir sur les fonds à maturité.
L’impact combiné du choc inflationniste, faisant suite à un choc budgétaire massif, et accentué par la guerre en Ukraine, dans un contexte où les chaines de production sont grippées par la politique chinoise du « zéro Covid », poussent les banques centrales à resserrer drastiquement leurs politiques monétaires. L’ampleur des anticipations de réduction de liquidité ont conduit à une chute historique des marchés obligataires, notamment du High Yield[1]. À fin juin, sa performance s’établit à -15%[2], et son rendement a bondi de 2,8% en début d’année, à plus de 7%[2].
En effet, les craintes induites sur la croissance économique pèsent sur la classe d’actifs, comme on a pu l’observer au travers de sous-performances significatives sur les secteurs cycliques et financiers. Cette intégration de la prime de risque entraine naturellement une hausse significative des anticipations de taux de défaut. Elles sont aujourd’hui comparables au niveau de mars 2020. À 600 points de base, l’indice CDS iTraxx Xover implique 38%[3] de taux de défaut du marché du High Yield sur les 5 prochaines années, bien au-dessus des niveaux observés dans le passé, quels que soient les environnements économiques.
Nous pensons donc qu’il est probable que le nombre de défauts des émetteurs High Yield augmente au cours des deux prochaines années, mais le marché l’a déjà anticipé. Complétement…, peut-être ; en grande partie, certainement… Ce que l’on peut dire avec confiance, c’est qu’un portefeuille tel que R-co Thematic Target 2026 HY, qui offre près de 10% de rendement sur une maturité de 4 ans, est sans nul doute une fenêtre d’investissement.
En effet, même si les incertitudes demeurent, on peut souligner que le gisement du High Yield a plusieurs éléments de soutien. Un facteur clé de soutien réside probablement dans la nette amélioration des fondamentaux des émetteurs. Ceux-ci ont travaillé sur deux axes majeurs : la réduction de leur structure de coûts post crise de la Covid-19 et la réduction de leur niveau d’endettement. Ainsi, la croissance de l’EBITDA[4] s’est accélérée, atteignant un niveau record ; et les niveaux de liquidité sont plus que suffisants pour permettre aux émetteurs de s’autofinancer sur les prochaines années. Durant la période de taux bas, les émetteurs ont été extrêmement proactifs sur le refinancement de leurs maturités les plus proches, ce qui les prémunit contre le risque de refinancement à court terme, dans ces conditions de marché difficiles. Le marché primaire High Yield s’est en effet asséché depuis le début de l’année, en forte baisse comparé à la même période l’an passé. Le gisement actuel reste toutefois suffisant pour cette échéance moyenne de 2026.
La croissance de l’EBITDA se maintient à un niveau record au 1er trimestre 2022, alors que le levier net progresse légèrement
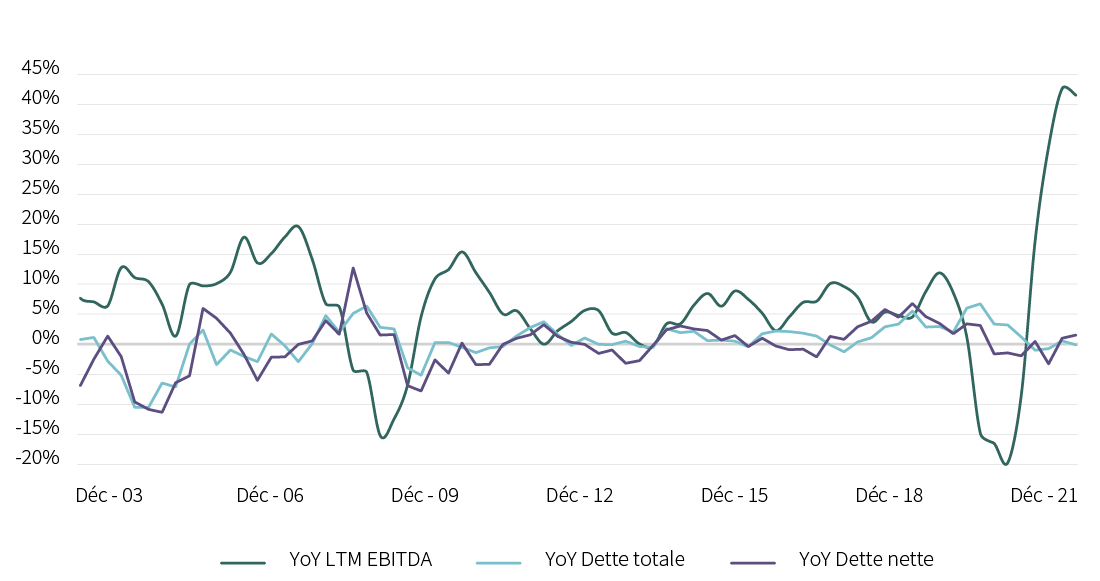
Source : Bloomberg, company data, Morgan Stanley Research – 4èmer trimestre 2021.
En synthèse, l’environnement de marché nous décrit une situation extrême qui peut se révéler plus résiliente, grâce à une nette amélioration des fondamentaux des émetteurs depuis l’année 2020. R-co Thematic Target 2026 HY offre aux investisseurs la possibilité de ne pas se focaliser sur la volatilité des marchés financiers à court terme, et de raisonner en termes de remboursement à maturité et rendement annualisé. R-co Thematic Target 2026 HY est la 6ème génération de fonds à échéance de Rothschild & Co Asset Management Europe, et investit dans des obligations Haut Rendement libellées en euros, avec un cœur de portefeuille sur les notations BB et B. Nous y appliquons une gestion active, agile et disciplinée, nous permettant de saisir les opportunités, et d’arbitrer, voir même de vendre, si le risque de défaut devient trop important. Le couple gérants-analystes est au cœur de la gestion de ce fonds.
Caractéristiques principales de R-co Thematic Target 2026 HY ·
[1] Les obligations “High Yield” (ou à haut rendement) sont émises par des entreprises ou États présentant un risque crédit élevé. Leur notation financière est inférieure à BBB- selon l’échelle de Standard & Poor’s.
[2] Source : Bloomberg – 30/06/2022
[3] Source : Morgan Stanley Research, Bloomberg, Moody’s - 18/07/2022.
[4] EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization). Indicateur utilisé pour évaluer la rentabilité du cycle d’exploitation d’une entreprise, indépendamment de sa politique d’investissement ou de financement.
Les chiffres cités ont trait aux mois écoulés.
Les performances passées ne sont pas un indicateur fiable des performances futures, et ne sont pas constantes dans le temps.
Performances calculées en euros et nettes dividendes réinvestis.
L’équipe de gestion est susceptible d’évoluer.
Les caractéristiques/objectifs/stratégies mentionnés ci-dessus sont indicatifs et peuvent être modifiés sans préavis. La présente analyse n’est valable qu’au moment de la rédactiondu présent rapport. Les allocations et répartitions, géographiques et sectorielles, ne sont pas figées et sont susceptibles d’évoluer dans le temps, dans les limites du prospectus du fonds.
Les informations ci-dessus ne constituent pas un conseil en placement ou une recommandation d’investissement.


