
Yoann Ignatiew y Charles-Edouard Bilbault
Cogestores de R-co Valor
El riesgo de recesión surgido a finales de 2018 se ha eliminado en parte por los últimos acontecimientos de la guerra comercial entre China y EE. UU., y empieza a verse un ligero cambio de tendencia en la ralentización del crecimiento, sobre todo en China.
En este comienzo de año, China, motor del crecimiento mundial, se beneficia del buen comportamiento de su economía y de los primeros efectos de las medidas de estímulo adoptadas por las autoridades a principios de 2019. Aunque aún debe confirmarse, los indicadores macroeconómicos apuntan a una situación más favorable de lo esperado, sobre todo comparado con el resto del mundo. En Estados Unidos, la carrera por la nominación demócrata ya está en marcha y los operadores del mercado ya analizan al detalle los sondeos. Por último, en todo el mundo, persiste la dicotomía entre los índices de confianza del sector servicios y de la actividad industrial.
Durante el último trimestre de 2019, el sector de la tecnología fue el que más contribuyó a la rentabilidad del fondo, fundamentalmente gracias a valores como Vipshop o Alibaba. A escala global, los valores chinos relacionados con Internet que cotizan en Estados Unidos registraron rentabilidades excelentes, sobre todo tras desaparecer parte de la incertidumbre generada por la guerra comercial entre China y EE. UU. El comercio electrónico sigue avanzando en China y las ventas han marcado nuevos récords en los dos últimos periodos de rebajas.
En Estados Unidos, la reciente caída en los sondeos de Elizabeth Warren, candidata demócrata muy crítica con la situación de monopolio de las grandes compañías tecnológicas estadounidenses ha beneficiado a Facebook y Alphabet. Ambos valores han continuado su avance iniciado a principios de año. En este contexto, nuestros principales movimientos consistieron en la venta de Apple y varias reducciones de la posición en Vipshop, para disminuir los riesgos relacionados con ambos y recoger beneficios en valores que han avanzado considerablemente.
Las empresas financieras estadounidenses tuvieron también un comportamiento excelente durante el trimestre, al verse especialmente favorecidas por la caída en los sondeos de la candidata Warren, pero sobre todo por el ligero pronunciamiento de la curva de tipos. En efecto, después de tres rebajas de tipos sucesivas, la Fed probablemente mantendrá ahora el statu quo. Además, el periodo electoral ofrece una mayor certidumbre, pues las circunstancias le obligan a mantener una cierta neutralidad. Una situación propicia para el sector.
Además, el consumo de las familias sigue fuerte. Los acontecimientos comerciales de fin de año (Black Friday, Acción de Gracias) han propiciado un aumento de las ventas del 7% con respecto al año anterior. Además, la actividad relacionada con las tarjetas de crédito sigue fuerte, con unos índices de impago en general estables. En este contexto, Citigroup, Capital One y Morgan Stanley contribuyeron de forma importante a la rentabilidad del fondo, tendencia que aprovechamos para recoger ciertos beneficios en este último.
Al beneficiarse también de la desaparición de algunos riesgos políticos, el sector salud registró una rentabilidad excelente durante el periodo. Seguimos reforzando nuestra posición en BioMarin, una decisión acertada dada la rentabilidad del valor, sobre todo durante la última quincena del mes de diciembre. Otros subsectores, como los laboratorios farmacéuticos (AstraZeneca, Pfizer) y la MedTech (Medtronic) se beneficiaron de una dinámica similar.
Gracias al desvanecimiento del temor al riesgo de una recesión, el sector industrial despuntó por su contribución a la rentabilidad de la SICAV en el trimestre. El único movimiento realizado consistió en reforzar ligeramente la posición en Bombardier, aprovechando diferentes oportunidades del mercado. Para esta acción tan volátil actualmente en reestructuración, 2020 será un año decisivo, sobre todo por lo que respecta a la generación de flujos de caja disponibles.
Por último, transporte fue el sector en el que nos mantuvimos más activos durante el trimestre. Incrementamos de forma importante las posiciones en Canadian Pacific Railway y Union Pacific Railway hasta alcanzar cada posición en torno al 2% de la cartera de renta variable. Ambos valores han registrado rentabilidades superiores en general al resto del sector, al beneficiarse de un aumento de los volúmenes transportados, la mejora de las perspectivas sobre la guerra comercial y el cambio de tendencia en las operaciones comerciales previsto para 2020.
Durante el verano, la revalorización de las compañías mineras de oro incluidas en la cartera nos llevó a recoger beneficios, especialmente en Barrick Gold y Pretium Resources, aunque después volvimos a invertir en esta última a finales de año. Deseamos mantener una exposición relativamente estable a este sector, por lo que las operaciones realizadas fueron muy pequeñas. Seguimos siendo optimistas con respecto a los fundamentales del mercado del oro. Entre las compañías mineras no dedicadas a la extracción de oro, Teck Resources se vio afectada por la fuerte caída de los precios del carbón metalúrgico durante 2019, a pesar de la recuperación de los precios del cobre. Ivanhoe Mines se benefició también de la subida de los precios del paladio y el platino. No realizamos movimientos en este segmento.
Durante el primer trimestre de 2020, seguiremos especialmente atentos a las negociaciones entre China y Estados Unidos acerca de la guerra comercial. La “primera fase” de un acuerdo más global acaba de firmarse y estaremos muy pendientes del arranque de las negociaciones de la “segunda fase”. Sin embargo, los mercados ya habían descontado ampliamente esta primera fase en las últimas semanas y los niveles actuales son especialmente elevados desde el punto de vista histórico. En un contexto caracterizado por unos tipos más bajos que en los anteriores ciclos económicos, esta situación genera una prima de riesgo muy elevada, lo que nos lleva a seguir posicionados en este mercado.
En cualquier caso, seguiremos muy pendientes de cómo se desarrollan las elecciones estadounidenses, sobre todo las primarias demócratas. Tras esta primera etapa, la Carrera hacia la Casa Blanca puede afectar a varios sectores, por lo que, en esas circunstancias, trataremos de limitar nuestra exposición. Finalmente, en este principio de año, analizaremos con atención los resultados de las empresas del cuarto trimestre de 2019, así como las previsiones de los equipos directivos para 2020. Con una asignación a renta variable algo levemente reducida durante el trimestre y que asciende actualmente al 70% del patrimonio neto de la cartera, nuestro posicionamiento nos parece totalmente razonable, teniendo en cuenta el entorno en el que nos encontramos, y nos da la flexibilidad para reaccionar cuando corresponda.
R-co Valor: Desglose geográfico y temático de la cartera
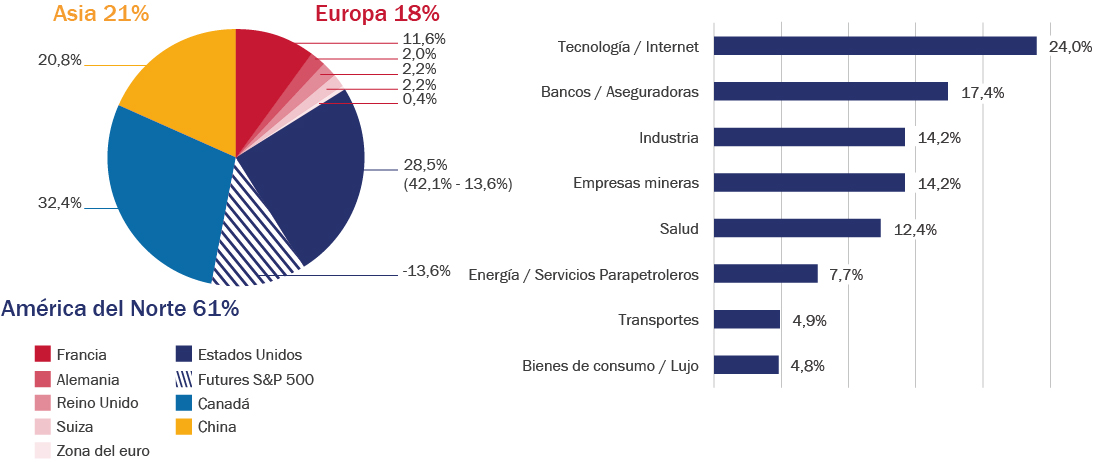
Source: Rothschild & Co Asset Management Europe, 31/12/2019
The features of the portfolio are not fixed and may vary over time.
R-co Valor Balanced

Yoann Ignatiew y Emmanuel Petit
Cogestore y cogestore & Responsable de la gestión de renta fija
Asignación de activos
La exposición a renta variable de R-co Valor Balanced se mantuvo en un nivel muy similar al del trimestre anterior, en torno al 35%. El componente de renta fija se incrementó y representa ahora casi el 50% del patrimonio neto de la SICAV. El resto corresponde a activos líquidos disponibles.
Componente de renta variable
La asignación sectorial del componente de renta variable de R-co Valor Balanced se mantuvo relativamente estable durante el trimestre. Tecnología, finanzas e industrial son los tres sectores principales. Desde el punto de vista geográfico, la exposición a Norteamérica se redujo ligeramente, en favor de Asia (21%), pero sigue suponiendo más del 60% del componente de renta variable. Europa se sitúa por detrás, con un 18%. La cartera se compone actualmente de 41 valores.
R-co Valor Balanced: Desgloses geográfico y temático del componente de renta variable
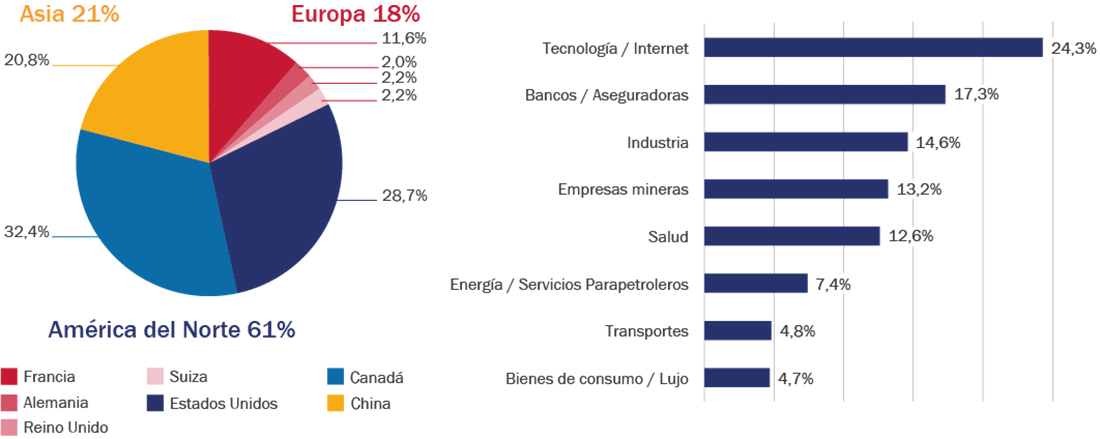
Source: Rothschild & Co Asset Management Europe, 31/12/2019
Componente de renta fija
La disminución de los temores relacionados con el crecimiento mundial, gracias especialmente a la relajación de las tensiones comerciales y a la eliminación de algunas incertidumbres relativas al Brexit, propició una subida de las previsiones inflacionistas, lo que hizo subir los tipos nominales. Así, el bono federal alemán (Bund) cerró el año al -0,18%. En el mercado del crédito, 2019 fue un año excepcional, a pesar de las incertidumbres macroeconómicas y políticas. La reducción de los diferenciales de crédito y la importante bajada de los tipos de interés se tradujeron en un excelente comportamiento del mercado de renta fija. Seguimos apostando por las calificaciones BBB y BB, para obtener rendimiento sin asumir un nivel de riesgo excesivo. Preferimos la deuda financiera en general y sobre todo la deuda subordinada. Además, elegimos algunos títulos high yield en los que confiamos plenamente, aprovechando también sus atractivos niveles de valoración.
R-co Valor Balanced: Desgloses geográfico y por calificación del componente de renta fija
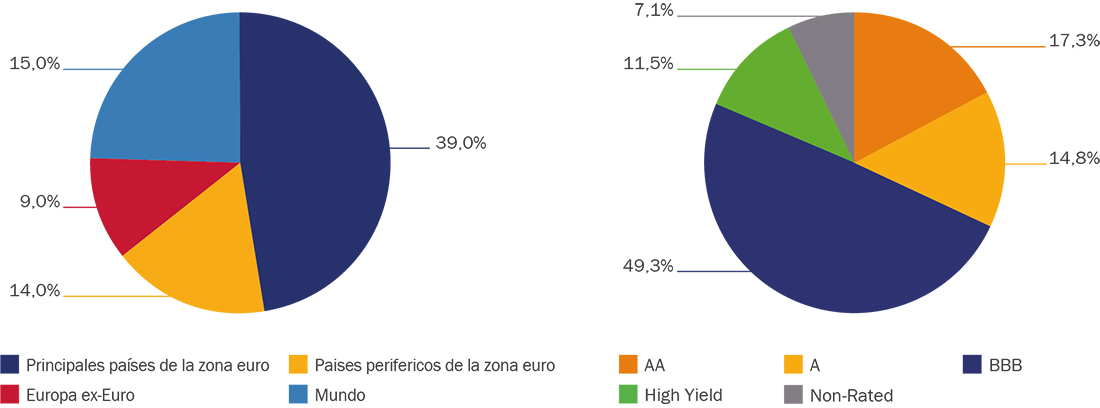 Source: Rothschild & Co Asset Management Europe, 31/12/2019
The features of the portfolio are not fixed and may vary over time.
Find all the information available on the fund : R-co Valor
Find all the information available on the fund : R-co Valor Balanced


