
 |
 |
 |
|
Yoann Ignatiew |
Charles-Edouard Bilbault |
Emmanuel Petit |
|
Cogestore de R-co Valor y R-co Valor Balanced |
Cogestore de R-co Valor |
Cogestore de R-co Valor Balanced & Responsable |
El confinamiento global provocado por la pandemia de covid-19 ocasionó una de las recesiones más rápidas de la historia. Paralelamente, las medidas excepcionales de respaldo de los gobiernos y los bancos centrales han protegido la economía mundial, propiciando una recuperación de los mercados en el segundo trimestre de 2020.
A finales de junio, el índice MSCI World All Countries, representativo de los mercados tanto desarrollados como en desarrollo, había recuperado dos terceras partes de su corrección desde el nivel mínimo registrado. El índice cayó un 34% entre finales de febrero y principios de marzo. Sin embargo, la reapertura de las economías se está haciendo de manera desigual. China, por delante de Europa y Estados Unidos, ha retomado plenamente su actividad y podría registrar un crecimiento de su PIB de aproximadamente el 2% en el año 2020. El índice CSI 300 de las mayores capitalizaciones de las bolsas de Shanghái y Shenzhen muestra una rentabilidad muy positiva desde el principio del año (16%, teniendo en cuenta el principio del mes de julio).
En Europa, el índice PMI compuesto se situó en 48,5 en junio, próximo a 50, umbral que indica un crecimiento de la actividad. Recordemos que en abril estaba en 13,5, su nivel más bajo desde la creación de las encuestas en 1998. Dentro la propia Europa surgen divergencias. El mercado de renta variable alemán superó claramente a sus vecinos, con un índice DAX en un -7,08% en los seis primeros meses del año, comparado con el -13,65% del índice Euro Stoxx 50. Esto puede deberse a varios factores, entre ellos la eficaz gestión de la epidemia en Alemania, gracias una capacidad hospitalaria superior a la de los otros países, así como la menor edad de la población afectada, una economía basada en una estructura principalmente industrial, menos perjudicada que los sectores del turismo, la hostelería o la banca y, por último, medidas de respaldo sin precedentes adoptadas por el Gobierno.
En Estados Unidos, a pesar del repunte de los datos macroeconómicos, sobre todo la caída del desempleo al 11,1% tras haber llegado al 15% en mayo, la situación es sumamente inestable, con un brote incontrolado de la epidemia. En efecto, el número de nuevos casos está aumentando en 40 de los 50 estados.
R-co Valor
En la cartera R-co Valor, la exposición a renta variable se redujo gradualmente desde finales de marzo, pasando del 89% al 82% a finales de junio. Se adoptó una estrategia de recogida de beneficios mientras subían los índices.
Se redujeron posiciones en valores tecnológicos chinos, que registraron rentabilidades positivas tanto absolutas como relativas, con Vipshop, compañía de comercio electrónico, a la cabeza. En el sector salud, se redujo considerablemente la posición en Gilead Sciences, tras la fuerte rentabilidad de la acción tras la aprobación de su tratamiento contra la covid-19, Remdesivir. Sin embargo, la exposición del fondo al sector sigue siendo estable.
También se recogieron beneficios de las compañías mineras del oro, ya que la temática se benefició de un renovado interés manifiesto por parte de los inversores generalistas. Su condición de valor refugio, junto con unos tipos de interés reales en territorio negativo, vuelven a hacer de ellas una inversión atractiva.
Por el contrario, reforzamos posiciones en algunos valores muy afectados durante la primera parte del año. Estas inversiones permitieron conservar una asignación cíclica estable, de en torno al 36%, evitando una dilución por un simple efecto del mercado. También se reforzaron posiciones en el sector del lujo, a través de LVMH. Además, se iniciaron nuevas posiciones, principalmente en el sector del ocio y los viajes, con la inclusión en la cartera de Royal Caribbean Cruises o Walt Disney.
Es probable que la volatilidad se mantenga en los mercados, debido al riesgo de una segunda ola de contagios y una posible vuelta al confinamiento, así como la proximidad de las elecciones estadounidenses.
En ese sentido, Joe Biden se encuentra actualmente 10 puntos por delante en los sondeos con respecto a su rival, el presidente, Donald Trump. Una mayoría demócrata en el Senado además de en la Cámara de Representantes supondría un verdadero punto de inflexión en el contexto político estadounidense.
Por otra parte, la temporada de publicación de resultados corporativos iniciada a mediados de julio será un indicador de la tendencia. Los inversores van a observar la capacidad de las empresas para hacer sus previsiones hasta fin de año.
A pesar de estas incertidumbres, seguimos convencidos de que hay que seguir apostando por la renta variable. Un entorno de tipos bajos durante mucho tiempo, junto con el enorme nivel de liquidez disponible (4.700 millones de dólares en todo el mundo), apoyarán de forma significativa a la clase de activos una vez superada la aversión al riesgo de los inversores.
R-co Valor : Desglose geográfico y temático de la cartera
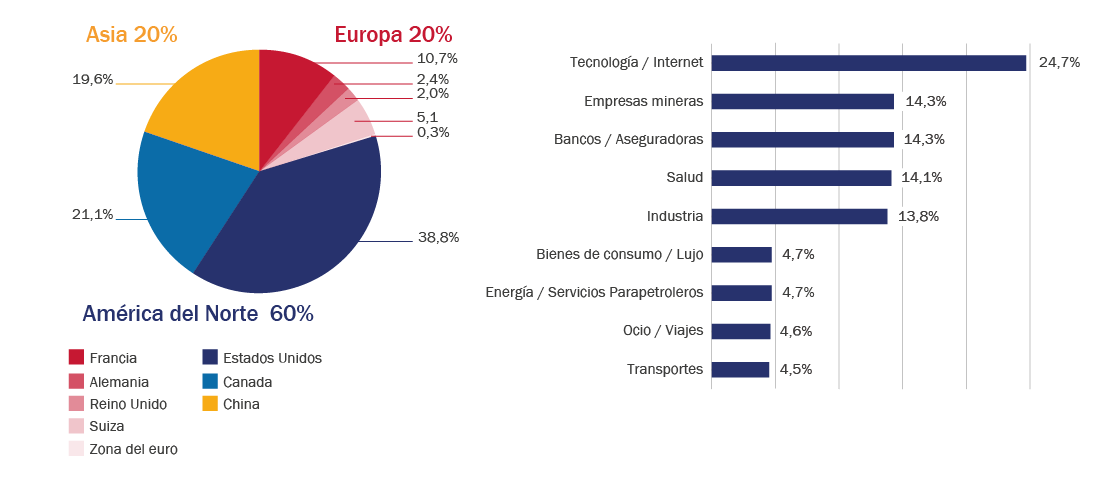
Fuente : Rothschild & Co Asset Management Europe, 30/06/2020.
Las características de la cartera no son fijas y pueden variar con el tiempo.
R-co Valor Balanced
Asignación de la cartera
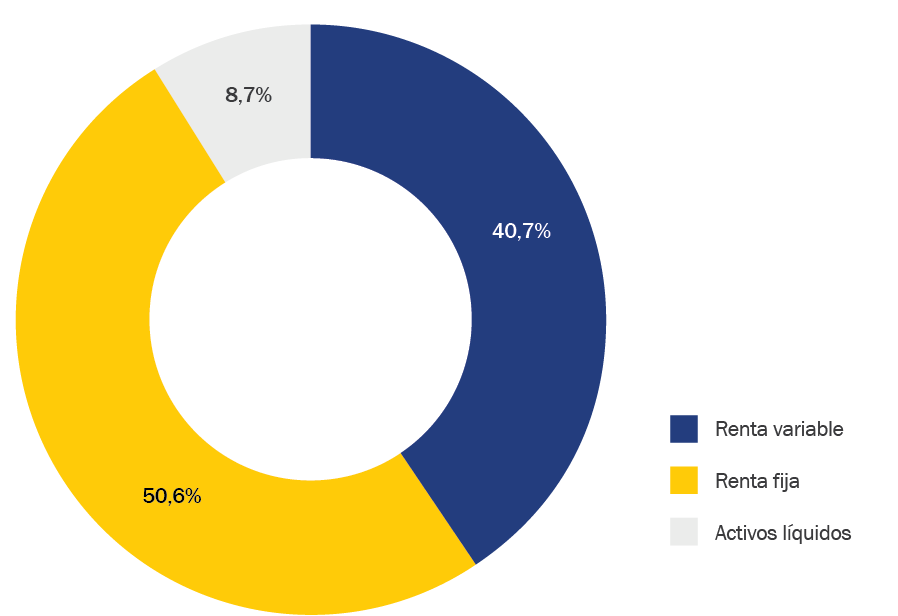
En el primer trimestre, el fondo mostró un posicionamiento bastante prudente, caracterizado por una exposición a la renta variable de alrededor del 43% y un componente de renta fija del 45% del activo neto. En el segundo trimestre, la asignación a la renta variable se redujo al 41%, en una estrategia de recogida de beneficios. Por su parte, el componente de renta fija se incrementó hasta el 50%, aprovechando la gran actividad del mercado.
R-co Valor Balanced: Desgloses per clases de activos
Fuente : Rothschild & Co Asset Management Europe, 30/06/2020.
Las características de la cartera no son fijas y pueden variar con el tiempo.
Componente de renta variable
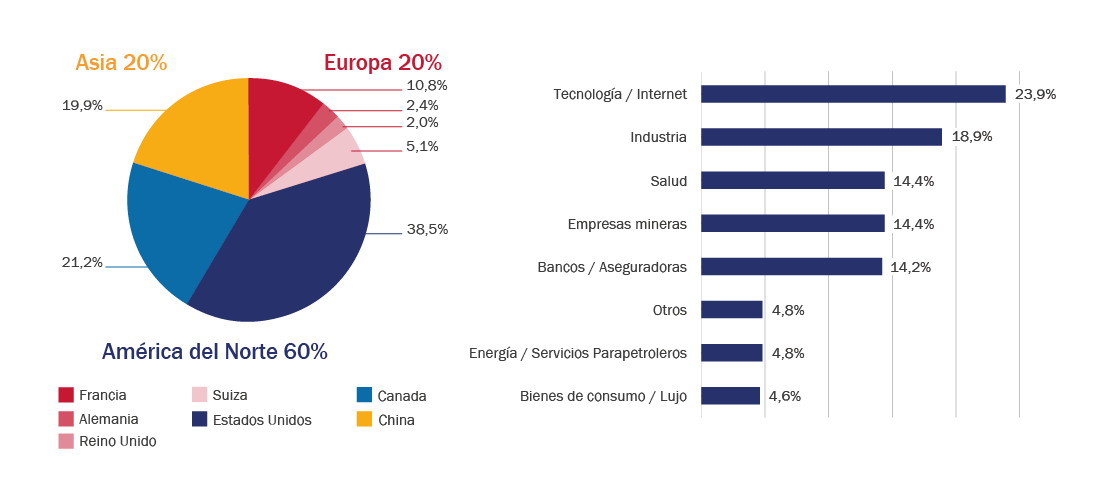
Los tres principales sectores del componente de renta variable son los valores tecnológicos, las compañías mineras y los bancos/aseguradoras. Estos últimos son también las tres temáticas que más han contribuido a la rentabilidad del fondo durante el segundo trimestre del año.
El sector de la tecnología parecer haber borrado totalmente su caída de febrero y marzo, tanto en China como en Estados Unidos, con unas rentabilidades desde el inicio del año del 17,8% en el NASDAQ Golden Dragon y del 12,1% en el NASDAQ. Por su parte, los valores del sector bancario y de seguros también se beneficiaron de un renovado interés por parte de los inversores, tras haber sido algunos de los más afectados en el primer trimestre. En cuanto a la minería, el sector se vio impulsado por las compañías del oro, que se vieron favorecidas por el crecimiento de sus beneficios.
El componente de renta variable, ahora reducido al 41%, nos posiciona de cara a una recuperación, principalmente con la integración en la cartera de nuevos valores de “consumo” durante el primer trimestre.
R-co Valor Balanced: Desgloses geográfico y temático del componente de renta variable
Fuente : Rothschild & Co Asset Management Europe, 30/06/2020.
Las características de la cartera no son fijas y pueden variar con el tiempo.
Componente de renta fija
El mercado primario registró un gran dinamismo desde principios del año, a pesar de una pausa de casi tres semanas en marzo. La implicación de los principales bancos centrales permitió aportar liquidez a los mercados monetarios y de renta fija. El importe de las emisiones Investment Grade en Europa asciende a 305.000 millones a finales de junio, lo que supone un 65% en términos interanuales (excluyendo el sector financiero) . Tras varios meses en punto muerto, las emisiones High Yield se reanudaron gradualmente en junio.
Comprobamos que la tendencia observada en mayo continúa, con emisores deseosos de reforzar la liquidez ante la incertidumbre relacionada con la epidemia. El riesgo de impago aumentó, pero afecta mayoritariamente a los emisores con calificaciones más bajas y, además, ya parece reflejado en las valoraciones. Además, las medidas adoptadas por los diferentes gobiernos y bancos centrales deberían suavizar esta tendencia.
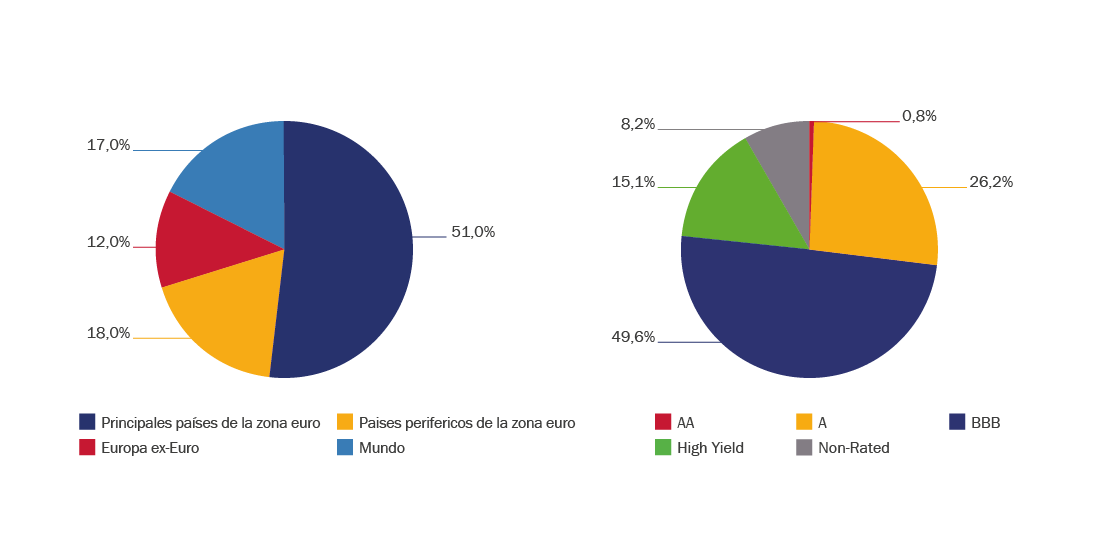
Desde finales de marzo, hemos concentrado nuestras inversiones en emisiones que ofrecen primas atractivas. Estamos posicionados principalmente en títulos investment grade del mercado primario. Al mismo tiempo, tratamos de reducir el riesgo del componente de renta fija, al recoger beneficios de derivados de crédito, así como vendiendo o reduciendo ciertas posiciones High Yield.
R-co Valor Balanced: Desgloses geográfico y por calificación del componente de renta fija
Fuente : Rothschild & Co Asset Management Europe, 30/06/2020.
Las características de la cartera no son fijas y pueden variar con el tiempo.
Find all the information available on the fund : R-co Valor
Find all the information available on the fund : R-co Valor Balanced
1 Fuente: Bond Radar, S&P LCD, Morgan Stanley Research, Julio 2020.


