
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

General Partner, Head of Fixed Income

Global Equities Portfolio Manager
A pesar de la preocupación por la rápida propagación de la variante Omicron, los mercados de renta variable terminaron el año en terreno positivo. En 2021, el índice MSCI All Country World tuvo un rendimiento del 16,8% (en dólares estadounidenses), liderado principalmente por los Estados Unidos (S&P 500: +26,9% en dólares estadounidenses) y Europa (EuroStoxx 50: +21% en euros). Los mercados emergentes, en cambio, sufrieron (MSCI Emerging Markets: -4,6% en moneda local), afectados por las fuertes presiones inflacionistas y apoyados por medidas de apoyo más modestas de las autoridades políticas.
En cuanto a la situación sanitaria, la alta contagiosidad de la nueva variante Omicron se ha establecido incluso en poblaciones con doble dosis de vacunación. Sin embargo, esto se ve mitigado por dos elementos: i. la mayoría de las personas infectadas presentan síntomas leves; y, ii. la vacuna es eficaz para contrarrestar la aparición de las formas más graves. Más que una amenaza real para la salud, muchos inversores consideran que Omicron puede alimentar aún más la inflación y exacerbar los problemas de la cadena de aprovisionamiento.
En el ámbito de los bancos centrales, la dialéctica se dirige cada vez más hacia la normalización. Así, en diciembre, la Fed anunció la aceleración del tapering(1), el Banco de Inglaterra subió por sorpresa su tipo de referencia al 0,25% y el BCE confirmó el fin del PEPP, el programa de compra de activos pandémicos, al 31 de marzo de 2022. Los agentes del mercado, aunque muy nerviosos antes de cada reunión, parecen haber aceptado una reducción de la liquidez. La atención se centra ahora en la posible subida de los tipos de interés, especialmente en Estados Unidos, donde un movimiento temprano y, sobre todo, más fuerte de lo esperado, podría ser uno de los principales riesgos para 2022 en los mercados.
En China, las señales de un posible cambio de rumbo provienen de la reunión del Politburó. El Partido Comunista Chino expresó su preocupación por la debilidad de la demanda interna y el Banco Central declaró su decisión de reducir los coeficientes de reservas obligatorias de los bancos, liberando así unos 188.000 millones de dólares de liquidez(2). La atención se centró entonces en apoyar el crecimiento y el consumo interno, lo que llevó a una relativa calma en el riesgo regulatorio.
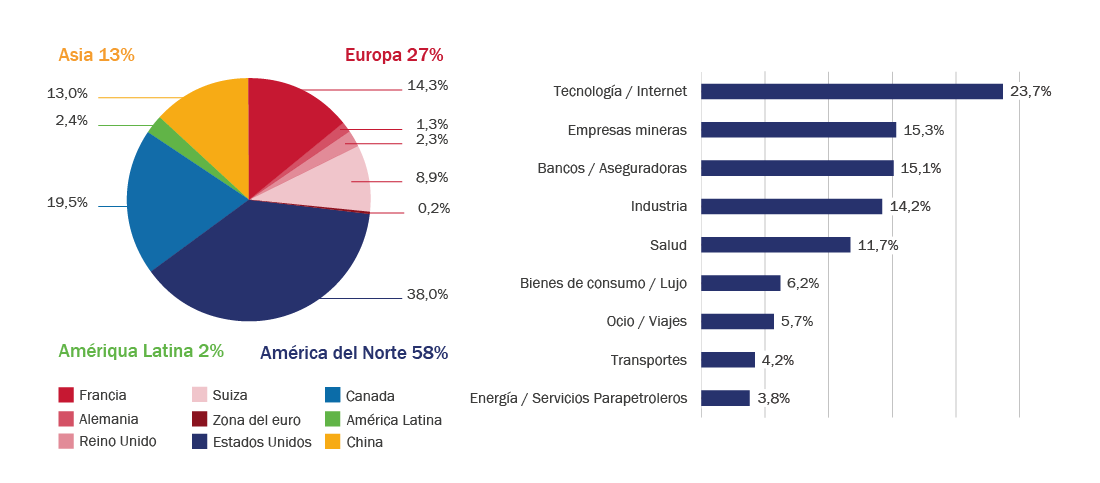
A finales de 2021, la exposición neta a la renta variable de R-co Valor era del 86%. Durante el último trimestre del año, los sectores que mejor contribuyeron al rendimiento fueron el del lujo y el de la minería. Este último fue fuerte tanto en su componente de oro, impulsado principalmente por la adquisición de Pretium por parte de Newcrest, como en su componente diversificado, con Ivanhoe Mines y Teck Resources (productores de cobre y materias primas diversificadas, respectivamente), que se beneficiaron de los fuertes precios de los minerales y se situaron entre los cinco principales contribuyentes a la rentabilidad del fondo. Las medidas restrictivas y la política china de “Cero Covid” repercutieron en el sector del ocio y los servicios que, junto con el sector tecnológico, fue el que menos contribuyó a los resultados.
En cuanto a los movimientos dentro del fondo, se realizaron refuerzos oportunistas, mientras que la parte más cíclica del fondo se relajó. En particular, se produjeron tomas de beneficios en algunos valores de los sectores de materias primas (Canadian Natural Resources), industrial (Bombardier) y financiero (Capital One). El sector de los bienes de lujo también sufrió un recorte tras sus resultados en el trimestre. Se observó un fortalecimiento en los valores tecnológicos (Alibaba, Uber) y en el sector industrial europeo con Alstom(3).
El crecimiento de los precios al consumo y las políticas de los bancos centrales son los principales temas de 2022. Más allá de la normalización monetaria, los temores se centran en el ritmo de subida de los tipos de interés. Hasta ahora, la política de Jerome Powell ha demostrado estar bien controlada, pero una subida de tipos superior a la esperada podría tener un impacto negativo importante en la recuperación del ciclo económico.
Sin embargo, vemos algunos elementos que podrían apoyar a los mercados de valores estadounidenses en los próximos meses. En primer lugar, las publicaciones macroeconómicas siguen siendo sorprendentemente fuertes. La presencia del Gobierno sigue siendo fuerte y los paquetes de estímulo se siguen aplicando en todas las regiones. A esto hay que añadir el exceso de liquidez de los consumidores estadounidenses y la voluntad de las empresas de reconstruir sus inventarios, dos factores importantes para la sostenibilidad de la recuperación. Los beneficios empresariales del último trimestre de 2021 también serán un factor clave, ya que podrían sorprender positivamente y proporcionar un mayor apoyo a los mercados.
Finalizado el 7 enero de 2022
(1) Ralentización del ritmo de compra de activos por parte del banco central.
(2) Fuente: Goldman Sachs, 07/12/2021.
(3) Esto no constituye un asesoramiento de inversión o fiscal de Rothschild & Co Asset Management Europe
Fuente : Rothschild & Co Asset Management Europe, 31/12/2021.
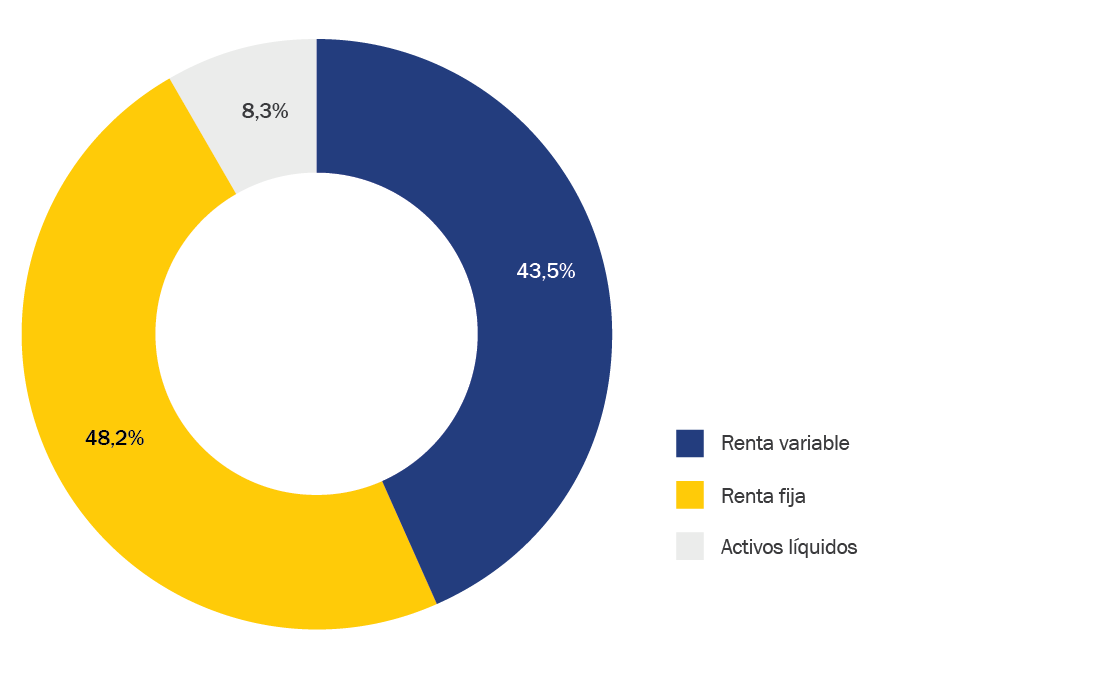
Durante el último trimestre de 2021, la exposición a la renta variable de R-co Valor Balanced se mantuvo estable en torno al 43%. A finales del año, la exposición a la renta fija era del 48%.
Source : Rothschild & Co Asset Management Europe, 31/12/2021.
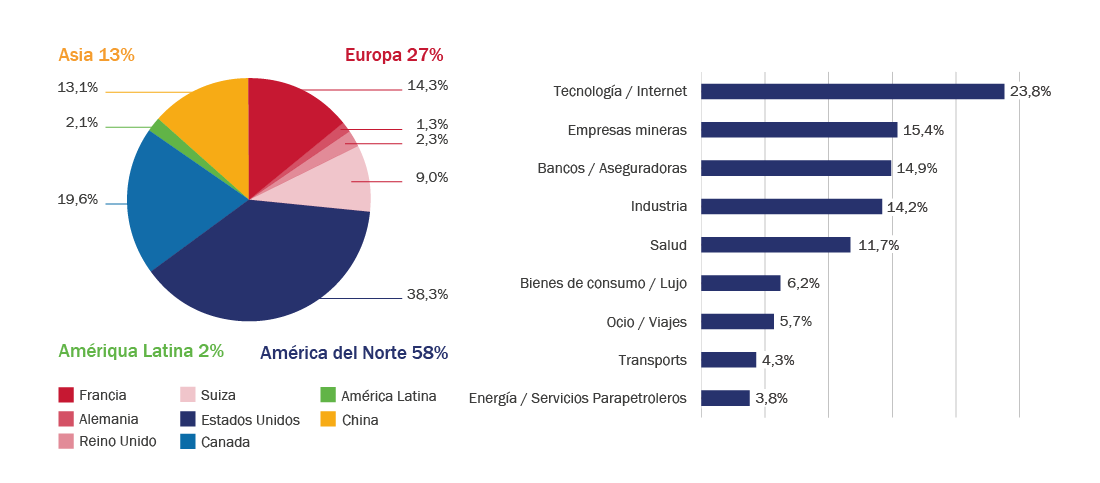
La cartera de renta variable de R-co Valor Balanced replica la de R-co Valor. Los movimientos realizados y el posicionamiento son idénticos.
Fuente : Rothschild & Co Asset Management Europe, 31/12/2021.
El cuarto trimestre se caracterizó por la gran volatilidad de los tipos de interés de los gobiernos, que se vieron afectados tanto por los temores inflacionistas como por el deterioro de la situación sanitaria. Estas preocupaciones, combinadas con las elevadas valoraciones, condujeron a una ampliación de los spreads(1) de crédito y el cambio de paradigma ha llevado a los inversores a ser más cautos en los últimos meses. Por ello, las primas de emisión, que estuvieron cerca de cero durante la mayor parte del año, han vuelto a subir en las últimas semanas de 2021. En el mercado primario del euro, el High Yield(2) destacó al establecer un nuevo récord con casi 135.000 millones de euros de emisiones. En el mercado Investmente Grade(3), en 2021, aunque menos activo que el año anterior, todavía se emitieron 300.000 millones de euros(4).
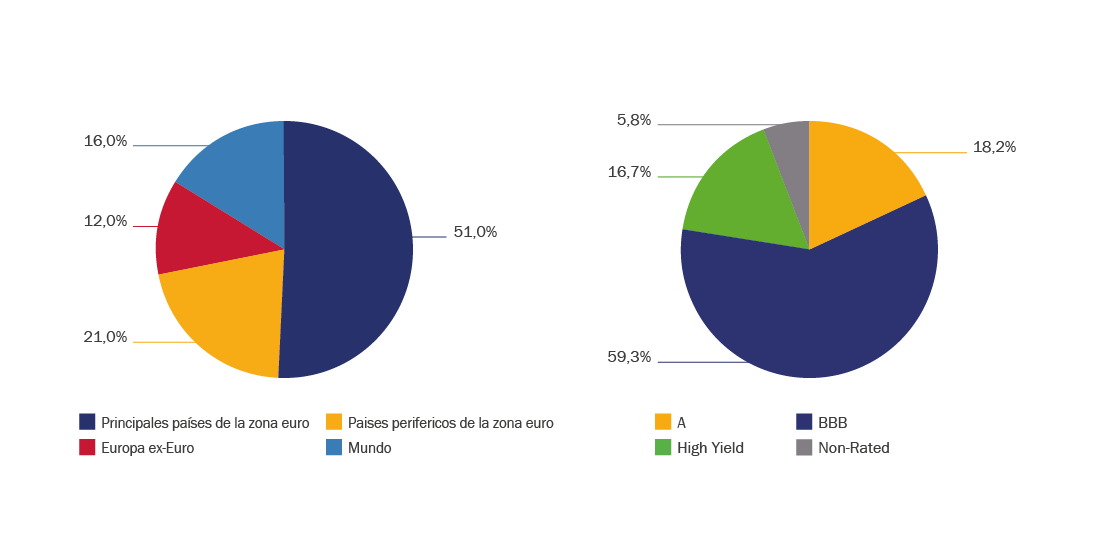
Dentro del componente de bonos del fondo, redujimos ligeramente la exposición al 48% en diciembre. Durante el trimestre, se realizaron ventas de bonos a corto plazo y de bajo rendimiento, así como de posiciones más arriesgadas. La liquidez de la cartera nos permite ser lo más receptivos posible a cualquier oportunidad de inversión que surja en los mercados a principios de año, que es históricamente un periodo atractivo para las nuevas emisiones. Además, abrimos nuevas posiciones en temas que nos exponen a la reapertura de las economías, por ejemplo, invirtiendo en EasyJet, una aerolínea con una buena posición financiera y una baja deuda. El nuevo año se abre en un entorno incierto, con los bancos centrales dispuestos a subir los tipos. Sin embargo, los fundamentos del mercado de crédito siguen siendo sólidos, con tasas de default extremadamente bajas tanto en Europa como en Estados Unidos. Hay que vigilar de cerca cualquier subida de tipos en EE.UU., ya que un movimiento excesivo podría frenar el optimismo de los inversores.
Finalizado el 7 enero de 2022
Fuente : Rothschild & Co Asset Management Europe, 31/12/2021
(1) Lo spread o diferencial es la diferencia de rendimiento entre un bono y otro con un vencimiento equivalente que se considera “sin riesgo”.
(2) Los bonos High Yield (o de alto rendimiento) son emitidos por empresas o Estados con un riesgo de crédito elevado. Su calificación financiera es inferior a BBB según la escala de Standard & Poor’s.
(3) Título de deuda emitido por empresas o Estados con una calificación comprendida entre AAA y BBB- según la escala de Standard & Poor’s.
(4) Fuente: Société Générale, CIB – 2022.


