
Yoann Ignatiew
General Partner, Head of International Equity and Diversified

General Partner, Head of International Equity and Diversified

Global Equities Portfolio Manager

General Partner, Head of Fixed Income
Septiembre anuló los buenos resultados registrados en julio y agosto. Así, en el tercer trimestre, el Euro Stoxx 50 cayó ligeramente un -0,40% en euros, mientras que el S&P 500 y el Nasdaq cerraron respectivamente con un 0,23% y un -0,38% en dólares. En el mismo periodo, China (Hang Seng con un -14,75% en dólares de Hong Kong) sufrió una fuerte corrección debido a una sucesión de eventos negativos, entre ellos: el endurecimiento de los tonos por parte del Partido Comunista, la crisis de Evergrande y la explosión de los precios de la energía.
En este contexto, los bancos centrales siguen en sus juegos de equilibrio hacia una normalización gradual de las políticas monetarias. En Estados Unidos, la Fed parece estar preparada para el tapering(1) a finales de año, con un anuncio previsto para noviembre. Por el momento, la posible subida de tipos, que provoca un gran nerviosismo entre los inversores, parece mantenerse separada de esta fase inicial. Sin embargo, los miembros de la Fed cuentan con un plazo más temprano que hace unos meses, con la primera subida prevista para finales de 2022(2). En Europa, Christine Lagarde confirmó el apoyo del BCE y reiteró su posición sobre el carácter temporal de la inflación, señalando como causas los factores estructurales relacionados con las interrupciones de las cadenas de producción y el aumento de los precios de la energía.
Por el momento, Europa parece destacar por la solidez de su recuperación. En septiembre, la confianza de las empresas de la región fue fuerte, mientras que la OECD revisó al alza su previsión de crecimiento para 2022 hasta el 4,6%(3). Sin embargo, en Alemania, tras las elecciones, se esperan largos debates antes de encontrar una coalición estable y la llegada del FDP al poder podría complicar las discusiones presupuestarias a nivel europeo.
Al otro lado del Atlántico, las tensiones políticas están amortiguando el optimismo de los participantes en el mercado. Aunque parece que se ha llegado a un acuerdo para evitar el shutdown, el aumento del techo de la deuda previsto para el 18 de octubre sigue siendo el próximo plazo. Al mismo tiempo, el Congreso sigue dando largas a los distintos planes de inversión propuestos por el Gobierno. Siguen existiendo desacuerdos, no sólo entre demócratas y republicanos, sino también dentro del propio partido mayoritario.
En China, la situación es cada vez más compleja. Los temores sobre el posible colapso de Evergrande, la mayor empresa inmobiliaria de China, se han visto exacerbados por los cortes de electricidad en todo el país. La explosión del precio del carbón, que actualmente representa el 60% de la producción de electricidad del país, y el objetivo de neutralidad del carbono para 2060 del Presidente Xi Jinping están teniendoun impacto indiscriminado en personas y empresas, deprimiendo la actividad manufacturera del país.
Al final de este agitado trimestre, R-co Valor tenía una exposición neta a la renta variable del 86%. En el tercer trimestre, los sectores que mejor contribuyeron a los resultados fueron el industrial y el energético. En particular, este último se benefició de la explosión de los precios del petróleo, ya que la OPEP+(4) no tiene previsto aumentar significativamente sus cuotas de producción por el momento. La importante subida de los tipos de interés en Estados Unidos también afectó al sector tecnológico, que contribuyó débilmente a los resultados, junto con el sector del ocio y los servicios. Dentro de estos sectores, los valores chinos en particular pesaron negativamente.
En cuanto a los movimientos dentro del fondo, hubo refuerzos en los componentes growth y defensivos y una reducción de posiciones en los componentes más cíclicos. En particular, se tomaron ganancias en los valores de los sectores de materias primas (Ivanhoe Mines), industrial (Bombardier) y financiero (Morgan Stanley(5); mientras que se reforzaron los valores más defensivos de los sectores de la healthcare (Biomarin) y de la tecnología, que actualmente están sufriendo una rotación sectorial pero que siguen teniendo unas perspectivas de crecimiento excepcionales (Facebook, tras la reducción de Google, y Vipshop).
¿Qué podemos esperar en los próximos meses? Una de las preocupaciones es la situación de los países emergentes, algunos de los cuales tienen un margen de maniobra limitado para apoyar sus economías. La inflación ya ha obligado a varios bancos centrales a subir sus tipos de interés para estabilizar las expectativas: es el caso de Brasil, Rusia y México. Además, la dependencia de muchos de estos países de China no juega a su favor. En Estados Unidos, la situación política, el temor a la inflación y el endurecimiento de la política monetaria por parte de la Fed pesan sobre el ánimo de los inversores.
A pesar de estos factores, conservamos confianza y mantenemos nuestra exposición a la renta variable relativamente estable en el 86%. Nuestra exposición a Europa, que se encuentra en su nivel más alto en diez años, parece adecuada dado el fuerte crecimiento que se espera en los próximos años, los niveles particularmente bajos de valoraciones corporativa y la dinámica de flujos sostenibles. En Estados Unidos, Jerome Powell parece estar atento al calendario de normalización monetaria y debería conducir al País hacia un endurecimiento gradual. En cuanto a los planes de inversión, aunque es improbable que se voten tal como están y pese a que las cantidades sean a la baja, deberían ser un sólido apoyo para la economía. En China, aunque la situación no parece haberse estabilizado todavía, la fuerte corrección del mercado nos ha permitido reforzar algunos valores a precios muy atractivos. El reposicionamiento de la línea política comunicada por el Partido, si bien provoca una gran volatilidad a corto plazo, no pone en duda, en nuestra opinión, la tendencia estructural del país y su posicionamiento como motor clave de la economía mundial.
Redacción terminada el día 7 de octubre 2021
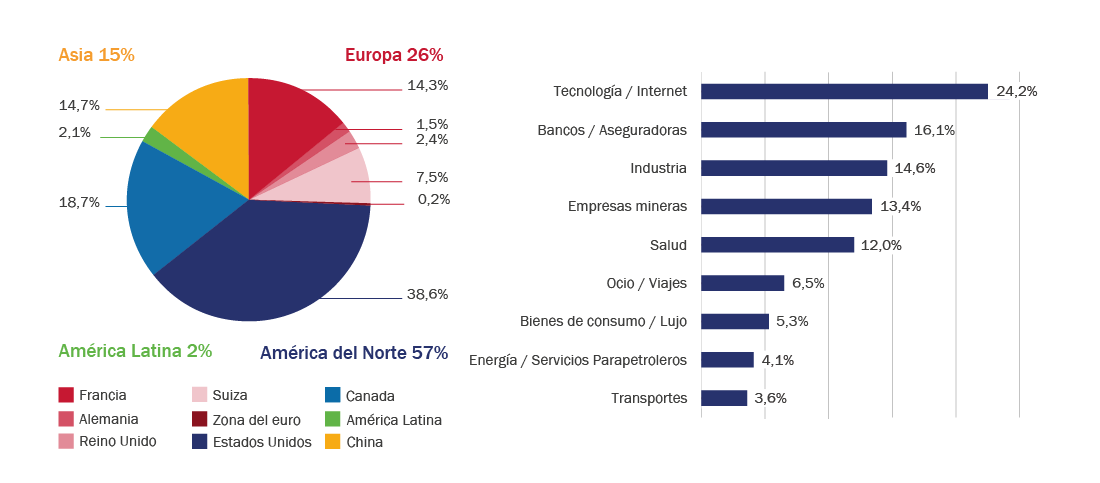
Fuente : Rothschild & Co Asset Management Europe, 30/09/2021.
[1] Ralentización del ritmo de compra de activos por parte del banco central.
[2] Fuente: Dot plot de la Fed, septiembre de 2021. Los dot plot son gráficos que representan estimaciones de la evolución de los tipos de interés.
[3] Fuente: Organización para la Cooperación y el Desarrollo Económicos (OCDE), settembre 2021.
[4] Organización de Países Exportadores de Petróleo más los países asociados.
[5] No constituye un asesoramiento de colocación, asesoramiento fiscal o asesoramiento de inversión de Rothschild & Co Asset Management Europe.
La asignación de activos y el desglose geográfico y sectorial no son fijos y pueden cambiar con el tiempo dentro de los límites del Folleto del fondo. La información no presupone la idoneidad del IIC para el perfil de riesgo y la experiencia del inversor individual. Las cifras indicadas se refieren a los últimos meses. Los resultados pasados no son un indicador fiable de los resultados futuros y no son constantes a lo largo del tiempo. El equipo de gestión está sujeto a cambios.
Durante el tercer trimestre, la exposición del fondo a la renta variable se mantuvo estable en torno al 41%.
A finales de septiembre, la exposición a la renta fija del fondo se situaba en el 52%.
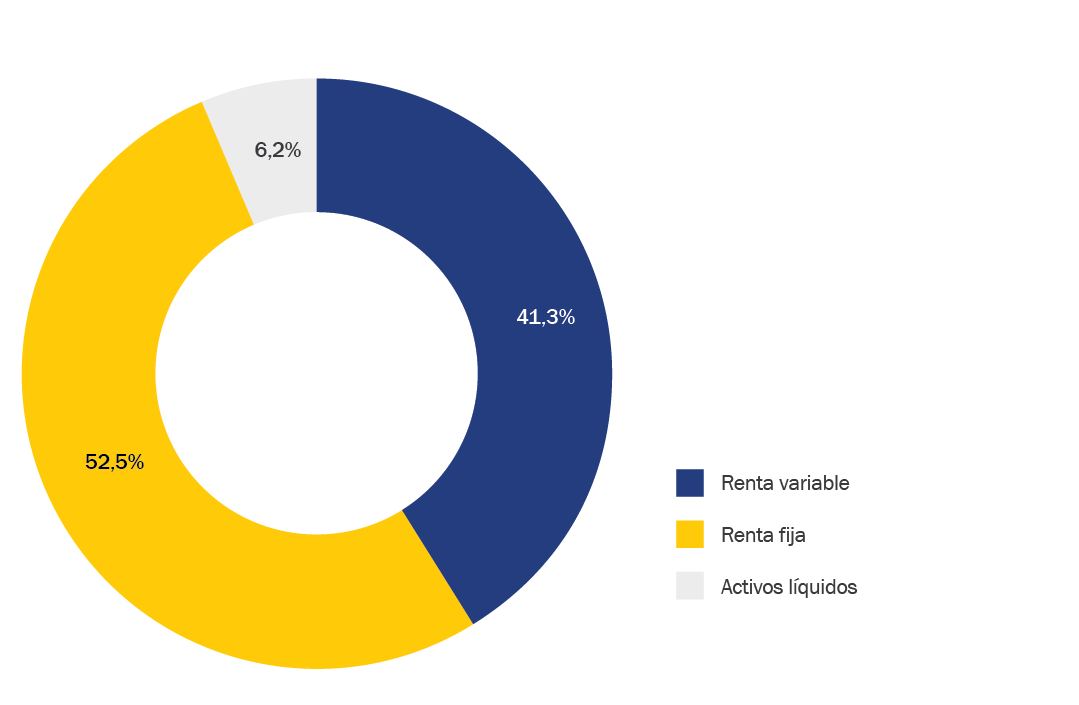
Fuente : Rothschild & Co Asset Management Europe, 30/09/2021.
La asignación de activos y el desglose geográfico y sectorial no son fijos y pueden cambiar con el tiempo dentro de los límites del Folleto del fondo.
La cartera de renta variable de R-co Valor Balanced replica la de R-co Valor. Por lo tanto, las consideraciones expuestas anteriormente para el R-co Valor, los movimientos y el posicionamiento son idénticos.
 Fuente : Rothschild & Co Asset Management Europe, 30/09/2021.
La asignación de activos y el desglose geográfico y sectorial no son fijos y pueden cambiar con el tiempo dentro de los límites del Folleto del fondo.
El tercer trimestre se caracterizó por la elevada volatilidad de los tipos de interés, la renovada preocupación por la inflación y el debilitamiento de los datos macroeconómicos. En Europa, a finales de septiembre, el Bund alemán subió hasta el -0,20%(1), un máximo de dos meses, tras los comentarios hawkish(2) de algunos miembros del BCE. El crédito, por su parte, siguió obteniendo mejores resultados, beneficiándose en particular de los importantes flujos en entrada de las últimas semanas. En el mercado primario del euro, se espera que 2021 sea un año récord para el crédito High Yield(3); sin embargo, varios emisores están entrando en periodos de black-out(4), lo que naturalmente debería reducir los volúmenes.
Dentro de la cartera de renta fija del fondo, debido al menor atractivo relativo del mercado y al limitado potencial de reducción de las primas de riesgo, estamos reduciendo gradualmente el riesgo de crédito de la cartera. La mitad de la exposición al High Yield y a los Not-Rated se cubre comprando CDS XOver(5). En el segmento HY y NR, también estamos recortando algunos títulos de alta beta(6) de larga duración, mientras que en el segmento Investment Grade(7), estamos reduciendo algunas posiciones a largo plazo debido a su sensibilidad a las variaciones de los tipos de interés. El objetivo es reducir la sensibilidad global de la cartera al riesgo de tipo de interés.
Redacción terminada el día 7 de octubre 2021
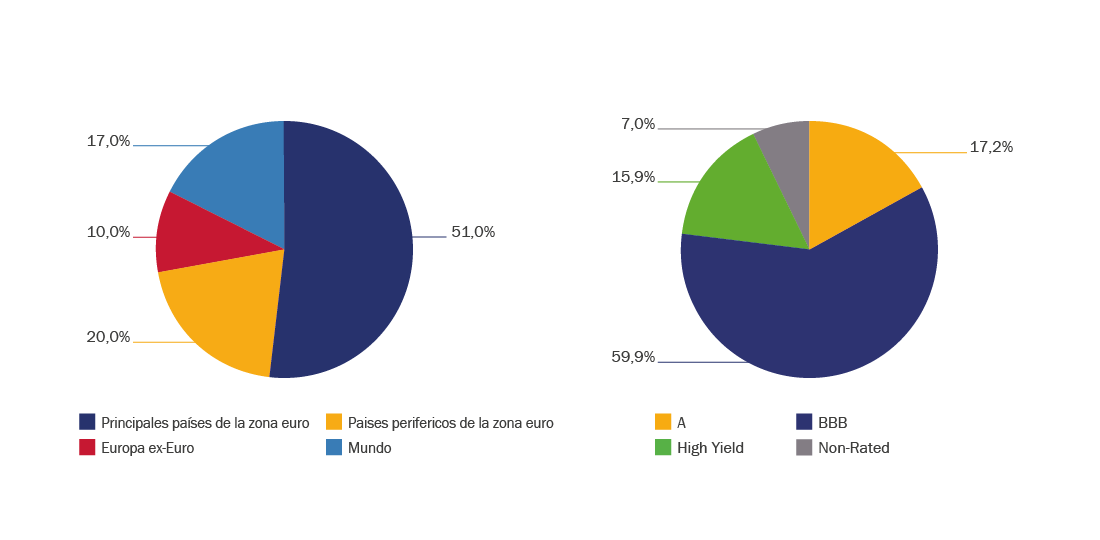
Fuente : Rothschild & Co Asset Management Europe, 30/09/2021.
[1] Fuente: Bloomberg, 30/09/2021.
[2] Posicionamiento a favor de una política monetaria menos acomodaticia para contrarrestar el aumento de la inflación.
[3] Los títulos High Yield son emitidos por empresas o gobiernos con un alto riesgo de crédito. Su calificación financiera es inferior a BBB- en la escala de Standard & Poor’s.
[4] Período de abstención forzosa antes de la publicación de los resultados.
[5] El Credit Default Swap (CDS) es un producto derivado que permite asegurarse contra el riesgo de impago de la deuda emitida por un gobierno o una empresa. Esta cobertura se aplica a la parte de la cartera que se cruza, es decir, a los valores calificados entre BB y BBB en la escala de Standard & Poor’s.
[6] Una medida del riesgo de volatilidad de un título en relación con el mercado en su conjunto. El coeficiente beta del mercado es 1. Cualquier título con un coeficiente beta superior a 1 se considera más volátil que el mercado y, por tanto, más arriesgado.
[7] Los títulos Investment Grade son emitidos por empresas o gobiernos con una calificación entre AAA y BBB- en la escala de Standard & Poor’s.
La asignación de activos y el desglose geográfico y sectorial no son fijos y pueden cambiar con el tiempo dentro de los límites del Folleto del fondo.


